Кредит под залог автомобиля в Узбекистане. Плюсы и минусы - Zaimer.uz - финансовый супермаркет

Кредит под залог автомобиля в Узбекистане. Плюсы и минусы

Время прочтения 3 минуты
Кредит под залог автомобиля в Узбекистане. Плюсы и минусы

Содержание

    Кредит под залог автомобиля – удобный способ получить крупную сумму без посредников. Одно из основных преимуществ сделки – сниженная процентная ставка. Важно понимать, что пока машина в залоге у кредитора, заемщик может по-прежнему использовать транспортное средство в личных нуждах. Чем ценнее и новее машина, тем выше шансы получить крупную сумму под невысокий процент.

    Как взять кредит под залог авто?

    Возможность взять кредит под залог (Ташкент) предусматривает следующие обязательства:

    • сумма заемных средств не превышает более 50% оценочной стоимости авто;
    • средний размер процентной ставки в банках составит 24-30% и в МКО от 40% годовых;
    • договор кредитования заключается на срок до 5 лет;
    • обязательное страхование жизни и здоровья заемщика, а также предмета залога;

    Основные требования к заемщику при оформлении кредита под залог авто:

    • Паспорт гражданина Узбекистана.
    • Документы на авто.

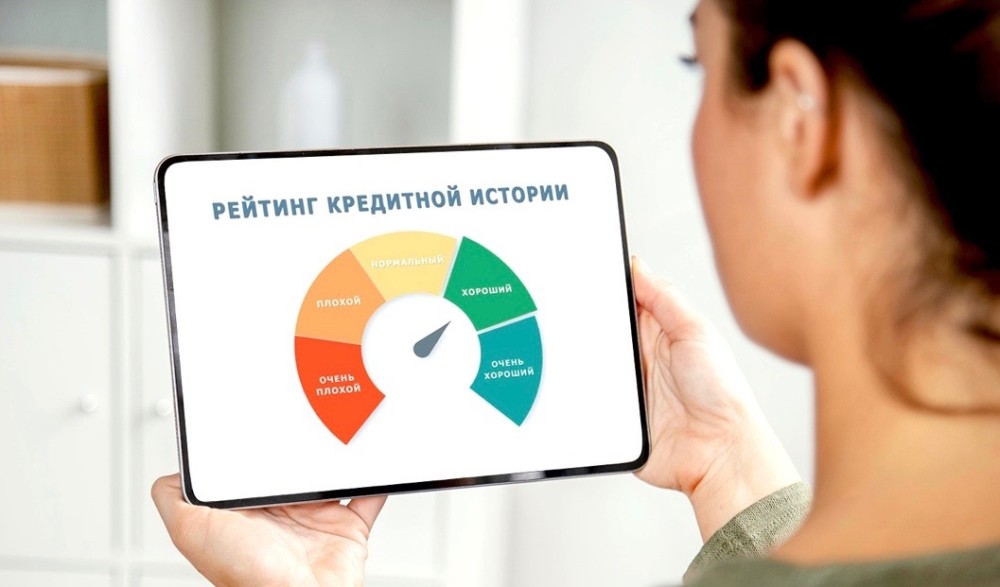
    Банк может отказать в выдаче кредита под залог авто, если у заемщика были проблемы с возвратом кредитных средств: просрочки, штрафы, плохая кредитная история. Выдача заемных средств предусмотрена для граждан 21-65 лет. Более молодым/пожилым заемщикам оформляют под повышенную процентную ставку или вообще отказывают.

    Где взять кредит под залог авто и как его оформить?

    Получить займ под залог транспортного средства можно в банке или у частных лиц. Оформление в банке более безопасный и дешевый способ.

    Как происходит оформление:

    1. Выберите банк, который готов дать кредит под залог автомобиля.
    2. Ознакомьтесь с условиями и заполните онлайн-заявку на кредитование.
    3. С будущим заемщиком связывается сотрудник финучреждения, рассказывает об условиях сотрудничества: процентной ставке, страховании, сумме займа и других особенностях.
    4. При положительном решении кредитор и заемщик заключают договор.

    На время выплаты кредита на транспортное средство заемщика накладывается обременение: машину нельзя продать, подарить, обменять.

    Кредит под залог авто: плюсы и минусы

    У программы, как и у любого продукта/услуги есть свои сильные и слабые стороны.

    Основные преимущества:

    • Быстрое решение – при предоставлении полного пакета документов, ответ приходит в течение 1-2 дней.
    • Право собственности закреплено за заемщиком, банк не забирает авто в собственность.
    • Подходит заемщикам с нулевой кредитной историей – залог служит надежной гарантией.
    • Минимальный пакет документов. Чтобы взять кредит под залог автомобиля, необходимо только заранее оформить подтверждение доходов.
    • Нецелевое кредитование. Деньги можно использовать на личное усмотрение.

    Минусы автомобильного кредита под залог (Ташкент):

    • Заемщик не может полноценно распоряжаться авто на период кредитования – дарить/менять/продавать.
    • Если по договору банк изымает машину до окончания срока договора, пользоваться машиной невозможно.
    • При несвоевременном погашении/просрочке/образовании задолженности – кредитор имеет право забрать залог и выставить на аукцион.
    • Машину нельзя использовать с коммерческой целью – грузоперевозки, услуги такси.

    Если на момент действия кредита под залог авто машину украли, произошло ДТП, банк может пересмотреть условия сделки и повысить процентную ставку.

    Перед тем как оформить договор о сотрудничестве, просчитайте все риски. Решение должно быть обдуманным и взвешенным, а ежемесячный платеж не превышать 30-35% от вашего суммарного месячного дохода.

    Вас могут заинтересовать

    Как проверить свою кредитную историю?
    02.12.2025
    6 минут

    Как проверить свою кредитную историю?

    Введение: Ваш финансовый паспорт — кредитная история

    Кредитная история — это подробное финансовое досье, куда заносится информация обо всех ваших кредитных обязательствах: займах из банков, микрокредитах, покупках в рассрочку и других операциях.

    От качества этих данных напрямую зависит, одобрит ли банк вашу следующую заявку на кредит или ипотеку. Регулярная проверка кредитного отчета позволяет не только отслеживать свою финансовую репутацию, но и своевременно выявлять ошибки или признаки мошенничества.

    Мы подготовили исчерпывающее руководство, которое расскажет обо всех действующих способах получения кредитной истории в Узбекистане, включая самые современные и удобные онлайн-методы.

    🏛️ Централизованная система кредитного бюро в Узбекистане

    Вся информация о кредитных историях граждан и юридических лиц Узбекистана аккумулируется в специализированной организации — LLC «Credit Bureau» Credit information analytical center» (Кредитно-информационный аналитический центр). Эта компания работает на основании Закона Республики Узбекистан «Об обмене кредитной информацией» и соответствующего Постановления Кабинета Министров.

    Именно это бюро формирует обширную базу данных, анализирует финансовые показатели заемщиков и предоставляет кредитные отчеты как самим гражданам, так и банкам на договорной основе. Деятельность бюро лицензирована Центральным банком страны, что гарантирует безопасность и конфиденциальность хранимых персональных данных. Сегодня база данных охватывает подавляющее большинство экономически активного населения страны.

    📋 Способы получения кредитной истории для физических лиц

    Граждане Узбекистана имеют несколько каналов для получения своей кредитной истории, что делает этот процесс максимально гибким и доступным.

    Способ получения Процедура Стоимость и лимиты
    Единый портал my.gov.uz Авторизация через OneID, выбор услуги «Получение кредитной истории» в разделе «Финансы и банк», заполнение анкеты и подтверждение номера телефона. Бесплатно 1 раз в год, далее ~12 680 — 15 300 сумов за запрос.
    Личный кабинет на сайте Кредитного бюро Регистрация на официальном сайте Кредитно-информационного аналитического центра с использованием системы OneID. Информация уточняется на сайте бюро.
    Почтовая служба Отправка запроса на почтовый адрес бюро с приложением копии паспорта, подписанного заявления и нотариального заключения о принадлежности подписи. Стоимость нотариальных услуг и почтовой пересылки.
    Видеообращение Запись видео с оригиналом паспорта в кадре и отправка ролика на электронную почту или в телеграм-аккаунт бюро вместе с подписанным заявлением. Бесплатно 1 раз в год, далее по тарифам.
    Личное посещение Визит в офис Кредитного бюро с оригиналом документа, удостоверяющего личность. Для получения чужой истории требуется нотариальная доверенность. Информация уточняется на месте.

    🖥️ Пошаговая инструкция для онлайн-запроса через портал my.gov.uz

    На сегодняшний день самым популярным и быстрым способом проверки кредитной истории является использование Единого портала интерактивных государственных услуг.

    Процедура максимально упрощена:

    1. Авторизация: Зарегистрируйтесь или войдите на портал my.gov.uz через систему OneID.
    2. Поиск услуги: После входа перейдите в раздел «Финансы и банк», где находится услуга «Получение кредитной истории».
    3. Заполнение анкеты: Система предложит заполнить электронную анкету заявителя, куда автоматически подтянутся некоторые ваши данные.
    4. Проверка и отправка: Перед отправкой запроса внимательно проверьте все внесенные сведения и подтвердите номер мобильного телефона, на который придет SMS-уведомление.
    5. Получение результата: Обработка запроса происходит в течение нескольких секунд. Результат в виде файла с вашей кредитной историей и скоринговым баллом появится в персональном кабинете на портале.

    Полезный совет: перед оформлением любого займа для планирования бюджета обязательно используйте кредитный калькулятор. Это поможет точно рассчитать будущие платежи и оценить долговую нагрузку.

    📊 Содержание кредитного отчета и система скоринговых баллов

    Кредитный отчет, который вы получите из бюро, содержит исчерпывающую информацию о вашей финансовой дисциплине.

    Что включает отчет:

    • Ваши идентификационные данные
    • Общий обзор по всем поданным, одобренным и отклоненным заявкам
    • Сведения о действующих и закрытых кредитных договорах
    • Раздел, посвященный просрочкам по кредитным платежам

    Важнейший элемент отчета — скоринговый балл — числовая оценка вашей способности погасить будущий кредит, которая варьируется от 0 до 500.

    Система оценки заемщиков:

    • «A» (отличный): 400-500 баллов
    • «B» (хороший): 300-400 баллов
    • «C» (средний): 200-300 баллов
    • «D» (удовлетворительный): 100-200 баллов
    • «E» (плохой): 0-100 баллов

    Для повышения скорингового балла эксперты рекомендуют следить за своей кредитной историей, не перегружать долговую нагрузку и всегда своевременно исполнять финансовые обязательства.

    🏦 Практическое значение кредитной истории при обращении в банк

    Когда вы подаете заявку на кредит, банк в первую очередь обращается к вашей кредитной истории, чтобы оценить свои риски. По этому документу финансовые организации определяют вашу надежность как заемщика и вероятность невозврата долга.

    Что анализируют банки:

    • Количество погашенных и непогашенных кредитов
    • Число и длительность просрочек (даже одна просрочка продолжительностью более 30 дней может стать серьезным препятствием)
    • Уровень долговой нагрузки (которая не должна превышать 50-70% от вашего дохода)

    Интересно, что отсутствие кредитной истории также расценивается как негативный фактор, поскольку банку в такой ситуации сложнее спрогнозировать ваше финансовое поведение.

    Стоит понимать, что рекламные обещания о кредитах «без проверки кредитной истории» не соответствуют действительности — такие продукты на финансовом рынке Узбекистана отсутствуют, проверку проводят даже микрофинансовые организации.

    Если вам нужны средства, рассмотрите вариант получения займа под залог имущества или кредита под залог спецтехники. Такие предложения часто имеют более лояльные требования к заемщикам.

    🔍 Регулярный мониторинг и исправление кредитной истории

    Регулярная проверка своей кредитной истории должна стать полезной финансовой привычкой для каждого, кто заботится о своей экономической репутации.

    Почему это важно:

    • Своевременный мониторинг позволяет обнаружить и исправить возможные ошибки (например, ошибочно внесенные просрочки)
    • Помогает выявить чужие кредиты, взятые мошенниками с использованием ваших паспортных данных
    • Дает возможность отслеживать динамику изменения своего скорингового балла

    Что делать при обнаружении ошибок:

    1. Немедленно обратитесь в Кредитное бюро для получения исправленной или обновленной версии отчета
    2. Предоставьте доказательства ошибочности информации (например, справки о погашении кредита)
    3. При необходимости подайте официальное заявление о корректировке данных

    Помните, что даже если вы никогда не брали кредитов и у вас отсутствует кредитная история, вы вправе получить из бюро соответствующий официальный документ, подтверждающий этот факт.

    🤝 Надежные финансовые партнеры Узбекистана

    DELTA МКО

    Надежность: Строгое соблюдение законодательства Узбекистана.
    Особенность: Индивидуальный подход к каждому клиенту, помощь в формировании положительной кредитной истории.

    PULMAKON МКО

    Надежность: Работа по лицензии ЦБ РУз, прозрачные условия.
    Особенность: Специализация на микрозаймах с гибкими условиями погашения.

    BIZNES FINANS МКО

    Надежность: Лицензированная деятельность, финансовая устойчивость.
    Особенность: Крупные суммы для бизнеса, профессиональные консультации.

    ISHONCH МКО

    Надежность: Социально ответственное кредитование, проверенная репутация.
    Особенность: Доверительные условия, учет индивидуальной ситуации заемщика.

    Заключение: Контроль над финансовой репутацией в ваших руках

    Кредитная история — это не статичный архив, а динамичный инструмент, который отражает вашу финансовую дисциплину и ответственность. Регулярная проверка и контроль над этим документом открывают путь к выгодным кредитным предложениям и финансовой стабильности.

    Ключевые выводы:

    • Используйте свое право на бесплатное получение кредитной истории один раз в год через портал my.gov.uz
    • Внимательно изучайте полученный отчет, обращая особое внимание на раздел о просрочках
    • Немедленно реагируйте на обнаруженные ошибки или признаки мошенничества
    • Помните, что даже отсутствие кредитной истории может влиять на решения банков
    • Выбирайте надежных финансовых партнеров, работающих в рамках законодательства Узбекистана

    Ваша кредитная история — это ваш финансовый паспорт. Вложив усилия в его «ведение» сегодня, вы открываете себе путь к выгодным кредитным предложениям и финансовой стабильности завтра.

    Подробнее
    Кредит онлайн — новые формы выдачи кредитов в Узбекистане
    30.07.2024
    3 минуты

    Кредит онлайн — новые формы выдачи кредитов в Узбекистане

    Все чаще заемщики отказываются от традиционного кредитования, предпочитая оформить кредит онлайн на карту. Это удобный способ получить нужную сумму, не прибегая к помощи друзей или знакомых. Согласитесь, идти в банк, если необходима небольшая сумма, не имеет смысла. Кроме того, банки работают в большинстве случаев в будние дни до 18.00.

    А как быть, если деньги нужны среди ночи или в выходной день? Непредвиденные обстоятельства могут наступить у любого человека – украли телефон, сломался холодильник, затопили соседи сверху, родственник попал в больницу. Форс-мажорные обстоятельства требуют быстрых решений и в этом случае взять кредит онлайн – оптимальное решение.

    Онлайн кредит Узбекистан: где взять в долг?

    Получить взаймы на карту можно в МФО или в банке. На практике оформить такой кредит в банке сложно. Банки долго рассматривают заявку и одобряют займы только тем клиентам, которые уже обслуживаются в этой финорганизации (есть депозит, получают зарплату/пенсию/стипендию) и имеют открытый карточный счет.

    В МКО процент одобрения заявок составляет около 60-80%, многие микрокредитные организации выдают деньги 24/7 без выходных и праздников. Чтобы оформить онлайн кредит в Ташкенте, понадобится:

    • Действующий паспорт гражданина Узбекистана. Оформить займ могут только совершеннолетние заемщики.
    • Идентификационный налоговый номер (ИНН).
    • Мобильный номер любого национального оператора.
    • Действующая карта любого банка.

    Некоторые МКО могут попросить дополнительные документы или присутствие поручителя, но таких организаций не много.

    Кредит онлайн на карту – основные преимущества

    Процентная ставка по микрозаймам более высокая, чем в банке, но с другой стороны – деньги берутся на короткий срок и поэтому переплата незначительная. Некоторые микрокредитные организации выдают первый займ под 0%, а на следующий раз предлагают скидку (при условии, что заемщик вернул предыдущий кредит своевременно, без просрочек).

    Основные преимущества кредита онлайн (Узбекистан):

    • Выдача денег без подтверждения доходов. В МКО получить в долг могут безработные, люди с плохой кредитной историей и низким кредитным рейтингом, мамы в декрете, студенты, пенсионеры.
    • Оформление займа за 5 минут. Вам понадобится любой гаджет и интернет. Заполнить анкету необходимо один раз, в последующие разы заемщик просто будет указывать сумму и срок кредитования.
    • Быстрое одобрение займа. Изучением заявки занимаются скоринговые системы, они оперативно анализируют информацию из анкеты и выносят вердикт, который в 70% случаев является положительным. По статистике, около 5% анкет заполнены неверно или с ошибками, поэтому система отбраковывает их. Чтобы взять кредит онлайн без проблем, внимательно проверяйте все данные.
    • Экономия времени. Не нужно ехать в банк, тратить время на дорогу, собирать документы и ожидать своей очереди. Подать заявку можно в любое время из любого места.
    • Деньги-онлайн. После согласования, одобренная сумма сразу будет перечислена на карту – вы можете перечислить ее далее или обналичить.

    Уточнить все условия кредитования следует заранее. Если по каким-то причинам вы не сможете своевременно погасить онлайн кредит в Ташкенте, предупредите кредитора заранее. Многие МКО предлагают услугу пролонгации, при которой можно продлить срок кредитования, погасив только проценты. Так вы не будете платить просрочки, пени, штрафы, сохранив репутацию надежного заемщика.

    Подробнее
    Как заложить золото в ломбард?
    17.07.2024
    2 минуты

    Как заложить золото в ломбард?

    Заём в ломбарде можно смело назвать одним из удобных и быстрых способов, чтобы получить деньги наличными. Вам не потребуются поручители, множество справок и прочих документов. Для получения наличных хватит паспорта и то, что вы желаете отдать в качестве залога.

    И тут возникает вопрос: что конкретно принести в ломбард, чтобы добыть нужную сумму. Одним из самых беспроигрышных вариантов являются изделия из драгоценных металлов и камней. Во все времена золото ценилось, и очень высоко ценилось людьми.

    В хорошем ломбарде у Вас должны потребовать документы, удостоверяющие личность. Так как эти документы помогут найти мошенника в случае, если на лом специально пытались сдать украденные изделия или подделки. И забирать изделие назад можно только лично, со своими документами. Чтобы не нарваться на злоумышленника, в ломбарде Ваши данные сверят с базой данных МВД. Но если вам нет 18 лет, сдать что-либо, в какой-либо ломбард у Вас не получится. Еще вас попросят указать контактный номер телефона, чтобы сообщить об истечении срока договора займа.

    Договор с ломбардом регистрируется в двух экземплярах. Первый достанется вам, второй — в ломбарде. Подписывают договор обе стороны, в договоре указывается информация о них.

    Наверно многим известно, что ломбарды берут золото по цене ниже, чем в специализированных магазинах. Тут никто Вас не обманывает – магазины и мастерские включают в цену изделия не только материалы, но и работу ювелира, который трудился над изделием специально по заказу магазина. Ломбарду же не имеет смысла платить за работу мастера.

    Ломбард отвечает за сохранность заложенного имущества. У него должна быть страховка, которая защищает все вещи клиентов от риска повреждения или утраты. Если с вашей ценностью что-то случится, вы получите компенсацию.

    Допустим, вы случайно обнаружили антикварные золотые часы вашего родственника – они уже очень давно не работают, и не подлежат ремонту. Продать такую вещь самому будет почти невозможно. Но если сдать золото в ломбард без возврата, можно получить хорошую сумму.

    Прежде чем нести в ломбард украшения, убедитесь, что вы определенно можете забрать его обратно. Но будьте внимательны – часто ломбарды ставят на это время небольшие проценты по кредиту. Если по окончанию срока вы не приходите за своим украшением, то у ломбарда есть право продать его, чтобы возвратить сумму займа.

    Для того, чтобы сдать что-то в ломбард, нужно, в первую очередь выбрать приличную и добросовестную компанию. Советуем выбирать ломбарды, которые работают более трёх лет и принадлежат крупной сети ломбардов.

    Подробнее
    Что такое кредитная история. На что она влияет?
    13.08.2025
    3 минуты

    Что такое кредитная история. На что она влияет?

    Кредитная история – это “летопись” всех долговых обязательств заемщика за определенный период (чаще всего он не превышает 10 лет). Плохая кредитная история как испорченная репутация, получить с таким “багажом” займ невероятно сложно. Кредитная история интересует банки, МКО и другие финансовые организации, которые дают взаймы.

    Как исправить кредитную историю?

    Важно понять, что переписать историю кредитования невозможно и все просрочки, штрафы, недоплаты так и останутся зафиксированными в документах. На будущее, важно не допускать просрочек, чтобы не портить репутацию. Если вы понимаете, что сейчас нечем платить ежемесячный платеж по серьезной причине: потеря работы, болезнь, стихийное бедствие разрушило дом, то это необходимо сразу обсудить с кредитором.

    Многие банки и МФО идут навстречу сознательному заемщику и предлагают посильное решение проблемы:

    • “Заморозка” долга на время. Какое-то время заемщик не платит по телу, перечисляя только проценты.
    • Реструктуризация. Уменьшение действующей процентной ставки или другие льготы.
    • Перекредитование. С целью недопущения плохой кредитной истории банк выдает клиенту новый кредит на более мягких условиях, чтобы закрыть старый.

    Получить кредит с плохой кредитной историей намного сложнее, чем попытаться не допустить порчи репутации. Если ваш кредитный рейтинг понижен, необходимо убедить кредитора в своей стабильности:

    • показать документы, подтверждающие платежеспособность – справка о доходах, наличие недвижимости или авто, владение ценными бумагами, дополнительные источники прибыли;
    • привести поручителя, готового погасить задолженность в случае неуплаты.

    Исправить плохую кредитную историю сложно, но реально

    • обратиться в МКО и оформить первичный микрозайм на небольшую сумму на короткий период. Оформив и вернув своевременно несколько кредитов подряд, можно попытать счастье и взять взаймы более крупную сумму.
    • быть активным пользователем продуктов в банке. Неважно, испорченная кредитная история или вы еще без кредитной истории, сотрудничая с одним банком долгое время, можно заработать дополнительные баллы. Например, разместить депозит, регулярно пользоваться карточным счетом, оформить получение зарплаты, открыть расчетный счет как юридическое лицо.

    Ошибочная плохая кредитная история – что делать?

    Не всегда заемщик виноват в испорченной репутации:

    • В реестре могла появиться ошибка. Иногда система дает сбой и будущего заемщика ошибочно “награждают” чужими долгами. Как быть? Обратиться в ответственные органы, сделать запрос и получить официальное подтверждение.
    • Украли документы и оформили займ. К сожалению, распространенная история, когда человек без кредитной истории внезапно узнает, что должен кому-то деньги. В этом случае немедленно обращайтесь в правоохранительные органы.
    • Кредит закрыт, а информация не отображается. После погашения займа всегда просите у банка справку, и после получения храните вместе с чеками и квитанциями. Иногда информация о погашении кредита обновляется долго и заемщик ошибочно отображается в должниках.

    С плохой кредитной историей, открытыми просрочками и непогашенными долгами можно обратиться в МКО. В таких компаниях выдают также студентам, пенсионерам, военнослужащим, малоимущим людям, гражданам с инвалидностью, молодым семьям и мамам в декрете.

    Получить кредит с плохой кредитной историей можно на любые нужды: оплата коммунальных услуг, обучение, аренда жилья или возврат долга.

    Подробнее
    Кредиты в ломбардах Узбекистана: все, что Вам нужно знать
    17.07.2024
    2 минуты

    Кредиты в ломбардах Узбекистана: все, что Вам нужно знать

    Фильмы и телепередачи создали ошибочное представление о подозрительной деятельности ломбардов. На самом деле, деятельность ломбардов, строго контролируются государственными регулирующими органами и это один из самых быстрых м простых способов получения денег.

    Процентная ставка в ломбардах

    Ломбарды рассчитывают ежедневно взимаемые проценты, учитывая индивидуальные правила, прописанные в договоре. Можно вычислить лишь среднюю цифру. Обычно она составляет 0,3% в день. Существуют организации, которые предоставляют ссуду под высокий процент, который составляет от 0,5 до 0,8%.

    Процедура получения кредита в ломбарде

    • Вы приносите в ломбард ценный предмет;
    • Ломбард оценивает его стоимость и в пределах этой суммы выдает вам деньги;
    • Вы получаете залоговый билет (карту), который состоит из двух частей: индивидуальные условия займа и информация о залоге. В таблице указывается размер кредита, срок погашения, процентная ставка, наименование и описание заложенного предмета, стоимость его оценки.

    Что можно сдать в ломбард?

    В ломбарде необходимая сумма денег может быть выдана под залог:

    • ювелирных изделий;
    • предметов антиквариата;
    • бытовой и оргтехники;
    • часов от известных мировых брендов.

    Заложить ювелирные украшения – наиболее практичный способ быстрого получения кредита под проценты. Тем более, их всегда можно выкупить.

    Сроки кредитов в ломбардах

    Согласно действующему законодательству Республик Узбекистан, ломбарды предоставляют гражданам краткосрочные (на срок не свыше трех месяцев) кредиты под залог в виде заклада движимого имущества, предназначенного для личного потребления.

    Что будет, если не выкупить заложенную ценность в ломбарде?

    В случае невозвращения в установленный срок суммы кредита, обеспеченного залогом вещей в ломбарде, ломбард вправе на основании исполнительной надписи нотариуса по истечении льготного месячного срока продать это имущество в порядке, установленном для реализации заложенного имущества.

    После этого требования ломбарда к залогодателю погашаются, даже если сумма, вырученная при реализации заложенного имущества, недостаточна для их полного удовлетворения.

    Подробнее
    Что такое скоринг и как он влияет на одобрение?
    02.12.2025
    5 минут

    Что такое скоринг и как он влияет на одобрение?

    Введение: Цифровой судья вашей платежеспособности

    Процесс рассмотрения кредитной заявки в современном банке действительно напоминает сложный экзамен. Вашу финансовую судьбу решает не человек, а автоматизированная система — кредитный скоринг. Этот механизм анализирует сотни параметров в течение нескольких минут, вынося вердикт, который определяет не только факт одобрения кредита, но и его конечные условия: процентную ставку, сумму и срок.

    Мы детально разберем, как работает эта система, на что она обращает внимание в Узбекистане, и дадим практические стратегии, которые помогут вам успешно пройти проверку и получить выгодные условия.

    🔍 Что такое кредитный скоринг и как он работает?

    Кредитный скоринг — это математическая модель, оценивающая надежность заемщика путем присвоения ему числового балла (счета). Система появилась для стандартизации и ускорения процесса оценки, заменяя субъективное мнение кредитного специалиста объективным анализом данных.

    Процесс оценки проходит в несколько этапов:

    1. Предоставление данных: Вы заполняете анкету, указывая личную информацию, данные о работе, доходах и желаемых условиях кредита.
    2. Комплексный анализ: Система проверяет не только вашу анкету, но и информацию из внешних источников:
      • Кредитная история из бюро кредитных историй (БКИ).
      • Данные о налоговых задолженностях и штрафах из государственных баз.
      • История ваших взаимоотношений с банком, если вы его клиент.
    3. Вынесение вердикта: Каждый параметр оценивается и получает баллы. Итоговый скоринговый балл сравнивается с минимальным порогом банка, что определяет решение — одобрить кредит или отказать.

    Ключевая задача скоринга для банка — минимизировать риски невозврата денег. Для клиента же его польза в объективности и скорости: решение принимается за минуты, а не дни.

    📊 Ключевые параметры оценки в Узбекистане

    Скоринговые системы анализируют широкий спектр данных. Каждый банк определяет свои приоритеты, но основные критерии универсальны.

    Категория параметров Конкретные факторы оценки Степень влияния
    Финансовая дисциплина Кредитная история (включая просрочки по коммунальным платежам и налогам), долговая нагрузка (ПДН) Критически важная
    Платежеспособность Уровень и стабильность официального дохода, стаж работы (обычно от 6 месяцев) Очень высокая
    Социально-демографические данные Возраст (стандартный диапазон 21-65 лет), семейное положение, наличие иждивенцев Средняя
    Лояльность банку Наличие зарплатной карты, депозитов, история услуг Высокая для действующих клиентов

    Особое внимание в Узбекистане уделяется:

    • Официальному доходу: Подтверждению через справки (2-НДФЛ) или налоговые данные для самозанятых.
    • Полной кредитной истории: Банки проверяют не только кредиты, но и долги по коммунальным услугам, налогам и штрафам через единые государственные реестры.
    • Показателю долговой нагрузки (ПДН): Это соотношение всех ваших ежемесячных платежей по кредитам к доходу. Комфортным уровнем считается до 30-40%, а превышение 50% значительно снижает шансы на одобрение.

    Важно помнить: даже маленькие микрозаймы влияют на вашу долговую нагрузку и видны банкам в кредитной истории. Несколько активных займов могут создать впечатление финансовой нестабильности.

    💡 Практические стратегии для улучшения вашего скоринга

    Обмануть систему невозможно, но планомерно улучшить свой финансовый профиль — реально. Вот ключевые стратегии.

    1. Следите за кредитной историей и долговой нагрузкой

    Это основа основ. Регулярно проверяйте свою кредитную историю на наличие ошибок. Самый эффективный способ повысить скоринг — снизить показатель долговой нагрузки (ПДН) до уровня 30-40% от дохода. Сделать это можно: — Погасив часть текущих кредитов досрочно. — Рефинансировав несколько займов в один с меньшим платежом. — Закрыв неиспользуемые кредитные карты (они тоже учитываются в расчетах). — Взяв новый кредит на более выгодных условиях в надежной организации, например, специально разработанный для самозанятых.

    2. Планируйте кредиты и избегайте просрочек

    Не подавайте множество заявок в короткий срок — каждый отказ может негативно отразиться в истории[citation:8]. Всегда рассчитывайте свои силы. Перед оформлением кредита воспользуйтесь специальным калькулятором, чтобы точно оценить будущий платеж и его влияние на вашу нагрузку. Ни одной просрочки. Даже один день задержки платежа по кредиту или микрозайму фиксируется и портит репутацию.

    3. Работайте с официальными доходами и становьтесь «своим» для банка

    Подтверждайте доход официальными документами. Для предпринимателей и самозанятых особенно важна стабильность декларируемых доходов за последний год. Чтобы повысить шансы на одобрение серьезного финансирования, например, кредита для развития бизнеса, начните строить отношения с банком заранее: откройте депозит или, что еще лучше, станьте зарплатным клиентом.

    🏆 Партнеры, которые ценят вашу репутацию

    DELTA МКО

    Философия: Прозрачность и честный диалог с клиентом.
    В чем надежность: Строгое соблюдение законодательства, индивидуальный расчет платежеспособности.
    Почему вам спокойно: Четкие условия договора, помощь в выборе оптимального кредитного продукта.

    PULMAKON МКО

    Философия: Доступные кредиты с человеческим отношением.
    В чем надежность: Работа по лицензии, ответственный подход к оценке заемщиков.
    Почему вам спокойно: Помощь в формировании положительной кредитной истории, лояльные условия для новых клиентов.

    BIZNES FINANS МКО

    Философия: Партнерство для роста вашего дела.
    В чем надежность: Легальная деятельность, финансовая устойчивость.
    Почему вам спокойно: Профессиональные консультации, возможность получить крупную сумму под развитие бизнеса.

    ISHONCH МКО

    Философия: Доверие, основанное на ответственности.
    В чем надежность: Социально ориентированное кредитование, поддержка разных слоев населения.
    Почему вам спокойно: Учет индивидуальной ситуации заемщика, программы лояльности для добросовестных клиентов.

    ⚠️ Чего стоит избегать: риски, которые убивают ваш скоринг

    Некоторые действия могут быстро и надолго испортить вашу кредитную репутацию.

    • Просрочки по микрозаймам. Многие думают, что раз сумма небольшая, то и последствий не будет. Это опасное заблуждение. Любая просрочка передается в БКИ и серьезно портит историю. Проценты в МФО высоки, и долг может быстро вырасти.
    • Частые обращения в МФО. Множество активных микрозаймов, даже без просрочек, создают образ человека, который живет в долг и не умеет планировать бюджет. Банки видят в этом высокий риск.
    • Сокрытие долгов. Неоплаченные штрафы, налоги и коммунальные платежи также могут отражаться в кредитной истории и влиять на решение банка.
    • Попытки обмана. Предоставление поддельных справок о доходах гарантирует отказ и попадание в «черный список» банка. Системы проверки эффективны.

    Заключение: Ваш скоринг — это ваша финансовая репутация

    Кредитный скоринг — не абстрактная цифра, а отражение вашей финансовой дисциплины и ответственности. Это репутация, которую вы формируете годами, но которую можно испортить в один день.

    Ключ к успеху — в осознанности и планировании:

    • Регулярно проверяйте свою кредитную историю и следите за долговой нагрузкой.
    • Всегда рассчитывайте свои силы, используя кредитные калькуляторы, и избегайте ненужных займов.
    • Выбирайте надежных финансовых партнеров, которые работают прозрачно и помогают строить ваше благополучие.

    Помните, что высокий скоринговый балл — это не просто пропуск к кредиту. Это доверие финансовой системы, которое открывает двери к лучшим условиям, низким ставкам и, в конечном итоге, к большим возможностям для реализации ваших планов.

    Подробнее
    Берем машину в кредит. Какой вид кредита лучше?
    17.07.2024
    2 минуты

    Берем машину в кредит. Какой вид кредита лучше?

    Купить новенькую машину с единовременной оплатой стоимости сможет не каждый. Часто, ради подобной покупки нужно получить заем на автомобиль в банке или микрокредитной организации. Но тогда стоит задуматься, что выгоднее — целевой кредит или кредит наличными? Давайте разбираться в этом вопросе и рассмотрим плюсы и минусы этих вариантов.

    В чем различие автокредита и потребительского кредита?

    Начнем с классификации этих видов займа. Первый из них (автокредит) нужно отнести к целевым займам. Это значит, что у заемщика есть право взять в банке ссуду только на приобретение транспортного средства и ни на что другое. Это может быть новая машина или бывшая в эксплуатации, но купить ее по программе автокредитования можно только в салонах дилеров, которые состоят в партнерских отношениях с банком-кредитором.

    Выделим главные преимуществ целевого автокредита перед кредитом наличными:

    • маленькие процентные ставки;
    • удобность оформления займа;
    • наличие льгот;
    • интересные предложения от банков-партнеров.

    Получение кредита на автомобиль предполагает залог, которым является транспортное средство, какое Вы приобретаете. Следовательно, банки гарантируют свое погашение займа, поэтому предлагают процентные ставки ниже обычных (в сравнении с автокредитом у кредита наличными они выше в среднем на 5-7%).

    Различия автокредита от потребительского займа

    Преимущественно, отличия данных видов кредитов состоит в целенаправленности предоставляемого банком займа. По программе автокредитования возможно купить только транспортное средство и только у официального дилера. В отличие от автокредита потребительский кредит разрешает приобретать что либо, в том числе и автомобиль. Вдобавок у потребительского кредита нет требований, кто будет продавцом: купить авто можно как с рук, так и в салоне. Касательно процентной ставки у потребительского кредита — она не так выгодна, чем по программе целевого автокредитования.

    Удобство потребительских займов наличными вызвана рядом причин. К ним относятся:

    • можно использовать деньги по своем усмотрению;
    • отсутствует первоначальный взнос и залог;
    • страховка не будет обязательной;
    • тратите куда хотите.

    При получении потребительского займа заёмщик не должен отчитываться перед банком, куда он хочет потратить средства. Когда кредитная сумма допускает, можно приобрести не только автомобиль.

    Окончательный выбор вида кредитования на покупку автомобиля зависит от целей покупки автомобиля. Если Вы планируете покупку новой машины у официального дилера с оформлением КАСКО, то будет лучше оформить автокредит, нежели кредит наличными. Если планируете купить подержанный автомобиль там, где хотите, тогда рассмотрите потребительский заём.

    Подробнее
    Может ли пенсионер взять заем?
    17.07.2024
    1 минут

    Может ли пенсионер взять заем?

    Знаете ли вы, что вы все еще можете взять заем, даже если Вы находитесь на заслуженном отдыхе — пенсии? Ну, конечно, Вы можете! Причём сделать это максимально просто, а пакет документов не потребуется. Нужен только паспорт и банковская карта.

    Широкие предложения для пенсионеров можно найти программах кредитования у банков и микрокредитных организаций. Обобщив существующие предложения, отметим, что:

    • Вы должны быть гражданином Республики Узбекистан, получающим ежемесячную пенсию;
    • Ваш возраст не должен быть более 75 лет;
    • срок кредитования не может превышать 1 года, а зачастую является более кратким;
    • от 5 000 000 сум до 25 000 000 сум — размер суммы, которая будет предоставлена потенциальному заемщику, находящемуся в пенсионном возрасте, напрямую зависит от получаемого им суммы месячных пенсионных выплат;
    • процентная ставка от 14,0 до 18,0 годовых.

    Следует отдельно отметить, что срочная нужда в деньгах не всегда позволяет воспользоваться услугами банков, ведь вопрос будет решаться в течение недели. Тогда на помощь приходят микрокредитные организации. Достаточно заполнить анкету и отправить ее на проверку в сайт МКО, чтобы получить деньги за полчаса на банковскую карту.

    Подробнее
    Микрозаймы для ИП и малого бизнеса
    19.08.2025
    9 минут

    Микрозаймы для ИП и малого бизнеса

    Микрозаймы для ИП и малого бизнеса в Узбекистане: быстрый доступ к оборотному капиталу и развитию

    Ниже — подробный обзор распространённых программ микрофинансирования для предпринимателей: стартовые и отраслевые продукты, решения для самозанятых, а также требования к заёмщику и сравнение условий по банкам. Для наглядности включены примеры расчётов платежей и практические комментарии.

    1. Основные виды микрозаймов для бизнеса

    1.1 Стартовые микрозаймы

    Для начинающих предпринимателей доступны поэтапные стартовые программы. Пример — микрозайм «Первый шаг к бизнесу» для физических лиц от 18 до 60 лет, не имеющих официального дохода от индивидуальной трудовой деятельности. Модель финансирования ступенчатая:

    • Этап 1: сумма до 8 240 000 сум, срок до 36 месяцев, ставка 27–28% годовых.
    • Этап 2: сумма до 20 000 000 сум, срок до 24 месяцев, ставка около 25% годовых.
    • Этап 3: сумма до 30 000 000 сум, срок до 36 месяцев, ставка около 25% годовых.

    Пример платежа (аннуитет): при сумме 8 240 000 сум на 36 мес. под 28% годовых ориентировочный ежемесячный платёж ≈ 340 836 сум. При сумме 20 000 000 сум на 24 мес. под 25% — ≈ 1 067 430 сум. При сумме 30 000 000 сум на 36 мес. под 25% — ≈ 1 192 795 сум.

    Такая ступенчатость помогает начать с малого чека, выстроить кредитную дисциплину, после чего перейти к более крупным лимитам. Обычно требуется минимальный пакет документов и подтверждение целевого использования средств (оборудование, сырьё, аренда).

    1.2 Отраслевые микрозаймы

    Для приоритетных отраслей экономического развития предусмотрены целевые программы. Пример: в ряде банков доступны продукты для сельского хозяйства и солнечной энергетики со ставками от 21% годовых, сроком до 10 лет, суммой до 300 000 000 сум.

    • Финансирование закупки солнечных панелей, инверторов, систем крепления и монтажа.
    • Поддержка сельхозпроекта: семена, капельный полив, техника малой механизации, холодильное оборудование.
    • Повышенные сроки (до 120 месяцев) — удобно для долгой окупаемости капитальных вложений.

    Пример платежа: при сумме 300 000 000 сум на 120 мес. под 21% годовых аннуитетный платёж ≈ 5 997 950 сум/мес. Для проектов с сезонной выручкой стоит обсуждать график с учётом сезонности.

    1.3 Микрозаймы для самозанятых

    Программы формата «Махалля-Бизнес» ориентированы на самозанятых жителей махалли. Лимит — до 30 000 000 сум, срок — до 48 месяцев, ставка — от 27% годовых. Часто предусматривается простая форма обеспечения — страховой полис или поручительство (1–2 поручителя).

    • Подходит для ремесленников, мастеров красоты, курьеров, сервисов доставки, мелкого торговли.
    • Средства направляются на закупку расходных материалов, оборудования, аренду рабочего места, маркетинг.
    • При стабильных поступлениях на карту и аккуратных платежах возможно повышение лимита на следующий цикл.

    📊 2. Условия и требования к заёмщикам

    2.1 Базовые требования

    Большинство банков и МФО предъявляют схожий базовый набор критериев. Ключевые пункты:

    • Возраст заёмщика: от 18 до 60 лет.
    • Наличие гражданства Республики Узбекистан либо зарегистрированный статус предпринимателя/юрлица.
    • Отсутствие активной просрочки и реструктуризаций с невыполненными условиями в других учреждениях.
    • Регистрация ИП или ООО при финансировании предпринимательской деятельности; для самозанятых — подтверждение статуса.
    • Документы: паспорт/ID, ИНН, выписка с банковского счёта, подтверждение адреса, при необходимости — простой бизнес-план с расчётом денежных потоков.

    2.2 Кредитная история и финансовое положение

    Учреждения анализируют кредитную историю через Кредитный информационный аналитический центр (КИАЦ), уделяя внимание дисциплине платежей, количеству открытых обязательств и долговой нагрузке.

    • Общая долговая нагрузка (ОДН): суммарные обязательства по всем кредитам и займам соразмеряются с подтверждаемыми доходами. Практически ориентир — не выходить за рамки разумной доли от ежемесячного дохода, чтобы платежи не «съедали» кассовый поток бизнеса.
    • Порог по совокупной задолженности: многие программы придерживаются внутреннего лимита, при котором общая задолженность заёмщика по рынку не должна быть чрезмерной (ориентир — до 100 000 000 сум для микроформата, зависит от банка и профиля клиента).
    • Денежные потоки: регулярные поступления на карту/счёт, договоры с контрагентами, стабильная выручка по POS — сильные аргументы в пользу одобрения.
    • Обеспечение: страховой полис, поручительство, при больших суммах — залог ликвидных активов. Для микролимитов часто хватает страховки/поручителя.

    Как повысить шанс одобрения: погасить мелкие кредиты до подачи заявки, предоставить выписки с оборотом за 3–6 месяцев, приложить расчёт окупаемости покупки (оборудование, сырьё), указать сезонность (если есть) и разумный запас ликвидности на 2–3 ежемесячных платежа.

    Таблица: Сравнение условий микрозаймов в различных учреждениях Узбекистана

    Учреждение Макс. сумма Срок Ставка Особые условия
    Микрокредитбанк 8,24–30 млн сум до 36 мес 25–28% Трёхэтапная программа для самозанятых и начинающих
    Трастбанк 10–30 млн сум 12–36 мес 24–25% Требуется страховой полис; возможно поручительство
    Hamkorbank до 5 млрд сум до 48 мес от 24% Поддержка начинающих предпринимателей; индивидуальные графики
    Kapitalbank до 300 млн сум до 10 лет от 21% Целевые программы для солнечной энергетики и агросектора

    *Фактические условия зависят от профиля заёмщика, обеспечения, оборотов и внутренней политике банка. Эффективная ставка может отличаться при наличии комиссий и страховки.

    Практика: график платежей, комиссии, страхование

    • Тип графика: аннуитет (равный платёж) удобен для планирования; дифференцированный уменьшает переплату, но выше первые платежи.
    • Комиссии: разовая за выдачу (0–2%), обслуживание счёта, подключение СМС-оповещений. Эти расходы формируют эффективную ставку.
    • Страхование: по микролиниям часто минимально и недорого, но снижает риски и повышает вероятность одобрения.
    • Досрочное погашение: уточняйте штрафы/комиссии; многие программы разрешают частичное досрочное без доплат после 3–6 месяцев.

    Чек-лист: что подготовить перед подачей заявки

    1. Паспорт/ID и ИНН.
    2. Подтверждение статуса: регистрация ИП/ООО или документ о самозанятости.
    3. Выписки по счёту/карте за 3–6 месяцев (движение средств, регулярность поступлений).
    4. Краткий расчёт окупаемости покупки/проекта: сумма, прогноз выручки, срок окупаемости, запас на форс-мажор.
    5. Документы по обеспечению (поручители, полис, залог — при необходимости).

    Микрозайм — удобный инструмент для старта и масштабирования малого дела. Определите реальную потребность (оборудование, сырьё, маркетинг), проверьте долговую нагрузку и соберите документы. Точный расчёт ежемесячного платежа, корректный выбор графика и адекватный запас ликвидности на 2–3 платежа повышают устойчивость бизнеса уже в первый месяц после получения средств.

    3. Сравнение микрозаймов и банковских кредитов — ставки, лимиты, сроки, требования

    3.1 Преимущества микрозаймов

    Скорость — главный аргумент. По микрозаймам решение появляется за несколько дней вместо недель, а в онлайн-канале — иногда в течение рабочих часов. Порог входа ниже: пакет документов компактнее, требования к оборотам и длительности истории мягче. Для начинающих предпринимателей это шанс запустить продажи без долгих пауз: закупка первой партии, аренда, маркетинг — именно эти статьи чаще закрывают микролиниями до 30–300 млн сум в зависимости от программы.

    3.2 Недостатки микрозаймов

    Цена ресурса выше. Процентные ставки по микрофинансированию обычно превышают классические банковские кредиты на 2–8 п.п., лимиты скромнее, а срок короче. Из-за компактного горизонта погашения нагрузка на денежный поток повышается, поэтому планирование кассовых разрывов требуется особенно тщательно. Если проект капиталоёмкий и окупаемость тянется 36–60 месяцев, лучше рассмотреть кредитную линию МСБ или льготную отраслевую программу.

    Параметр Микрозайм (МФО/банк) Банковский кредит МСБ Комментарий для ИП
    Время решения 1–3 рабочих дня, иногда 4–8 часов 5–15 рабочих дней Уместно при срочной закупке или закрытии кассового разрыва
    Лимит от 5 до 300 млн сум от 100 млн до 5 млрд сум и выше Для старта и оборотки — микрозайм; для масштабирования — кредит
    Срок 6–36 месяцев, иногда до 48 24–84 месяца Длинные проекты лучше финансировать классическим кредитом
    Ставка ~24–30% годовых ~14–26% годовых, в льготных программах ниже Сравнивайте не номинал, а эффективную стоимость с комиссиями и страхованием
    Документы Компактный пакет Расширенный пакет, финансовая отчётность Микрозайм проще собрать за 1 день
    Обеспечение Полис, поручители; залог по крупным чекам Залог + поручительство При суммах до 30 млн сум часто достаточно страховки

    💡 4. Альтернативные варианты финансирования — кредиты МСБ, льготные программы, оборотные линии

    4.1 Кредиты для малого и среднего бизнеса

    Банковские кредиты остаются надёжной альтернативой, когда проект требует горизонта 24–48 месяцев и выше. Примером служат рыночные продукты со ставками порядка 24–30% в сумах, лимитами до 300 000 000 сум без жёсткого залога в отдельных программах, а также краткосрочные решения до 12 месяцев под рыночный номинал в нацвалюте или 14% в долларах США для торговли. Подобные продукты ориентированы на оборотный капитал и гибкую настройку графика.

    4.2 Специализированные бизнес-программы

    Для отдельных категорий предпринимателей встречаются специальные линии: помощь малому бизнесу, программы для АПК, солнечной энергетики, ремесленников. Лимиты доходят до 300 000 000 сум, срок — до 7 лет, ставка — от 18% годовых при участии партнёрских фондов и гарантий. Такие решения подходят под капиталоёмкие закупки с долгой окупаемостью: холодильные мощности, СЭС, технологическое оборудование.

    🏛️ 5. Государственная поддержка и регулирование — микрофинансовые организации, защита потребителей, льготы

    5.1 Законодательная база

    Работа микрофинансовых организаций регулируется национальным законодательством: требования к лицензированию, раскрытию условий и управлению рисками направлены на прозрачность рынка и защиту прав заёмщиков. Внутренние лимиты по суммам и ставкам контролируются комплаенсом, а правила информирования клиента по полисам и комиссиям фиксируются в договоре и индивидуальных условиях. Для ИП полезно внимательно читать разделы о полной стоимости кредита, порядке досрочного погашения и возможных штрафах.

    5.2 Программы поддержки

    Государственные инициативы снижают стоимость заёмных средств: субсидирование процентной ставки, частичные гарантии, приоритетные отраслевые линии. В результате для предпринимателя итоговая ставка может быть на 2–6 п.п. ниже рыночной, а требования к залогу — мягче. На практике это шанс профинансировать оборудование или расширение штата без перегрузки ежемесячных платежей.

    💎 6. Рекомендации для предпринимателей — выбор микрозайма, стоимость, график погашения

    6.1 Выбор оптимального продукта

    Начните с цели: стартовый капитал на 3–6 месяцев, оборотные средства на цикл закупки, либо оборудование с горизонтом окупаемости 18–36 месяцев. Далее сопоставьте сумму, срок и реальный денежный поток. При ежемесячной чистой прибыли 6 000 000 сум безопасно направлять на платёж не более 35–45% — то есть 2,1–2,7 млн сум. Сравните предложения по эффективной стоимости: к номинальной ставке добавьте комиссию за выдачу, страхование, смс-сервис. Если продукты похожи, выбирайте вариант с правом бесплатного досрочного погашения и прозрачным графиком.

    6.2 Подготовка к получению финансирования

    Ведите аккуратную финансовую учётность даже при упрощённом режиме: выписки по счёту, кассовую книгу, акты. Погашайте текущие мелкие кредиты до подачи новой заявки — это улучшит скоринговый профиль и снизит долговую нагрузку. Изучите 2–3 учреждения и подайте заявки параллельно, но избегайте десятков запросов за раз: лишние проверки могут ухудшить кредитный рейтинг. Подготовьте короткий план на 1 страницу: зачем нужны деньги, какая маржа по проекту, как выглядит календарь погашений на ближайшие 6–12 месяцев.

    🔮 9. Перспективы микрофинансирования в Узбекистане — диджитализация, быстродействие, нишевые продукты

    Рынок ускоряется за счёт цифровых витрин и автоматического скоринга. Онлайн-заявки обрабатываются 24/7, а дистанционная идентификация сокращает визиты в офис до минимума. Ожидается рост нишевых программ: для ремесленников, сервисной экономики, «зелёных» проектов. При поддержке государства стоимость ресурсов постепенно снижается, а доступность финансирования для ИП и микробизнеса растёт. Предприниматели выигрывают время и получают удобный инструмент планирования оборотки.

    Заключение — как использовать микрозайм для роста бизнеса

    Микрозаймы для ИП и малого бизнеса в Узбекистане — рабочий инструмент, если цель понятна, сумма сопоставима с денежным потоком, а график не ломает операционную деятельность. Анализируйте эффективную ставку, перепроверяйте комиссии и условия досрочного погашения, держите резерв на 2–3 ежемесячных платежа. За актуальными параметрами обращайтесь напрямую в банки и микрофинансовые организации: на их официальных сайтах публикуются свежие лимиты, ставки и требования к заёмщикам. Взвешенное решение сегодня экономит десятки часов и миллионы сум завтра.

    Подробнее
    Рассрочка на автомобиль в Узбекистане
    02.12.2025
    5 минут

    Рассрочка на автомобиль в Узбекистане

    Введение: Мечта о машине — реальность с авторассрочкой

    Мечта о собственном автомобиле становится все более достижимой для жителей Узбекистана благодаря развитию программ авторассрочки. Этот финансовый инструмент позволяет стать владельцем нового или подержанного транспортного средства без необходимости единовременной оплаты всей его стоимости.

    В отличие от классического автокредита, рассрочка часто предлагается под низкий или даже нулевой процент, что делает покупку более выгодной. Мы детально разберем все аспекты этого процесса — от ключевых предложений на рынке до тонкостей выбора, чтобы вы могли уверенно подойти к приобретению автомобиля.

    🚗 Текущие предложения по авторассрочке в Узбекистане

    Рынок авторассрочки в Узбекистане динамично развивается, предлагая потребителям выбор из множества программ. Основные предложения представлены официальными дилерами и банками-партнерами.

    Участник рынка Модели автомобилей Ключевые условия
    Chevrolet Uzbekistan Onix Первоначальный взнос от 50%, срок выплат до 30 месяцев. Количество машин по спецусловиям часто ограничено.
    UzAuto Motors Damas, Tracker, Onix Беспроцентная рассрочка или льготные кредиты (условия могут меняться).
    Частные продавцы (вторичный рынок) Различные модели Индивидуальные условия, предлагаемые напрямую продавцом.

    Важная тенденция: В последнее время наблюдается постепенный переход от чистой беспроцентной рассрочки к льготным автокредитам с процентными ставками от 18.9% годовых. Программы часто носят акционный характер, поэтому условия и наличие автомобилей требуют уточнения в официальных дилерских центрах.

    ⚖️ Сравнительный анализ: рассрочка vs классический автокредит

    При выборе способа финансирования покупки автомобиля важно понимать принципиальную разницу между двумя основными инструментами.

    Ключевое преимущество рассрочки

    • Низкая или нулевая переплата: Основное отличие — отсутствие или минимальный размер процентов за пользование средствами.
    • Прозрачность: В условиях обычно нет скрытых комиссий, вы платите цену, близкую к стоимости автомобиля по прайсу.
    • Природа сделки: Рассрочка — это форма отсрочки платежа между покупателем и продавцом (дилером).

    Особенности классического автокредита

    • Высокие процентные ставки: В Узбекистане ставки по автокредитам варьируются от 22.5% до 33% годовых, что существенно увеличивает итоговую стоимость.
    • Дополнительные условия: Банк может требовать страхование риска невозврата (до 1.5% от суммы ежегодно) и другие платежи.
    • Гибкость при досрочном погашении: Может оказаться выгоднее, если вы планируете быстро погасить заем.

    Практический вывод: Рассрочка — лучший выбор для тех, кто не хочет переплачивать и планирует следовать стандартному графику платежей. Однако стоит внимательно изучать договор, чтобы под видом рассрочки вам не предложили кредитный продукт с замаскированными платежами.

    📄 Требования к заемщикам и процедура оформления

    Процедура оформления рассрочки требует соответствия критериям банка или дилера и подготовки документов.

    Основные требования к заемщику:

    • Гражданство Республики Узбекистан.
    • Достижение совершеннолетия (18 лет).
    • Наличие положительной кредитной истории и отсутствие просроченных задолженностей.
    • Подтвержденный доход, позволяющий обслуживать новый платеж.

    Процесс оформления:

    1. Выбор автомобиля и программы. Определитесь с моделью и изучите все доступные варианты финансирования.
    2. Подача заявки. Заполните анкету в отделении банка или у официального дилера.
    3. Сбор документов. Обычно требуется паспорт или ID-карта, документы, подтверждающие доходы за последние 6-12 месяцев, и договор с автосалоном.
    4. Рассмотрение заявки. Решение принимается от нескольких часов до нескольких дней.
    5. Подписание договора. Внимательно изучите график платежей, размер первоначального взноса, срок, условия страхования и возможность досрочного погашения.

    🔍 Практические рекомендации по выбору программы

    Чтобы выбрать оптимальную программу, необходимо тщательно анализировать условия и планировать бюджет.

    На что обратить внимание:

    • Итоговая сумма выплат: При рассрочке общая сумма не должна превышать стоимость авто. Если есть переплата — это кредит.
    • Размер первоначального взноса: Может колебаться от 15% до 70%. Чем он выше, тем ниже ежемесячный платеж.
    • Срок рассрочки: Более длительный срок снижает ежемесячную нагрузку, но требует проверки на наличие дополнительных комиссий.
    • Возможность досрочного погашения: Уточните, есть ли штрафы за досрочное закрытие договора.
    • Страхование: Выясните, какие виды страхования обязательны, а какие — дополнительные.

    Перед подписанием договора внимательно изучите каждый пункт, особенно мелкий шрифт. Финансовые консультанты рекомендуют обращаться за рассрочкой только к официальным дилерам, сотрудничающим с проверенными банками, и избегать сомнительных предложений от частных лиц.

    Если вам нужны средства для первоначального взноса, рассмотрите альтернативные варианты, например, получение микрозайма под залог имеющегося автомобиля. Однако помните, что это увеличит вашу общую долговую нагрузку.

    🏆 Надежные финансовые партнеры на рынке Узбекистана

    DELTA МКО

    Надежность: Строгое соблюдение законодательства РУз.
    Особенность: Прозрачные условия и ответственный подход к клиентам.

    PULMAKON МКО

    Надежность: Работа по лицензии, финансовая устойчивость.
    Особенность: Специализация на микрозаймах, лояльные условия для новых клиентов.

    BIZNES FINANS МКО

    Надежность: Лицензия №46 от 12.03.2022.
    Особенность: Крупные суммы, бизнес-консультации, индивидуальный график.

    ISHONCH МКО

    Надежность: Лицензия №67 от 18.07.2023.
    Особенность: Социально ответственное кредитование, система скоринга, льготы для пенсионеров.

    Cash U МКО

    Надежность: Лицензия №62 от 05.05.2023.
    Особенность: Круглосуточная поддержка, мгновенные переводы, кэшбэк за своевременное погашение.

    PULLOL МКО

    Надежность: Лицензия №105 от 22.11.2024.
    Особенность: Гибкие условия обеспечения, экспресс-оценка залога.

    PULMAN МКО

    Надежность: Лицензия №54 от 30.01.2023.
    Особенность: Залог с правом пользования, страхование имущества, рефинансирование.

    KAPITALBANK

    Надежность: Полное соответствие требованиям ЦБ РУз.
    Особенность: Банковские гарантии, интеграция с госсистемами, преференции для зарплатных клиентов.

    Заключение: Осознанный выбор — путь к выгодной покупке

    Авторассрочка в Узбекистане — это реальный инструмент для приобретения автомобиля с минимальной переплатой или без нее. Однако рынок постоянно меняется: классическую рассрочку постепенно замещают льготные кредиты, а наиболее выгодные условия, как правило, действуют в рамках ограниченных акций на автомобили отечественного производства.

    Чтобы сделать правильный выбор, следуйте простому алгоритму:

    1. Изучите рынок. Сравните все доступные программы от официальных дилеров и банков.
    2. Внимательно читайте договор. Проверьте итоговую сумму выплат, размер всех платежей и отсутствие скрытых комиссий.
    3. Реально оцените свой бюджет. Рассчитайте, не будет ли новый платеж чрезмерной нагрузкой. Помните, что долговая нагрузка не должна превышать 50-70% от дохода.
    4. Проверяйте репутацию. Работайте только с официальными дилерами и проверенными финансовыми партнерами.
    5. Используйте свое право. Не бойтесь задавать вопросы и уточнять все непонятные моменты перед подписанием документов.

    Помните, что грамотный подход к финансированию и осознанный выбор — это залог не только выгодной покупки, но и долгосрочной финансовой стабильности.

    Подробнее

    Мы используем файлы cookie. Чтобы улучшить работу сайта и предоставить вам больше возможностей. Продолжая использовать сайт, вы соглашаетесь с условиями использования cookie.