Кредиты в ломбардах Узбекистана: все, что Вам нужно знать - Zaimer.uz - финансовый супермаркет

Кредиты в ломбардах Узбекистана: все, что Вам нужно знать

Время прочтения 2 минуты
Кредиты в ломбардах Узбекистана: все, что Вам нужно знать

Содержание

    Фильмы и телепередачи создали ошибочное представление о подозрительной деятельности ломбардов. На самом деле, деятельность ломбардов, строго контролируются государственными регулирующими органами и это один из самых быстрых м простых способов получения денег.

    Процентная ставка в ломбардах

    Ломбарды рассчитывают ежедневно взимаемые проценты, учитывая индивидуальные правила, прописанные в договоре. Можно вычислить лишь среднюю цифру. Обычно она составляет 0,3% в день. Существуют организации, которые предоставляют ссуду под высокий процент, который составляет от 0,5 до 0,8%.

    Процедура получения кредита в ломбарде

    • Вы приносите в ломбард ценный предмет;
    • Ломбард оценивает его стоимость и в пределах этой суммы выдает вам деньги;
    • Вы получаете залоговый билет (карту), который состоит из двух частей: индивидуальные условия займа и информация о залоге. В таблице указывается размер кредита, срок погашения, процентная ставка, наименование и описание заложенного предмета, стоимость его оценки.

    Что можно сдать в ломбард?

    В ломбарде необходимая сумма денег может быть выдана под залог:

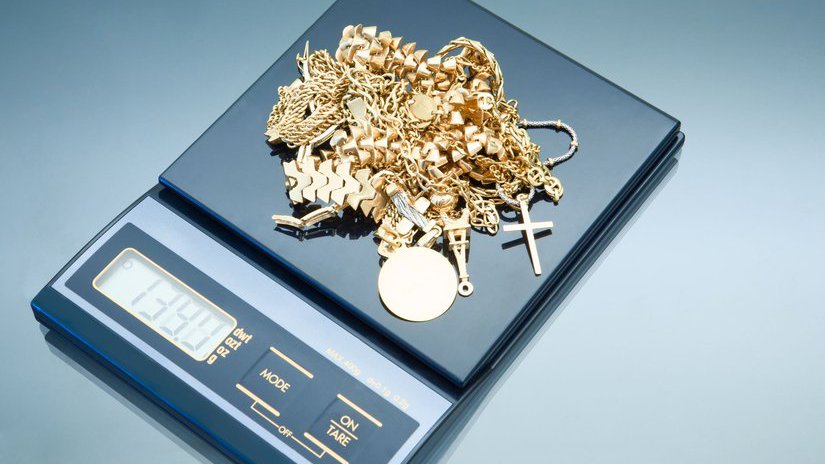
    • ювелирных изделий;
    • предметов антиквариата;
    • бытовой и оргтехники;
    • часов от известных мировых брендов.

    Заложить ювелирные украшения – наиболее практичный способ быстрого получения кредита под проценты. Тем более, их всегда можно выкупить.

    Сроки кредитов в ломбардах

    Согласно действующему законодательству Республик Узбекистан, ломбарды предоставляют гражданам краткосрочные (на срок не свыше трех месяцев) кредиты под залог в виде заклада движимого имущества, предназначенного для личного потребления.

    Что будет, если не выкупить заложенную ценность в ломбарде?

    В случае невозвращения в установленный срок суммы кредита, обеспеченного залогом вещей в ломбарде, ломбард вправе на основании исполнительной надписи нотариуса по истечении льготного месячного срока продать это имущество в порядке, установленном для реализации заложенного имущества.

    После этого требования ломбарда к залогодателю погашаются, даже если сумма, вырученная при реализации заложенного имущества, недостаточна для их полного удовлетворения.
    Вас могут заинтересовать

    Как получить кредит без официального трудоустройства в Узбекистане
    06.08.2025
    5 минут

    Как получить кредит без официального трудоустройства в Узбекистане

    Как получить кредит без официального трудоустройства в Узбекистане

    Введение

    В Узбекистане около 48% трудоспособного населения работает неофициально. Это создает серьезные проблемы при обращении в банк за кредитом. Без справки о доходах и трудового договора многие заемщики получают отказ, даже имея стабильный заработок.

    Основные препятствия, с которыми сталкиваются соискатели:

    • Невозможность подтвердить уровень доходов документально
    • Отсутствие записи в трудовой книжке
    • Высокие требования банков к формальному статусу заемщика

    Но ситуация меняется. С июня 2025 года Нацбанк Узбекистана разрешил кредитным организациям использовать альтернативные методы оценки платежеспособности. Это открывает новые возможности для тех, кто работает без официального оформлен

    Как получить кредит без трудового договора в Узбекистане: проверенные способы 2025

    Альтернативные методы кредитования: как банки оценивают платежеспособность без справок

    Современная банковская система Узбекистана постепенно отходит от жестких требований к официальному трудоустройству. С июня 2025 года крупнейшие финансовые учреждения начали внедрять инновационные системы оценки заемщиков. Вместо стандартной справки 2-НДФЛ теперь достаточно подтвердить финансовую дисциплину через анализ расходов.

    Какие данные учитываются при альтернативном скоринге

    Банковские алгоритмы тщательно анализируют финансовое поведение потенциальных заемщиков. Ежемесячные платежи за коммунальные услуги должны составлять не менее 15% от запрашиваемого кредитного лимита. Операции по дебетовым картам рассматриваются за последние 9-12 месяцев, при этом среднемесячный оборот должен превышать 3 млн сумов для небольших займов.

    Особое внимание уделяется регулярности платежей. Даже единичная просрочка по штрафам ГАИ или налогам может снизить кредитный рейтинг на 20-30 баллов. Некоторые банки дополнительно запрашивают данные о наличии сберегательных счетов или инвестиционных вкладах.

    Финансовые организации Узбекистана: условия кредитования без подтверждения дохода

    Организация Тип Макс. сумма Срок Ставка
    Delta Credit МКО №28 50 млн сум 24 мес от 25%
    Pulmakon Finance МКО 100 млн сум 18 мес от 25%
    Biznes Finans МКО №46 200 млн сум 24 мес от 25%
    Ishonch Credit МКО №67 200 млн сум 36 мес от 25%
    CashU Microcredit МКО №62 200 млн сум 24 мес от 25%
    Pullol Finance МКО №105 50 млн сум 24 мес от 25%
    Pulman Credit МКО №54 100 млн сум 36 мес от 25%
    Kapitalbank Банк 50 млн сум 24 мес от 25%

    Как увеличить шансы на одобрение кредита

    Финансовые эксперты рекомендуют за 3-6 месяцев до подачи заявки начать формировать положительную кредитную историю. Регулярные переводы между своими счетами, своевременная оплата мобильной связи и интернета через банковские приложения повышают рейтинг платежеспособности.

    Для заемщиков без трудовой книжки особенно важно поддерживать стабильный остаток на счетах. Среднемесячный баланс в 2-3 млн сумов демонстрирует финансовую стабильность лучше любых устных заверений. Некоторые банки учитывают даже наличие страховых продуктов или участие в пенсионных программах.

    Важные нюансы кредитования без трудоустройства

    С 2025 года Центральный банк Узбекистана обязал все финансовые организации указывать полную стоимость кредита в договорах. Это включает не только процентную ставку, но и все сопутствующие комиссии. Средняя эффективная ставка по микрозаймам составляет 42-49% годовых, что почти в два раза выше банковских предложений.

    При оформлении залогового кредита стоит учитывать дополнительные расходы. Независимая оценка имущества обходится в 200-500 тысяч сумов, нотариальное заверение договора — еще 1-1.5% от суммы займа. Страховка залога добавляет 0.5-1.2% ежегодно.

    Требования к заемщикам и необходимые документы для кредита без подтверждения дохода

    Банки и микрофинансовые организации Узбекистана устанавливают четкие критерии для клиентов без официального трудоустройства. Минимальный возраст составляет 21 год, при этом верхняя граница отличается для мужчин (60 лет) и женщин (55 лет). Эти ограничения связаны с требованиями пенсионного законодательства и снижением рисков для кредиторов.

    Базовый пакет документов включает национальный паспорт и идентификационный налоговый номер. При оформлении залоговых кредитов дополнительно потребуется технический паспорт на имущество. Семейные заемщики должны быть готовы предоставить свидетельство о браке, особенно если супруг выступает созаемщиком.

    Тип кредита Обязательные документы Дополнительные требования
    Альтернативный скоринг Паспорт, ИНН, выписка по банковскому счету 6+ месяцев активного использования карты
    Залоговый кредит Техпаспорт на имущество, оценка стоимости Страховка залогового имущества
    Кредит для самозанятых Свидетельство о регистрации, налоговые отчеты Минимум 3 месяца деятельности

    Финансовые риски и практические советы по безопасному кредитованию

    Процентные ставки для заемщиков без подтвержденного дохода значительно выше стандартных предложений. В банках они начинаются от 24% годовых, в микрофинансовых организациях достигают 49%. Такой разрыв обусловлен повышенными рисками для кредиторов и необходимостью компенсировать возможные потери.

    Защита от мошенничества начинается с проверки лицензии кредитора на сайте Центрального банка Узбекистана. Система One-ID позволяет установить самозапрет на получение кредитов, что особенно актуально при утере паспорта или краже персональных данных. В 2024 году этой функцией воспользовались более 120 тысяч граждан.

    Финансовые эксперты рекомендуют тщательно оценивать свои возможности перед оформлением кредита. Ежемесячный платеж не должен превышать 35% от реального дохода. Неофициальные кредиторы часто предлагают заманчивые условия, но используют противозаконные методы взыскания долгов, включая угрозы и шантаж.

    Поэтапная инструкция по получению кредита без трудового договора

    Первый шаг — проверка кредитной истории через Единое кредитное бюро. Эта услуга стала доступной онлайн с 2023 года и занимает не более 15 минут. Ошибки в отчете могут снизить шансы на одобрение, поэтому их нужно исправить заранее.

    Подготовка документов зависит от выбранного способа кредитования. Для альтернативного скоринга потребуются выписки по банковским картам за последние 6-12 месяцев. Залоговое кредитование требует проведения независимой оценки имущества, которая стоит от 200 тысяч сумов.

    Выбор кредитора должен основываться на сравнении минимум 3-5 предложений. Особое внимание стоит уделить скрытым комиссиям и штрафным санкциям. Подача заявки через интернет-банкинг увеличивает вероятность одобрения на 18% по сравнению с офисным посещением.

    Альтернативные финансовые решения вместо банковского кредита

    Государственные жилищные программы предлагают субсидии на строительство под 14% годовых. Эти условия доступны для молодых семей и граждан, стоящих в очереди на улучшение жилищных условий. В 2025 году бюджет проекта составил 1.2 триллиона сумов.

    Крупные работодатели иногда предоставляют корпоративные кредиты сотрудникам. Ставки по таким программам обычно на 5-7% ниже рыночных. Краудфандинговые платформы позволяют собрать необходимую сумму без процентов, но требуют убедительного обоснования потребности.

    Заключительные выводы и стратегия действий

    Получение кредита без официального трудоустройства требует тщательной подготовки и понимания всех рисков. Наиболее надежными вариантами остаются залоговое кредитование и программы для самозанятых. Альтернативный скоринг открывает новые возможности, но пока доступен не во всех банках.

    Первым шагом должно стать оформление самозанятости или сбор документов, подтверждающих платежеспособность. Микрозаймы стоит рассматривать только для небольших сумм на короткий срок. Независимо от выбранного способа, важно реалистично оценивать свою финансовую нагрузку и иметь резервный план на случай непредвиденных обстоятельств.

    Подробнее
    Что такое халяльная рассрочка и чем она отличается от кредита?
    02.12.2025
    6 минут

    Что такое халяльная рассрочка и чем она отличается от кредита?

    Введение: Халяльная рассрочка — финансовая этика в действии

    Халяльная рассрочка — это способ купить товар в рассрочку, организованный в строгом соответствии с принципами исламского права. Ключевое отличие от обычного кредита — полное отсутствие процентов (риба) и скрытых платежей. Покупатель платит фиксированную сумму в конкретные даты, которая известна с самого начала сделки.

    Такой механизм чаще всего реализуется через договор купли-продажи с наценкой (мурабаха) и строится на двух столпах: полной прозрачности цифр и отсутствии начисляемых процентов. Мы подробно разберем, как отличить эту финансовую модель от обычного кредита и на что обратить внимание при выборе.

    ✅ Короткий ответ: Может ли рассрочка быть халяльной?

    Да, может, но только при строгом соблюдении нескольких условий.

    Рассрочка считается халяльной, если:

    • Общая сумма к уплате известна покупателю заранее.
    • Сделка оформлена как купля-продажа с фиксированной наценкой или договор лизинга.
    • В договоре отсутствуют проценты и штрафные санкции, которые по своей сути являются ростовщичеством.
    • Все условия о стоимости, наценке и графике платежей прозрачны и зафиксированы с момента заключения договора.

    В экономическом смысле халяльная схема заменяет плавающую процентную ставку на фиксированную торговую маржу — в этом и заключается основная практическая разница.

    ⚖️ Принципы и механизмы исламского финансирования

    В основе халяльной рассрочки лежит шариатский запрет риба — запрет на любое увеличение денежной суммы в долговых отношениях, трактуемое как ростовщичество.

    Чтобы обойти этот запрет при покупке в рассрочку, применяются торговые конструкции. Самый распространенный механизм — Мурабаха:

    1. Финансовая организация (банк или МФО) сначала сама покупает товар, нужный клиенту.
    2. Затем перепродает его клиенту по цене, которая включает:
      • Стоимость товара.
      • Согласованную, фиксированную наценку (маржу).
    3. Клиент выплачивает эту итоговую сумму по согласованному графику.

    Другие допустимые схемы включают Иджара (лизинг, где право собственности остается у финансиста) и Мудараба (инвестиционное партнерство с разделением прибыли). Для розничных покупок товаров Мурабаха является наиболее прозрачным и распространенным инструментом.

    Важный признак: Если продавец или финансист не принимает на себя риски владения товаром до его передачи вам, или если «переплата» привязана к плавающей ставке — такая сделка лишь имитирует халяль и является обычным кредитом под проценты.

    🆚 Халяльная рассрочка vs. Обычный кредит: ключевые отличия

    Чтобы сделать осознанный выбор, важно понимать принципиальную разницу между двумя моделями.

    Халяльная рассрочка

    • Основа: Договор купли-продажи или лизинга.
    • Переплата: Фиксированная торговая наценка (маржа). Известна заранее и не меняется.
    • Сумма долга: Остается неизменной на весь срок.
    • Штрафы: В истинно халяльной модели штрафы, обогащающие кредитора, недопустимы.
    • Пример: Товар за 3 000 000 сумов продается в рассрочку за 3 600 000 сумов. Вы платите 12 раз по 300 000 сумов. Переплата 600 000 сумов — это фиксированная маржа.

    Обычный кредит

    • Основа: Кредитный договор (ссуда денег).
    • Переплата: Проценты, начисляемые на остаток долга. Общая сумма может меняться.
    • Сумма долга: Уменьшается по мере погашения, но на остаток начисляются проценты.
    • Штрафы: При просрочке начисляются пени и проценты, увеличивая долг.
    • Пример: Банк выдает кредит 3 000 000 сумов под 2% в месяц. Платеж состоит из части долга и процентов. Итоговая сумма зависит от графика и может быть выше, чем при фиксированной марже.

    При использовании любого кредитного продукта для планирования бюджета настоятельно рекомендуется использовать кредитный калькулятор.

    🔍 Чек-лист: Как проверить, что рассрочка действительно халяльная?

    Проверка должна быть тщательной и начинаться с детального изучения договора.

    Изучите договор — в нем должно быть четко указано:

    • Общая цена товара при рассрочке в абсолютной сумме (не только ежемесячный платеж).
    • Подробный график платежей с датами и фиксированными суммами.
    • Условия досрочного погашения без скрытых комиссий или «штрафов-процентов».
    • Отсутствие терминов «проценты», «ежедневная пеня», «ставка в %».
    • Положение о том, кто несет риски повреждения товара до полной оплаты.

    Запросите у продавца или финансиста:

    1. Расчет переплаты в абсолютных суммах, а не в процентах годовых.
    2. Подтверждение соответствия нормам Шариата — например, заключение внутреннего шариатского комитета компании или внешнего религиозного совета.
    3. Образец типового договора до момента оформления сделки.

    Если для вас критически важен халяль-статус, разумно проконсультироваться с компетентным религиозным авторитетом, показав ему итоговый договор и расчеты.

    🏢 Обзор предложений партнеров: на что обратить внимание

    Важно понимать, что большинство финансовых организаций в открытых материалах описывают стандартные кредитные продукты с процентами. Публичной отметки «халяль» у них может не быть. В таблице ниже — обзор партнеров и ключевые рекомендации по запросу информации.

    Партнёр Основные предложения Что уточнить при запросе халяльной рассрочки
    PULMAKON МКО Микрозаймы, публичные условия и тарифы. Запросить образец договора и расчет переплаты в абсолютных суммах. Уточнить наличие шариатского заключения.
    BIZNES FINANS МКО Микрокредитование, публичные процентные ставки. Попросить расчет «рассрочки без процентов» на конкретный товар. Проверить формулировки о штрафах.
    ISHONCH МКО Розничная рассрочка в магазинах техники. Узнать, кто является кредитором в сделке (магазин или банк-партнер) и запросить оферту.
    Cash U МКО Микрозаймы, сеть отделений. Запросить детальный расчет переплаты и типовой договор для проверки на прозрачность.
    PULLOL МКО Кредиты, в том числе под залог. Уточнить, как рассчитывается переплата: в процентах или фиксированной сумме. Требовать расчет в абсолютных цифрах.
    PULMAN МКО Займы под залог авто, онлайн-кредиты. При оформлении рассрочки выяснить, возможна ли схема «купи-продай» с фиксированной ценой, а не стандартный кредит.
    KAPITALBANK Широкий спектр кредитных продуктов (потребительские, автокредиты). Спросить о наличии специальных исламских финансовых продуктов или «исламских окон».

    **Важно:** Открытая публикация ставок и условий чаще указывает на классические процентные продукты. Чтобы подтвердить халяль-статус, необходимо напрямую обращаться к партнеру с четкими вопросами.

    📝 Пошаговое руководство по выбору и оформлению

    Следуйте этому алгоритму, чтобы сделать осознанный выбор и обезопасить себя от скрытых условий.

    Шаг 1: Запросите документы.
    Попросите у продавца/партнера типовой договор рассрочки и детальный расчет всех платежей по выбранному товару. Настаивайте на том, чтобы суммы были указаны в абсолютных цифрах.

    Шаг 2: Проведите аудит договора.
    Убедитесь, что в тексте нет слов «проценты» или «плавающая ставка». Если они есть, требуйте альтернативный вариант с фиксированной маржой или отказывайтесь от сделки.

    Шаг 3: Уточните схему.
    Выясните, кто является кредитором: сам магазин (тогда это может быть торговая рассрочка) или сторонняя МКО/банк (это с высокой вероятностью классический кредит).

    Шаг 4: Запросите подтверждение.
    Спросите о наличии шариатского заключения на этот финансовый продукт. При его отсутствии тщательно взвесьте риски.

    Шаг 5: Проконсультируйтесь.
    В сложных или дорогостоящих случаях покажите итоговый договор и расчеты независимому финансовому консультанту или религиозному авторитету.

    ✉️ Шаблон запроса для партнера

    Используйте этот текст как основу для официального обращения к финансовой организации.

    Уважаемые [название компании]!

    Прошу предоставить следующую информацию в рамках рассмотрения возможности оформления рассрочки на покупку товара [название товара или категория]:

    1. Типовую форму договора рассрочки.
    2. Детальный расчет сумм по каждому платежу в абсолютных суммах (в сумах), с указанием общей стоимости товара при рассрочке и размера переплаты.
    3. Информацию о наличии шариатского заключения или внутреннего шариатского совета, подтвердившего соответствие данного продукта принципам халяль.
    4. Пример расчета выплат при досрочном погашении.

    Прошу направить ответ и указанные документы по электронной почте.

    С уважением,
    [Ваше ФИО и контактные данные]

    Заключение: Осознанный выбор — залог спокойствия

    Халяльная рассрочка — это реальный и этичный финансовый инструмент, основанный на принципах прозрачности, справедливости и отсутствия ростовщичества. Ее суть заключается не в том, чтобы просто избежать слова «процент», а в построении сделки на основе реальной торговли с фиксированной и известной заранее наценкой.

    Ключевые выводы:

    • Главный критерий — фиксированная итоговая цена, а не плавающие проценты.
    • Требуйте у партнеров полной прозрачности: расчеты в сумах, а не в процентах, и полный текст договора до подписания.
    • Большинство организаций работают по классическим схемам. Халяльный продукт нужно искать целенаправленно, задавая прямые вопросы.
    • Не полагайтесь на рекламные слоганы. Ваша главная защита — внимательное изучение договора и понимание механики сделки.

    Помните, что финансовая осознанность и стремление следовать своим убеждениям заслуживают уважения. Вооружившись знаниями из этого руководства, вы сможете делать выбор уверенно, отличая этичное финансирование от замаскированного ростовщичества.

    Подробнее
    Советы как быстро погасить микрозайм в Узбекистане
    02.12.2024
    3 минуты

    Советы как быстро погасить микрозайм в Узбекистане

    Быстро погасить микрозайм имеет несколько важных преимуществ для заемщика:

    • Финансовая выгода: Экономия на процентах и штрафах.
    • Кредитная история: Положительное влияние на кредитный рейтинг в Узбекистане.
    • Спокойствие и уверенность: Избежание стресса, связанного с долгами.

    Рассмотрим каждый пункт подробнее:

    Финансовая выгода: Когда вы быстро погашаете микрозайм, вы существенно экономите на процентах. Микрозаймы обычно имеют высокие процентные ставки, и чем дольше вы не погашаете долг, тем больше платите. Кроме того, вы избегаете штрафов за просрочку, которые могут значительно увеличить сумму долга.

    Кредитная история: В Узбекистане, как и во многих других странах, ведется учет кредитной истории заемщиков. Своевременно погасить микрозайм положительно влияет на ваш кредитный рейтинг. Это может помочь вам в будущем при получении более крупных кредитов, например, на покупку автомобиля или недвижимости.

    Спокойствие и уверенность: Наличие непогашенного долга часто вызывает стресс и беспокойство. Быстрое погашение микрозайма позволяет вам избавиться от этого психологического груза и чувствовать себя более уверенно в финансовом плане.

    Эффективные советы как погасить микрозайм быстро

    Чтобы быстро погасить долг рекомендуется следовать следующим советам:

    Совет Описание
    Составьте бюджет Проанализируйте доходы и расходы, выделите максимально возможную сумму на погашение
    Ищите дополнительные источники дохода Подработка, фриланс, продажа ненужных вещей
    Рефинансирование Возможность рефинансировать микрозайм под более низкий процент в другом банке или МФО Узбекистана
    Досрочное погашение Узнайте условия досрочного погашения в вашей МФО и используйте эту возможность
    Переговоры с кредитором В случае финансовых трудностей, обратитесь в МФО для обсуждения отсрочки или реструктуризации долга

    Составьте бюджет: Это первый и важнейший шаг. Тщательно проанализируйте свои доходы и расходы. Определите, какую максимальную сумму вы можете ежемесячно направлять на погашение микрозайма. Сократите необязательные расходы, чтобы увеличить сумму для погашения долга.

    Ищите дополнительные источники дохода: Рассмотрите возможности дополнительного заработка. Это может быть подработка в свободное время, фриланс или продажа ненужных вещей. Любой дополнительный доход поможет быстрее погасить микрозайм.

    Рефинансирование: Узнайте о возможности рефинансирования вашего микрозайма под более низкий процент в другом банке или МФО Узбекистана.

    Досрочное погашение: Многие МФО в Узбекистане позволяют досрочно погасить микрозайм без дополнительных комиссий. Уточните эти условия в вашей МФО и используйте эту возможность, если у вас появились дополнительные средства.

    Переговоры с кредитором: Если вы столкнулись с финансовыми трудностями, не избегайте общения с МФО. Обратитесь к ним для обсуждения возможности отсрочки платежа или реструктуризации долга. Многие кредиторы готовы идти навстречу ответственным заемщикам.

    Советы по предотвращению задолженностей по микрозаймам

    Для того чтобы избежать проблем с задолженностями по микрозаймам, важно следовать нескольким ключевым правилам:

    Берите в долг только то, что можете себе позволить

    Это золотое правило финансовой грамотности. Перед тем как взять микрозайм, тщательно оцените свои финансовые возможности. Убедитесь, что сможете вовремя погасить долг, не ставя под угрозу свой ежемесячный бюджет. Помните, что микрозаймы часто имеют высокие процентные ставки, поэтому важно быть уверенным в своей способности погасить долг.

    Внимательно изучайте условия договора перед подписанием

    Никогда не подписывайте договор, не прочитав его полностью. Обратите особое внимание на процентную ставку, сроки погашения, штрафы за просрочку и другие важные условия. Если что-то непонятно, не стесняйтесь задавать вопросы сотрудникам МФО. Помните, что в Узбекистане действует закон «О микрофинансировании», который защищает права заемщиков.

    Планируйте свой бюджет и предусматривайте непредвиденные расходы

    Создайте финансовый план, который учитывает все ваши доходы и расходы. Важно оставлять «подушку безопасности» для непредвиденных ситуаций. Это поможет вам избежать просрочек по микрозайму в случае неожиданных финансовых трудностей.

    Подробнее
    Кредит под залог автомобиля: условия и оформление
    08.09.2025
    10 минут

    Кредит под залог автомобиля: условия и оформление


    Кредит под залог автомобиля в Узбекистане: условия и оформление

    Полное руководство по получению кредита под залог автомобиля в 2024-2025 годах. Узнайте о лучших предложениях банков и МФО, условиях оформления и подводных камнях.

    Введение

    Кредит под залог автомобиля — финансовая услуга, которая позволяет владельцам транспортных средств получить денежные средства, используя свой автомобиль в качестве обеспечения. Этот вид кредитования набирает популярность в Узбекистане благодаря сочетанию быстрого доступа к деньгам и возможности продолжать пользоваться автомобилем.

    В 2024 году рынок кредитования под залог авто в Узбекистане демонстрирует рост на 15-20% по сравнению с предыдущим годом. Более 30 финансовых организаций предлагают такие услуги, включая как крупные банки, так и микрофинансовые организации.

    Средняя сумма запрашиваемого кредита составляет 35-50 миллионов сумов, что эквивалентно 3000-4200 долларам США. Большинство заемщиков (около 65%) обращаются за кредитом для развития бизнеса, 20% — для решения неотложных финансовых проблем, а остальные 15% — для крупных покупок.

    📊 Основные условия кредитования

    Процентные ставки

    Процентные ставки по автозалоговым кредитам в Узбекистане варьируются в зависимости от типа финансовой организации:

    • Банки: от 22,9% до 32% годовых
    • Микрофинансовые организации: от 40% до 73% годовых

    Наименьшие ставки предлагают Hamkorbank (от 22,9%) и SQBank (от 24%). В MFO показатели значительно выше — в TASFINENCE ставки начинаются от 48%, а в MOGO достигают 73% годовых.

    На окончательную процентную ставку влияют несколько факторов: срок кредита, сумма, возраст автомобиля и кредитная история заемщика. Клиенты с положительной кредитной историей могут рассчитывать на снижение ставки на 2-5 процентных пунктов.

    Суммы кредитов

    Диапазон сумм по автозалоговым кредитам достаточно широк:

    • Минимальная сумма: 2 000 000 сумов (в MFO)
    • Максимальная сумма: 600 000 000 сумов (в банках)

    Большинство организаций выдают средства в размере 60-80% от оценочной стоимости автомобиля. Например, при стоимости авто в 100 миллионов сумов можно рассчитывать на кредит в 60-80 миллионов.

    Крупные банки (Hamkorbank, SQBank) обычно устанавливают минимальный порог в 10-15 миллионов сумов, в то время как MFO работают с меньшими суммами, начиная от 2 миллионов сумов.

    Сроки кредитования

    Период погашения автозалогового кредита зависит от организации:

    • Банки: от 6 месяцев до 5 лет
    • MFO: от 3 месяцев до 3 лет

    Самые длительные сроки кредитования (до 5 лет) предлагают Orient Finance и Hamkorbank. В микрофинансовых организациях максимальный срок обычно не превышает 36 месяцев.

    Краткосрочные займы (до 12 месяцев) пользуются популярностью у 40% заемщиков, в то время как кредиты на 3-5 лет выбирают около 25% клиентов.

    Скорость оформления

    Одним из ключевых преимуществ кредитов под залог автомобиля является скорость получения средств:

    • MFO: от 30 минут до 1 рабочего дня
    • Банки: от 1 до 3 рабочих дней

    Лидерами по скорости являются TASFINENCE и MOGO, которые promise рассмотрение заявки в течение 30-60 минут. В банковском секторе быстрее всего работают Tenge Bank и SQBank — здесь оформление занимает 1-2 дня.

    Ускоренное рассмотрение возможно при предоставлении полного пакета документов и предварительной онлайн-заявке. Некоторые организации предлагают предварительное решение в течение 15-20 минут после подачи заявки на сайте.

    Рассчитайте ежемесячный платеж

    Получите решение от 10+ банков и МФО в этот же день.

    Сумма кредита, сум
    5 000 000
    300 000 000
    Срок кредитования, мес
    3
    12
    24
    36
    Ежемесячный платеж составит, сум*
    1 450 000 uzs

    Расчет является предварительным. Для более подробной информации по суммам, срокам и платежам необходимо обратиться по телефону: 78 113-22-72

    Имя
    Телефон +998
    Сумма займа
    Залог
    Город

    Спасибо!

    Ваша заявка отправлено!

    📋 Требования к заемщику и автомобилю

    Требования к заемщику

    • Гражданство Узбекистана или вид на жительство
    • Возраст от 21 до 65 лет (в некоторых MFO — от 18 лет)
    • Постоянная регистрация в регионе присутствия кредитора
    • Наличие мобильного телефона
    • Подтвержденный доход (не всегда обязательно в MFO)

    Банки обычно требуют справки о доходах (форма 2-НДФЛ или по банковской форме), в то время как MFO чаще ограничиваются проверкой паспортных данных и наличия автомобиля.

    Около 30% организаций готовы рассмотреть заявки от лиц без официального трудоустройства, но в этом случае сумма кредита может быть снижена на 20-30%.

    Требования к автомобилю

    • Автомобиль должен быть растаможен на территории Узбекистана
    • Год выпуска не старше 2000-2010 (в зависимости от организации)
    • Отсутствие арестов, залогов и других обременений
    • Неоплаченные штрафы ГУБДД должны быть погашены
    • Техническая исправность и presentable внешний вид
    • Действующий полис обязательного страхования

    Большинство кредиторов принимают легковые автомобили, микроавтобусы (до 16 мест) и грузовики грузоподъемностью до 7,5 тонн. Исключение составляют специальная техника и автомобили с правым рулем.

    Средний возраст принимаемых в залог автомобилей составляет 7-12 лет. Иномарки корейского и японского производства ценятся выше — по ним можно получить до 80% от рыночной стоимости.

    📝 Процесс оформления кредита

    1

    Подача заявки

    Процесс начинается с подачи заявки — онлайн через сайт кредитора или лично в офисе. Онлайн-заявки рассматриваются быстрее — в течение 30-60 минут в MFO и 2-4 часов в банках.

    Для предварительной оценки необходимо указать основные данные: марка и модель автомобиля, год выпуска, пробег, желаемая сумма кредита. После предварительного одобрения менеджер связывается с клиентом для уточнения деталей и приглашает в офис.

    2

    Оценка автомобиля

    Специалист кредитной организации проводит осмотр автомобиля в назначенном месте (обычно в офисе кредитора). Оценка включает проверку юридической чистоты через базы ГУБДД и технического состояния.

    На оценку влияют следующие параметры: год выпуска, пробег, состояние кузова и салона, наличие дополнительного оборудования, рыночная стоимость аналогичных автомобилей. Среднее время оценки — 30-60 минут.

    После осмотра клиенту сообщают окончательную сумму, которую можно получить под залог автомобиля. Обычно она составляет 60-80% от рыночной стоимости.

    3

    Подписание договора

    После согласования условий кредитования стороны подписывают договор залога и кредитный договор. В документах подробно прописываются все условия: сумма, процентная ставка, график платежей, права и обязанности сторон.

    Особое внимание стоит уделить разделам о страховании, возможности досрочного погашения и последствиях просрочки платежей. Закладываемый автомобиль остается у заемщика, но ПТС передается кредитору до полного погашения долга.

    Вместе с договором оформляется страховка КАСКО (в 70% случаев), стоимость которой включается в сумму кредита или оплачивается отдельно.

    4

    Получение средств

    После подписания договора и оформления залога средства перечисляются на указанный счет или выдаются наличными. В банках перевод занимает 1-2 часа, в MFO деньги выдают сразу после оформления.

    Большинство организаций (около 85%) не взимают комиссию за выдачу кредита. Дополнительные расходы обычно связаны с оценкой автомобиля (100-300 тысяч сумов) и страховкой.

    Анализ преимуществ и недостатков автозалогового кредитования в финансовой системе Узбекистана

    Сильные стороны автомобильного залогового кредитования

    Главное преимущество кредита под залог автомобиля — сохранение права пользования транспортным средством. Владелец продолжает эксплуатировать автомобиль в повседневных нуждах, тогда как ПТС временно хранится у кредитора до полного погашения debt obligation. Эта особенность отличает данный финансовый продукт от ломбардных услуг, где автомобиль изымается на весь срок кредитования.

    Размер кредитной линии при залоге автомобиля значительно превышает лимиты по необеспеченным займам. В то время как потребительские кредиты редко превышают 30-40 миллионов сумов, под залог авто можно получить до 600 миллионов сумов в ведущих банках Узбекистана. Такой объем financing позволяет решать серьезные финансовые задачи: расширение бизнеса, инвестиции в недвижимость, оплата образования.

    Гибкость условий погашения debt — еще одно существенное преимущество. Многие кредиторы предлагают индивидуальные графики платежей, возможность досрочного погашения без штрафных санкций и кредитные каникулы при возникновении временных финансовых трудностей. Регулярное погашение автозалогового кредита положительно влияет на кредитную историю, повышая доверие финансовых институтов к заемщику.

    Отсутствие строгого контроля за целевым использованием средств отличает этот продукт от ипотеки или автокредита. Полученные деньги можно направить на любые цели: ремонт жилья, медицинские услуги, путешествия или рефинансирование existing debts. Около 35% заемщиков в Узбекистане используют автозалоговые кредиты именно для консолидации предыдущих долгов.

    Риски и ограничения автозалогового financing

    Первостепенный риск — потенциальная потеря автомобиля при систематическом нарушении графика платежей. Согласно законодательству Узбекистана, после 90 дней просрочки кредитор получает право реализовать залоговый автомобиль через аукцион. Статистика показывает, что примерно 5-7% залоговых сделок заканчиваются принудительной реализацией asset.

    Дополнительные финансовые расходы включают оплату независимой оценки vehicle, нотариальное заверение договора залога и страхование автомобиля. Суммарно эти расходы составляют от 500 000 до 2 000 000 сумов в зависимости от стоимости автомобиля и политики кредитора. Некоторые организации также взимают комиссию за рассмотрение заявки и выдачу средств.

    Ограничения эксплуатационного характера обычно прописываются в договоре залога. Кредитор может установить лимит годового пробега (часто 20-25 тысяч км), обязать поддерживать автомобиль в исправном состоянии и страховать КАСКО на протяжении всего срока кредитования. Серьезные ДТП с фиксацией в ГУБДД требуют немедленного уведомления кредитной организации.

    Занижение оценочной стоимости автомобиля — распространенная практика среди кредиторов, направленная на минимизацию рисков. Рыночная стоимость vehicle часто уменьшается на 15-25% при оценке экспертами кредитной организации. Такой дисконт обеспечивает банку дополнительную гарантию возвратности средств в случае реализации залога.

    Экспертные рекомендации по выбору и оформлению кредита под залог автомобиля

    Тщательный анализ кредитного договора перед подписанием помогает выявить скрытые комиссии и невыгодные условия. Особое внимание стоит уделить разделам о порядке расчета процентов, штрафных санкциях за просрочку и условиях досрочного погашения. Юристы рекомендуют обращать внимание на мелкий шрифт в приложениях и дополнительных соглашениях — именно там часто размещаются спорные условия.

    Реалистичная оценка платежеспособности предотвращает проблемы с погашением debt в будущем. Финансовые консультанты советуют направлять на ежемесячные loan payments не более 35-40% от совокупного дохода семьи. При зарплате в 5 миллионов сумов оптимальный платеж по кредиту составляет 1.5-2 миллиона сумов ежемесячно. Использование кредитных калькуляторов на сайтах банков помогает точно спрогнозировать финансовую нагрузку.

    Сравнительный анализ предложений минимум 3-5 финансовых организаций позволяет выбрать оптимальные условия кредитования. Разница в процентных ставках между банками Узбекистана достигает 8-10 процентных пунктов, что при сумме кредита в 50 миллионов сумов означает экономию 4-5 миллионов сумов ежегодно. Онлайн-агрегаторы кредитных продуктов экономят время на поиске и сравнении предложений.

    Проверка юридической чистоты автомобиля — обязательный этап перед оформлением залога. Запрос в ГУБДД подтверждает отсутствие арестов, ограничений и залоговых обременений. Дополнительная проверка через базу данных МВД Узбекистана выявляет угнанные транспортные средства и cars, находящиеся в розыске. Нотариальное заверение документов минимизирует риски мошеннических схем.

    Заключение: рациональное использование автозалогового кредитования в Узбекистане

    Кредит под залог автомобиля представляет собой доступный инструмент получения значительных денежных средств для решения различных финансовых задач. Этот banking product сочетает относительно быстрое оформление (1-3 дня) с сохранением возможности использования транспортного средства. Широка вариативность условий (от 6 месяцев до 5 лет, от 2 до 600 миллионов сумов) делает его attractive для разных категорий заемщиков.

    Потенциальные риски связаны primarily с возможностью потери автомобиля при нарушении графика платежей. Жесткие штрафные санкции за просрочку и дополнительные расходы на оценку, страхование и нотариальные услуги увеличивают общую стоимость credit. Ограничения на использование залогового автомобиля требуют пересмотра привычной эксплуатации.

    Внимательное изучение договора, трезвая оценка финансовых возможностей и сравнение предложений разных кредиторов минимизируют риски и повышают эффективность использования заемных средств. Проверка юридической чистоты автомобиля до оформления сделки предотвращает правовые проблемы в будущем.

    Развитие цифровых технологий в банковском секторе Узбекистана упрощает процедуру получения автозалогового кредита, делая ее более прозрачной и удобной для заемщиков. Снижение процентных ставок и расширение продуктовой линейки создают благоприятные условия для роста рынка secured lending в 2024-2025 годах.

    При грамотном подходе кредит под залог автомобиля становится эффективным финансовым инструментом, позволяющим решать текущие задачи без радикального изменения образа жизни. Сохранение mobility и доступ к значительным денежным ресурсам создают уникальное сочетание, отличающее этот продукт от альтернативных вариантов financing.


    Подробнее
    Как получить халяльный кредит в Ташкенте?
    02.12.2025
    4 минуты

    Как получить халяльный кредит в Ташкенте?

    Введение: Халяльное финансирование в Узбекистане

    Финансовые продукты, соответствующие нормам Шариата, становятся все более востребованными среди жителей Узбекистана. Для многих мусульман получение заемных средств связано с важным условием — оно должно быть халяльным, то есть исключающим запрещенные элементы, такие как проценты (риба или ростовщичество).

    Высокий спрос на такие услуги подтверждается исследованиями: по некоторым данным, до 68% населения и 60% бизнеса могут избегать традиционных банковских услуг по религиозным соображениям. Мы детально разберем принципы исламского финансирования, его текущее состояние и перспективы в Узбекистане, чтобы вы могли сделать осознанный и правильный выбор.

    📜 Законодательная база: Правовой прорыв 2025 года

    До недавнего времени главным препятствием для развития исламских финансов в Узбекистане было отсутствие соответствующего законодательства. Действующие законы не учитывали специфику операций, основанных на торговле и партнерстве.

    Ситуация кардинально изменилась в конце 2025 года. Парламент Узбекистана принял закон об исламском банкинге, который в ноябре был направлен на рассмотрение в Сенат. Этот документ создает правовую основу для:

    • Введения специальной лицензии на исламскую банковскую деятельность для новых банков или «исламских окон» в существующих.
    • Определения ключевых финансовых инструментов, таких как Мурабаха, Мудараба, Мушарака, Вакала и Салам.
    • Разрешения банкам напрямую заниматься торговой деятельностью, что является основой для многих исламских сделок.
    • Введения специального налогового режима, уравнивающего стоимость услуг с традиционным банкингом.

    Ожидается, что принятие этого закона позволит Узбекистану привлечь значительные инвестиции и удовлетворить давний спрос населения.

    ⚖️ Сущность и принципы исламского финансирования

    Халяльное финансирование кардинально отличается от традиционного банковского кредита. В его основе лежит не выдача денег под проценты, а реальная торговая или партнерская операция.

    Ключевые принципы, делающие его дозволенным в Исламе:

    • Запрет риба (ростовщичества, процентов). Любой заранее оговоренный процентный доход на ссуду запрещен.
    • Разделение рисков и прибыли. Финансист и клиент становятся партнерами, совместно неся убытки и деля прибыль от проекта.
    • Финансирование реальных активов. Сделки должны быть привязаны к конкретным материальным активам (товарам, недвижимости, оборудованию), а не к «деньгам самим по себе».
    • Прозрачность и этичность. Запрещено финансирование бизнесов, связанных с алкоголем, азартными играми и другими деятельностями, противоречащими Шариату.

    Классическим примером является Мурабаха: банк покупает необходимый клиенту товар (например, оборудование для бизнеса) и перепродает ему с оговоренной наценкой, которая известна с самого начала и фиксируется в договоре. Эта наценка является платой за услугу, а не процентом за время пользования деньгами.

    🏛️ Текущие предложения и перспективы на рынке

    Несмотря на то, что полноценные исламские банки в Узбекистане появятся только после вступления в силу нового закона, работа в этом направлении ведется уже много лет.

    Существующая инфраструктура и инициативы:

    • Исламский банк развития (ИБР). Узбекистан является членом ИБР с 2003 года, а в Ташкенте действует представительство банка[citation:1][citation:7]. ИБР оказывает стране финансовую и консультационную поддержку в развитии исламских финансов.
    • «Исламские окна» в традиционных банках. Еще до принятия закона в более чем десяти банках страны начались подготовительные работы по внедрению таких «окон»[citation:8]. После принятия закона в трех государственных банках планируется создать их в первую очередь.
    • Международное сотрудничество. Законопроект разрабатывался с учетом опыта таких стран, как Малайзия, Турция и ОАЭ.

    Перспективные продукты, которые могут появиться:

    • Исламские микрозаймы для населения и малого бизнеса.
    • Исламское страхование (Такафул) и лизинг (Иджара).
    • Исламские облигации (Сукук) — инструмент для привлечения масштабных инвестиций в экономику.

    Пока система находится в стадии становления, для личных нужд можно пользоваться традиционными, но более гибкими финансовыми инструментами, например, оформлять онлайн-кредиты для быстрого решения вопросов. Для планирования бюджета по любому займу рекомендуется использовать кредитный калькулятор.

    🤝 Надежные финансовые партнеры Узбекистана

    DELTA МКО

    Надежность: Строгое соблюдение законодательства РУз.
    Особенность: Прозрачные условия и индивидуальный подход к клиентам.

    PULMAKON МКО

    Надежность: Работа по лицензии, финансовая устойчивость.
    Особенность: Специализация на микрозаймах, лояльные условия.

    BIZNES FINANS МКО

    Надежность: Лицензия №46 от 12.03.2022.
    Особенность: Крупные суммы для бизнеса, профессиональные консультации.

    ISHONCH МКО

    Надежность: Лицензия №67 от 18.07.2023.
    Особенность: Социально ответственное кредитование, учет индивидуальной ситуации.

    Cash U МКО

    Надежность: Лицензия №62 от 05.05.2023.
    Особенность: Круглосуточная поддержка, мгновенные переводы.

    PULLOL МКО

    Надежность: Лицензия №105 от 22.11.2024.
    Особенность: Гибкие условия обеспечения, экспресс-оценка залога.

    PULMAN МКО

    Надежность: Лицензия №54 от 30.01.2023.
    Особенность: Залог с правом пользования, страхование имущества, рефинансирование.

    KAPITALBANK

    Надежность: Полное соответствие требованиям ЦБ РУз.
    Особенность: Банковские гарантии, интеграция с госсистемами, преференции для зарплатных клиентов.

    Заключение: Будущее исламских финансов в Узбекистане

    Развитие исламских финансов в Узбекистане переживает исторический момент. Принятие в 2025 году специального закона открывает путь для создания полноценной альтернативной финансовой системы, соответствующей религиозным убеждениям миллионов граждан.

    Ключевые ожидания от внедрения новой системы:

    • Расширение финансовой доступности. Десятки процентов населения и бизнеса, которые ранее избегали банков, смогут стать полноправными участниками экономики.
    • Приток инвестиций. По оценкам экспертов, внедрение исламского банкинга может привлекать в экономику Узбекистана дополнительные ресурсы на сумму до 5-10 миллиардов долларов ежегодно.
    • Развитие конкуренции и появление новых продуктов. Появление исламских банков и «окон» даст потребителям больше выбора и стимулирует развитие всего финансового сектора.

    В ближайшие годы жители Узбекистана смогут не только получать финансирование для бизнеса на принципах партнерства, но и пользоваться исламскими депозитами, страхованием и другими этичными финансовыми инструментами. Это станет важным шагом к построению более инклюзивной и социально ответственной экономики.

    Подробнее
    Рассрочка на автомобиль в Узбекистане
    02.12.2025
    5 минут

    Рассрочка на автомобиль в Узбекистане

    Введение: Мечта о машине — реальность с авторассрочкой

    Мечта о собственном автомобиле становится все более достижимой для жителей Узбекистана благодаря развитию программ авторассрочки. Этот финансовый инструмент позволяет стать владельцем нового или подержанного транспортного средства без необходимости единовременной оплаты всей его стоимости.

    В отличие от классического автокредита, рассрочка часто предлагается под низкий или даже нулевой процент, что делает покупку более выгодной. Мы детально разберем все аспекты этого процесса — от ключевых предложений на рынке до тонкостей выбора, чтобы вы могли уверенно подойти к приобретению автомобиля.

    🚗 Текущие предложения по авторассрочке в Узбекистане

    Рынок авторассрочки в Узбекистане динамично развивается, предлагая потребителям выбор из множества программ. Основные предложения представлены официальными дилерами и банками-партнерами.

    Участник рынка Модели автомобилей Ключевые условия
    Chevrolet Uzbekistan Onix Первоначальный взнос от 50%, срок выплат до 30 месяцев. Количество машин по спецусловиям часто ограничено.
    UzAuto Motors Damas, Tracker, Onix Беспроцентная рассрочка или льготные кредиты (условия могут меняться).
    Частные продавцы (вторичный рынок) Различные модели Индивидуальные условия, предлагаемые напрямую продавцом.

    Важная тенденция: В последнее время наблюдается постепенный переход от чистой беспроцентной рассрочки к льготным автокредитам с процентными ставками от 18.9% годовых. Программы часто носят акционный характер, поэтому условия и наличие автомобилей требуют уточнения в официальных дилерских центрах.

    ⚖️ Сравнительный анализ: рассрочка vs классический автокредит

    При выборе способа финансирования покупки автомобиля важно понимать принципиальную разницу между двумя основными инструментами.

    Ключевое преимущество рассрочки

    • Низкая или нулевая переплата: Основное отличие — отсутствие или минимальный размер процентов за пользование средствами.
    • Прозрачность: В условиях обычно нет скрытых комиссий, вы платите цену, близкую к стоимости автомобиля по прайсу.
    • Природа сделки: Рассрочка — это форма отсрочки платежа между покупателем и продавцом (дилером).

    Особенности классического автокредита

    • Высокие процентные ставки: В Узбекистане ставки по автокредитам варьируются от 22.5% до 33% годовых, что существенно увеличивает итоговую стоимость.
    • Дополнительные условия: Банк может требовать страхование риска невозврата (до 1.5% от суммы ежегодно) и другие платежи.
    • Гибкость при досрочном погашении: Может оказаться выгоднее, если вы планируете быстро погасить заем.

    Практический вывод: Рассрочка — лучший выбор для тех, кто не хочет переплачивать и планирует следовать стандартному графику платежей. Однако стоит внимательно изучать договор, чтобы под видом рассрочки вам не предложили кредитный продукт с замаскированными платежами.

    📄 Требования к заемщикам и процедура оформления

    Процедура оформления рассрочки требует соответствия критериям банка или дилера и подготовки документов.

    Основные требования к заемщику:

    • Гражданство Республики Узбекистан.
    • Достижение совершеннолетия (18 лет).
    • Наличие положительной кредитной истории и отсутствие просроченных задолженностей.
    • Подтвержденный доход, позволяющий обслуживать новый платеж.

    Процесс оформления:

    1. Выбор автомобиля и программы. Определитесь с моделью и изучите все доступные варианты финансирования.
    2. Подача заявки. Заполните анкету в отделении банка или у официального дилера.
    3. Сбор документов. Обычно требуется паспорт или ID-карта, документы, подтверждающие доходы за последние 6-12 месяцев, и договор с автосалоном.
    4. Рассмотрение заявки. Решение принимается от нескольких часов до нескольких дней.
    5. Подписание договора. Внимательно изучите график платежей, размер первоначального взноса, срок, условия страхования и возможность досрочного погашения.

    🔍 Практические рекомендации по выбору программы

    Чтобы выбрать оптимальную программу, необходимо тщательно анализировать условия и планировать бюджет.

    На что обратить внимание:

    • Итоговая сумма выплат: При рассрочке общая сумма не должна превышать стоимость авто. Если есть переплата — это кредит.
    • Размер первоначального взноса: Может колебаться от 15% до 70%. Чем он выше, тем ниже ежемесячный платеж.
    • Срок рассрочки: Более длительный срок снижает ежемесячную нагрузку, но требует проверки на наличие дополнительных комиссий.
    • Возможность досрочного погашения: Уточните, есть ли штрафы за досрочное закрытие договора.
    • Страхование: Выясните, какие виды страхования обязательны, а какие — дополнительные.

    Перед подписанием договора внимательно изучите каждый пункт, особенно мелкий шрифт. Финансовые консультанты рекомендуют обращаться за рассрочкой только к официальным дилерам, сотрудничающим с проверенными банками, и избегать сомнительных предложений от частных лиц.

    Если вам нужны средства для первоначального взноса, рассмотрите альтернативные варианты, например, получение микрозайма под залог имеющегося автомобиля. Однако помните, что это увеличит вашу общую долговую нагрузку.

    🏆 Надежные финансовые партнеры на рынке Узбекистана

    DELTA МКО

    Надежность: Строгое соблюдение законодательства РУз.
    Особенность: Прозрачные условия и ответственный подход к клиентам.

    PULMAKON МКО

    Надежность: Работа по лицензии, финансовая устойчивость.
    Особенность: Специализация на микрозаймах, лояльные условия для новых клиентов.

    BIZNES FINANS МКО

    Надежность: Лицензия №46 от 12.03.2022.
    Особенность: Крупные суммы, бизнес-консультации, индивидуальный график.

    ISHONCH МКО

    Надежность: Лицензия №67 от 18.07.2023.
    Особенность: Социально ответственное кредитование, система скоринга, льготы для пенсионеров.

    Cash U МКО

    Надежность: Лицензия №62 от 05.05.2023.
    Особенность: Круглосуточная поддержка, мгновенные переводы, кэшбэк за своевременное погашение.

    PULLOL МКО

    Надежность: Лицензия №105 от 22.11.2024.
    Особенность: Гибкие условия обеспечения, экспресс-оценка залога.

    PULMAN МКО

    Надежность: Лицензия №54 от 30.01.2023.
    Особенность: Залог с правом пользования, страхование имущества, рефинансирование.

    KAPITALBANK

    Надежность: Полное соответствие требованиям ЦБ РУз.
    Особенность: Банковские гарантии, интеграция с госсистемами, преференции для зарплатных клиентов.

    Заключение: Осознанный выбор — путь к выгодной покупке

    Авторассрочка в Узбекистане — это реальный инструмент для приобретения автомобиля с минимальной переплатой или без нее. Однако рынок постоянно меняется: классическую рассрочку постепенно замещают льготные кредиты, а наиболее выгодные условия, как правило, действуют в рамках ограниченных акций на автомобили отечественного производства.

    Чтобы сделать правильный выбор, следуйте простому алгоритму:

    1. Изучите рынок. Сравните все доступные программы от официальных дилеров и банков.
    2. Внимательно читайте договор. Проверьте итоговую сумму выплат, размер всех платежей и отсутствие скрытых комиссий.
    3. Реально оцените свой бюджет. Рассчитайте, не будет ли новый платеж чрезмерной нагрузкой. Помните, что долговая нагрузка не должна превышать 50-70% от дохода.
    4. Проверяйте репутацию. Работайте только с официальными дилерами и проверенными финансовыми партнерами.
    5. Используйте свое право. Не бойтесь задавать вопросы и уточнять все непонятные моменты перед подписанием документов.

    Помните, что грамотный подход к финансированию и осознанный выбор — это залог не только выгодной покупки, но и долгосрочной финансовой стабильности.

    Подробнее
    Если не вернуть микрозайм, какие будут последствия?
    30.07.2024
    2 минуты

    Если не вернуть микрозайм, какие будут последствия?

    Многие клиенты банков и микрокредитных организацией не знают о последствиях невозврата микрозайма. Что будет если не вернуть заем?

    Для начала поговорим о последствиях неуплаты микрозаймов.

    К последствиям неуплаты микрозаймов относятся:

    • Звонки.
    • Личные встречи.
    • Решение суда — быстрый способ взыскать долг с человека. После решения суда в пользу МКО, судебные приставы могут наложить арест на ваши банковские карты и имущество.

    Существует 3 варианта, в которых заемщик может не отдавать долг вовремя:

    • Грубые ошибки в договоре.
    • Реструктуризация долга.
    • Рефинансирование долга.

    Но обычно попасть в любую из вышеперечисленных ситуаций немного затруднительно. Можно добиться процедуры реструктуризации или рефинансирования, но они не освобождают вас от ответственности, а просто изменят условия договора и продлят срок выплаты долга.

    Сотрудники от имени МКО «выбивают» долги

    При этом сотрудники службы взыскания МКО не имеют права общаться с клиентом в неприемлемом тоне, повышать голос, запугивать или заходить в дом без согласия его хозяина. Если это случилось, любой гражданин может подать жалобу в правоохранительные органы.

    Как снизить долговую нагрузку?

    Для этого необходимо обратиться в МКО и объяснить трудность вашего положения. Некоторые МКО и банки могут пойти вам на встречу и заморозить на время начисление процентов. Но для этого Вам необходимо предоставить доказательства, например, копию расторжения трудового договора с работодателем или справку из больницы о том, что вы серьезно болели.

    Насколько может вырасти долг?

    К просроченной сумме основного долга прибавляется сумма процентов, которая прописана в вашем договоре. Иногда МКО искажают данные и просят намного большие суммы, чем положено по закону или по договору. Обязательно перепроверяйте сумму задолженности перед тем как ее оплатить. Также вы вправе требовать от МКО отмены штрафов за просрочку долга.

    ВАЖНО

    МКО по закону могут взыскать сумму не более чем в 2 раза превышающую сумму самого займа.

    Как наказать МКО за нарушения?

    Если сотрудники МКО угрожают жизни и здоровью — пишем заявление в органы внутренних дел и прилагаем доказательства: записи телефонных разговоров, скриншоты сообщений или приглашаем свидетелей. Если органы внутренних дел отказываются принять заявление, потребуйте от них письменный отказ.

    При любых нарушениях со стороны МКО подаем жалобу в Центральный банк, так как он контролирует работу МКО, сделать это можно по почте, через телефоны доверия или сайт Центрального банка.

    Подробнее
    Что такое кредитная история. На что она влияет?
    13.08.2025
    3 минуты

    Что такое кредитная история. На что она влияет?

    Кредитная история – это “летопись” всех долговых обязательств заемщика за определенный период (чаще всего он не превышает 10 лет). Плохая кредитная история как испорченная репутация, получить с таким “багажом” займ невероятно сложно. Кредитная история интересует банки, МКО и другие финансовые организации, которые дают взаймы.

    Как исправить кредитную историю?

    Важно понять, что переписать историю кредитования невозможно и все просрочки, штрафы, недоплаты так и останутся зафиксированными в документах. На будущее, важно не допускать просрочек, чтобы не портить репутацию. Если вы понимаете, что сейчас нечем платить ежемесячный платеж по серьезной причине: потеря работы, болезнь, стихийное бедствие разрушило дом, то это необходимо сразу обсудить с кредитором.

    Многие банки и МФО идут навстречу сознательному заемщику и предлагают посильное решение проблемы:

    • “Заморозка” долга на время. Какое-то время заемщик не платит по телу, перечисляя только проценты.
    • Реструктуризация. Уменьшение действующей процентной ставки или другие льготы.
    • Перекредитование. С целью недопущения плохой кредитной истории банк выдает клиенту новый кредит на более мягких условиях, чтобы закрыть старый.

    Получить кредит с плохой кредитной историей намного сложнее, чем попытаться не допустить порчи репутации. Если ваш кредитный рейтинг понижен, необходимо убедить кредитора в своей стабильности:

    • показать документы, подтверждающие платежеспособность – справка о доходах, наличие недвижимости или авто, владение ценными бумагами, дополнительные источники прибыли;
    • привести поручителя, готового погасить задолженность в случае неуплаты.

    Исправить плохую кредитную историю сложно, но реально

    • обратиться в МКО и оформить первичный микрозайм на небольшую сумму на короткий период. Оформив и вернув своевременно несколько кредитов подряд, можно попытать счастье и взять взаймы более крупную сумму.
    • быть активным пользователем продуктов в банке. Неважно, испорченная кредитная история или вы еще без кредитной истории, сотрудничая с одним банком долгое время, можно заработать дополнительные баллы. Например, разместить депозит, регулярно пользоваться карточным счетом, оформить получение зарплаты, открыть расчетный счет как юридическое лицо.

    Ошибочная плохая кредитная история – что делать?

    Не всегда заемщик виноват в испорченной репутации:

    • В реестре могла появиться ошибка. Иногда система дает сбой и будущего заемщика ошибочно “награждают” чужими долгами. Как быть? Обратиться в ответственные органы, сделать запрос и получить официальное подтверждение.
    • Украли документы и оформили займ. К сожалению, распространенная история, когда человек без кредитной истории внезапно узнает, что должен кому-то деньги. В этом случае немедленно обращайтесь в правоохранительные органы.
    • Кредит закрыт, а информация не отображается. После погашения займа всегда просите у банка справку, и после получения храните вместе с чеками и квитанциями. Иногда информация о погашении кредита обновляется долго и заемщик ошибочно отображается в должниках.

    С плохой кредитной историей, открытыми просрочками и непогашенными долгами можно обратиться в МКО. В таких компаниях выдают также студентам, пенсионерам, военнослужащим, малоимущим людям, гражданам с инвалидностью, молодым семьям и мамам в декрете.

    Получить кредит с плохой кредитной историей можно на любые нужды: оплата коммунальных услуг, обучение, аренда жилья или возврат долга.

    Подробнее
    Может ли пенсионер взять заем?
    17.07.2024
    1 минут

    Может ли пенсионер взять заем?

    Знаете ли вы, что вы все еще можете взять заем, даже если Вы находитесь на заслуженном отдыхе — пенсии? Ну, конечно, Вы можете! Причём сделать это максимально просто, а пакет документов не потребуется. Нужен только паспорт и банковская карта.

    Широкие предложения для пенсионеров можно найти программах кредитования у банков и микрокредитных организаций. Обобщив существующие предложения, отметим, что:

    • Вы должны быть гражданином Республики Узбекистан, получающим ежемесячную пенсию;
    • Ваш возраст не должен быть более 75 лет;
    • срок кредитования не может превышать 1 года, а зачастую является более кратким;
    • от 5 000 000 сум до 25 000 000 сум — размер суммы, которая будет предоставлена потенциальному заемщику, находящемуся в пенсионном возрасте, напрямую зависит от получаемого им суммы месячных пенсионных выплат;
    • процентная ставка от 14,0 до 18,0 годовых.

    Следует отдельно отметить, что срочная нужда в деньгах не всегда позволяет воспользоваться услугами банков, ведь вопрос будет решаться в течение недели. Тогда на помощь приходят микрокредитные организации. Достаточно заполнить анкету и отправить ее на проверку в сайт МКО, чтобы получить деньги за полчаса на банковскую карту.

    Подробнее
    Можно ли взять кредит под залог единственного жилья?
    02.12.2025
    6 минут

    Можно ли взять кредит под залог единственного жилья?

    Введение: Залог жилья — ответственный шаг в сложной ситуации

    Вопрос о возможности заложить единственное жилье для получения кредита волнует многих жителей Узбекистана, оказавшихся в ситуации, когда необходима крупная сумма денег. Это решение связано с серьезными рисками, и подходить к нему нужно с полным пониманием всех юридических и финансовых последствий. Мы детально разберем суть этого механизма, проанализируем предложения на рынке и дадим практические рекомендации, которые помогут вам принять взвешенное решение.

    ✅ Короткий ответ: Можно ли заложить единственное жилье?

    Да, можно, но это крайне рискованно.

    Единственное жилье можно передать в залог банку или МФО, однако добровольное соглашение лишает его особой защиты от изъятия. Ключевые условия, которые важно понимать:

    • Это добровольное решение: Подписав договор, вы сознательно принимаете на себя обязательства.
    • Реальный риск потери жилья: При длительной неуплате кредита заложенная недвижимость может быть продана с торгов для погашения долга.
    • Залог оформляется официально: На вашу квартиру или дом накладывается обременение (ипотека) в пользу кредитора.
    • Вы продолжаете жить в нем: На время действия кредита вы остаетесь собственником и пользователем жилья.

    Прежде чем идти на этот шаг, критически важно оценить свою финансовую устойчивость на годы вперед и рассмотреть все альтернативы.

    ⚖️ Суть кредитного механизма и правовые аспекты залога недвижимости

    Кредит под залог существующего жилья — это финансовая операция, при которой ваша квартира или дом выступает обеспечением для получения денежных средств. На недвижимость официально оформляется залог (ипотека) в пользу банка или МФО, что служит кредитору гарантией возврата выданной суммы.

    Как это работает на практике:

    1. Вы обращаетесь в финансовую организацию за крупным кредитом.
    2. В качестве обеспечения возврата денег вы предлагаете свое жилье.
    3. Специалисты проводят оценку стоимости недвижимости.
    4. С вами заключается кредитный договор и договор залога (ипотеки).
    5. Вы продолжаете проживать в своем жилье на протяжении всего срока кредита.

    Важнейший правовой аспект: В отличие от имущества, не обремененного залогом, единственное жилье, переданное в залог по добровольному соглашению, не защищено от изъятия за долги. Законодательство рассматривает такой договор как сознательно принятое на себя обязательство. Невыполнение условий ведет к реальной возможности потери недвижимости через суд и последующую продажу с торгов.

    🏦 Детальный разбор ипотечного предложения от Kapitalbank

    АКБ «Kapitalbank» предлагает программу «Комфортный дом», которая является классическим примером ипотечного кредитования для покупки жилья. В этой схеме приобретаемая недвижимость сразу выступает залогом.

    Основные условия программы:

    • Цель: Приобретение квартиры или индивидуального жилого дома на первичном или вторичном рынке.
    • Максимальная сумма: До 1 000 000 000 сумов.
    • Срок кредита: До 10 лет.
    • Процентные ставки: Зависят от статуса заемщика и первоначального взноса:
      • Для физлиц с официальными доходами: 26% годовых (взнос 20-25%) или 24% (взнос более 25%).
      • Для самозанятых без подтвержденных доходов: 25% годовых при взносе от 30%.

    Требования к заемщику:

    • Гражданство Узбекистана.
    • Возраст от 20 до 65 лет на момент подачи заявки.
    • Платежи по кредиту не должны превышать 50% от ежемесячных доходов.
    • Отсутствие отрицательной кредитной истории и задолженностей в базе Бюро принудительного исполнения.

    Процесс оформления: Рассмотрение заявки занимает до 15 рабочих дней. Помимо выплат по кредиту, заемщик несет расходы на страхование, кадастровые и нотариальные услуги.

    💡 Альтернативные финансовые решения от партнеров

    Поскольку залог единственного жилья — это высочайший риск, стоит сначала рассмотреть все альтернативные варианты получения денег. Наши партнеры предлагают различные решения в зависимости от вашей ситуации и наличия имущества.

    1. Кредиты под залог другого имущества (без риска для жилья):

    • PULMAN МКО и PULLOL МКО: Специализируются на залоге автотранспортных средств. Идеальный вариант для владельцев автомобилей.
    • BIZNES FINANS МКО: Предлагает «Ломбардный» заем под залог коммерческой недвижимости. Актуально для предпринимателей.

    2. Быстрые беззалоговые займы (если нет имущества или нужна меньшая сумма):

    • ISHONCH МКО и Cash U МКО: Предлагают доверительные микрозаймы с минимальным пакетом документов (часто только паспорт).
    • Пример от Cash U: Суммы до 200 000 000 сумов на срок до 24 месяцев под ставку от 25% годовых. Оформление быстрое, но ставки выше, а лимиты меньше, чем у залоговых кредитов.

    3. Классические онлайн-кредиты и другие продукты:

    Получить деньги под залог другого имущества часто бывает разумнее, чем рисковать крышей над головой.

    ⚖️ Преимущества и серьезные риски залога единственного жилья

    Прежде чем принимать окончательное решение, необходимо трезво взвесить две стороны медали.

    Преимущества

    • Крупная сумма: Возможность получить значительные средства, которые сложно найти по другим программам.
    • Длительный срок: Увеличенные сроки кредитования (до 10-15 лет), что снижает ежемесячную нагрузку.
    • Выгодная ставка: Процентные ставки обычно ниже, чем по потребительским кредитам без обеспечения.
    • Доступность: Для многих это единственный выход в сложной ситуации (лечение, бизнес, решение критических финансовых проблем).

    Риски и недостатки

    • Потеря жилья: Реальная угроза лишиться квартиры или дома в случае финансовых трудностей и просрочек.
    • Суд на стороне банка: При систематических нарушениях суд, как правило, удовлетворяет иск кредитора об изъятии.
    • Не защищает статус «единственного»: Добровольный залог снимает эту защиту. Наличие несовершеннолетних прописанных лиц также не является абсолютной гарантией.
    • Долгосрочная нагрузка: Необходимость стабильно высокого дохода на многие годы вперед.

    Главный вопрос, который нужно задать себе: «Гарантированно ли я смогу платить все эти годы, даже если произойдет непредвиденное (потеря работы, болезнь)?».

    🔍 Правовые последствия и судебная практика по залоговым спорам

    Обращение взыскания на заложенную квартиру — это сложная процедура, но она реальна. Понимание ее этапов поможет оценить серьезность последствий.

    Когда банк может начать процедуру изъятия?

    • Если просрочка по платежам превышает 3 месяца.
    • Если сумма неисполненных обязательств составляет более 5% от оценочной стоимости залога.

    Как происходит процесс?

    1. Судебное разбирательство (обязательно): Для изъятия единственного жилья внесудебный порядок невозможен. Банк обращается в суд.
    2. Изучение обстоятельств: Суд оценивает размер долга, причины просрочек, наличие у заемщика возможности рассчитаться иным способом.
    3. Решение и реализация: При положительном для банка решении жилье выставляется на торги. Вырученные средства идут на погашение долга.

    Важный нюанс: Даже в ходе суда у должника часто есть шанс самостоятельно продать недвижимость по рыночной цене. Это позволяет выплатить долг банку, а разницу оставить себе, что выгоднее, чем принудительная продажа с торгов, где цена может быть занижена.

    Судебная практика в Узбекистане показывает, что при явных и длительных нарушениях условий договора суды встают на сторону кредитора, особенно если заемщик не проявляет готовности к диалогу и решению проблемы.

    Заключение: Ответственность превыше всего

    Решение заложить единственное жилье — одна из самых серьезных финансовых операций в жизни человека. Оно открывает доступ к крупным суммам, но ставит на кон самое ценное — крышу над головой для вас и вашей семьи.

    Ключевые выводы, которые нужно запомнить:

    • Это последний вариант, а не первый. Исчерпайте все альтернативы: кредиты под залог авто, коммерческой недвижимости, беззалоговые займы.
    • Читайте договор, а не только слушайте менеджера. Вы должны четко понимать график платежей, все комиссии и, главное, последствия просрочки.
    • Оценивайте риски пессимистично. Планируйте бюджет исходя не из текущей зарплаты, а с учетом возможных форс-мажоров.
    • Не надейтесь на «авось» и особый статус жилья. Добровольный залог снимает защиту «единственного жилища» в суде.

    Финансовая грамотность в таком вопросе — это не просто знание терминов. Это способность холодно оценить риски и принять решение, которое не поставит ваше будущее на грань катастрофы. Будьте благоразумны и рассудительны.

    Подробнее

    Мы используем файлы cookie. Чтобы улучшить работу сайта и предоставить вам больше возможностей. Продолжая использовать сайт, вы соглашаетесь с условиями использования cookie.