Берем машину в кредит. Какой вид кредита лучше? - Zaimer.uz - финансовый супермаркет

Берем машину в кредит. Какой вид кредита лучше?

Время прочтения 2 минуты
Берем машину в кредит. Какой вид кредита лучше?

Содержание

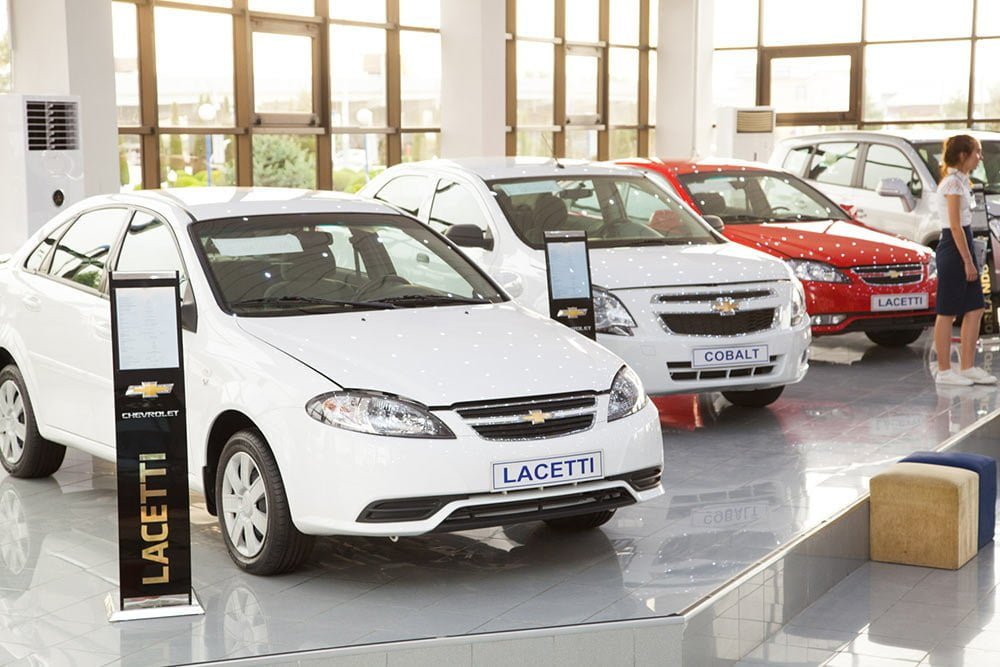
    Купить новенькую машину с единовременной оплатой стоимости сможет не каждый. Часто, ради подобной покупки нужно получить заем на автомобиль в банке или микрокредитной организации. Но тогда стоит задуматься, что выгоднее — целевой кредит или кредит наличными? Давайте разбираться в этом вопросе и рассмотрим плюсы и минусы этих вариантов.

    В чем различие автокредита и потребительского кредита?

    Начнем с классификации этих видов займа. Первый из них (автокредит) нужно отнести к целевым займам. Это значит, что у заемщика есть право взять в банке ссуду только на приобретение транспортного средства и ни на что другое. Это может быть новая машина или бывшая в эксплуатации, но купить ее по программе автокредитования можно только в салонах дилеров, которые состоят в партнерских отношениях с банком-кредитором.

    Выделим главные преимуществ целевого автокредита перед кредитом наличными:

    • маленькие процентные ставки;
    • удобность оформления займа;
    • наличие льгот;
    • интересные предложения от банков-партнеров.

    Получение кредита на автомобиль предполагает залог, которым является транспортное средство, какое Вы приобретаете. Следовательно, банки гарантируют свое погашение займа, поэтому предлагают процентные ставки ниже обычных (в сравнении с автокредитом у кредита наличными они выше в среднем на 5-7%).

    Различия автокредита от потребительского займа

    Преимущественно, отличия данных видов кредитов состоит в целенаправленности предоставляемого банком займа. По программе автокредитования возможно купить только транспортное средство и только у официального дилера. В отличие от автокредита потребительский кредит разрешает приобретать что либо, в том числе и автомобиль. Вдобавок у потребительского кредита нет требований, кто будет продавцом: купить авто можно как с рук, так и в салоне. Касательно процентной ставки у потребительского кредита — она не так выгодна, чем по программе целевого автокредитования.

    Удобство потребительских займов наличными вызвана рядом причин. К ним относятся:

    • можно использовать деньги по своем усмотрению;
    • отсутствует первоначальный взнос и залог;
    • страховка не будет обязательной;
    • тратите куда хотите.

    При получении потребительского займа заёмщик не должен отчитываться перед банком, куда он хочет потратить средства. Когда кредитная сумма допускает, можно приобрести не только автомобиль.

    Окончательный выбор вида кредитования на покупку автомобиля зависит от целей покупки автомобиля. Если Вы планируете покупку новой машины у официального дилера с оформлением КАСКО, то будет лучше оформить автокредит, нежели кредит наличными. Если планируете купить подержанный автомобиль там, где хотите, тогда рассмотрите потребительский заём.

    Вас могут заинтересовать

    Доступны ли кредиты для пенсионеров с низкой процентной ставкой в Узбекистане?
    05.09.2025
    7 минут

    Доступны ли кредиты для пенсионеров с низкой процентной ставкой в Узбекистане?

    Более 35% пенсионеров до 80 лет Узбекистана рассматривают возможность взять кредит. Банки предлагают специальные программы, но с важными нюансами, о которых нужно знать заранее.

    Общие условия кредитования пенсионеров

    Кредитный рынок Узбекистана не запрещает выдачу микрозаймов пенсионерам на законодательном уровне. Однако 9 из 10 банков устанавливают дополнительные требования к этой категории заемщиков. Главная причина — повышенные риски невозврата средств после 60 лет.

    Законодательная база

    • Гражданский кодекс РУз не содержит возрастных ограничений для заемщиков
    • Закон «О банках и банковской деятельности» разрешает кредитование всех дееспособных граждан
    • ЦБ РУз рекомендует банкам особый подход к оценке платежеспособности пенсионеров

    Основные требования банков

    Размер пенсии

    Средний требуемый доход — от 2.5 млн сумов в месяц. При этом ежемесячный платеж по кредиту не должен превышать 40% от пенсии. Например, при пенсии 3 млн сумов максимальный платеж составит 1.2 млн сумов.

    Возрастные ограничения

    78% банков устанавливают предельный возраст заемщика на момент погашения кредита:

    • 60 лет — 45% банков
    • 65 лет — 33% банков
    • 70 лет — 22% банков

    Пример расчета доступного кредита

    Пенсионер 62 лет с пенсией 3.5 млн сумов хочет взять кредит на 3 года. Банк предлагает ставку 28%. Расчет максимальной суммы:

    • Максимальный платеж: 3.5 млн × 40% = 1.4 млн сумов/мес
    • Общая переплата за 3 года: ~45% от суммы кредита
    • Доступная сумма кредита: около 50 млн сумов

    Кредитная история

    Банки проверяют заемщиков через Национальное бюро кредитных историй (НБКИ). Критически важны:

    • Отсутствие просрочек свыше 30 дней за последние 2 года
    • Не более 3 кредитных запросов за последний месяц
    • Общая кредитная нагрузка не выше 50% от дохода

    Важная статистика

    По данным ЦБ РУз за 2023 год:

    • Одобрено 62% заявок от пенсионеров
    • Средняя сумма кредита — 38 млн сумов
    • Самый популярный срок — 24 месяца
    • Просрочка по пенсионным кредитам — 3.2%

    Кредитные продукты для пенсионеров в Узбекистане: виды, условия и выгодные предложения

    Виды кредитов и займов для пенсионеров: сравнительный обзор

    Финансовые организации Узбекистана предлагают пенсионерам три основных вида кредитных продуктов. Каждый вариант имеет особые условия погашения, требования к заемщику и процентные ставки. Разберем детально все доступные программы кредитования.

    Микрозаймы для пенсионеров: быстрые деньги под умеренный процент

    Основные параметры

    • Сумма: 22-50 млн сумов
    • Срок: 12-36 месяцев
    • Ставка: 26-30% годовых
    • Рассмотрение: 1-3 рабочих дня

    Топ-3 банка

    1. Хамкор Банк — 26%, до 50 млн сумов
    2. Ориент Финанс — 30%, до 22 млн сумов
    3. Микрокредитбанк — 28%, до 30 млн сумов

    Микрозаймы оптимальны для пенсионеров, которым срочно нужна относительно небольшая сумма. Например, 45-летняя Азиза из Ташкента взяла 35 млн сумов в Хамкор Банке на лечение зубов. При сроке 2 года и ставке 26% ее ежемесячный платеж составляет 1.8 млн сумов.

    Важно: 67% микрозаймов пенсионерам выдаются без залога. Но при сумме свыше 30 млн сумов банки часто требуют поручительство работающего родственника.

    Потребительские кредиты для пенсионеров: крупные суммы на длительный срок

    Банк Макс. сумма Ставка Особые условия
    Hamkorbank 200 млн сумов от 25% Страховка 1.5% от суммы
    SQB 200 млн сумов от 25% Льготный период 90 дней
    Ипак Йули 150 млн сумов от 27% Рассрочка первых 3 платежей

    Потребительские кредиты подходят для серьезных покупок — ремонта квартиры, дорогостоящего лечения или помощи детям. В 2023 году средний размер такого кредита для пенсионеров составил 85 млн сумов при сроке 42 месяца. Главное требование — подтвержденный доход не только от пенсии, но и от дополнительной деятельности.

    Специальные кредитные продукты для пенсионеров: овердрафты и льготные программы

    Пенсионный овердрафт: кредитная линия на карту

    • Лимит: до 50% от ежемесячной пенсии
    • Ставка: 16-18% годовых
    • Срок: до 365 дней
    • Погашение: автоматически при зачислении пенсии

    Например, при пенсии 4 млн сумов доступный овердрафт составит 2 млн сумов. Проценты начисляются только на фактически использованную сумму.

    Отдельные банки разрабатывают эксклюзивные предложения. «Агробанк» предоставляет пенсионерам-ветеранам кредит под 22% годовых. «Капиталбанк» снижает ставку на 3% для клиентов старше 55 лет. «Трастбанк» предлагает бесплатную страховку при кредитовании.

    Сравнение кредитных продуктов

    Выбор зависит от целей и возможностей пенсионера:

    • Срочные нужды: микрозайм
    • Крупные покупки: потребительский кредит
    • Финансовая подушка: овердрафт
    • Льготные условия: специальные программы

    Как пенсионеру выбрать оптимальный кредитный продукт

    При выборе программы кредитования стоит учитывать четыре ключевых фактора:

    1. Цель займа — медицинские услуги требуют иных условий, чем ремонт жилья
    2. Размер ежемесячного платежа — не должен превышать 40-45% от пенсии
    3. Общая переплата — разница между 25% и 30% за 3 года составит 15-20 млн сумов
    4. Дополнительные расходы — страховка, комиссии, услуги оценщика залога

    Кредиты для пенсионеров в Узбекистане: требования банков и практические рекомендации

    Банковские условия и требования к пенсионерам-заемщикам

    Получить кредит в Узбекистане после выхода на пенсию реально, но требует понимания специфических требований финансовых организаций. Банки тщательно проверяют пенсионеров, поскольку их основной доход фиксирован и ограничен размером пенсионных выплат.

    Необходимые документы для оформления

    Стандартный пакет включает удостоверение личности (паспорт или ID-карта) и справку о размере пенсионных начислений за последние 3 месяца. Для целевых кредитов на лечение или ремонт потребуется приложить договор с медицинским учреждением или строительной компанией. В 65% случаев банки запрашивают дополнительные документы — выписку по банковскому счету за полгода или справку о дополнительных доходах, если пенсионер продолжает работать.

    Тип кредита Основные документы Дополнительно Срок проверки
    Микрозайм Паспорт, пенсионное удостоверение Выписка о пенсионных начислениях 1-2 дня
    Потребительский кредит Паспорт, справка о доходах Трудовая книжка, договор залога 3-5 дней
    Овердрафт Паспорт, пенсионная карта Выписка по счету за 6 месяцев 1-3 дня

    Требования к обеспечению и дополнительные ограничения

    При сумме кредита до 50 млн сумов большинство банков (около 72%) не требуют залога или поручительства. Однако для более крупных займов финансовые организации настаивают на обеспечении — обычно это недвижимость или транспортное средство. Например, в «Хамкорбанке» при оформлении кредита на 100 млн сумов потребуется залог квартиры с рыночной стоимостью не менее 150 млн сумов.

    Скрытые ограничения касаются возраста заемщика и срока кредита. Только 23% банков готовы давать кредит пенсионерам старше 65 лет, при этом максимальный срок сокращается до 2-3 лет вместо стандартных 5 лет. В «Капиталбанке» действует правило — возраст заемщика на момент полного погашения не должен превышать 70 лет.

    Практические советы по выбору и получению кредита

    Критерии выбора оптимального кредитного предложения

    Сравнивая условия разных банков, стоит обращать внимание не только на процентную ставку, но и на полную стоимость кредита. В среднем страховые платежи добавляют 1.5-2% к сумме займа, а комиссия за рассмотрение заявки может составлять от 100 000 до 500 000 сумов. Например, кредит под 25% в одном банке с учетом всех дополнительных платежей может оказаться выгоднее, чем предложение под 23% в другом учреждении.

    Особого внимания заслуживают условия досрочного погашения. В 2024 году 85% банков Узбекистана отменили штрафы за преждевременное закрытие кредита, но в некоторых организациях сохраняется мораторий на досрочное погашение в первые 6-12 месяцев.

    Способы повышения вероятности одобрения заявки

    Подтверждение дополнительных источников дохода увеличивает шансы на получение кредита примерно на 40%. Это могут быть доходы от сдачи недвижимости в аренду, дивиденды от вкладов или официальная подработка. Банки положительно реагируют, когда пенсионер имеет накопительный счет с остатком от 10 млн сумов или владеет ликвидной недвижимостью, даже если она не выступает залогом.

    Привлечение поручителя — работающего родственника или друга — позволяет увеличить максимальную сумму кредита в 1.5-2 раза. В «Агробанке» при наличии поручителя с доходом от 5 млн сумов в месяц пенсионеры могут рассчитывать на кредит до 300 млн сумов вместо стандартных 150 млн.

    Альтернативные варианты кредитования

    Пенсионный овердрафт остается наиболее доступным инструментом с фиксированным лимитом до 50% от размера пенсии. Средняя ставка 16-18% выглядит привлекательно, но короткий срок (максимум 1 год) и необходимость ежемесячного погашения всего лимита делают этот продукт удобным только для краткосрочных финансовых нужд.

    Некоторые микрофинансовые организации предлагают кредитные линии с возобновляемым лимитом. Например, «Финанс-кредит» предоставляет пенсионерам карту с лимитом 15 млн сумов под 22% годовых, где после погашения использованной суммы средства снова становятся доступными.

    Выбор оптимального кредитного продукта требует тщательного анализа текущей финансовой ситуации. Пенсионерам с стабильным дополнительным доходом имеет смысл рассматривать потребительские кредиты на большие суммы, тогда как для разовых небольших тракт лучше подойдут микрозаймы или овердрафт. Главное — реалистично оценивать свои возможности по погашению, чтобы не оказаться в долговой яме.

    Подробнее
    Можно ли взять кредит под залог единственного жилья?
    02.12.2025
    6 минут

    Можно ли взять кредит под залог единственного жилья?

    Введение: Залог жилья — ответственный шаг в сложной ситуации

    Вопрос о возможности заложить единственное жилье для получения кредита волнует многих жителей Узбекистана, оказавшихся в ситуации, когда необходима крупная сумма денег. Это решение связано с серьезными рисками, и подходить к нему нужно с полным пониманием всех юридических и финансовых последствий. Мы детально разберем суть этого механизма, проанализируем предложения на рынке и дадим практические рекомендации, которые помогут вам принять взвешенное решение.

    ✅ Короткий ответ: Можно ли заложить единственное жилье?

    Да, можно, но это крайне рискованно.

    Единственное жилье можно передать в залог банку или МФО, однако добровольное соглашение лишает его особой защиты от изъятия. Ключевые условия, которые важно понимать:

    • Это добровольное решение: Подписав договор, вы сознательно принимаете на себя обязательства.
    • Реальный риск потери жилья: При длительной неуплате кредита заложенная недвижимость может быть продана с торгов для погашения долга.
    • Залог оформляется официально: На вашу квартиру или дом накладывается обременение (ипотека) в пользу кредитора.
    • Вы продолжаете жить в нем: На время действия кредита вы остаетесь собственником и пользователем жилья.

    Прежде чем идти на этот шаг, критически важно оценить свою финансовую устойчивость на годы вперед и рассмотреть все альтернативы.

    ⚖️ Суть кредитного механизма и правовые аспекты залога недвижимости

    Кредит под залог существующего жилья — это финансовая операция, при которой ваша квартира или дом выступает обеспечением для получения денежных средств. На недвижимость официально оформляется залог (ипотека) в пользу банка или МФО, что служит кредитору гарантией возврата выданной суммы.

    Как это работает на практике:

    1. Вы обращаетесь в финансовую организацию за крупным кредитом.
    2. В качестве обеспечения возврата денег вы предлагаете свое жилье.
    3. Специалисты проводят оценку стоимости недвижимости.
    4. С вами заключается кредитный договор и договор залога (ипотеки).
    5. Вы продолжаете проживать в своем жилье на протяжении всего срока кредита.

    Важнейший правовой аспект: В отличие от имущества, не обремененного залогом, единственное жилье, переданное в залог по добровольному соглашению, не защищено от изъятия за долги. Законодательство рассматривает такой договор как сознательно принятое на себя обязательство. Невыполнение условий ведет к реальной возможности потери недвижимости через суд и последующую продажу с торгов.

    🏦 Детальный разбор ипотечного предложения от Kapitalbank

    АКБ «Kapitalbank» предлагает программу «Комфортный дом», которая является классическим примером ипотечного кредитования для покупки жилья. В этой схеме приобретаемая недвижимость сразу выступает залогом.

    Основные условия программы:

    • Цель: Приобретение квартиры или индивидуального жилого дома на первичном или вторичном рынке.
    • Максимальная сумма: До 1 000 000 000 сумов.
    • Срок кредита: До 10 лет.
    • Процентные ставки: Зависят от статуса заемщика и первоначального взноса:
      • Для физлиц с официальными доходами: 26% годовых (взнос 20-25%) или 24% (взнос более 25%).
      • Для самозанятых без подтвержденных доходов: 25% годовых при взносе от 30%.

    Требования к заемщику:

    • Гражданство Узбекистана.
    • Возраст от 20 до 65 лет на момент подачи заявки.
    • Платежи по кредиту не должны превышать 50% от ежемесячных доходов.
    • Отсутствие отрицательной кредитной истории и задолженностей в базе Бюро принудительного исполнения.

    Процесс оформления: Рассмотрение заявки занимает до 15 рабочих дней. Помимо выплат по кредиту, заемщик несет расходы на страхование, кадастровые и нотариальные услуги.

    💡 Альтернативные финансовые решения от партнеров

    Поскольку залог единственного жилья — это высочайший риск, стоит сначала рассмотреть все альтернативные варианты получения денег. Наши партнеры предлагают различные решения в зависимости от вашей ситуации и наличия имущества.

    1. Кредиты под залог другого имущества (без риска для жилья):

    • PULMAN МКО и PULLOL МКО: Специализируются на залоге автотранспортных средств. Идеальный вариант для владельцев автомобилей.
    • BIZNES FINANS МКО: Предлагает «Ломбардный» заем под залог коммерческой недвижимости. Актуально для предпринимателей.

    2. Быстрые беззалоговые займы (если нет имущества или нужна меньшая сумма):

    • ISHONCH МКО и Cash U МКО: Предлагают доверительные микрозаймы с минимальным пакетом документов (часто только паспорт).
    • Пример от Cash U: Суммы до 200 000 000 сумов на срок до 24 месяцев под ставку от 25% годовых. Оформление быстрое, но ставки выше, а лимиты меньше, чем у залоговых кредитов.

    3. Классические онлайн-кредиты и другие продукты:

    Получить деньги под залог другого имущества часто бывает разумнее, чем рисковать крышей над головой.

    ⚖️ Преимущества и серьезные риски залога единственного жилья

    Прежде чем принимать окончательное решение, необходимо трезво взвесить две стороны медали.

    Преимущества

    • Крупная сумма: Возможность получить значительные средства, которые сложно найти по другим программам.
    • Длительный срок: Увеличенные сроки кредитования (до 10-15 лет), что снижает ежемесячную нагрузку.
    • Выгодная ставка: Процентные ставки обычно ниже, чем по потребительским кредитам без обеспечения.
    • Доступность: Для многих это единственный выход в сложной ситуации (лечение, бизнес, решение критических финансовых проблем).

    Риски и недостатки

    • Потеря жилья: Реальная угроза лишиться квартиры или дома в случае финансовых трудностей и просрочек.
    • Суд на стороне банка: При систематических нарушениях суд, как правило, удовлетворяет иск кредитора об изъятии.
    • Не защищает статус «единственного»: Добровольный залог снимает эту защиту. Наличие несовершеннолетних прописанных лиц также не является абсолютной гарантией.
    • Долгосрочная нагрузка: Необходимость стабильно высокого дохода на многие годы вперед.

    Главный вопрос, который нужно задать себе: «Гарантированно ли я смогу платить все эти годы, даже если произойдет непредвиденное (потеря работы, болезнь)?».

    🔍 Правовые последствия и судебная практика по залоговым спорам

    Обращение взыскания на заложенную квартиру — это сложная процедура, но она реальна. Понимание ее этапов поможет оценить серьезность последствий.

    Когда банк может начать процедуру изъятия?

    • Если просрочка по платежам превышает 3 месяца.
    • Если сумма неисполненных обязательств составляет более 5% от оценочной стоимости залога.

    Как происходит процесс?

    1. Судебное разбирательство (обязательно): Для изъятия единственного жилья внесудебный порядок невозможен. Банк обращается в суд.
    2. Изучение обстоятельств: Суд оценивает размер долга, причины просрочек, наличие у заемщика возможности рассчитаться иным способом.
    3. Решение и реализация: При положительном для банка решении жилье выставляется на торги. Вырученные средства идут на погашение долга.

    Важный нюанс: Даже в ходе суда у должника часто есть шанс самостоятельно продать недвижимость по рыночной цене. Это позволяет выплатить долг банку, а разницу оставить себе, что выгоднее, чем принудительная продажа с торгов, где цена может быть занижена.

    Судебная практика в Узбекистане показывает, что при явных и длительных нарушениях условий договора суды встают на сторону кредитора, особенно если заемщик не проявляет готовности к диалогу и решению проблемы.

    Заключение: Ответственность превыше всего

    Решение заложить единственное жилье — одна из самых серьезных финансовых операций в жизни человека. Оно открывает доступ к крупным суммам, но ставит на кон самое ценное — крышу над головой для вас и вашей семьи.

    Ключевые выводы, которые нужно запомнить:

    • Это последний вариант, а не первый. Исчерпайте все альтернативы: кредиты под залог авто, коммерческой недвижимости, беззалоговые займы.
    • Читайте договор, а не только слушайте менеджера. Вы должны четко понимать график платежей, все комиссии и, главное, последствия просрочки.
    • Оценивайте риски пессимистично. Планируйте бюджет исходя не из текущей зарплаты, а с учетом возможных форс-мажоров.
    • Не надейтесь на «авось» и особый статус жилья. Добровольный залог снимает защиту «единственного жилища» в суде.

    Финансовая грамотность в таком вопросе — это не просто знание терминов. Это способность холодно оценить риски и принять решение, которое не поставит ваше будущее на грань катастрофы. Будьте благоразумны и рассудительны.

    Подробнее
    Как получить деньги в долг на лечение в Узбекистане?
    30.07.2024
    2 минуты

    Как получить деньги в долг на лечение в Узбекистане?

    Когда речь идет о здоровье членов вашей семьи или о вашем собственном, неотложная медицинская помощь, будь то операция или госпитализация, это заслуживает немедленного внимания и наилучшего ухода.

    Поскольку стоимость медицинских услуг растет, крайне важно Вам знать, где взять деньги в долг на лечение. Мы расскажем, как получить деньги максимально короткие сроки.

    Существует 2 варианта получения денег в займы на лечение.

    Вариант 1

    Заем на лечение в МКО

    МКО могут упрощенно оформить заем при минимальных требованиях:

    • не требуются при оформлении займа той массы документов, которую, как правило, запрашивают банки;
    • применяется более упрощенную методику оценки платежеспособности и кредитной истории заемщика;
    • решения о предоставлении займа принимают максимально быстро, выдают деньги, сразу после подписания необходимых документов;
    • простота получения денег без залога и поручителя.

    Вариант 2

    Кредит для лечения в Банке

    Кредит на лечение можно получить также непосредственно в банке. Однако следует помнить, что этот вид кредита предоставляет очень незначительное число банков, на сегодняшний момент их не более десятка.

    Для получения кредита на лечение в банке потребует кроме стандартного пакета документов, предоставить счет из клиники, в который могут быть включены анализы, процедура обследования, стоимость медикаментов и расходных материалов, непосредственно лечение, хирургическое вмешательство, реабилитация и т.д.

    При этом банки более благосклонно смотрят на заемщиков, которые являются родственниками пациента: так повышаются шансы, что человек вовремя вернет средства, а не потеряет возможность платить из-за затянувшейся болезни.

    Если потенциальный заемщик является постоянным клиентом банка, имеет безупречную кредитную историю и хорошее финансовое состояние, его шансы на получение кредита существенно увеличиваются.

    Подробнее
    Что такое халяльная рассрочка и чем она отличается от кредита?
    02.12.2025
    6 минут

    Что такое халяльная рассрочка и чем она отличается от кредита?

    Введение: Халяльная рассрочка — финансовая этика в действии

    Халяльная рассрочка — это способ купить товар в рассрочку, организованный в строгом соответствии с принципами исламского права. Ключевое отличие от обычного кредита — полное отсутствие процентов (риба) и скрытых платежей. Покупатель платит фиксированную сумму в конкретные даты, которая известна с самого начала сделки.

    Такой механизм чаще всего реализуется через договор купли-продажи с наценкой (мурабаха) и строится на двух столпах: полной прозрачности цифр и отсутствии начисляемых процентов. Мы подробно разберем, как отличить эту финансовую модель от обычного кредита и на что обратить внимание при выборе.

    ✅ Короткий ответ: Может ли рассрочка быть халяльной?

    Да, может, но только при строгом соблюдении нескольких условий.

    Рассрочка считается халяльной, если:

    • Общая сумма к уплате известна покупателю заранее.
    • Сделка оформлена как купля-продажа с фиксированной наценкой или договор лизинга.
    • В договоре отсутствуют проценты и штрафные санкции, которые по своей сути являются ростовщичеством.
    • Все условия о стоимости, наценке и графике платежей прозрачны и зафиксированы с момента заключения договора.

    В экономическом смысле халяльная схема заменяет плавающую процентную ставку на фиксированную торговую маржу — в этом и заключается основная практическая разница.

    ⚖️ Принципы и механизмы исламского финансирования

    В основе халяльной рассрочки лежит шариатский запрет риба — запрет на любое увеличение денежной суммы в долговых отношениях, трактуемое как ростовщичество.

    Чтобы обойти этот запрет при покупке в рассрочку, применяются торговые конструкции. Самый распространенный механизм — Мурабаха:

    1. Финансовая организация (банк или МФО) сначала сама покупает товар, нужный клиенту.
    2. Затем перепродает его клиенту по цене, которая включает:
      • Стоимость товара.
      • Согласованную, фиксированную наценку (маржу).
    3. Клиент выплачивает эту итоговую сумму по согласованному графику.

    Другие допустимые схемы включают Иджара (лизинг, где право собственности остается у финансиста) и Мудараба (инвестиционное партнерство с разделением прибыли). Для розничных покупок товаров Мурабаха является наиболее прозрачным и распространенным инструментом.

    Важный признак: Если продавец или финансист не принимает на себя риски владения товаром до его передачи вам, или если «переплата» привязана к плавающей ставке — такая сделка лишь имитирует халяль и является обычным кредитом под проценты.

    🆚 Халяльная рассрочка vs. Обычный кредит: ключевые отличия

    Чтобы сделать осознанный выбор, важно понимать принципиальную разницу между двумя моделями.

    Халяльная рассрочка

    • Основа: Договор купли-продажи или лизинга.
    • Переплата: Фиксированная торговая наценка (маржа). Известна заранее и не меняется.
    • Сумма долга: Остается неизменной на весь срок.
    • Штрафы: В истинно халяльной модели штрафы, обогащающие кредитора, недопустимы.
    • Пример: Товар за 3 000 000 сумов продается в рассрочку за 3 600 000 сумов. Вы платите 12 раз по 300 000 сумов. Переплата 600 000 сумов — это фиксированная маржа.

    Обычный кредит

    • Основа: Кредитный договор (ссуда денег).
    • Переплата: Проценты, начисляемые на остаток долга. Общая сумма может меняться.
    • Сумма долга: Уменьшается по мере погашения, но на остаток начисляются проценты.
    • Штрафы: При просрочке начисляются пени и проценты, увеличивая долг.
    • Пример: Банк выдает кредит 3 000 000 сумов под 2% в месяц. Платеж состоит из части долга и процентов. Итоговая сумма зависит от графика и может быть выше, чем при фиксированной марже.

    При использовании любого кредитного продукта для планирования бюджета настоятельно рекомендуется использовать кредитный калькулятор.

    🔍 Чек-лист: Как проверить, что рассрочка действительно халяльная?

    Проверка должна быть тщательной и начинаться с детального изучения договора.

    Изучите договор — в нем должно быть четко указано:

    • Общая цена товара при рассрочке в абсолютной сумме (не только ежемесячный платеж).
    • Подробный график платежей с датами и фиксированными суммами.
    • Условия досрочного погашения без скрытых комиссий или «штрафов-процентов».
    • Отсутствие терминов «проценты», «ежедневная пеня», «ставка в %».
    • Положение о том, кто несет риски повреждения товара до полной оплаты.

    Запросите у продавца или финансиста:

    1. Расчет переплаты в абсолютных суммах, а не в процентах годовых.
    2. Подтверждение соответствия нормам Шариата — например, заключение внутреннего шариатского комитета компании или внешнего религиозного совета.
    3. Образец типового договора до момента оформления сделки.

    Если для вас критически важен халяль-статус, разумно проконсультироваться с компетентным религиозным авторитетом, показав ему итоговый договор и расчеты.

    🏢 Обзор предложений партнеров: на что обратить внимание

    Важно понимать, что большинство финансовых организаций в открытых материалах описывают стандартные кредитные продукты с процентами. Публичной отметки «халяль» у них может не быть. В таблице ниже — обзор партнеров и ключевые рекомендации по запросу информации.

    Партнёр Основные предложения Что уточнить при запросе халяльной рассрочки
    PULMAKON МКО Микрозаймы, публичные условия и тарифы. Запросить образец договора и расчет переплаты в абсолютных суммах. Уточнить наличие шариатского заключения.
    BIZNES FINANS МКО Микрокредитование, публичные процентные ставки. Попросить расчет «рассрочки без процентов» на конкретный товар. Проверить формулировки о штрафах.
    ISHONCH МКО Розничная рассрочка в магазинах техники. Узнать, кто является кредитором в сделке (магазин или банк-партнер) и запросить оферту.
    Cash U МКО Микрозаймы, сеть отделений. Запросить детальный расчет переплаты и типовой договор для проверки на прозрачность.
    PULLOL МКО Кредиты, в том числе под залог. Уточнить, как рассчитывается переплата: в процентах или фиксированной сумме. Требовать расчет в абсолютных цифрах.
    PULMAN МКО Займы под залог авто, онлайн-кредиты. При оформлении рассрочки выяснить, возможна ли схема «купи-продай» с фиксированной ценой, а не стандартный кредит.
    KAPITALBANK Широкий спектр кредитных продуктов (потребительские, автокредиты). Спросить о наличии специальных исламских финансовых продуктов или «исламских окон».

    **Важно:** Открытая публикация ставок и условий чаще указывает на классические процентные продукты. Чтобы подтвердить халяль-статус, необходимо напрямую обращаться к партнеру с четкими вопросами.

    📝 Пошаговое руководство по выбору и оформлению

    Следуйте этому алгоритму, чтобы сделать осознанный выбор и обезопасить себя от скрытых условий.

    Шаг 1: Запросите документы.
    Попросите у продавца/партнера типовой договор рассрочки и детальный расчет всех платежей по выбранному товару. Настаивайте на том, чтобы суммы были указаны в абсолютных цифрах.

    Шаг 2: Проведите аудит договора.
    Убедитесь, что в тексте нет слов «проценты» или «плавающая ставка». Если они есть, требуйте альтернативный вариант с фиксированной маржой или отказывайтесь от сделки.

    Шаг 3: Уточните схему.
    Выясните, кто является кредитором: сам магазин (тогда это может быть торговая рассрочка) или сторонняя МКО/банк (это с высокой вероятностью классический кредит).

    Шаг 4: Запросите подтверждение.
    Спросите о наличии шариатского заключения на этот финансовый продукт. При его отсутствии тщательно взвесьте риски.

    Шаг 5: Проконсультируйтесь.
    В сложных или дорогостоящих случаях покажите итоговый договор и расчеты независимому финансовому консультанту или религиозному авторитету.

    ✉️ Шаблон запроса для партнера

    Используйте этот текст как основу для официального обращения к финансовой организации.

    Уважаемые [название компании]!

    Прошу предоставить следующую информацию в рамках рассмотрения возможности оформления рассрочки на покупку товара [название товара или категория]:

    1. Типовую форму договора рассрочки.
    2. Детальный расчет сумм по каждому платежу в абсолютных суммах (в сумах), с указанием общей стоимости товара при рассрочке и размера переплаты.
    3. Информацию о наличии шариатского заключения или внутреннего шариатского совета, подтвердившего соответствие данного продукта принципам халяль.
    4. Пример расчета выплат при досрочном погашении.

    Прошу направить ответ и указанные документы по электронной почте.

    С уважением,
    [Ваше ФИО и контактные данные]

    Заключение: Осознанный выбор — залог спокойствия

    Халяльная рассрочка — это реальный и этичный финансовый инструмент, основанный на принципах прозрачности, справедливости и отсутствия ростовщичества. Ее суть заключается не в том, чтобы просто избежать слова «процент», а в построении сделки на основе реальной торговли с фиксированной и известной заранее наценкой.

    Ключевые выводы:

    • Главный критерий — фиксированная итоговая цена, а не плавающие проценты.
    • Требуйте у партнеров полной прозрачности: расчеты в сумах, а не в процентах, и полный текст договора до подписания.
    • Большинство организаций работают по классическим схемам. Халяльный продукт нужно искать целенаправленно, задавая прямые вопросы.
    • Не полагайтесь на рекламные слоганы. Ваша главная защита — внимательное изучение договора и понимание механики сделки.

    Помните, что финансовая осознанность и стремление следовать своим убеждениям заслуживают уважения. Вооружившись знаниями из этого руководства, вы сможете делать выбор уверенно, отличая этичное финансирование от замаскированного ростовщичества.

    Подробнее
    Микрозаймы для ИП и малого бизнеса
    19.08.2025
    9 минут

    Микрозаймы для ИП и малого бизнеса

    Микрозаймы для ИП и малого бизнеса в Узбекистане: быстрый доступ к оборотному капиталу и развитию

    Ниже — подробный обзор распространённых программ микрофинансирования для предпринимателей: стартовые и отраслевые продукты, решения для самозанятых, а также требования к заёмщику и сравнение условий по банкам. Для наглядности включены примеры расчётов платежей и практические комментарии.

    1. Основные виды микрозаймов для бизнеса

    1.1 Стартовые микрозаймы

    Для начинающих предпринимателей доступны поэтапные стартовые программы. Пример — микрозайм «Первый шаг к бизнесу» для физических лиц от 18 до 60 лет, не имеющих официального дохода от индивидуальной трудовой деятельности. Модель финансирования ступенчатая:

    • Этап 1: сумма до 8 240 000 сум, срок до 36 месяцев, ставка 27–28% годовых.
    • Этап 2: сумма до 20 000 000 сум, срок до 24 месяцев, ставка около 25% годовых.
    • Этап 3: сумма до 30 000 000 сум, срок до 36 месяцев, ставка около 25% годовых.

    Пример платежа (аннуитет): при сумме 8 240 000 сум на 36 мес. под 28% годовых ориентировочный ежемесячный платёж ≈ 340 836 сум. При сумме 20 000 000 сум на 24 мес. под 25% — ≈ 1 067 430 сум. При сумме 30 000 000 сум на 36 мес. под 25% — ≈ 1 192 795 сум.

    Такая ступенчатость помогает начать с малого чека, выстроить кредитную дисциплину, после чего перейти к более крупным лимитам. Обычно требуется минимальный пакет документов и подтверждение целевого использования средств (оборудование, сырьё, аренда).

    1.2 Отраслевые микрозаймы

    Для приоритетных отраслей экономического развития предусмотрены целевые программы. Пример: в ряде банков доступны продукты для сельского хозяйства и солнечной энергетики со ставками от 21% годовых, сроком до 10 лет, суммой до 300 000 000 сум.

    • Финансирование закупки солнечных панелей, инверторов, систем крепления и монтажа.
    • Поддержка сельхозпроекта: семена, капельный полив, техника малой механизации, холодильное оборудование.
    • Повышенные сроки (до 120 месяцев) — удобно для долгой окупаемости капитальных вложений.

    Пример платежа: при сумме 300 000 000 сум на 120 мес. под 21% годовых аннуитетный платёж ≈ 5 997 950 сум/мес. Для проектов с сезонной выручкой стоит обсуждать график с учётом сезонности.

    1.3 Микрозаймы для самозанятых

    Программы формата «Махалля-Бизнес» ориентированы на самозанятых жителей махалли. Лимит — до 30 000 000 сум, срок — до 48 месяцев, ставка — от 27% годовых. Часто предусматривается простая форма обеспечения — страховой полис или поручительство (1–2 поручителя).

    • Подходит для ремесленников, мастеров красоты, курьеров, сервисов доставки, мелкого торговли.
    • Средства направляются на закупку расходных материалов, оборудования, аренду рабочего места, маркетинг.
    • При стабильных поступлениях на карту и аккуратных платежах возможно повышение лимита на следующий цикл.

    📊 2. Условия и требования к заёмщикам

    2.1 Базовые требования

    Большинство банков и МФО предъявляют схожий базовый набор критериев. Ключевые пункты:

    • Возраст заёмщика: от 18 до 60 лет.
    • Наличие гражданства Республики Узбекистан либо зарегистрированный статус предпринимателя/юрлица.
    • Отсутствие активной просрочки и реструктуризаций с невыполненными условиями в других учреждениях.
    • Регистрация ИП или ООО при финансировании предпринимательской деятельности; для самозанятых — подтверждение статуса.
    • Документы: паспорт/ID, ИНН, выписка с банковского счёта, подтверждение адреса, при необходимости — простой бизнес-план с расчётом денежных потоков.

    2.2 Кредитная история и финансовое положение

    Учреждения анализируют кредитную историю через Кредитный информационный аналитический центр (КИАЦ), уделяя внимание дисциплине платежей, количеству открытых обязательств и долговой нагрузке.

    • Общая долговая нагрузка (ОДН): суммарные обязательства по всем кредитам и займам соразмеряются с подтверждаемыми доходами. Практически ориентир — не выходить за рамки разумной доли от ежемесячного дохода, чтобы платежи не «съедали» кассовый поток бизнеса.
    • Порог по совокупной задолженности: многие программы придерживаются внутреннего лимита, при котором общая задолженность заёмщика по рынку не должна быть чрезмерной (ориентир — до 100 000 000 сум для микроформата, зависит от банка и профиля клиента).
    • Денежные потоки: регулярные поступления на карту/счёт, договоры с контрагентами, стабильная выручка по POS — сильные аргументы в пользу одобрения.
    • Обеспечение: страховой полис, поручительство, при больших суммах — залог ликвидных активов. Для микролимитов часто хватает страховки/поручителя.

    Как повысить шанс одобрения: погасить мелкие кредиты до подачи заявки, предоставить выписки с оборотом за 3–6 месяцев, приложить расчёт окупаемости покупки (оборудование, сырьё), указать сезонность (если есть) и разумный запас ликвидности на 2–3 ежемесячных платежа.

    Таблица: Сравнение условий микрозаймов в различных учреждениях Узбекистана

    Учреждение Макс. сумма Срок Ставка Особые условия
    Микрокредитбанк 8,24–30 млн сум до 36 мес 25–28% Трёхэтапная программа для самозанятых и начинающих
    Трастбанк 10–30 млн сум 12–36 мес 24–25% Требуется страховой полис; возможно поручительство
    Hamkorbank до 5 млрд сум до 48 мес от 24% Поддержка начинающих предпринимателей; индивидуальные графики
    Kapitalbank до 300 млн сум до 10 лет от 21% Целевые программы для солнечной энергетики и агросектора

    *Фактические условия зависят от профиля заёмщика, обеспечения, оборотов и внутренней политике банка. Эффективная ставка может отличаться при наличии комиссий и страховки.

    Практика: график платежей, комиссии, страхование

    • Тип графика: аннуитет (равный платёж) удобен для планирования; дифференцированный уменьшает переплату, но выше первые платежи.
    • Комиссии: разовая за выдачу (0–2%), обслуживание счёта, подключение СМС-оповещений. Эти расходы формируют эффективную ставку.
    • Страхование: по микролиниям часто минимально и недорого, но снижает риски и повышает вероятность одобрения.
    • Досрочное погашение: уточняйте штрафы/комиссии; многие программы разрешают частичное досрочное без доплат после 3–6 месяцев.

    Чек-лист: что подготовить перед подачей заявки

    1. Паспорт/ID и ИНН.
    2. Подтверждение статуса: регистрация ИП/ООО или документ о самозанятости.
    3. Выписки по счёту/карте за 3–6 месяцев (движение средств, регулярность поступлений).
    4. Краткий расчёт окупаемости покупки/проекта: сумма, прогноз выручки, срок окупаемости, запас на форс-мажор.
    5. Документы по обеспечению (поручители, полис, залог — при необходимости).

    Микрозайм — удобный инструмент для старта и масштабирования малого дела. Определите реальную потребность (оборудование, сырьё, маркетинг), проверьте долговую нагрузку и соберите документы. Точный расчёт ежемесячного платежа, корректный выбор графика и адекватный запас ликвидности на 2–3 платежа повышают устойчивость бизнеса уже в первый месяц после получения средств.

    3. Сравнение микрозаймов и банковских кредитов — ставки, лимиты, сроки, требования

    3.1 Преимущества микрозаймов

    Скорость — главный аргумент. По микрозаймам решение появляется за несколько дней вместо недель, а в онлайн-канале — иногда в течение рабочих часов. Порог входа ниже: пакет документов компактнее, требования к оборотам и длительности истории мягче. Для начинающих предпринимателей это шанс запустить продажи без долгих пауз: закупка первой партии, аренда, маркетинг — именно эти статьи чаще закрывают микролиниями до 30–300 млн сум в зависимости от программы.

    3.2 Недостатки микрозаймов

    Цена ресурса выше. Процентные ставки по микрофинансированию обычно превышают классические банковские кредиты на 2–8 п.п., лимиты скромнее, а срок короче. Из-за компактного горизонта погашения нагрузка на денежный поток повышается, поэтому планирование кассовых разрывов требуется особенно тщательно. Если проект капиталоёмкий и окупаемость тянется 36–60 месяцев, лучше рассмотреть кредитную линию МСБ или льготную отраслевую программу.

    Параметр Микрозайм (МФО/банк) Банковский кредит МСБ Комментарий для ИП
    Время решения 1–3 рабочих дня, иногда 4–8 часов 5–15 рабочих дней Уместно при срочной закупке или закрытии кассового разрыва
    Лимит от 5 до 300 млн сум от 100 млн до 5 млрд сум и выше Для старта и оборотки — микрозайм; для масштабирования — кредит
    Срок 6–36 месяцев, иногда до 48 24–84 месяца Длинные проекты лучше финансировать классическим кредитом
    Ставка ~24–30% годовых ~14–26% годовых, в льготных программах ниже Сравнивайте не номинал, а эффективную стоимость с комиссиями и страхованием
    Документы Компактный пакет Расширенный пакет, финансовая отчётность Микрозайм проще собрать за 1 день
    Обеспечение Полис, поручители; залог по крупным чекам Залог + поручительство При суммах до 30 млн сум часто достаточно страховки

    💡 4. Альтернативные варианты финансирования — кредиты МСБ, льготные программы, оборотные линии

    4.1 Кредиты для малого и среднего бизнеса

    Банковские кредиты остаются надёжной альтернативой, когда проект требует горизонта 24–48 месяцев и выше. Примером служат рыночные продукты со ставками порядка 24–30% в сумах, лимитами до 300 000 000 сум без жёсткого залога в отдельных программах, а также краткосрочные решения до 12 месяцев под рыночный номинал в нацвалюте или 14% в долларах США для торговли. Подобные продукты ориентированы на оборотный капитал и гибкую настройку графика.

    4.2 Специализированные бизнес-программы

    Для отдельных категорий предпринимателей встречаются специальные линии: помощь малому бизнесу, программы для АПК, солнечной энергетики, ремесленников. Лимиты доходят до 300 000 000 сум, срок — до 7 лет, ставка — от 18% годовых при участии партнёрских фондов и гарантий. Такие решения подходят под капиталоёмкие закупки с долгой окупаемостью: холодильные мощности, СЭС, технологическое оборудование.

    🏛️ 5. Государственная поддержка и регулирование — микрофинансовые организации, защита потребителей, льготы

    5.1 Законодательная база

    Работа микрофинансовых организаций регулируется национальным законодательством: требования к лицензированию, раскрытию условий и управлению рисками направлены на прозрачность рынка и защиту прав заёмщиков. Внутренние лимиты по суммам и ставкам контролируются комплаенсом, а правила информирования клиента по полисам и комиссиям фиксируются в договоре и индивидуальных условиях. Для ИП полезно внимательно читать разделы о полной стоимости кредита, порядке досрочного погашения и возможных штрафах.

    5.2 Программы поддержки

    Государственные инициативы снижают стоимость заёмных средств: субсидирование процентной ставки, частичные гарантии, приоритетные отраслевые линии. В результате для предпринимателя итоговая ставка может быть на 2–6 п.п. ниже рыночной, а требования к залогу — мягче. На практике это шанс профинансировать оборудование или расширение штата без перегрузки ежемесячных платежей.

    💎 6. Рекомендации для предпринимателей — выбор микрозайма, стоимость, график погашения

    6.1 Выбор оптимального продукта

    Начните с цели: стартовый капитал на 3–6 месяцев, оборотные средства на цикл закупки, либо оборудование с горизонтом окупаемости 18–36 месяцев. Далее сопоставьте сумму, срок и реальный денежный поток. При ежемесячной чистой прибыли 6 000 000 сум безопасно направлять на платёж не более 35–45% — то есть 2,1–2,7 млн сум. Сравните предложения по эффективной стоимости: к номинальной ставке добавьте комиссию за выдачу, страхование, смс-сервис. Если продукты похожи, выбирайте вариант с правом бесплатного досрочного погашения и прозрачным графиком.

    6.2 Подготовка к получению финансирования

    Ведите аккуратную финансовую учётность даже при упрощённом режиме: выписки по счёту, кассовую книгу, акты. Погашайте текущие мелкие кредиты до подачи новой заявки — это улучшит скоринговый профиль и снизит долговую нагрузку. Изучите 2–3 учреждения и подайте заявки параллельно, но избегайте десятков запросов за раз: лишние проверки могут ухудшить кредитный рейтинг. Подготовьте короткий план на 1 страницу: зачем нужны деньги, какая маржа по проекту, как выглядит календарь погашений на ближайшие 6–12 месяцев.

    🔮 9. Перспективы микрофинансирования в Узбекистане — диджитализация, быстродействие, нишевые продукты

    Рынок ускоряется за счёт цифровых витрин и автоматического скоринга. Онлайн-заявки обрабатываются 24/7, а дистанционная идентификация сокращает визиты в офис до минимума. Ожидается рост нишевых программ: для ремесленников, сервисной экономики, «зелёных» проектов. При поддержке государства стоимость ресурсов постепенно снижается, а доступность финансирования для ИП и микробизнеса растёт. Предприниматели выигрывают время и получают удобный инструмент планирования оборотки.

    Заключение — как использовать микрозайм для роста бизнеса

    Микрозаймы для ИП и малого бизнеса в Узбекистане — рабочий инструмент, если цель понятна, сумма сопоставима с денежным потоком, а график не ломает операционную деятельность. Анализируйте эффективную ставку, перепроверяйте комиссии и условия досрочного погашения, держите резерв на 2–3 ежемесячных платежа. За актуальными параметрами обращайтесь напрямую в банки и микрофинансовые организации: на их официальных сайтах публикуются свежие лимиты, ставки и требования к заёмщикам. Взвешенное решение сегодня экономит десятки часов и миллионы сум завтра.

    Подробнее
    Кредит под залог автомобиля: условия и оформление
    08.09.2025
    10 минут

    Кредит под залог автомобиля: условия и оформление


    Кредит под залог автомобиля в Узбекистане: условия и оформление

    Полное руководство по получению кредита под залог автомобиля в 2024-2025 годах. Узнайте о лучших предложениях банков и МФО, условиях оформления и подводных камнях.

    Введение

    Кредит под залог автомобиля — финансовая услуга, которая позволяет владельцам транспортных средств получить денежные средства, используя свой автомобиль в качестве обеспечения. Этот вид кредитования набирает популярность в Узбекистане благодаря сочетанию быстрого доступа к деньгам и возможности продолжать пользоваться автомобилем.

    В 2024 году рынок кредитования под залог авто в Узбекистане демонстрирует рост на 15-20% по сравнению с предыдущим годом. Более 30 финансовых организаций предлагают такие услуги, включая как крупные банки, так и микрофинансовые организации.

    Средняя сумма запрашиваемого кредита составляет 35-50 миллионов сумов, что эквивалентно 3000-4200 долларам США. Большинство заемщиков (около 65%) обращаются за кредитом для развития бизнеса, 20% — для решения неотложных финансовых проблем, а остальные 15% — для крупных покупок.

    📊 Основные условия кредитования

    Процентные ставки

    Процентные ставки по автозалоговым кредитам в Узбекистане варьируются в зависимости от типа финансовой организации:

    • Банки: от 22,9% до 32% годовых
    • Микрофинансовые организации: от 40% до 73% годовых

    Наименьшие ставки предлагают Hamkorbank (от 22,9%) и SQBank (от 24%). В MFO показатели значительно выше — в TASFINENCE ставки начинаются от 48%, а в MOGO достигают 73% годовых.

    На окончательную процентную ставку влияют несколько факторов: срок кредита, сумма, возраст автомобиля и кредитная история заемщика. Клиенты с положительной кредитной историей могут рассчитывать на снижение ставки на 2-5 процентных пунктов.

    Суммы кредитов

    Диапазон сумм по автозалоговым кредитам достаточно широк:

    • Минимальная сумма: 2 000 000 сумов (в MFO)
    • Максимальная сумма: 600 000 000 сумов (в банках)

    Большинство организаций выдают средства в размере 60-80% от оценочной стоимости автомобиля. Например, при стоимости авто в 100 миллионов сумов можно рассчитывать на кредит в 60-80 миллионов.

    Крупные банки (Hamkorbank, SQBank) обычно устанавливают минимальный порог в 10-15 миллионов сумов, в то время как MFO работают с меньшими суммами, начиная от 2 миллионов сумов.

    Сроки кредитования

    Период погашения автозалогового кредита зависит от организации:

    • Банки: от 6 месяцев до 5 лет
    • MFO: от 3 месяцев до 3 лет

    Самые длительные сроки кредитования (до 5 лет) предлагают Orient Finance и Hamkorbank. В микрофинансовых организациях максимальный срок обычно не превышает 36 месяцев.

    Краткосрочные займы (до 12 месяцев) пользуются популярностью у 40% заемщиков, в то время как кредиты на 3-5 лет выбирают около 25% клиентов.

    Скорость оформления

    Одним из ключевых преимуществ кредитов под залог автомобиля является скорость получения средств:

    • MFO: от 30 минут до 1 рабочего дня
    • Банки: от 1 до 3 рабочих дней

    Лидерами по скорости являются TASFINENCE и MOGO, которые promise рассмотрение заявки в течение 30-60 минут. В банковском секторе быстрее всего работают Tenge Bank и SQBank — здесь оформление занимает 1-2 дня.

    Ускоренное рассмотрение возможно при предоставлении полного пакета документов и предварительной онлайн-заявке. Некоторые организации предлагают предварительное решение в течение 15-20 минут после подачи заявки на сайте.

    Рассчитайте ежемесячный платеж

    Получите решение от 10+ банков и МФО в этот же день.

    Сумма кредита, сум
    5 000 000
    300 000 000
    Срок кредитования, мес
    3
    12
    24
    36
    Ежемесячный платеж составит, сум*
    1 450 000 uzs

    Расчет является предварительным. Для более подробной информации по суммам, срокам и платежам необходимо обратиться по телефону: 78 113-22-72

    Имя
    Телефон +998
    Сумма займа
    Залог
    Город

    Спасибо!

    Ваша заявка отправлено!

    📋 Требования к заемщику и автомобилю

    Требования к заемщику

    • Гражданство Узбекистана или вид на жительство
    • Возраст от 21 до 65 лет (в некоторых MFO — от 18 лет)
    • Постоянная регистрация в регионе присутствия кредитора
    • Наличие мобильного телефона
    • Подтвержденный доход (не всегда обязательно в MFO)

    Банки обычно требуют справки о доходах (форма 2-НДФЛ или по банковской форме), в то время как MFO чаще ограничиваются проверкой паспортных данных и наличия автомобиля.

    Около 30% организаций готовы рассмотреть заявки от лиц без официального трудоустройства, но в этом случае сумма кредита может быть снижена на 20-30%.

    Требования к автомобилю

    • Автомобиль должен быть растаможен на территории Узбекистана
    • Год выпуска не старше 2000-2010 (в зависимости от организации)
    • Отсутствие арестов, залогов и других обременений
    • Неоплаченные штрафы ГУБДД должны быть погашены
    • Техническая исправность и presentable внешний вид
    • Действующий полис обязательного страхования

    Большинство кредиторов принимают легковые автомобили, микроавтобусы (до 16 мест) и грузовики грузоподъемностью до 7,5 тонн. Исключение составляют специальная техника и автомобили с правым рулем.

    Средний возраст принимаемых в залог автомобилей составляет 7-12 лет. Иномарки корейского и японского производства ценятся выше — по ним можно получить до 80% от рыночной стоимости.

    📝 Процесс оформления кредита

    1

    Подача заявки

    Процесс начинается с подачи заявки — онлайн через сайт кредитора или лично в офисе. Онлайн-заявки рассматриваются быстрее — в течение 30-60 минут в MFO и 2-4 часов в банках.

    Для предварительной оценки необходимо указать основные данные: марка и модель автомобиля, год выпуска, пробег, желаемая сумма кредита. После предварительного одобрения менеджер связывается с клиентом для уточнения деталей и приглашает в офис.

    2

    Оценка автомобиля

    Специалист кредитной организации проводит осмотр автомобиля в назначенном месте (обычно в офисе кредитора). Оценка включает проверку юридической чистоты через базы ГУБДД и технического состояния.

    На оценку влияют следующие параметры: год выпуска, пробег, состояние кузова и салона, наличие дополнительного оборудования, рыночная стоимость аналогичных автомобилей. Среднее время оценки — 30-60 минут.

    После осмотра клиенту сообщают окончательную сумму, которую можно получить под залог автомобиля. Обычно она составляет 60-80% от рыночной стоимости.

    3

    Подписание договора

    После согласования условий кредитования стороны подписывают договор залога и кредитный договор. В документах подробно прописываются все условия: сумма, процентная ставка, график платежей, права и обязанности сторон.

    Особое внимание стоит уделить разделам о страховании, возможности досрочного погашения и последствиях просрочки платежей. Закладываемый автомобиль остается у заемщика, но ПТС передается кредитору до полного погашения долга.

    Вместе с договором оформляется страховка КАСКО (в 70% случаев), стоимость которой включается в сумму кредита или оплачивается отдельно.

    4

    Получение средств

    После подписания договора и оформления залога средства перечисляются на указанный счет или выдаются наличными. В банках перевод занимает 1-2 часа, в MFO деньги выдают сразу после оформления.

    Большинство организаций (около 85%) не взимают комиссию за выдачу кредита. Дополнительные расходы обычно связаны с оценкой автомобиля (100-300 тысяч сумов) и страховкой.

    Анализ преимуществ и недостатков автозалогового кредитования в финансовой системе Узбекистана

    Сильные стороны автомобильного залогового кредитования

    Главное преимущество кредита под залог автомобиля — сохранение права пользования транспортным средством. Владелец продолжает эксплуатировать автомобиль в повседневных нуждах, тогда как ПТС временно хранится у кредитора до полного погашения debt obligation. Эта особенность отличает данный финансовый продукт от ломбардных услуг, где автомобиль изымается на весь срок кредитования.

    Размер кредитной линии при залоге автомобиля значительно превышает лимиты по необеспеченным займам. В то время как потребительские кредиты редко превышают 30-40 миллионов сумов, под залог авто можно получить до 600 миллионов сумов в ведущих банках Узбекистана. Такой объем financing позволяет решать серьезные финансовые задачи: расширение бизнеса, инвестиции в недвижимость, оплата образования.

    Гибкость условий погашения debt — еще одно существенное преимущество. Многие кредиторы предлагают индивидуальные графики платежей, возможность досрочного погашения без штрафных санкций и кредитные каникулы при возникновении временных финансовых трудностей. Регулярное погашение автозалогового кредита положительно влияет на кредитную историю, повышая доверие финансовых институтов к заемщику.

    Отсутствие строгого контроля за целевым использованием средств отличает этот продукт от ипотеки или автокредита. Полученные деньги можно направить на любые цели: ремонт жилья, медицинские услуги, путешествия или рефинансирование existing debts. Около 35% заемщиков в Узбекистане используют автозалоговые кредиты именно для консолидации предыдущих долгов.

    Риски и ограничения автозалогового financing

    Первостепенный риск — потенциальная потеря автомобиля при систематическом нарушении графика платежей. Согласно законодательству Узбекистана, после 90 дней просрочки кредитор получает право реализовать залоговый автомобиль через аукцион. Статистика показывает, что примерно 5-7% залоговых сделок заканчиваются принудительной реализацией asset.

    Дополнительные финансовые расходы включают оплату независимой оценки vehicle, нотариальное заверение договора залога и страхование автомобиля. Суммарно эти расходы составляют от 500 000 до 2 000 000 сумов в зависимости от стоимости автомобиля и политики кредитора. Некоторые организации также взимают комиссию за рассмотрение заявки и выдачу средств.

    Ограничения эксплуатационного характера обычно прописываются в договоре залога. Кредитор может установить лимит годового пробега (часто 20-25 тысяч км), обязать поддерживать автомобиль в исправном состоянии и страховать КАСКО на протяжении всего срока кредитования. Серьезные ДТП с фиксацией в ГУБДД требуют немедленного уведомления кредитной организации.

    Занижение оценочной стоимости автомобиля — распространенная практика среди кредиторов, направленная на минимизацию рисков. Рыночная стоимость vehicle часто уменьшается на 15-25% при оценке экспертами кредитной организации. Такой дисконт обеспечивает банку дополнительную гарантию возвратности средств в случае реализации залога.

    Экспертные рекомендации по выбору и оформлению кредита под залог автомобиля

    Тщательный анализ кредитного договора перед подписанием помогает выявить скрытые комиссии и невыгодные условия. Особое внимание стоит уделить разделам о порядке расчета процентов, штрафных санкциях за просрочку и условиях досрочного погашения. Юристы рекомендуют обращать внимание на мелкий шрифт в приложениях и дополнительных соглашениях — именно там часто размещаются спорные условия.

    Реалистичная оценка платежеспособности предотвращает проблемы с погашением debt в будущем. Финансовые консультанты советуют направлять на ежемесячные loan payments не более 35-40% от совокупного дохода семьи. При зарплате в 5 миллионов сумов оптимальный платеж по кредиту составляет 1.5-2 миллиона сумов ежемесячно. Использование кредитных калькуляторов на сайтах банков помогает точно спрогнозировать финансовую нагрузку.

    Сравнительный анализ предложений минимум 3-5 финансовых организаций позволяет выбрать оптимальные условия кредитования. Разница в процентных ставках между банками Узбекистана достигает 8-10 процентных пунктов, что при сумме кредита в 50 миллионов сумов означает экономию 4-5 миллионов сумов ежегодно. Онлайн-агрегаторы кредитных продуктов экономят время на поиске и сравнении предложений.

    Проверка юридической чистоты автомобиля — обязательный этап перед оформлением залога. Запрос в ГУБДД подтверждает отсутствие арестов, ограничений и залоговых обременений. Дополнительная проверка через базу данных МВД Узбекистана выявляет угнанные транспортные средства и cars, находящиеся в розыске. Нотариальное заверение документов минимизирует риски мошеннических схем.

    Заключение: рациональное использование автозалогового кредитования в Узбекистане

    Кредит под залог автомобиля представляет собой доступный инструмент получения значительных денежных средств для решения различных финансовых задач. Этот banking product сочетает относительно быстрое оформление (1-3 дня) с сохранением возможности использования транспортного средства. Широка вариативность условий (от 6 месяцев до 5 лет, от 2 до 600 миллионов сумов) делает его attractive для разных категорий заемщиков.

    Потенциальные риски связаны primarily с возможностью потери автомобиля при нарушении графика платежей. Жесткие штрафные санкции за просрочку и дополнительные расходы на оценку, страхование и нотариальные услуги увеличивают общую стоимость credit. Ограничения на использование залогового автомобиля требуют пересмотра привычной эксплуатации.

    Внимательное изучение договора, трезвая оценка финансовых возможностей и сравнение предложений разных кредиторов минимизируют риски и повышают эффективность использования заемных средств. Проверка юридической чистоты автомобиля до оформления сделки предотвращает правовые проблемы в будущем.

    Развитие цифровых технологий в банковском секторе Узбекистана упрощает процедуру получения автозалогового кредита, делая ее более прозрачной и удобной для заемщиков. Снижение процентных ставок и расширение продуктовой линейки создают благоприятные условия для роста рынка secured lending в 2024-2025 годах.

    При грамотном подходе кредит под залог автомобиля становится эффективным финансовым инструментом, позволяющим решать текущие задачи без радикального изменения образа жизни. Сохранение mobility и доступ к значительным денежным ресурсам создают уникальное сочетание, отличающее этот продукт от альтернативных вариантов financing.


    Подробнее
    Что такое кредитная история. На что она влияет?
    13.08.2025
    3 минуты

    Что такое кредитная история. На что она влияет?

    Кредитная история – это “летопись” всех долговых обязательств заемщика за определенный период (чаще всего он не превышает 10 лет). Плохая кредитная история как испорченная репутация, получить с таким “багажом” займ невероятно сложно. Кредитная история интересует банки, МКО и другие финансовые организации, которые дают взаймы.

    Как исправить кредитную историю?

    Важно понять, что переписать историю кредитования невозможно и все просрочки, штрафы, недоплаты так и останутся зафиксированными в документах. На будущее, важно не допускать просрочек, чтобы не портить репутацию. Если вы понимаете, что сейчас нечем платить ежемесячный платеж по серьезной причине: потеря работы, болезнь, стихийное бедствие разрушило дом, то это необходимо сразу обсудить с кредитором.

    Многие банки и МФО идут навстречу сознательному заемщику и предлагают посильное решение проблемы:

    • “Заморозка” долга на время. Какое-то время заемщик не платит по телу, перечисляя только проценты.
    • Реструктуризация. Уменьшение действующей процентной ставки или другие льготы.
    • Перекредитование. С целью недопущения плохой кредитной истории банк выдает клиенту новый кредит на более мягких условиях, чтобы закрыть старый.

    Получить кредит с плохой кредитной историей намного сложнее, чем попытаться не допустить порчи репутации. Если ваш кредитный рейтинг понижен, необходимо убедить кредитора в своей стабильности:

    • показать документы, подтверждающие платежеспособность – справка о доходах, наличие недвижимости или авто, владение ценными бумагами, дополнительные источники прибыли;
    • привести поручителя, готового погасить задолженность в случае неуплаты.

    Исправить плохую кредитную историю сложно, но реально

    • обратиться в МКО и оформить первичный микрозайм на небольшую сумму на короткий период. Оформив и вернув своевременно несколько кредитов подряд, можно попытать счастье и взять взаймы более крупную сумму.
    • быть активным пользователем продуктов в банке. Неважно, испорченная кредитная история или вы еще без кредитной истории, сотрудничая с одним банком долгое время, можно заработать дополнительные баллы. Например, разместить депозит, регулярно пользоваться карточным счетом, оформить получение зарплаты, открыть расчетный счет как юридическое лицо.

    Ошибочная плохая кредитная история – что делать?

    Не всегда заемщик виноват в испорченной репутации:

    • В реестре могла появиться ошибка. Иногда система дает сбой и будущего заемщика ошибочно “награждают” чужими долгами. Как быть? Обратиться в ответственные органы, сделать запрос и получить официальное подтверждение.
    • Украли документы и оформили займ. К сожалению, распространенная история, когда человек без кредитной истории внезапно узнает, что должен кому-то деньги. В этом случае немедленно обращайтесь в правоохранительные органы.
    • Кредит закрыт, а информация не отображается. После погашения займа всегда просите у банка справку, и после получения храните вместе с чеками и квитанциями. Иногда информация о погашении кредита обновляется долго и заемщик ошибочно отображается в должниках.

    С плохой кредитной историей, открытыми просрочками и непогашенными долгами можно обратиться в МКО. В таких компаниях выдают также студентам, пенсионерам, военнослужащим, малоимущим людям, гражданам с инвалидностью, молодым семьям и мамам в декрете.

    Получить кредит с плохой кредитной историей можно на любые нужды: оплата коммунальных услуг, обучение, аренда жилья или возврат долга.

    Подробнее
    Потребительское кредитование в Узбекистане
    30.07.2024
    3 минуты

    Потребительское кредитование в Узбекистане

    Потребительский кредит банки выдают клиенту для приобретения товаров и услуг. Это займ для физических лиц, юридическим лицам он недоступен. Также к этой категории можно отнести и потребительские займы, которые предлагают в кредитных товариществах, ломбардах и МКО. Условия они у них в целом похожие, но есть различные нюансы при оформлении.

    Потребительский кредит в Ташкенте: какие виды бывают?

    Займы можно разделить по нескольким условиям:

    • Цель – различают целевые и нецелевые кредиты. Если вы уже точно знаете на какой товар вам необходимы деньги, то обращаетесь в магазин, который сотрудничает с банком и прямо на месте оставляете заявку на выбранный продукт кредитору. Он перечисляет деньги напрямую продавцу, покупатель забирает товар и далее уже рассчитывается с кредитором. Если вы берете деньги взаймы и не отчитываетесь, куда они потрачены, это нецелевой кредит.
    • Обеспечение. Многие банки предлагают взять потребительский кредит под залог имущества или ценных вещей. Некоторые кредиторы просят дополнительно поручительство третьего лица. Пока вещь находиться в залоге, владелец не может продать ее, подарить, обменять. Иногда кредиты с обеспечением дешевле, чем обычные.
    • Сроки. Потребительский кредит онлайн от МКО обычно выдается на срок до 12 месяцев, для банков характерная длительность от 1 года до 5 лет. Длительность кредитования напрямую влияет на процентную ставку, необходимость залогового обеспечения и страхование кредита. Все эти моменты обязательно нужно уточнить перед оформлением.

    На каких условиях можно получить потребительский кредит в Ташкенте?

    Каждое финансовое учреждение устанавливает свои требования, но какие-то требования являются базовыми и обязательными для всех:

    • Удостоверение личности. МКО и ломбарды более неприхотливы и при оформлении в долг попросят только паспорт, подтверждающий личность и совершеннолетие заемщика. Некоторые организации могут потребовать предоставить второй документ с фото (например, водительские права) или заграничный паспорт. Для чего это необходимо? Так финансовая компания понимает, что это не мошенник, пытающийся взять кредит по чужим документам. Деньги можно получить в наличной форме или переводом на карту – все зависит от условий кредитора.
    • Подтвердить доход. Чтобы взять потребительский кредит, необходимо минимальное обеспечение. В банк потребуется принести справку о доходах, в МКО можно просто указать источник получения средств – стипендия, заработная плата, пенсия, пособие, доход от сдачи имущества в аренду и т.д. Чем выше доход, тем крупнее кредит можно оформить. Если есть возможность привлечь поручителя, условия будут еще более выгодными.
    • Страхование кредита. МКО может потребовать страховой полис при оформлении потребительского кредита онлайн, а банк обязательно застрахует риск невозврата кредита. Страховка служит гарантией для банка, и он сможет предложить более выгодные условия сотрудничества.

    Перед оформлением займа не поленитесь и ознакомьтесь со всеми условиями кредитования, чтобы знать не только о процентной ставке, но и других требованиях – пене, штрафах, возможности досрочного погашения. Обязательно проверьте, чтобы в условиях не было дополнительных расходов – выпуск карты, смс, услуги нотариуса или ежегодное прохождение страхования.

    Выбирая где взять потребительский кредит, проанализируйте свои возможности. Важно, чтобы сумма ежемесячного платежа не превышала 30% вашего дохода. Также в бюджет стоит заложить непредвиденные расходы – лечение, обучение детей, внеплановый ремонт.

    Подробнее
    Образовательные кредиты в Узбекистане: условия, сроки, ставки
    17.07.2024
    2 минуты

    Образовательные кредиты в Узбекистане: условия, сроки, ставки

    В этой посте, мы расскажем об образовательном кредите, расскажем о способах его получения и какие документы для этого нужны

    Кто может получит образовательный кредит?

    Образовательные кредиты выдаются коммерческими банками:

    • самим студентам;
    • их родителям;
    • их попечителям.

    Максимальная сумма образовательного кредита

    В размере оплаты суммы договора (контракта) об обучении на платно-контрактной основе.

    Срок образовательного кредита

    Студентам, принятых на обучение:

    • в бакалавриат — на срок до 10 лет;
    • в магистратуру — на срок до 5 лет

    Процентные ставки образовательных кредитов

    • нулевая процентная ставка (0% годовых) – круглым сиротам, воспитанникам домов-интернатов «Мехрибонлик» и инвалидам с детства I и II групп;
    • по плавающей процентной ставке, не превышающей действующую ставку рефинансирования Центрального банка (14% годовых) – остальным категориям студентов.

    Список документов, необходимых для получения образовательного кредита

    • заявление на выдачу образовательного кредита;
    • договор (контракт) об обучении на платно-контрактной основе;
    • документ об обеспечении возвратности кредита (поручительство третьего лица; страховой полис страховой компании о страховании риска непогашения кредита заемщиком).

    Порядок выдачи образовательного кредита

    Образовательный кредит выдается путем перечисления средств со ссудного счета заемщика на депозитный счет до востребования высшего образовательного учреждения на основе письменного поручения заемщика.

    Перечисление средств по образовательному кредиту осуществляется на условиях, оговоренных в кредитном договоре, каждое полугодие путем деления полной суммы ежегодной оплаты за обучение на две равные части.

    Подробнее
    Микрозаймы для безработных в Узбекистане
    05.09.2025
    8 минут

    Микрозаймы для безработных в Узбекистане

    Безработные граждане Узбекистана могут получить микрозаймы несколькими способами, несмотря на отсутствие официального трудоустройства. Банки и МФО разработали специальные программы, учитывающие альтернативные способы подтверждения платежеспособности.

    1. Правовые основания для получения микрозаймов безработными

    Современное кредитное законодательство Узбекистана позволяет получать займы даже при отсутствии официального трудоустройства. Ключевые изменения 2023-2025 годов существенно расширили возможности для этой категории заемщиков:

    • Альтернативный скоринг — банки анализируют расходы и платежи за последние 12 месяцев (коммунальные услуги, мобильную связь, банковские переводы). При стабильной платежной истории шансы на одобрение увеличиваются на 40-60%.
    • Статус самозанятого — регистрация в качестве индивидуального предпринимателя или самозанятого автоматически дает право на участие в специальных кредитных программах с процентными ставками от 24% годовых.
    • Гибкие условия оценки — с 2024 года банки могут учитывать наличие имущества, образование заемщика и даже его кредитную историю в других финансовых учреждениях.

    2. Основные способы получения микрозаймов

    Под залог имущества

    Наиболее надежный вариант для безработных — залоговые кредиты. Банки принимают:

    • Недвижимость (квартиры, дома, земельные участки) — до 70% от оценочной стоимости
    • Автомобили (не старше 10 лет) — до 50% от рыночной цены
    • Ювелирные изделия (с пробирными клеймами) — до 90% от стоимости

    Средние ставки по залоговым микрозаймам составляют 22-28% годовых, срок — от 3 месяцев до 5 лет.

    Для самозанятых

    После регистрации в налоговых органах самозанятые получают доступ к специальным программам:

    • «Стартовый капитал» — до 30 млн сумов под 25% годовых
    • «Бизнес-развитие» — до 50 млн сумов на 3 года
    • Экспресс-кредиты по упрощенной схеме — решение за 1 рабочий день

    Для подтверждения дохода достаточно выписки по счету или чеки за последние 3 месяца.

    Через альтернативный скоринг

    Безработные с активной финансовой историей могут получить:

    • Микрозаймы до 10 млн сумов на основе анализа платежей за свет, газ и воду
    • Кредитные карты с лимитом до 5 млн сумов по данным мобильного банкинга
    • Экспресс-займы в МФО при наличии положительной кредитной истории

    Процентные ставки в этом случае выше — от 36% до 49% годовых.

    Онлайн-микрозаймы

    Самый быстрый способ получить деньги без подтверждения дохода:

    • Мгновенные займы через мобильные приложения (SQB, Hamkorbank) — до 3 млн сумов на 30 дней
    • Кредитные линии в электронных кошельках (Payme, Click) — лимит до 5 млн сумов
    • Экспресс-кредиты по биометрическим данным — оформление за 15 минут

    Средняя ставка по онлайн-займам — 1,5-2% в день, максимальный срок — 60 дней.

    Важно: Центральный банк Узбекистана установил максимальную процентную ставку по микрозаймам на уровне 49% годовых. Все предложения с более высокими ставками являются незаконными.

    3. Топ-5 банков для безработных

    Банк Программа Условия
    Микрокредитбанк «Ommabop 2» До 10 млн сумов, 27%, без залога
    Халк банки «Онлайн-микро» До 5 млн сумов, 32%, по паспорту
    Агробанк «Mahalla loyihasi» До 50 млн сумов, 25%, под поручительство
    Турон банк «Микрозайм» До 3 млн сумов, 1.8% в день, онлайн под поручительство
    Ипак Йули банк «Qulay Микрозайм» До 10 млн сумов, 32%, по двум документам до 12 месяцев

    Выбирая микрозайм, безработным стоит внимательно изучить условия договора, особенно скрытые комиссии и штрафы за просрочку. Оптимальный вариант — начинать с небольших сумм (2-3 млн сумов) на короткий срок, чтобы проверить свою платежеспособность.

    Микрозаймы для безработных в Узбекистане: условия получения и лучшие предложения

    Безработные граждане Узбекистана имеют несколько вариантов получения микрозаймов, несмотря на отсутствие официального трудоустройства. Банковские учреждения предлагают специальные программы с гибкими условиями кредитования и альтернативными способами подтверждения платежеспособности.

    Актуальные условия кредитования и банковские предложения по микрозаймам

    Финансовые учреждения Узбекистана существенно расширили линейку продуктов для безработных. Основные параметры микрозаймов:

    • Суммы кредитования — от 2 млн сумов (быстрые онлайн-займы) до 100 млн сумов (под залог недвижимости). Средний размер микрозайма без обеспечения составляет 5-15 млн сумов.
    • Сроки погашения — от 3 месяцев (экспресс-кредиты) до 5 лет (ипотечные программы для безработных). Популярный вариант — займы на 12-24 месяца.
    • Процентные ставки варьируются от 22% годовых (под залог) до 49% (мгновенные онлайн-кредиты). Средний показатель по рынку — 30-35% для беззалоговых продуктов.

    Туронбанк: займы под залог имущества

    Один из лидеров рынка предлагает безработным выгодные условия:

    • Ставка от 29% годовых
    • Сумма до 50 млн сумов под залог автомобиля
    • Возможность получить до 70% от стоимости недвижимости

    Одобрение заявки занимает 1-3 рабочих дня, минимальный срок кредита — 6 месяцев.

    Микрокредитбанк: специальные программы для безработных

    Уникальные предложения для граждан без официального трудоустройства:

    • Процентная ставка 27-28% без обеспечения
    • Лимит до 20 млн сумов при наличии поручителя
    • Гибкий график погашения с отсрочкой первого платежа

    Для оформления требуется только паспорт и любой документ, подтверждающий личность.

    Xalq banki: онлайн-кредитование без справок

    Самый технологичный вариант получения микрозайма:

    • Ставки от 25% (долгосрочные) до 32% (экспресс-кредиты)
    • Максимальная сумма — 15 млн сумов без посещения отделения
    • Решение за 15 минут через мобильное приложение

    Обязательное условие — регистрация в системе банка и верификация по биометрическим данным.

    Требования к заемщикам и условия одобрения микрокредитов

    Несмотря на упрощенные схемы кредитования, банки Узбекистана устанавливают базовые критерии для всех категорий заемщиков:

    • Гражданство и возраст — только граждане Узбекистана в возрасте от 18 до 60 лет (в некоторых банках верхняя граница повышена до 65 лет). Иностранцам и лицам без гражданства микрозаймы не выдаются.
    • Финансовая история — для альтернативного скоринга требуется минимум 12 месяцев активных платежей (коммунальные услуги, мобильная связь, банковские переводы). При наличии негативной кредитной истории шансы на одобрение снижаются на 40-60%.
    • Технические требования — онлайн-займы доступны только клиентам, зарегистрированным в мобильных приложениях банков. Обязательна верификация через SMS или биометрическую систему.

    Полезный совет: Перед подачей заявки на микрозайм проверьте свою кредитную историю через Центральный банк Узбекистана. Исправление ошибок в отчете может повысить вероятность одобрения на 25-30%.

    Дополнительные возможности и специальные программы

    Безработные могут воспользоваться несколькими специальными предложениями:

    • Социальные кредиты — государственные программы поддержки с фиксированной ставкой 22% годовых. Максимальная сумма — 10 млн сумов на 2 года.
    • Сезонные акции — многие банки снижают ставки на 3-5% в определенные периоды года (обычно в январе-феврале и сентябре-октябре).
    • Кредитные каникулы — возможность отсрочки платежей на 1-3 месяца при подтверждении сложного финансового положения.

    Выбирая микрозайм, стоит внимательно сравнивать условия разных банков, обращая особое внимание на скрытые комиссии и штрафы за досрочное погашение. Оптимальная стратегия — начинать с небольших сумм (3-5 млн сумов) на короткий срок, чтобы проверить свою платежеспособность без серьезного риска.

    Микрозаймы для безработных: где взять деньги без официального дохода

    В текущем году безработные в Узбекистане могут получить микрозаймы на сумму от 2 до 100 млн сумов через банки и микрофинансовые организации. Новые правила кредитования позволяют оформлять займы без справки о доходах, используя альтернативные методы подтверждения платежеспособности.

    Основные риски и ограничения микрокредитов для безработных

    Получая микрозайм без официального трудоустройства, заемщики сталкиваются с несколькими существенными рисками. Процентные ставки по таким продуктам достигают 49% годовых при отсутствии залогового обеспечения, что в 1,5-2 раза выше стандартных банковских предложений для работающих граждан.

    При оформлении залоговых кредитов существует реальная опасность потери имущества — банки вправе инициировать процедуру реализации залога уже после 90 дней просрочки платежей. Статистика показывает, что около 15% заемщиков-безработных сталкиваются с проблемами погашения в первые полгода.

    Максимальная сумма микрозаймов для этой категории заемщиков обычно ограничена 50 млн сумов, даже при наличии поручителей. В 30% случаев банки дополнительно требуют оформления страховки кредита, что увеличивает общую стоимость займа на 5-7%.

    Альтернативные варианты кредитования безработных граждан

    Для тех, кто не имеет официального трудоустройства, но нуждается в финансировании, существуют альтернативные решения. Регистрация в качестве самозанятого открывает доступ к специальным кредитным программам с пониженными ставками от 24% годовых. Микрокредитбанк предлагает социальные займы под 22% для граждан, состоящих на учете в центрах занятости.

    Микрофинансовые организации выдают небольшие суммы до 10 млн сумов по упрощенной схеме — часто без проверки кредитной истории. Однако ставки в МФО достигают 2-3% в день, что делает такой вариант крайне дорогим при долгосрочном использовании.

    Тип кредита Макс. сумма Ставка Срок Особенности
    Залоговый микрозайм 100 млн сумов 22-29% до 5 лет Требуется оценка имущества
    Кредит для самозанятых 30 млн сумов 24-27% до 3 лет Регистрация в налоговой
    Социальный займ 10 млн сумов 22% до 2 лет Только для зарегистрированных безработных
    Экспресс-кредит в МФО 5 млн сумов 1,5% в день до 30 дней Решение за 15 минут

    Нововведения в кредитовании безработных

    С начала года все онлайн-кредиты оформляются исключительно с биометрической идентификацией. Новая система позволяет сократить время проверки личности до 5 минут, но требует предварительной регистрации в единой биометрической базе данных.

    Банки значительно расширили линейку залоговых продуктов — теперь под залог принимают не только недвижимость и автомобили, но и сельхозтехнику, оборудование, а в некоторых случаях даже будущий урожай. Лимиты по таким программам выросли на 25% по сравнению с 2024 годом.

    Мобильные приложения SQB Mobile, Hamkor Mobile и Uzumbank предлагают полностью дистанционное оформление микрозаймов до 15 млн сумов. Технология моментального скоринга анализирует более 20 параметров, включая активность в интернет-банкинге и историю коммунальных платежей.

    Экспертное мнение: Специалисты Центробанка рекомендуют безработным начинать с небольших сумм (3-7 млн сумов) и выбирать кредиты с возможностью досрочного погашения без штрафов. Это позволяет минимизировать переплату и проверить свою платежеспособность.

    При выборе микрозайма стоит внимательно изучать условия договора, особенно пункты о штрафах за просрочку и скрытых комиссиях. Все банки обязаны указывать полную стоимость кредита в первых разделах договора — этот показатель помогает реально оценить переплату.

    Альтернативой банковским продуктам могут стать кредитные кооперативы и программы взаимопомощи, где ставки обычно не превышают 15-18% годовых. Однако такие варианты требуют вступительных взносов и часто имеют ограничения по срокам использования средств.

    Подробнее

    Мы используем файлы cookie. Чтобы улучшить работу сайта и предоставить вам больше возможностей. Продолжая использовать сайт, вы соглашаетесь с условиями использования cookie.