Максимальная сумма по микрозаймам - Zaimer.uz - финансовый супермаркет

Максимальная сумма по микрозаймам

Время прочтения 2 минуты
Максимальная сумма по микрозаймам

Содержание

    За 2023 год количество желающих получить микрозайм выросло на 70%. Около 20% микрозаймов не погашаются в срок, что связано с невыгодными условиями микрокредитов. Центральный банк активно вмешивается в деятельность МКО, делая их работу более прозрачной. Так, установлены ограничения по начислению процентов и пеней по микрокредитам и еще ряд других ограничений.

    Согласно законодательству сумма переплаты по кредиту не должна превышать 2-кратного размера суммы микрозайма. Сюда входят также неустойки (штрафы и пени) и плата за специально оказываемые услуги. При этом Центральный банк не накладывает ограничения на величину процентов. Но некоторые микрокредитные организации дают возможность взять первоначальный заем совершенно бесплатно, правда на небольшую сумму. Обратите Ваше внимание на следующее:

    1. Когда компания выдает кредит под ноль %, то в реальности могут быть некоторые ограничения. Организация даст такой процент только при условии идеальной кредитной истории или, например, при предоставлении справки с места работы. Для всех же остальных действует обычная ставка.
    2. При продлении займа ставка в ноль процентов перестает действовать. Погашать долг нужно в день, который указан в договоре, можно раньше, но не позже. Это условие обязательно прописывается в кредитном договоре с МКО. Бесплатный микрозайм – это вознаграждение для новеньких клиентов.

    Прежде, чем подписать документы и получить микрозайм, обратите внимание на процентную ставку – она может быть выше или, наоборот, ниже той, какая указана в рекламных материалах или на сайте микрокредитной организации. Если в дальнейшем вы обнаружите, что займ был одобрен вам под более высокую процентную ставку, чем это значится на рекламном баннере МКО, обвинять кого-то, кроме себя, будет бессмысленно.

    Сумма, которую вы увидите в вашем договоре займа, должна прийти на ваш счет в полном объеме. МКО может уменьшить эту сумму за счет страховых платежей только с вашего согласия.

    Обязательно обратите внимание на то, какую сумму вам нужно будет отдать для полного погашения долга. Она может складываться из двух-трех факторов:

    • «тело» микрокредита – сумма, которая пришла к вам на карту;
    • сумма процентов за дни фактического пользования заемными средствами;
    • комиссия за оформление кредита. Количество кредиторов, взимающих такую комиссию, минимальное. Но они есть. Условие о необходимости уплаты сбора обязательно указывается в договоре. Если его нет – оплачивать комиссию заемщик не обязан.

    При полной или частичной досрочной оплате долга сумма к погашению должна быть пересчитана в сторону уменьшения. В частности, измениться должна величина выплачиваемых процентов по договору займа.

    Вас могут заинтересовать

    Банк или МФО – где лучше оформить кредит наличными?
    30.07.2024
    2 минуты

    Банк или МФО – где лучше оформить кредит наличными?

    На рынке потребительского кредитования на протяжении долгого периода главенствовали банки. Они стояли на лидирующих позициях, так как не имели конкурентов. Большой опыт и огромный капитал и сегодня выделяют банки от других кредитных организаций. Сегодня есть много других фирм, которые работают с физическими лицами и выдают им займы.

    В настоящее время микрокредитные организации активно конкурируют с банками, предоставляя клиентам хорошие условия на займы. Цена банковского кредита немного ниже, чем микрозайма в МКО, но получить кредит в банке удается не каждому. Банки очень строго подходят к вопросу оценки платежеспособности заемщика и часто отказывают в кредите. По статистике, в МКО одобряют 3-4 займа из 10, а в банке 1 из 10.

    Проверка заёмщика для банка — дело долгое и скрупулезное. Зачастую банки просят предоставить справки с места работы и справки о доходах. Банки осуществляют и выдачу крупных сумм, но чаще под залог движимого, недвижимого имущества или при наличии поручителей.

    Микрокредитные организации сегодня – это полноправные участники рынка кредитования, которые действуют легально и готовы оперативно помочь в трудной финансовой ситуации.

    Микрозайм получить гораздо проще, в отличие от кредита в банке. Но погасить эту задолженность будет сложнее, если вы допустили просрочку. При просрочке долг начинает быстро увеличиваться из-за процентов, штрафов и пеней. Не забывайте, что микрозаем работает на вас, только если вы взяли его на небольшой срок и гасите вовремя. Чем быстрее вы погасите его, тем меньше денег из своего кармана вам придется заплатить.

    Подробнее
    Автокредитование – драйвер роста рынка кредитования в Узбекистане
    17.07.2024
    3 минуты

    Автокредитование – драйвер роста рынка кредитования в Узбекистане

    Автокредит для физических лиц – оптимальный способ получить машину прямо сейчас и не копить на нее долгие годы. В попытке накопить на машину, можно столкнуться с инфляцией, которая “съест” накопления. Оформить кредит, ездить сейчас и оплачивать равными частями несколько лет, более выгодный способ.

    Чем отличается потребительский кредит и автокредит в Ташкенте?

    Автокредитование – разновидность целевого займа со своими особенностями:

    • Залог. В качестве залога выступает купленное авто. Пока вы не погасите долг перед банком, продать/подарить/обменять машину невозможно. Если заемщик перестанет оплачивать кредит или начнет регулярно задерживать платежи – банк имеет право забрать авто.
    • Цель. Автокредит в банке подразумевает выдаче заемных средств конкретно под покупку транспортного средства. Практически всегда банк перечисляет деньги продавцу напрямую. В случае выдачи средств заемщику, они должны быть потрачены только на приобретение авто. Если траты нецелевого характера, кредитор имеет право потребовать закрыть весь кредит вместе с процентами ранее указанного в договоре срока.
    • Конкретный запрос. Нередко автокредиты физическим лицам выдают под конкретную программу: только на новое авто, выпущенное только в конкретной стране, определенная марка или модель. Если заемщик выберет машину, не соответствующую условиям программы, займ могут не одобрить или предложить другие условия.
    • Страхование. Практически в 100% случаев при получении кредита на транспортное средство, необходимо оформить страховку – полное каско. Это позволит банку минимизировать расходы в случае ДТП или угона.Иногда банки предлагают включить стоимость страховки в общую сумму кредита. В этом случае переплата по займу выше, поскольку на стоимость полиса будут также начислены проценты.

    Где можно оформить автокредит в Узбекистане?

    Оформить кредит на покупку машины можно в банке или самом автосалоне. Получение займа в банке:

    • Сотрудничая банком, можно отправиться в любой автосалон.
    • Перед оформлением сделки, убедитесь, что у банка есть лицензия.
    • Ознакомьтесь со всеми условиями, уточните, какие предусмотрены пени или штрафы за просрочку, можно ли погасить автокредит для физических лиц досрочно, существует ли “кредитные каникулы”, какова сумма комиссии банка.
    • Подготовьте все документы. Обычно на сайте банке уже вывешен весь перечень. Стандартный набор: паспорт, водительские права, анкета заемщика, документ, подтверждающий доход, наличие поручителя. Если у вас есть дополнительный доход – подработки, сдача имущества в аренду, укажите это.
    • Будьте максимально честны с банком. Если у вас были просрочки по прошлым кредитам или другие “грешки”, расскажите об этом. При проверке кредитной истории банк все равно узнает, но в этом случае он сразу откажет в займе.
    • После одобрения выберите машину в автосалоне или с рук, если такой вид автокредита банк разрешает. Проследите, чтобы был указан безналичный способ оплаты, реквизиты продавца.
    • После этого договор заключается с банком, оформляется страховка.
    • Банк перечисляет деньги продавцу, оформляется акт приема-передачи машины.

    Оформление кредита в автосалоне

    • Необходимо уточнить у консультанта, с какими банками сотрудничает автосалон и как можно оформить автокредит для физических лиц.
    • Принесите документы. Чаще всего тут необходимы такие же документы, как и для банка.
    • После одобрения заявки, уточните не изменились ли первоначальные условия.
    • Если все хорошо, можно вносить первоначальный взнос, оформлять страховку.
    • Подпишите кредитный договор и акт приема-передачи транспортного средства.
    Подробнее
    Как получить кредит без официального трудоустройства в Узбекистане
    06.08.2025
    5 минут

    Как получить кредит без официального трудоустройства в Узбекистане

    Как получить кредит без официального трудоустройства в Узбекистане

    Введение

    В Узбекистане около 48% трудоспособного населения работает неофициально. Это создает серьезные проблемы при обращении в банк за кредитом. Без справки о доходах и трудового договора многие заемщики получают отказ, даже имея стабильный заработок.

    Основные препятствия, с которыми сталкиваются соискатели:

    • Невозможность подтвердить уровень доходов документально
    • Отсутствие записи в трудовой книжке
    • Высокие требования банков к формальному статусу заемщика

    Но ситуация меняется. С июня 2025 года Нацбанк Узбекистана разрешил кредитным организациям использовать альтернативные методы оценки платежеспособности. Это открывает новые возможности для тех, кто работает без официального оформлен

    Как получить кредит без трудового договора в Узбекистане: проверенные способы 2025

    Альтернативные методы кредитования: как банки оценивают платежеспособность без справок

    Современная банковская система Узбекистана постепенно отходит от жестких требований к официальному трудоустройству. С июня 2025 года крупнейшие финансовые учреждения начали внедрять инновационные системы оценки заемщиков. Вместо стандартной справки 2-НДФЛ теперь достаточно подтвердить финансовую дисциплину через анализ расходов.

    Какие данные учитываются при альтернативном скоринге

    Банковские алгоритмы тщательно анализируют финансовое поведение потенциальных заемщиков. Ежемесячные платежи за коммунальные услуги должны составлять не менее 15% от запрашиваемого кредитного лимита. Операции по дебетовым картам рассматриваются за последние 9-12 месяцев, при этом среднемесячный оборот должен превышать 3 млн сумов для небольших займов.

    Особое внимание уделяется регулярности платежей. Даже единичная просрочка по штрафам ГАИ или налогам может снизить кредитный рейтинг на 20-30 баллов. Некоторые банки дополнительно запрашивают данные о наличии сберегательных счетов или инвестиционных вкладах.

    Финансовые организации Узбекистана: условия кредитования без подтверждения дохода

    Организация Тип Макс. сумма Срок Ставка
    Delta Credit МКО №28 50 млн сум 24 мес от 25%
    Pulmakon Finance МКО 100 млн сум 18 мес от 25%
    Biznes Finans МКО №46 200 млн сум 24 мес от 25%
    Ishonch Credit МКО №67 200 млн сум 36 мес от 25%
    CashU Microcredit МКО №62 200 млн сум 24 мес от 25%
    Pullol Finance МКО №105 50 млн сум 24 мес от 25%
    Pulman Credit МКО №54 100 млн сум 36 мес от 25%
    Kapitalbank Банк 50 млн сум 24 мес от 25%

    Как увеличить шансы на одобрение кредита

    Финансовые эксперты рекомендуют за 3-6 месяцев до подачи заявки начать формировать положительную кредитную историю. Регулярные переводы между своими счетами, своевременная оплата мобильной связи и интернета через банковские приложения повышают рейтинг платежеспособности.

    Для заемщиков без трудовой книжки особенно важно поддерживать стабильный остаток на счетах. Среднемесячный баланс в 2-3 млн сумов демонстрирует финансовую стабильность лучше любых устных заверений. Некоторые банки учитывают даже наличие страховых продуктов или участие в пенсионных программах.

    Важные нюансы кредитования без трудоустройства

    С 2025 года Центральный банк Узбекистана обязал все финансовые организации указывать полную стоимость кредита в договорах. Это включает не только процентную ставку, но и все сопутствующие комиссии. Средняя эффективная ставка по микрозаймам составляет 42-49% годовых, что почти в два раза выше банковских предложений.

    При оформлении залогового кредита стоит учитывать дополнительные расходы. Независимая оценка имущества обходится в 200-500 тысяч сумов, нотариальное заверение договора — еще 1-1.5% от суммы займа. Страховка залога добавляет 0.5-1.2% ежегодно.

    Требования к заемщикам и необходимые документы для кредита без подтверждения дохода

    Банки и микрофинансовые организации Узбекистана устанавливают четкие критерии для клиентов без официального трудоустройства. Минимальный возраст составляет 21 год, при этом верхняя граница отличается для мужчин (60 лет) и женщин (55 лет). Эти ограничения связаны с требованиями пенсионного законодательства и снижением рисков для кредиторов.

    Базовый пакет документов включает национальный паспорт и идентификационный налоговый номер. При оформлении залоговых кредитов дополнительно потребуется технический паспорт на имущество. Семейные заемщики должны быть готовы предоставить свидетельство о браке, особенно если супруг выступает созаемщиком.

    Тип кредита Обязательные документы Дополнительные требования
    Альтернативный скоринг Паспорт, ИНН, выписка по банковскому счету 6+ месяцев активного использования карты
    Залоговый кредит Техпаспорт на имущество, оценка стоимости Страховка залогового имущества
    Кредит для самозанятых Свидетельство о регистрации, налоговые отчеты Минимум 3 месяца деятельности

    Финансовые риски и практические советы по безопасному кредитованию

    Процентные ставки для заемщиков без подтвержденного дохода значительно выше стандартных предложений. В банках они начинаются от 24% годовых, в микрофинансовых организациях достигают 49%. Такой разрыв обусловлен повышенными рисками для кредиторов и необходимостью компенсировать возможные потери.

    Защита от мошенничества начинается с проверки лицензии кредитора на сайте Центрального банка Узбекистана. Система One-ID позволяет установить самозапрет на получение кредитов, что особенно актуально при утере паспорта или краже персональных данных. В 2024 году этой функцией воспользовались более 120 тысяч граждан.

    Финансовые эксперты рекомендуют тщательно оценивать свои возможности перед оформлением кредита. Ежемесячный платеж не должен превышать 35% от реального дохода. Неофициальные кредиторы часто предлагают заманчивые условия, но используют противозаконные методы взыскания долгов, включая угрозы и шантаж.

    Поэтапная инструкция по получению кредита без трудового договора

    Первый шаг — проверка кредитной истории через Единое кредитное бюро. Эта услуга стала доступной онлайн с 2023 года и занимает не более 15 минут. Ошибки в отчете могут снизить шансы на одобрение, поэтому их нужно исправить заранее.

    Подготовка документов зависит от выбранного способа кредитования. Для альтернативного скоринга потребуются выписки по банковским картам за последние 6-12 месяцев. Залоговое кредитование требует проведения независимой оценки имущества, которая стоит от 200 тысяч сумов.

    Выбор кредитора должен основываться на сравнении минимум 3-5 предложений. Особое внимание стоит уделить скрытым комиссиям и штрафным санкциям. Подача заявки через интернет-банкинг увеличивает вероятность одобрения на 18% по сравнению с офисным посещением.

    Альтернативные финансовые решения вместо банковского кредита

    Государственные жилищные программы предлагают субсидии на строительство под 14% годовых. Эти условия доступны для молодых семей и граждан, стоящих в очереди на улучшение жилищных условий. В 2025 году бюджет проекта составил 1.2 триллиона сумов.

    Крупные работодатели иногда предоставляют корпоративные кредиты сотрудникам. Ставки по таким программам обычно на 5-7% ниже рыночных. Краудфандинговые платформы позволяют собрать необходимую сумму без процентов, но требуют убедительного обоснования потребности.

    Заключительные выводы и стратегия действий

    Получение кредита без официального трудоустройства требует тщательной подготовки и понимания всех рисков. Наиболее надежными вариантами остаются залоговое кредитование и программы для самозанятых. Альтернативный скоринг открывает новые возможности, но пока доступен не во всех банках.

    Первым шагом должно стать оформление самозанятости или сбор документов, подтверждающих платежеспособность. Микрозаймы стоит рассматривать только для небольших сумм на короткий срок. Независимо от выбранного способа, важно реалистично оценивать свою финансовую нагрузку и иметь резервный план на случай непредвиденных обстоятельств.

    Подробнее
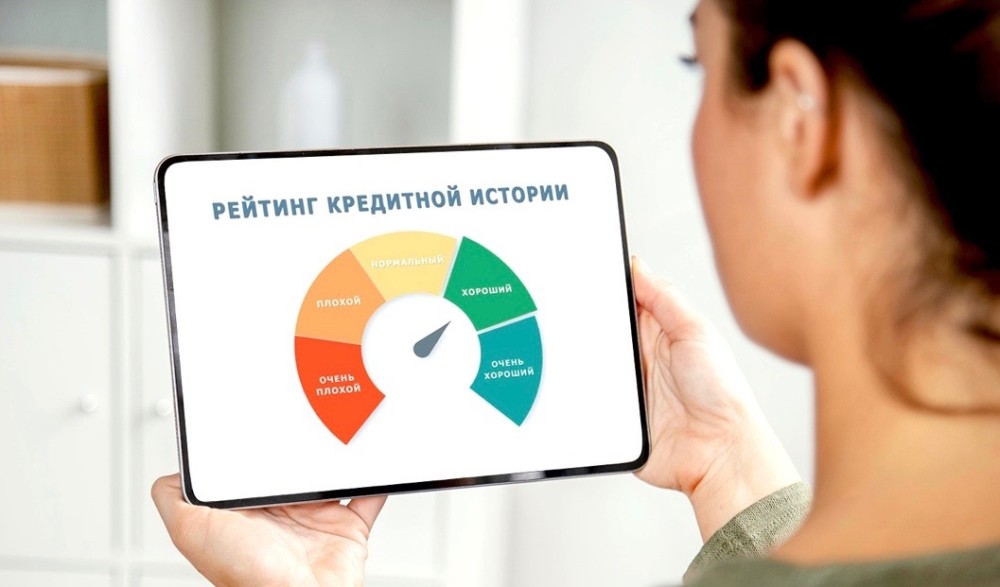
    Как проверить свою кредитную историю?
    02.12.2025
    6 минут

    Как проверить свою кредитную историю?

    Введение: Ваш финансовый паспорт — кредитная история

    Кредитная история — это подробное финансовое досье, куда заносится информация обо всех ваших кредитных обязательствах: займах из банков, микрокредитах, покупках в рассрочку и других операциях.

    От качества этих данных напрямую зависит, одобрит ли банк вашу следующую заявку на кредит или ипотеку. Регулярная проверка кредитного отчета позволяет не только отслеживать свою финансовую репутацию, но и своевременно выявлять ошибки или признаки мошенничества.

    Мы подготовили исчерпывающее руководство, которое расскажет обо всех действующих способах получения кредитной истории в Узбекистане, включая самые современные и удобные онлайн-методы.

    🏛️ Централизованная система кредитного бюро в Узбекистане

    Вся информация о кредитных историях граждан и юридических лиц Узбекистана аккумулируется в специализированной организации — LLC «Credit Bureau» Credit information analytical center» (Кредитно-информационный аналитический центр). Эта компания работает на основании Закона Республики Узбекистан «Об обмене кредитной информацией» и соответствующего Постановления Кабинета Министров.

    Именно это бюро формирует обширную базу данных, анализирует финансовые показатели заемщиков и предоставляет кредитные отчеты как самим гражданам, так и банкам на договорной основе. Деятельность бюро лицензирована Центральным банком страны, что гарантирует безопасность и конфиденциальность хранимых персональных данных. Сегодня база данных охватывает подавляющее большинство экономически активного населения страны.

    📋 Способы получения кредитной истории для физических лиц

    Граждане Узбекистана имеют несколько каналов для получения своей кредитной истории, что делает этот процесс максимально гибким и доступным.

    Способ получения Процедура Стоимость и лимиты
    Единый портал my.gov.uz Авторизация через OneID, выбор услуги «Получение кредитной истории» в разделе «Финансы и банк», заполнение анкеты и подтверждение номера телефона. Бесплатно 1 раз в год, далее ~12 680 — 15 300 сумов за запрос.
    Личный кабинет на сайте Кредитного бюро Регистрация на официальном сайте Кредитно-информационного аналитического центра с использованием системы OneID. Информация уточняется на сайте бюро.
    Почтовая служба Отправка запроса на почтовый адрес бюро с приложением копии паспорта, подписанного заявления и нотариального заключения о принадлежности подписи. Стоимость нотариальных услуг и почтовой пересылки.
    Видеообращение Запись видео с оригиналом паспорта в кадре и отправка ролика на электронную почту или в телеграм-аккаунт бюро вместе с подписанным заявлением. Бесплатно 1 раз в год, далее по тарифам.
    Личное посещение Визит в офис Кредитного бюро с оригиналом документа, удостоверяющего личность. Для получения чужой истории требуется нотариальная доверенность. Информация уточняется на месте.

    🖥️ Пошаговая инструкция для онлайн-запроса через портал my.gov.uz

    На сегодняшний день самым популярным и быстрым способом проверки кредитной истории является использование Единого портала интерактивных государственных услуг.

    Процедура максимально упрощена:

    1. Авторизация: Зарегистрируйтесь или войдите на портал my.gov.uz через систему OneID.
    2. Поиск услуги: После входа перейдите в раздел «Финансы и банк», где находится услуга «Получение кредитной истории».
    3. Заполнение анкеты: Система предложит заполнить электронную анкету заявителя, куда автоматически подтянутся некоторые ваши данные.
    4. Проверка и отправка: Перед отправкой запроса внимательно проверьте все внесенные сведения и подтвердите номер мобильного телефона, на который придет SMS-уведомление.
    5. Получение результата: Обработка запроса происходит в течение нескольких секунд. Результат в виде файла с вашей кредитной историей и скоринговым баллом появится в персональном кабинете на портале.

    Полезный совет: перед оформлением любого займа для планирования бюджета обязательно используйте кредитный калькулятор. Это поможет точно рассчитать будущие платежи и оценить долговую нагрузку.

    📊 Содержание кредитного отчета и система скоринговых баллов

    Кредитный отчет, который вы получите из бюро, содержит исчерпывающую информацию о вашей финансовой дисциплине.

    Что включает отчет:

    • Ваши идентификационные данные
    • Общий обзор по всем поданным, одобренным и отклоненным заявкам
    • Сведения о действующих и закрытых кредитных договорах
    • Раздел, посвященный просрочкам по кредитным платежам

    Важнейший элемент отчета — скоринговый балл — числовая оценка вашей способности погасить будущий кредит, которая варьируется от 0 до 500.

    Система оценки заемщиков:

    • «A» (отличный): 400-500 баллов
    • «B» (хороший): 300-400 баллов
    • «C» (средний): 200-300 баллов
    • «D» (удовлетворительный): 100-200 баллов
    • «E» (плохой): 0-100 баллов

    Для повышения скорингового балла эксперты рекомендуют следить за своей кредитной историей, не перегружать долговую нагрузку и всегда своевременно исполнять финансовые обязательства.

    🏦 Практическое значение кредитной истории при обращении в банк

    Когда вы подаете заявку на кредит, банк в первую очередь обращается к вашей кредитной истории, чтобы оценить свои риски. По этому документу финансовые организации определяют вашу надежность как заемщика и вероятность невозврата долга.

    Что анализируют банки:

    • Количество погашенных и непогашенных кредитов
    • Число и длительность просрочек (даже одна просрочка продолжительностью более 30 дней может стать серьезным препятствием)
    • Уровень долговой нагрузки (которая не должна превышать 50-70% от вашего дохода)

    Интересно, что отсутствие кредитной истории также расценивается как негативный фактор, поскольку банку в такой ситуации сложнее спрогнозировать ваше финансовое поведение.

    Стоит понимать, что рекламные обещания о кредитах «без проверки кредитной истории» не соответствуют действительности — такие продукты на финансовом рынке Узбекистана отсутствуют, проверку проводят даже микрофинансовые организации.

    Если вам нужны средства, рассмотрите вариант получения займа под залог имущества или кредита под залог спецтехники. Такие предложения часто имеют более лояльные требования к заемщикам.

    🔍 Регулярный мониторинг и исправление кредитной истории

    Регулярная проверка своей кредитной истории должна стать полезной финансовой привычкой для каждого, кто заботится о своей экономической репутации.

    Почему это важно:

    • Своевременный мониторинг позволяет обнаружить и исправить возможные ошибки (например, ошибочно внесенные просрочки)
    • Помогает выявить чужие кредиты, взятые мошенниками с использованием ваших паспортных данных
    • Дает возможность отслеживать динамику изменения своего скорингового балла

    Что делать при обнаружении ошибок:

    1. Немедленно обратитесь в Кредитное бюро для получения исправленной или обновленной версии отчета
    2. Предоставьте доказательства ошибочности информации (например, справки о погашении кредита)
    3. При необходимости подайте официальное заявление о корректировке данных

    Помните, что даже если вы никогда не брали кредитов и у вас отсутствует кредитная история, вы вправе получить из бюро соответствующий официальный документ, подтверждающий этот факт.

    🤝 Надежные финансовые партнеры Узбекистана

    DELTA МКО

    Надежность: Строгое соблюдение законодательства Узбекистана.
    Особенность: Индивидуальный подход к каждому клиенту, помощь в формировании положительной кредитной истории.

    PULMAKON МКО

    Надежность: Работа по лицензии ЦБ РУз, прозрачные условия.
    Особенность: Специализация на микрозаймах с гибкими условиями погашения.

    BIZNES FINANS МКО

    Надежность: Лицензированная деятельность, финансовая устойчивость.
    Особенность: Крупные суммы для бизнеса, профессиональные консультации.

    ISHONCH МКО

    Надежность: Социально ответственное кредитование, проверенная репутация.
    Особенность: Доверительные условия, учет индивидуальной ситуации заемщика.

    Заключение: Контроль над финансовой репутацией в ваших руках

    Кредитная история — это не статичный архив, а динамичный инструмент, который отражает вашу финансовую дисциплину и ответственность. Регулярная проверка и контроль над этим документом открывают путь к выгодным кредитным предложениям и финансовой стабильности.

    Ключевые выводы:

    • Используйте свое право на бесплатное получение кредитной истории один раз в год через портал my.gov.uz
    • Внимательно изучайте полученный отчет, обращая особое внимание на раздел о просрочках
    • Немедленно реагируйте на обнаруженные ошибки или признаки мошенничества
    • Помните, что даже отсутствие кредитной истории может влиять на решения банков
    • Выбирайте надежных финансовых партнеров, работающих в рамках законодательства Узбекистана

    Ваша кредитная история — это ваш финансовый паспорт. Вложив усилия в его «ведение» сегодня, вы открываете себе путь к выгодным кредитным предложениям и финансовой стабильности завтра.

    Подробнее
    Как получить халяльный кредит в Ташкенте?
    02.12.2025
    4 минуты

    Как получить халяльный кредит в Ташкенте?

    Введение: Халяльное финансирование в Узбекистане

    Финансовые продукты, соответствующие нормам Шариата, становятся все более востребованными среди жителей Узбекистана. Для многих мусульман получение заемных средств связано с важным условием — оно должно быть халяльным, то есть исключающим запрещенные элементы, такие как проценты (риба или ростовщичество).

    Высокий спрос на такие услуги подтверждается исследованиями: по некоторым данным, до 68% населения и 60% бизнеса могут избегать традиционных банковских услуг по религиозным соображениям. Мы детально разберем принципы исламского финансирования, его текущее состояние и перспективы в Узбекистане, чтобы вы могли сделать осознанный и правильный выбор.

    📜 Законодательная база: Правовой прорыв 2025 года

    До недавнего времени главным препятствием для развития исламских финансов в Узбекистане было отсутствие соответствующего законодательства. Действующие законы не учитывали специфику операций, основанных на торговле и партнерстве.

    Ситуация кардинально изменилась в конце 2025 года. Парламент Узбекистана принял закон об исламском банкинге, который в ноябре был направлен на рассмотрение в Сенат. Этот документ создает правовую основу для:

    • Введения специальной лицензии на исламскую банковскую деятельность для новых банков или «исламских окон» в существующих.
    • Определения ключевых финансовых инструментов, таких как Мурабаха, Мудараба, Мушарака, Вакала и Салам.
    • Разрешения банкам напрямую заниматься торговой деятельностью, что является основой для многих исламских сделок.
    • Введения специального налогового режима, уравнивающего стоимость услуг с традиционным банкингом.

    Ожидается, что принятие этого закона позволит Узбекистану привлечь значительные инвестиции и удовлетворить давний спрос населения.

    ⚖️ Сущность и принципы исламского финансирования

    Халяльное финансирование кардинально отличается от традиционного банковского кредита. В его основе лежит не выдача денег под проценты, а реальная торговая или партнерская операция.

    Ключевые принципы, делающие его дозволенным в Исламе:

    • Запрет риба (ростовщичества, процентов). Любой заранее оговоренный процентный доход на ссуду запрещен.
    • Разделение рисков и прибыли. Финансист и клиент становятся партнерами, совместно неся убытки и деля прибыль от проекта.
    • Финансирование реальных активов. Сделки должны быть привязаны к конкретным материальным активам (товарам, недвижимости, оборудованию), а не к «деньгам самим по себе».
    • Прозрачность и этичность. Запрещено финансирование бизнесов, связанных с алкоголем, азартными играми и другими деятельностями, противоречащими Шариату.

    Классическим примером является Мурабаха: банк покупает необходимый клиенту товар (например, оборудование для бизнеса) и перепродает ему с оговоренной наценкой, которая известна с самого начала и фиксируется в договоре. Эта наценка является платой за услугу, а не процентом за время пользования деньгами.

    🏛️ Текущие предложения и перспективы на рынке

    Несмотря на то, что полноценные исламские банки в Узбекистане появятся только после вступления в силу нового закона, работа в этом направлении ведется уже много лет.

    Существующая инфраструктура и инициативы:

    • Исламский банк развития (ИБР). Узбекистан является членом ИБР с 2003 года, а в Ташкенте действует представительство банка[citation:1][citation:7]. ИБР оказывает стране финансовую и консультационную поддержку в развитии исламских финансов.
    • «Исламские окна» в традиционных банках. Еще до принятия закона в более чем десяти банках страны начались подготовительные работы по внедрению таких «окон»[citation:8]. После принятия закона в трех государственных банках планируется создать их в первую очередь.
    • Международное сотрудничество. Законопроект разрабатывался с учетом опыта таких стран, как Малайзия, Турция и ОАЭ.

    Перспективные продукты, которые могут появиться:

    • Исламские микрозаймы для населения и малого бизнеса.
    • Исламское страхование (Такафул) и лизинг (Иджара).
    • Исламские облигации (Сукук) — инструмент для привлечения масштабных инвестиций в экономику.

    Пока система находится в стадии становления, для личных нужд можно пользоваться традиционными, но более гибкими финансовыми инструментами, например, оформлять онлайн-кредиты для быстрого решения вопросов. Для планирования бюджета по любому займу рекомендуется использовать кредитный калькулятор.

    🤝 Надежные финансовые партнеры Узбекистана

    DELTA МКО

    Надежность: Строгое соблюдение законодательства РУз.
    Особенность: Прозрачные условия и индивидуальный подход к клиентам.

    PULMAKON МКО

    Надежность: Работа по лицензии, финансовая устойчивость.
    Особенность: Специализация на микрозаймах, лояльные условия.

    BIZNES FINANS МКО

    Надежность: Лицензия №46 от 12.03.2022.
    Особенность: Крупные суммы для бизнеса, профессиональные консультации.

    ISHONCH МКО

    Надежность: Лицензия №67 от 18.07.2023.
    Особенность: Социально ответственное кредитование, учет индивидуальной ситуации.

    Cash U МКО

    Надежность: Лицензия №62 от 05.05.2023.
    Особенность: Круглосуточная поддержка, мгновенные переводы.

    PULLOL МКО

    Надежность: Лицензия №105 от 22.11.2024.
    Особенность: Гибкие условия обеспечения, экспресс-оценка залога.

    PULMAN МКО

    Надежность: Лицензия №54 от 30.01.2023.
    Особенность: Залог с правом пользования, страхование имущества, рефинансирование.

    KAPITALBANK

    Надежность: Полное соответствие требованиям ЦБ РУз.
    Особенность: Банковские гарантии, интеграция с госсистемами, преференции для зарплатных клиентов.

    Заключение: Будущее исламских финансов в Узбекистане

    Развитие исламских финансов в Узбекистане переживает исторический момент. Принятие в 2025 году специального закона открывает путь для создания полноценной альтернативной финансовой системы, соответствующей религиозным убеждениям миллионов граждан.

    Ключевые ожидания от внедрения новой системы:

    • Расширение финансовой доступности. Десятки процентов населения и бизнеса, которые ранее избегали банков, смогут стать полноправными участниками экономики.
    • Приток инвестиций. По оценкам экспертов, внедрение исламского банкинга может привлекать в экономику Узбекистана дополнительные ресурсы на сумму до 5-10 миллиардов долларов ежегодно.
    • Развитие конкуренции и появление новых продуктов. Появление исламских банков и «окон» даст потребителям больше выбора и стимулирует развитие всего финансового сектора.

    В ближайшие годы жители Узбекистана смогут не только получать финансирование для бизнеса на принципах партнерства, но и пользоваться исламскими депозитами, страхованием и другими этичными финансовыми инструментами. Это станет важным шагом к построению более инклюзивной и социально ответственной экономики.

    Подробнее
    Возможности начала бизнеса с использованием микрозайма в Узбекистане
    22.08.2024
    7 минут

    Возможности начала бизнеса с использованием микрозайма в Узбекистане

    Получить кредит для бизнеса — это возможность начать свое дело и стать предпринимателем. Микрозаймы в Узбекистане стали важным инструментом финансовой поддержки малого бизнеса. Рассмотрим подробнее основные аспекты микрокредитования в стране.

    Виды микрозаймов

    В Узбекистане существует несколько видов микрозаймов, каждый из которых направлен на поддержку определенной категории заемщиков:

    Вид микрозайма Описание Максимальная сумма (в сумах)
    Потребительские кредиты Для личных нужд граждан 50 000 000
    Сельскохозяйственные кредиты Для фермеров и агробизнеса 300 000 000
    Для женщин-предпринимателей Специальные условия для женщин в бизнесе 150 000 000
    Для молодежи Для предпринимателей до 30 лет 100 000 000

    Где получить кредит для бизнеса

    Микрозаймы в Узбекистане предоставляются различными финансовыми институтами:

    1. Банки
    2. Микрофинансовые организации
    3. Кредитные союзы: Небольшие местные организации, часто работающие в определенных регионах или отраслях.
    4. Государственные программы, например, Фонд поддержки фермерских, дехканских хозяйств и владельцев приусадебных земель при Министерстве сельского хозяйства.

    Требования к заемщикам

    Основные требования к получателям микрозаймов в Узбекистане включают:

    • Прописка: постоянная регистрация в Узбекистане.
    • Возраст: от 22 до 65 лет (может варьироваться в зависимости от программы).
    • Кредитная история: положительная или отсутствие таковой.
    • Залог или поручительство: часто требуется, особенно для более крупных сумм.

    Процентные ставки и сроки

    На 2024 год процентные ставки по микрозаймам в Узбекистане варьируются в зависимости от типа займа и кредитора:

    Тип микрозайма Процентная ставка (годовых) Срок
    Потребительский 26-44% До 5 лет
    Бизнес-микрозайм 24-38% До 5 лет
    Сельскохозяйственный 14-20% До 5 лет
    Для женщин-предпринимателей 22-32% До 5 лет

    Необходимые документы

    Чтобы получить кредит для бизнеса в Узбекистане обычно требуются следующие документы:

    1. Паспорт и постоянная регистрация.
    2. ИНН предприятия.
    3. Справка о доходах за последние 6 месяцев с места работы.
    4. Бизнес-план.
    5. Документы на залоговое имущество, если требуется.
    6. Свидетельство о государственной регистрации бизнеса.

    Микрозаймы в Узбекистане представляют собой доступный инструмент финансирования для начинающих предпринимателей. При грамотном подходе и тщательном планировании вы легко сможете получить кредит для бизнеса и эти деньги станут отличным стартовым капиталом для развития бизнеса.

    Список актуальных бизнес-идей в Узбекистане

    1. Онлайн-торговля
      • Интернет-магазин национальных сувениров и ремесленных изделий
      • Продажа узбекских специй и сухофруктов через социальные сети
      • Дропшиппинг товаров из Китая и продажа их на маркетплейсах

      Стартовые инвестиции: от 3 000 000  сум

    2. Сфера услуг
      • Мобильная автомойка
      • Клининговые услуги для домов и офисов
      • Услуги по ремонту бытовой техники

      Стартовые инвестиции: от 15 000 000 сум

    3. Общественное питание
      • Мобильная кофейня
      • Доставка домашней еды
      • Фуд-трак с национальной кухней

      Стартовые инвестиции: от 30 000 000 сум

    4. Ремесленничество
      • Производство керамических изделий
      • Изготовление национальных музыкальных инструментов
      • Пошив и вышивка традиционной одежды

      Стартовые инвестиции: от 20 000 000 сум

    5. Сельское хозяйство
      • Выращивание зелени и пряных трав в теплице
      • Разведение перепелов
      • Производство компоста из органических отходов

      Стартовые инвестиции: от 30 000 000 сум

    6. IT-сфера
      • Разработка мобильных приложений для местного рынка
      • Создание онлайн-курсов по узбекскому языку и культуре
      • Услуги по продвижению в социальных сетях

      Стартовые инвестиции: можно без вложений.

    Эти бизнес-идеи учитывают специфику узбекского рынка и имеют низкий порог входа, что делает их подходящими для начала бизнеса с использованием микрозайма. Важно отметить, что в Узбекистане наблюдается рост спроса на услуги в сфере онлайн-торговли и IT, что связано с увеличением проникновения интернета (72.1% населения на 2021 год) и смартфонов.

    Также традиционные секторы, такие как ремесленничество и сельское хозяйство, остаются привлекательными из-за богатого культурного наследия страны и благоприятных климатических условий для сельскохозяйственной деятельности.

    При выборе бизнес-идеи следует учитывать не только размер начальных инвестиций, но и потенциал роста, конкуренцию на рынке и собственные навыки и интересы. Например, в сфере IT начальные инвестиции могут быть минимальными, но требуются специальные знания и навыки.

    С другой стороны, открытие небольшого производства в сфере ремесленничества может потребовать больше начальных вложений, но иметь меньше конкуренции и более стабильный спрос.

    Пошаговый план запуска бизнеса

    Разработка бизнес-плана

    Разработка бизнес-плана — ключевой этап в запуске любого бизнеса. Для микрозаймового бизнеса в Узбекистане важно учесть следующие аспекты:

    • Краткое описание: Четко сформулируйте суть вашего бизнеса, его цели и уникальное торговое предложение (УТП). Например, если вы планируете открыть мобильную кофейню, ваше УТП может быть «Первая в Ташкенте кофейня на колесах с традиционным узбекским кофе».
    • Анализ рынка: Изучите конкурентов, целевую аудиторию и тенденции рынка. Например, если вы запускаете онлайн-магазин узбекских сувениров, проанализируйте объем рынка (около 5-7 миллиардов сум в год), основных игроков и потенциальных клиентов (туристы, экспаты, местные жители).
    • Финансовый план: Рассчитайте начальные инвестиции, прогноз доходов и расходов, точку безубыточности. Для микробизнеса в Узбекистане средний срок окупаемости составляет 12-18 месяцев.

    Регистрация бизнеса

    В Узбекистане процесс регистрации бизнеса значительно упрощен в последние годы. Вот основные шаги:

    Этап Необходимые документы Срок Стоимость
    1. Выбор организационно-правовой формы — 1 день Бесплатно
    2. Подготовка учредительных документов Устав, учредительный договор 1-2 дня От 200 000 сум
    3. Регистрация в Центре государственных услуг Заявление, паспорт, квитанция об оплате 30 минут От 300 000 сум
    4. Получение печати Свидетельство о регистрации 1 день От 300 000 сум
    5. Открытие банковского счета Свидетельство о регистрации, устав 1 день Бесплатно

    Выбор поставщиков и партнеров

    Выбор надежных поставщиков и партнеров критически важен для успеха бизнеса. В Узбекистане можно рассмотреть следующие варианты:

    • Местные производители: Например, для бизнеса в сфере национальных сувениров можно наладить сотрудничество с ремесленниками из Риштана (керамика) или Маргилана (ткани).
    • Оптовые рынки: Крупнейший оптовый рынок «Абу Сахий» в Ташкенте предлагает широкий ассортимент товаров по конкурентным ценам.
    • Онлайн-площадки: Платформы вроде UzTrade, UZUM или Alibaba позволяют найти поставщиков как в Узбекистане, так и за рубежом.
    • Бизнес-ассоциации: Например, Торгово-промышленная палата Узбекистана может помочь в поиске надежных партнеров.

    Маркетинг и продвижение

    Для эффективного продвижения бизнеса в Узбекистане рекомендуется использовать комбинацию онлайн и офлайн инструментов:

    Онлайн инструменты Офлайн инструменты
    • Социальные сети (Instagram, Telegram — наиболее популярны в Узбекистане)
    • Контекстная реклама
    • SEO-оптимизация
    • ТГ-маркетинг
    • Визитки и флаеры
    • Участие в местных ярмарках и выставках
    • Реклама в местных газетах
    • Сарафанное радио

    Бюджет на маркетинг для микробизнеса в Узбекистане обычно составляет 20-25% от общего бюджета. Например, при начальных инвестициях в 50 000 000 сум, на маркетинг следует выделить около 15 000 000 сум.

    Следуя этому пошаговому плану и учитывая специфику узбекского рынка, вы сможете получить кредит для бизнеса и запустить свой бизнес.

    Финансовая грамотность для предпринимателей

    Планирование бюджета

    Эффективное планирование бюджета — ключевой фактор успеха любого бизнеса, особенно для предпринимателей, использующих микрозаймы в Узбекистане. Рассмотрим основные компоненты:

    Доходы

    При планировании доходов важно учитывать сезонность и реалистично оценивать объемы продаж. Например, для небольшого кафе в Ташкенте средний дневной доход может составлять около 3 000 000 — 5 000 000 сум. Однако в летний период этот показатель может увеличиться на 20-30%.

    Расходы

    Основные статьи расходов для микробизнеса в Узбекистане обычно включают:

    • Аренда помещения: 5 000 000 — 8 000 000 сум/месяц (в зависимости от расположения)
    • Заработная плата: 3 500 000 — 5 500 000 сум/месяц на одного сотрудника
    • Коммунальные платежи: 800 000 — 1 500 000 сум/месяц
    • Закупка товаров/сырья: 30-40% от выручки
    • Маркетинг: 20-25% от выручки
    • Выплаты по микрозайму: зависит от условий кредита

    Прибыль

    Прибыль рассчитывается как разница между доходами и расходами. Для микробизнеса в Узбекистане нормальной считается чистая прибыль в размере 15-25% от выручки. Например, при месячной выручке в 30 000 000 сум, чистая прибыль может составлять 4 500 000 — 7 500 000 сум.

    Контроль денежных потоков

    Контроль денежных потоков критически важен для поддержания ликвидности бизнеса. Вот несколько ключевых стратегий:

    1. Ежедневный учет: Ведите детальный учет всех поступлений и расходов. Используйте простые инструменты, такие как Excel или специализированные приложения (например, 1С:Бухгалтерия).
    2. Прогнозирование: Составляйте прогноз денежных потоков на 3-6 месяцев вперед. Это поможет предвидеть возможные кассовые разрывы.
    3. Управление дебиторской задолженностью: Старайтесь сократить сроки оплаты для клиентов. В Узбекистане нормальным считается срок оплаты до 15-30 дней.
    4. Управление кредиторской задолженностью: Договаривайтесь с поставщиками о более длительных сроках оплаты, например, 45-60 дней.
    5. Резервный фонд: Старайтесь поддерживать резерв в размере 2-3 месячных расходов бизнеса.

    Налогообложение в Узбекистане

    Для малого бизнеса в Узбекистане существует упрощенная система налогообложения. Основные виды налогов включают:

    1. Единый налоговый платеж (ЕНП): Основной налог для большинства малых предприятий. Ставка зависит от вида деятельности:
      • Торговля: 4% от оборота
      • Производство: 5% от оборота
      • Услуги: 6% от оборота
    2. Налог на добавленную стоимость (НДС): 15% для предприятий с годовым оборотом более 1 миллиарда сум. Малый бизнес обычно освобожден от НДС.
    3. Социальный налог: 12% от фонда оплаты труда для микрофирм и малых предприятий.
    4. Налог на имущество: 2% от среднегодовой остаточной стоимости недвижимого имущества.
    5. Земельный налог: Ставка зависит от расположения и назначения земельного участка.

    Важно отметить, что в Узбекистане действуют налоговые льготы для некоторых видов бизнеса. Например, предприятия, экспортирующие товары собственного производства, могут получить снижение ставки ЕНП на 50%.

    Для эффективного управления налогами рекомендуется:

    • Регулярно консультироваться с налоговым специалистом
    • Использовать специализированное программное обеспечение для учета и подготовки налоговой отчетности
    • Своевременно отслеживать изменения в налоговом законодательстве Узбекистана

    Грамотное финансовое планирование и управление, а также понимание налоговой системы Узбекистана позволят предпринимателям, использующим микрозаймы, эффективно развивать свой бизнес, минимизировать финансовые риски и получить кредит для бизнеса в банках или МФО.

    Подробнее
    Где взять деньги срочно в Ташкенте?
    12.09.2025
    4 минуты

    Где взять деньги срочно в Ташкенте?

    Финансовые трудности могут настигнуть любого человека в самый неподходящий момент. Неожиданные расходы, срочное лечение, необходимость сделать важную покупку — все эти ситуации требуют быстрого решения денежного вопроса. Жителям столицы Узбекистана повезло больше, чем другим — в Ташкенте представлены десятки микрофинансовых организаций и банков, готовых выдать заемные средства в кратчайшие сроки.

    Ключевые требования к заемщикам в Ташкенте

    Прежде чем обращаться за срочными деньгами в финансовые учреждения Ташкента, важно понимать базовые условия, которые предъявляются к потенциальным заемщикам. Большинство микрофинансовых организаций требуют гражданство Узбекистана, это основное и обязательное условие для получения займа. Возрастной ценз устанавливается на уровне 18 лет, именно с этого момента человек приобретает полную дееспособность и может брать на себя финансовые обязательства.

    Что касается необходимых документов, стандартный пакет включает паспорт или ID-карту гражданина Республики Узбекистан. Для небольших сумм до 10 миллионов сум обычно достаточно только удостоверения личности. Однако если вам требуется более существенная финансовая помощь в размере от 10 до 30 миллионов сум, большинство организаций запросит дополнительно ИНН или справку о доходах. Кредиты свыше 30 миллионов сумм практически всегда требуют предоставления полного пакета документов, включая подтверждение занятости и доходов.

    Важным условием является наличие постоянной или временной регистрации в регионе оформления кредита. Это требование связано с законодательными нормами и внутренними правилами финансовых организаций. Отдельное внимание уделяется кредитной истории заемщика. Отсутствие текущих просрочек по другим кредитам значительно повышает шансы на одобрение заявки и получение денег в срочном порядке. Некоторые МФО идут навстречу клиентам с испорченной кредитной историей, но в таких случаях предлагают менее выгодные условия.

    Риски и подводные камни срочного кредитования

    При поиске вариантов, где взять деньги срочно в Ташкенте, важно внимательно оценивать все риски, связанные с быстрым кредитованием. Первый и основной момент — процентные ставки. Указанная в рекламе ставка «от 25% годовых» является минимальной и доступна далеко не всем клиентам. Фактическая процентная ставка может быть значительно выше в зависимости от суммы, срока и вашей кредитной истории. Всегда уточняйте полную стоимость кредита перед оформлением, чтобы понимать реальные переплаты.

    Второй существенный риск связан с просрочкой платежа. В случае задержки выплаты начисляется пеня, которая в разных организациях составляет от 0,5% до 1,3% от суммы долга за каждый день просрочки. Кроме финансовых санкций, просрочка платежа негативно сказывается на кредитной истории, что в будущем затруднит получение кредитов не только в микрофинансовых организациях, но и в банках.

    Отдельного внимания заслуживает проблема мошенничества на рынке финансовых услуг. Чтобы избежать недобросовестных организаций, всегда проверяйте наличие лицензии МФО на официальном сайте Центрального банка Узбекистана. Помните, что законные финансовые учреждения никогда не требуют внесения «страхового взноса» или других предварительных платежей до перевода денег. Если с вас просят оплату до получения займа — это верный признак мошеннической схемы.

    Сравнительный анализ финансовых организаций Ташкента

    Организация Макс. сумма (сум) Срок Процентная ставка Особенности
    BIZNES FINANS МКО 200 000 000 до 24 мес. от 25% годовых Одна из самых крупных доступных сумм на рынке
    ISHONCH МКО 200 000 000 до 36 мес. от 25% годовых Самый длительный срок кредитования
    Cash U МКО 200 000 000 до 24 мес. от 25% годовых Крупные суммы на средний срок
    PULMAKON МКО 100 000 000 до 18 мес. от 25% годовых Предлагает как залоговые, так и беззалоговые займы
    PULLOL МКО 50 000 000 до 24 мес. от 25% годовых Стандартные условия на среднюю сумму
    PULMAN МКО 100 000 000 до 36 мес. от 25% годовых Сочетание большой суммы и длительного срока
    KAPITALBANK 50 000 000 до 24 мес. от 25% годовых Банковское предложение с надежностью лицензированного банка

    Практические рекомендации по получению денег в Ташкенте

    Срочно взять деньги в Ташкенте проще всего через микрофинансовые организации, такие как BIZNES FINANS, ISHONCH или Cash U. Эти МФО предлагают крупные суммы до 200 миллионов сум с возможностью оформления онлайн круглосуточно, включая выходные и праздничные дни. Процедура получения средств максимально упрощена и состоит из трех основных этапов.

    На первом этапе необходимо выбрать МФО из представленного списка, исходя из нужной суммы и срока погашения. Второй шаг — подача заявки онлайн на официальном сайте выбранной организации или через кредитный агрегатор, например, zaimer.uz. Заполнение анкеты занимает не более 10-15 минут, а решение по большинству заявок принимается в автоматическом режиме в течение часа. Третий заключительный этап — получение одобрения и непосредственно самих денег на карту в течение часа или наличными в офисе организации.

    Помните, что кредит — это серьезная финансовая ответственность. Перед подписанием договора внимательно изучите все его условия, реалистично оцените свои силы для регулярного погашения и выбирайте только лицензированные финансовые организации с официальной регистрацией в Узбекистане. Ответственный подход к заимствованию средств позволит решить текущие финансовые трудности без негативных последствий в будущем.

    Итоговые выводы по срочным займам в Ташкенте

    Рынок микрофинансовых услуг в Ташкенте предлагает множество вариантов для решения временных финансовых трудностей. Широкий выбор организаций с различными условиями позволяет каждому заемщику найти оптимальное предложение под свои потребности и возможности. Главное — внимательно изучать условия договора, реалистично оценивать свою платежеспособность и выбирать только надежные, лицензированные организации с прозрачными условиями кредитования.


    Подробнее
    Что такое скоринг и как он влияет на одобрение?
    02.12.2025
    5 минут

    Что такое скоринг и как он влияет на одобрение?

    Введение: Цифровой судья вашей платежеспособности

    Процесс рассмотрения кредитной заявки в современном банке действительно напоминает сложный экзамен. Вашу финансовую судьбу решает не человек, а автоматизированная система — кредитный скоринг. Этот механизм анализирует сотни параметров в течение нескольких минут, вынося вердикт, который определяет не только факт одобрения кредита, но и его конечные условия: процентную ставку, сумму и срок.

    Мы детально разберем, как работает эта система, на что она обращает внимание в Узбекистане, и дадим практические стратегии, которые помогут вам успешно пройти проверку и получить выгодные условия.

    🔍 Что такое кредитный скоринг и как он работает?

    Кредитный скоринг — это математическая модель, оценивающая надежность заемщика путем присвоения ему числового балла (счета). Система появилась для стандартизации и ускорения процесса оценки, заменяя субъективное мнение кредитного специалиста объективным анализом данных.

    Процесс оценки проходит в несколько этапов:

    1. Предоставление данных: Вы заполняете анкету, указывая личную информацию, данные о работе, доходах и желаемых условиях кредита.
    2. Комплексный анализ: Система проверяет не только вашу анкету, но и информацию из внешних источников:
      • Кредитная история из бюро кредитных историй (БКИ).
      • Данные о налоговых задолженностях и штрафах из государственных баз.
      • История ваших взаимоотношений с банком, если вы его клиент.
    3. Вынесение вердикта: Каждый параметр оценивается и получает баллы. Итоговый скоринговый балл сравнивается с минимальным порогом банка, что определяет решение — одобрить кредит или отказать.

    Ключевая задача скоринга для банка — минимизировать риски невозврата денег. Для клиента же его польза в объективности и скорости: решение принимается за минуты, а не дни.

    📊 Ключевые параметры оценки в Узбекистане

    Скоринговые системы анализируют широкий спектр данных. Каждый банк определяет свои приоритеты, но основные критерии универсальны.

    Категория параметров Конкретные факторы оценки Степень влияния
    Финансовая дисциплина Кредитная история (включая просрочки по коммунальным платежам и налогам), долговая нагрузка (ПДН) Критически важная
    Платежеспособность Уровень и стабильность официального дохода, стаж работы (обычно от 6 месяцев) Очень высокая
    Социально-демографические данные Возраст (стандартный диапазон 21-65 лет), семейное положение, наличие иждивенцев Средняя
    Лояльность банку Наличие зарплатной карты, депозитов, история услуг Высокая для действующих клиентов

    Особое внимание в Узбекистане уделяется:

    • Официальному доходу: Подтверждению через справки (2-НДФЛ) или налоговые данные для самозанятых.
    • Полной кредитной истории: Банки проверяют не только кредиты, но и долги по коммунальным услугам, налогам и штрафам через единые государственные реестры.
    • Показателю долговой нагрузки (ПДН): Это соотношение всех ваших ежемесячных платежей по кредитам к доходу. Комфортным уровнем считается до 30-40%, а превышение 50% значительно снижает шансы на одобрение.

    Важно помнить: даже маленькие микрозаймы влияют на вашу долговую нагрузку и видны банкам в кредитной истории. Несколько активных займов могут создать впечатление финансовой нестабильности.

    💡 Практические стратегии для улучшения вашего скоринга

    Обмануть систему невозможно, но планомерно улучшить свой финансовый профиль — реально. Вот ключевые стратегии.

    1. Следите за кредитной историей и долговой нагрузкой

    Это основа основ. Регулярно проверяйте свою кредитную историю на наличие ошибок. Самый эффективный способ повысить скоринг — снизить показатель долговой нагрузки (ПДН) до уровня 30-40% от дохода. Сделать это можно: — Погасив часть текущих кредитов досрочно. — Рефинансировав несколько займов в один с меньшим платежом. — Закрыв неиспользуемые кредитные карты (они тоже учитываются в расчетах). — Взяв новый кредит на более выгодных условиях в надежной организации, например, специально разработанный для самозанятых.

    2. Планируйте кредиты и избегайте просрочек

    Не подавайте множество заявок в короткий срок — каждый отказ может негативно отразиться в истории[citation:8]. Всегда рассчитывайте свои силы. Перед оформлением кредита воспользуйтесь специальным калькулятором, чтобы точно оценить будущий платеж и его влияние на вашу нагрузку. Ни одной просрочки. Даже один день задержки платежа по кредиту или микрозайму фиксируется и портит репутацию.

    3. Работайте с официальными доходами и становьтесь «своим» для банка

    Подтверждайте доход официальными документами. Для предпринимателей и самозанятых особенно важна стабильность декларируемых доходов за последний год. Чтобы повысить шансы на одобрение серьезного финансирования, например, кредита для развития бизнеса, начните строить отношения с банком заранее: откройте депозит или, что еще лучше, станьте зарплатным клиентом.

    🏆 Партнеры, которые ценят вашу репутацию

    DELTA МКО

    Философия: Прозрачность и честный диалог с клиентом.
    В чем надежность: Строгое соблюдение законодательства, индивидуальный расчет платежеспособности.
    Почему вам спокойно: Четкие условия договора, помощь в выборе оптимального кредитного продукта.

    PULMAKON МКО

    Философия: Доступные кредиты с человеческим отношением.
    В чем надежность: Работа по лицензии, ответственный подход к оценке заемщиков.
    Почему вам спокойно: Помощь в формировании положительной кредитной истории, лояльные условия для новых клиентов.

    BIZNES FINANS МКО

    Философия: Партнерство для роста вашего дела.
    В чем надежность: Легальная деятельность, финансовая устойчивость.
    Почему вам спокойно: Профессиональные консультации, возможность получить крупную сумму под развитие бизнеса.

    ISHONCH МКО

    Философия: Доверие, основанное на ответственности.
    В чем надежность: Социально ориентированное кредитование, поддержка разных слоев населения.
    Почему вам спокойно: Учет индивидуальной ситуации заемщика, программы лояльности для добросовестных клиентов.

    ⚠️ Чего стоит избегать: риски, которые убивают ваш скоринг

    Некоторые действия могут быстро и надолго испортить вашу кредитную репутацию.

    • Просрочки по микрозаймам. Многие думают, что раз сумма небольшая, то и последствий не будет. Это опасное заблуждение. Любая просрочка передается в БКИ и серьезно портит историю. Проценты в МФО высоки, и долг может быстро вырасти.
    • Частые обращения в МФО. Множество активных микрозаймов, даже без просрочек, создают образ человека, который живет в долг и не умеет планировать бюджет. Банки видят в этом высокий риск.
    • Сокрытие долгов. Неоплаченные штрафы, налоги и коммунальные платежи также могут отражаться в кредитной истории и влиять на решение банка.
    • Попытки обмана. Предоставление поддельных справок о доходах гарантирует отказ и попадание в «черный список» банка. Системы проверки эффективны.

    Заключение: Ваш скоринг — это ваша финансовая репутация

    Кредитный скоринг — не абстрактная цифра, а отражение вашей финансовой дисциплины и ответственности. Это репутация, которую вы формируете годами, но которую можно испортить в один день.

    Ключ к успеху — в осознанности и планировании:

    • Регулярно проверяйте свою кредитную историю и следите за долговой нагрузкой.
    • Всегда рассчитывайте свои силы, используя кредитные калькуляторы, и избегайте ненужных займов.
    • Выбирайте надежных финансовых партнеров, которые работают прозрачно и помогают строить ваше благополучие.

    Помните, что высокий скоринговый балл — это не просто пропуск к кредиту. Это доверие финансовой системы, которое открывает двери к лучшим условиям, низким ставкам и, в конечном итоге, к большим возможностям для реализации ваших планов.

    Подробнее
    Как продлить срок погашения микрозайма в Узбекистане?
    12.10.2024
    4 минуты

    Как продлить срок погашения микрозайма в Узбекистане?

    В последние годы микрозаймы стали очень популярным финансовым инструментом в Узбекистане. Многие граждане обращаются в микрофинансовые организации за быстрыми и доступными кредитами на небольшие суммы.

    Однако нередко заемщики сталкиваются с трудностями при погашении таких займов в срок из-за высоких процентных ставок или непредвиденных обстоятельств и требуется продлить срок погашения микрозайма.

    Когда возникают сложности с выплатой микрозайма, одним из возможных решений является пролонгация — продление срока действия договора займа. Это позволяет получить дополнительное время для погашения долга и избежать просрочки платежа. Пролонгация может быть полезным инструментом для заемщиков, которые временно испытывают финансовые затруднения, но планируют погасить заем в ближайшем будущем.

    В данной статье мы рассмотрим, как можно продлить срок погашения микрозайма в Узбекистане, какие условия для этого необходимо соблюдать, и на что обратить внимание при оформлении пролонгации.

    Как продлить срок погашения микрозайма в Узбекистане

    В Узбекистане существует несколько способов продлить срок погашения микрозайма. Рассмотрим основные варианты:

    Пролонгация по условиям кредитного договора

    Многие микрофинансовые организации в Узбекистане предлагают услугу пролонгации в рамках стандартного кредитного договора. Обычно эта возможность прописывается в договоре изначально.

    Условия предоставления услуги могут различаться, но чаще всего включают:

      • Сроки: пролонгация возможна на период от 7 до 30 дней.
      • Комиссии: может взиматься дополнительная плата за продление, обычно в размере 1-3% от суммы займа.
      • Необходимые документы: как правило, достаточно паспорта и заявления на пролонгацию.

    Реструктуризация микрозайма

    Реструктуризация — это изменение условий кредитного договора, которое может включать не только продление срока, но и изменение процентной ставки, суммы ежемесячного платежа и других параметров.

    В Узбекистане реструктуризацию микрозайма можно оформить в той же организации, где был получен заем. Некоторые крупные банки также предлагают услуги по реструктуризации займов, выданных другими организациями.

    Преимущества реструктуризации:

    • Возможность существенно снизить ежемесячную нагрузку.
    • Шанс избежать просрочки и негативной кредитной истории.

    Недостатки:

    • Увеличение общей суммы переплаты по кредиту.
    • Возможные сложности с получением новых займов в будущем.

    Обращение к кредитору

    При возникновении сложностей с погашением микрозайма крайне важно своевременно обратиться к кредитору. Открытая и честная коммуникация с кредитной организацией поможет найти оптимальное решение и избежать негативных последствий просрочки.

    Для обращения о пролонгации или реструктуризации микрозайма необходимо написать официальное заявление. Вот пример такого заявления:

    «Директору МФО «Название организации»
    от ФИО заемщика
    Номер договора: ХХХХ

    Заявление

    Прошу рассмотреть возможность продления срока погашения микрозайма по договору №ХХХХ от ДД.ММ.ГГГГ на 30 дней в связи с временными финансовыми трудностями. Обязуюсь погасить задолженность в полном объеме до ДД.ММ.ГГГГ.

    Дата, подпись»

    Если кредитор отказал в продлении срока, не стоит отчаиваться — в этом случае можно попробовать следующие варианты:

    1. Попросить о частичной реструктуризации, например, уменьшении суммы ежемесячного платежа.
    2. Обратиться в другую финансовую организацию для получения нового займа на более выгодных условиях для погашения текущего.
    3. Рассмотреть возможность продажи неиспользуемого имущества для погашения долга.
    4. В крайнем случае, обратиться за консультацией к юристу для изучения возможности признания банкротства.

    Помните, что своевременное обращение к кредитору и поиск компромиссного решения всегда предпочтительнее, чем игнорирование проблемы и накопление просрочек.

    Советы заемщикам

    Оценивайте свои финансовые возможности перед оформлением микрозайма

    Прежде чем взять микрозайм, важно тщательно оценить свои финансовые возможности. Составьте бюджет, учитывая все доходы и расходы, включая непредвиденные траты. Это поможет избежать проблем с погашением в будущем.

    Рассмотрите альтернативные варианты получения финансовой помощи, такие как займ у родственников или друзей, социальная помощь от государства или кредит в банке на более выгодных условиях.

    Внимательно изучайте условия договора

    При оформлении микрозайма обратите особое внимание на следующие пункты договора:

    Параметр На узбекском На что обратить внимание
    Процентная ставка Foiz stavkasi Годовая и дневная ставка
    Сроки погашения To’lov muddatlari Даты и суммы платежей
    Штрафы Jarimalar Размер и условия начисления
    Возможность пролонгации Uzaytirish imkoniyati Условия и стоимость услуги

    Не игнорируйте просрочки

    Несвоевременная оплата микрокредита может привести к серьезным последствиям: начислению штрафов, испорченной кредитной истории и даже судебным разбирательствам. При возникновении сложностей с погашением немедленно обратитесь к кредитору или в специализированные организации за помощью.

    Контакты организаций, оказывающих помощь заемщикам в Узбекистане:

    Организация Контакты Вид помощи
    Центральный банк Узбекистана +998 71 200-00-44 Консультации, рассмотрение жалоб
    Ассоциация банков Узбекистана +998 71 244-45-48 Юридическая помощь, медиация
    Общество защиты прав потребителей +998 71 207-47-01 Правовая поддержка, консультации
    Финансовый супермаркет Zaimer.uz +998 78 113-22-72 Бесплатные консультации
    Подробнее
    Как получить кредит под залог недвижимости?
    05.09.2025
    8 минут

    Как получить кредит под залог недвижимости?

    Кредит под залог недвижимости в Узбекистане: полное руководство

    Получение кредита под залог недвижимости остается одним из самых надежных способов привлечения крупного финансирования в Узбекистане. Этот финансовый инструмент стал еще доступнее благодаря цифровизации процессов и новым государственным инициативам. Это руководство поможет вам разобраться во всех тонкостях получения такого кредита — от выбора банка до подписания договора.

    Суть кредита под залог недвижимости и его роль

    Кредит под залог недвижимости — это специальный финансовый продукт, позволяющий владельцам квартир, домов, земельных участков или коммерческой недвижимости получить денежные средства от банка или микрофинансовой организации без необходимости продавать свое имущество. Недвижимость выступает обеспечением по кредиту, что значительно снижает риски для кредитора и открывает для заемщика более выгодные условия.

    Популярность этого инструмента продолжает расти, особенно среди предпринимателей, нуждающихся в оборотных средствах для бизнеса, и физических лиц, требующих финансирования для крупных покупок, образования или лечения. Рынок кредитования под залог недвижимости в Узбекистане претерпел значительные изменения: процедуры упростились благодаря цифровизации, увеличилось количество предложений от различных финансовых институтов, а государственные инициативы сделали такие кредиты более доступными для населения.

    Виды недвижимости, принимаемой в залог, и особенности оценки

    Банки и МФО Узбекистана принимают в залог различные типы недвижимого имущества, каждый из которых имеет свои особенности оценки и требования. Наиболее востребованными являются жилые помещения — квартиры и частные дома, благодаря их высокой ликвидности и стабильной рыночной стоимости. Земельные участки, особенно расположенные в перспективных районах или предназначенные для коммерческого использования, также пользуются спросом в качестве залога. Коммерческая недвижимость — офисные здания, склады, производственные помещения и торговые площади — позволяет владельцам бизнеса получить значительные суммы финансирования под развитие своего дела.

    Ключевые требования к залоговой недвижимости включают юридическую чистоту — отсутствие обременений, арестов, судебных споров и других правовых проблем. Состояние имущества играет важную роль в оценке его стоимости — банки предпочитают объекты в хорошем техническом состоянии, не требующие капитального ремонта. Местоположение значительно влияет на ликвидность недвижимости — объекты в развитых районах с хорошей инфраструктурой и транспортной доступностью ценятся выше.

    Процесс оценки недвижимости обычно проводят независимые оценщики, аккредитованные банком, или собственные специалисты финансовой организации. Оценка занимает от 1 до 3 рабочих дней в зависимости от сложности объекта и загруженности специалистов. Итоговая сумма оценки зависит от рыночной стоимости аналогичных объектов в районе, ликвидности недвижимости, ее технического состояния и перспектив развития территории. Банки обычно кредитуют до 60-80% от оценочной стоимости недвижимости, что обеспечивает их защиту от возможных рыночных колебаний.

    Пошаговый алгоритм получения кредита под залог недвижимости

    Шаг 1: Выбор кредитора — первый и один из самых важных этапов. Тщательное сравнение предложений банков и микрофинансовых организаций позволяет найти наиболее выгодные условия. Особое внимание стоит уделять проверенным организациям с действующей лицензией Центрального банка Узбекистана, что гарантирует надежность и законность их деятельности.

    Шаг 2: Предварительный расчет и сбор документов требует внимательности и тщательной подготовки. Необходимо собрать полный пакет документов, включающий паспорт заемщика и собственника недвижимости, правоустанавливающие документы на имущество (договор купли-продажи, дарения, свидетельство о наследстве), кадастровый паспорт, выписку из ЕГРН об отсутствии обременений, справки о доходах для физических лиц или финансовую отчетность для бизнеса.

    Шаг 3: Подача заявки может осуществляться онлайн через официальные сайты банков, портал государственных услуг my.gov.uz или офлайн в отделениях финансовых организаций. Онлайн-заявки обрабатываются быстрее — обычно в течение 1-2 рабочих дней, в то время как рассмотрение офлайн-заявок может занять до 5 рабочих дней.

    Шаг 4: Оценка залога и проверка документов проводится после предварительного одобрения заявки. Банк назначает независимого оценщика или направляет своего специалиста для осмотра недвижимости. Стоимость оценки варьируется от 100 000 до 500 000 сумов в зависимости от типа и сложности объекта. Параллельно служба безопасности банка проверяет предоставленные документы на подлинность и отсутствие правовых рисков.

    Шаг 5: Одобрение и подписание договора — заключительный этап перед получением денег. После положительных результатов оценки и проверки документов банк утверждает окончательные условия кредитования и готовит договор. Внимательное изучение всех условий договора перед подписанием крайне важно — особое внимание стоит уделить процентной ставке, графику платежей, штрафным санкциям за просрочку и условиям досрочного погашения.

    Шаг 6: Получение денег происходит после подписания кредитного договора и договора залога, а также регистрации залога в соответствующих государственных органах. Средства могут быть перечислены на банковскую карту заемщика, его расчетный счет или выданы наличными через кассу банка, в зависимости от политики финансовой организации и суммы кредита.

    Условия кредитования в ведущих банках Узбекистана

    Процентные ставки по кредитам под залог недвижимости в Узбекистане варьируются в диапазоне от 17% до 32% годовых в национальной валюте. Конкретная ставка зависит от нескольких факторов: суммы кредита (крупные займы обычно имеют более низкие ставки), срока кредитования (долгосрочные кредиты могут иметь повышенные ставки), типа недвижимости (коммерческая недвижимость часто имеет более высокие ставки, чем жилая) и кредитной истории заемщика (безупречная кредитная история позволяет претендовать на минимальные ставки).

    Суммы кредитования могут достигать 1-2 миллиардов сумов для качественной ликвидной недвижимости, в то время как минимальные лимиты обычно начинаются от 50-100 миллионов сумов. Сроки погашения таких кредитов являются одними из самых длительных на рынке — до 15-20 лет, что позволяет заемщикам рассчитывать на умеренные ежемесячные платежи.

    Название банка Программа Макс. сумма Ставка (годовых) Срок Особенности
    InfinBANK Ипотека 2 млрд сумов от 6% до 20 лет Льготные условия для молодых семей
    Минфин Госпрограмма 1.5 млрд сумов 16.5-17.5% до 15 лет Поддержка малого бизнеса
    Xalq Banki Стандарт 1 млрд сумов от 18% до 10 лет Быстрое рассмотрение
    Kapitalbank Инвестор 1.2 млрд сумов от 17% до 12 лет Для коммерческой недвижимости

    Среди наиболее привлекательных программ выделяется «Ипотека» от InfinBANK со ставками от 6% годовых, предназначенная в первую очередь для молодых семей и приобретения жилья в новостройках. Государственные программы при поддержке Министерства финансов предлагают ставки в диапазоне 16.5-17.5% для малого и среднего бизнеса, нуждающегося в финансировании под залог коммерческой недвижимости. Xalq Banki и Kapitalbank предлагают стандартные программы с быстрым рассмотрением заявок и специализированные продукты для инвестиционной недвижимости соответственно.

    Оценка платежеспособности и кредитная история при получении залогового кредита

    Современные банки Узбекистана применяют новые подходы к оценке платежеспособности заемщиков, выходящие за рамки традиционного анализа официальных доходов. Финансовые учреждения теперь учитывают не только личный доход потенциального клиента, но и совокупный доход всей семьи, включая супруга или супругу, а также поручителей. Такой комплексный подход позволяет более объективно оценить реальные финансовые возможности заемщика и снизить риски невозврата кредитных средств.

    Для самозанятых граждан и лиц без официального подтвержденного дохода банки разработали альтернативные методы оценки финансовой надежности. Кредитные организации тщательно анализируют обороты по банковским картам за последние 6-12 месяцев, изучают историю коммунальных платежей и регулярность выплаты алиментов. Эти данные помогают составить полную картину финансовой дисциплины заемщика даже при отсутствии традиционных справок о доходе.

    Кредитная история играет решающую роль в одобрении заявки на получение кредита под залог недвижимости. Каждый гражданин Узбекистана может бесплатно проверить свою кредитную историю один раз в год через портал государственных услуг my.gov.uz. Регулярный мониторинг кредитного отчета позволяет своевременно выявлять ошибки и неточности, которые могут негативно повлиять на решение банка. Улучшение кредитной истории требует последовательной работы: своевременное погашение всех существующих обязательств, отсутствие просрочек по платежам и поддержание разумного уровня кредитной нагрузки.

    Риски получения кредита под залог недвижимости и меры безопасности

    Главный риск при оформлении кредита под залог недвижимости — потенциальная потеря залогового имущества в случае длительной неуплаты долга. Банки имеют законное право обратить взыскание на предмет залога, если заемщик систематически нарушает график платежей и не выполняет свои обязательства по кредитному договору. Процедура реализации залоговой недвижимости обычно занимает несколько месяцев и происходит через судебные инстанции.

    Скрытые комиссии и дополнительные платежи могут значительно увеличить общую стоимость кредита. Страховые взносы, плата за независимую оценку недвижимости, комиссия за ведение счета — все эти расходы часто не афишируются при первоначальном ознакомлении с условиями кредитования. Перед подписанием договора необходимо обязательно уточнять полную стоимость кредита (ПСК), которая включает все сопутствующие расходы и дает реальное представление о переплате.

    Внимательное изучение кредитного договора помогает избежать неприятных сюрпризов в будущем. Особое внимание стоит уделить разделам, касающимся штрафных санкций за просрочку платежей, условий досрочного погашения кредита и порядка изменения процентной ставки. Некоторые банки вводят дополнительные комиссии за досрочное погашение или ограничивают такую возможность в первые месяцы кредитования.

    Риск мошенничества остается актуальным при получении любых финансовых услуг. Работайте только с лицензированными банками и микрофинансовыми организациями, проверяйте наличие действующей лицензии Центрального банка Узбекистана. Никогда не передавайте оригиналы документов третьим лицам без крайней необходимости, а при необходимости предоставления документов делайте пометку о цели их использования.

    Альтернативные варианты кредитования вместо залога недвижимости

    Микрозаймы и потребительские кредиты представляют собой viable альтернативу для тех, кто не готов рисковать своей недвижимостью. Эти финансовые продукты предназначены для получения меньших сумм — обычно до 100 миллионов сумов, но отличаются значительно более быстрым сроком оформления, который составляет от 1 до 3 рабочих дней. Основной недостаток таких решений — более высокие процентные ставки, достигающие 36-42% годовых, и отсутствие требования залогового обеспечения в большинстве случаев.

    Ипотечное кредитование на покупку новой недвижимости может стать оптимальным решением, если основная цель — не получение денежных средств, а приобретение жилья. Современные ипотечные программы в Узбекистане предлагают ставки от 14% до 22% годовых на срок до 20 лет, при этом приобретаемая недвижимость автоматически становится залогом по кредиту. Такой подход позволяет решить жилищный вопрос без необходимости предоставлять в залог existing недвижимость.

    Финансовое сравнение аренды жилья и покупки недвижимости в кредит помогает принять взвешенное решение в текущих рыночных условиях. В долгосрочной перспективе покупка жилья обычно оказывается выгоднее аренды, особенно с учетом роста цен на недвижимость в Узбекистане на 15-25% ежегодно. Однако аренда provides большую гибкость и мобильность, не требует первоначального взноса и не связывает значительные финансовые ресурсы.

    Вид кредита Макс. сумма Ставка, % год. Срок Требования
    Под залог недвижимости 2 млрд сумов 17-32% до 20 лет Залог, подтверждение дохода
    Потребительский кредит 100 млн сумов 28-42% до 5 лет Подтверждение дохода
    Ипотека 1.5 млрд сумов 14-22% до 20 лет Первоначальный взнос 15-30%

    Помните, что кредит под залог недвижимости — это серьезное финансовое обязательство, требующее ответственного подхода. Регулярные платежи по кредиту не должны превышать 40% от совокупного семейного дохода, а наличие финансовой подушки безопасности в размере 3-6 месячных платежей поможет пережить возможные временные трудности без риска потери имущества.


    Подробнее

    Мы используем файлы cookie. Чтобы улучшить работу сайта и предоставить вам больше возможностей. Продолжая использовать сайт, вы соглашаетесь с условиями использования cookie.