Автокредит для физических лиц в Узбекистане. Выгодно!

Автокредитование – драйвер роста рынка кредитования в Узбекистане

Время прочтения 3 минуты
Автокредитование – драйвер роста рынка кредитования в Узбекистане

Содержание

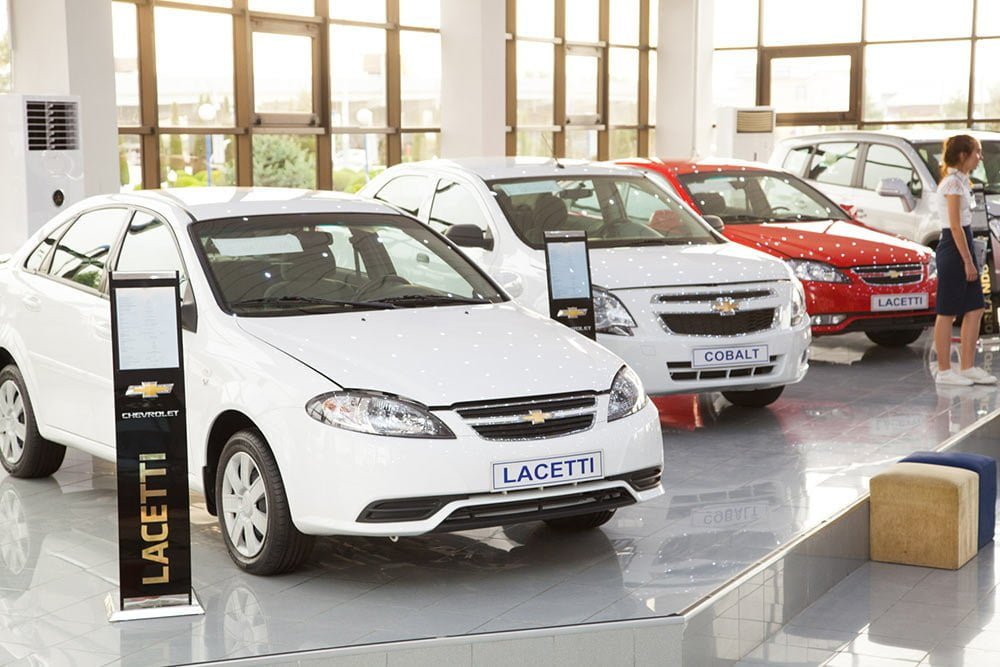
    Автокредит для физических лиц – оптимальный способ получить машину прямо сейчас и не копить на нее долгие годы. В попытке накопить на машину, можно столкнуться с инфляцией, которая “съест” накопления. Оформить кредит, ездить сейчас и оплачивать равными частями несколько лет, более выгодный способ.

    Чем отличается потребительский кредит и автокредит в Ташкенте?

    Автокредитование – разновидность целевого займа со своими особенностями:

    • Залог. В качестве залога выступает купленное авто. Пока вы не погасите долг перед банком, продать/подарить/обменять машину невозможно. Если заемщик перестанет оплачивать кредит или начнет регулярно задерживать платежи – банк имеет право забрать авто.
    • Цель. Автокредит в банке подразумевает выдаче заемных средств конкретно под покупку транспортного средства. Практически всегда банк перечисляет деньги продавцу напрямую. В случае выдачи средств заемщику, они должны быть потрачены только на приобретение авто. Если траты нецелевого характера, кредитор имеет право потребовать закрыть весь кредит вместе с процентами ранее указанного в договоре срока.
    • Конкретный запрос. Нередко автокредиты физическим лицам выдают под конкретную программу: только на новое авто, выпущенное только в конкретной стране, определенная марка или модель. Если заемщик выберет машину, не соответствующую условиям программы, займ могут не одобрить или предложить другие условия.
    • Страхование. Практически в 100% случаев при получении кредита на транспортное средство, необходимо оформить страховку – полное каско. Это позволит банку минимизировать расходы в случае ДТП или угона.Иногда банки предлагают включить стоимость страховки в общую сумму кредита. В этом случае переплата по займу выше, поскольку на стоимость полиса будут также начислены проценты.

    Где можно оформить автокредит в Узбекистане?

    Оформить кредит на покупку машины можно в банке или самом автосалоне. Получение займа в банке:

    • Сотрудничая банком, можно отправиться в любой автосалон.
    • Перед оформлением сделки, убедитесь, что у банка есть лицензия.
    • Ознакомьтесь со всеми условиями, уточните, какие предусмотрены пени или штрафы за просрочку, можно ли погасить автокредит для физических лиц досрочно, существует ли “кредитные каникулы”, какова сумма комиссии банка.
    • Подготовьте все документы. Обычно на сайте банке уже вывешен весь перечень. Стандартный набор: паспорт, водительские права, анкета заемщика, документ, подтверждающий доход, наличие поручителя. Если у вас есть дополнительный доход – подработки, сдача имущества в аренду, укажите это.
    • Будьте максимально честны с банком. Если у вас были просрочки по прошлым кредитам или другие “грешки”, расскажите об этом. При проверке кредитной истории банк все равно узнает, но в этом случае он сразу откажет в займе.
    • После одобрения выберите машину в автосалоне или с рук, если такой вид автокредита банк разрешает. Проследите, чтобы был указан безналичный способ оплаты, реквизиты продавца.
    • После этого договор заключается с банком, оформляется страховка.
    • Банк перечисляет деньги продавцу, оформляется акт приема-передачи машины.

    Оформление кредита в автосалоне

    • Необходимо уточнить у консультанта, с какими банками сотрудничает автосалон и как можно оформить автокредит для физических лиц.
    • Принесите документы. Чаще всего тут необходимы такие же документы, как и для банка.
    • После одобрения заявки, уточните не изменились ли первоначальные условия.
    • Если все хорошо, можно вносить первоначальный взнос, оформлять страховку.
    • Подпишите кредитный договор и акт приема-передачи транспортного средства.

    Вас могут заинтересовать

    Деньги под залог техники: как работает механизм
    02.12.2025
    5 минут

    Деньги под залог техники: как работает механизм

    Введение: Быстрые деньги под залог техники

    Когда срочно требуются деньги, а время на одобрение банковского кредита нет, займ под залог техники становится реальным финансовым решением. Этот механизм позволяет получить наличные средства всего за несколько часов, используя в качестве обеспечения собственную электронику или бытовые приборы. Мы детально разберем суть залогового кредитования и предоставим актуальную информацию, чтобы вы могли принять взвешенное решение.

    ✅ Короткий ответ: Как работает залог техники?

    Это быстрый способ получить деньги под материальное обеспечение.

    Вы передаете свою технику (смартфон, ноутбук, телевизор и др.) на ответственное хранение компании и получаете за нее денежную сумму. После полного погашения займа и процентов ваше имущество возвращается вам.

    • Скорость: Оценка и выдача денег часто занимают менее часа.
    • Минимум документов: Как правило, требуется только паспорт.
    • Не требует кредитной истории: Решение не зависит от вашей истории в кредитных бюро.
    • Риск потери имущества: При невозврате займа техника переходит в собственность компании.

    Это удобный инструмент для решения сиюминутных финансовых проблем, но важно понимать его условия и риски.

    ⚙️ Суть залогового механизма и принцип работы

    Залог техники — это краткосрочный заем, где ваше устройство выступает материальным обеспечением. Весь процесс от оценки до получения денег часто укладывается в 10-15 минут.

    Как это работает:

    1. Вы приносите технику в офис для оценки.
    2. Специалист проверяет исправность, комплектацию и внешний вид.
    3. Вы подписываете договор займа и залоговый билет.
    4. Вы получаете деньги (наличные или на карту).
    5. На время действия договора компания хранит ваше имущество, обязана его застраховать и возвращает вам после полного расчета.

    Ключевой момент: Сумма займа составляет лишь часть рыночной стоимости техники (обычно 40-80%), так как кредитор закладывает свои риски на случай, если вам придется получить деньги под залог другого имущества для погашения этого долга.

    📱 Какая техника подходит для залога?

    Ломбарды и МФО принимают широкий спектр устройств, сохраняющих ликвидность на вторичном рынке. Главное требование — исправность и актуальность модели.

    Основные категории принимаемой техники:

    • Цифровая и электронная техника: Смартфоны, ноутбуки, планшеты, игровые приставки, современные телевизоры, фотоаппараты.
    • Бытовая техника: Холодильники, стиральные машины, плиты, кондиционеры.
    • Прочая востребованная аппаратура: Электротранспорт (гироскутеры, электросамокаты), квадрокоптеры, качественная строительная техника (дрели, шуруповерты).

    Что влияет на оценку? Комплектация, степень износа, отсутствие дефектов, год выпуска и бренд. Наличие коробки и документов может повысить сумму, но не является обязательным. Заблокированные устройства (напр., с привязкой Apple ID) либо не принимаются, либо оцениваются значительно дешевле.

    🏦 Альтернативные финансовые решения от наших партнеров

    Если у вас нет подходящей техники или нужна иная сумма, наши партнеры предлагают разнообразные финансовые продукты. Рассмотрите их, прежде чем принимать решение.

    1. Классические онлайн-кредиты и микрозаймы:

    • DELTA МКО и PULMAKON МКО: Предоставляют различные виды онлайн-кредитов на разные цели с быстрым рассмотрением заявок.
    • ISHONCH МКО и Cash U МКО: Специализируются на доверительных микрозаймах с минимальным пакетом документов, часто достаточно только паспорта.

    2. Кредиты под залог другого имущества:

    • PULMAN МКО и PULLOL МКО: Специализируются на залоге автотранспортных средств. Идеальный вариант для владельцев автомобилей.
    • BIZNES FINANS МКО: Предлагает займы под залог коммерческой недвижимости, что актуально для предпринимателей.
    • Спецтехника: Также существуют предложения по кредиту под залог спецтехники для бизнеса.

    3. Ипотечное кредитование:

    • АКБ «Kapitalbank»: Предлагает программу «Комфортный дом» для покупки жилья в ипотеку на срок до 10 лет.

    ⚖️ Преимущества и недостатки залога техники

    Этот финансовый инструмент, как и любой другой, имеет свои сильные и слабые стороны.

    Преимущества

    • Мгновенная скорость: Деньги выдаются в день обращения, часто в течение часа.
    • Минимум формальностей: Требуется только паспорт, без справок о доходах и поручителей.
    • Не важен кредитный рейтинг: Решение не зависит от вашей кредитной истории.
    • Сохранность имущества: Техника находится на ответственном хранении и застрахована.

    Риски и недостатки

    • Высокая стоимость: Проценты по займу выше, чем по банковским кредитам.
    • Ограниченная сумма: Вы получите только 40-80% от реальной рыночной стоимости техники.
    • Риск потери имущества: При невозврате долга в срок техника переходит в собственность ломбарда/МФО и может быть продана.
    • Краткосрочность: Такие займы обычно выдаются на короткий срок (до 1-2 месяцев).

    Главный вопрос, который нужно задать себе: «Уверен ли я, что смогу выкупить технику обратно в установленный срок?».

    🔍 Как увеличить сумму залога: практические советы

    Размер предлагаемой суммы напрямую зависит от состояния и комплектации вашего устройства. Следуя этим рекомендациям, вы можете существенно повысить оценочную стоимость.

    1. Подготовьте технику к оценке:

    • Очистите устройство: Удалите пыль, загрязнения, следы пользования. Внешний вид играет ключевую роль.
    • Проверьте функциональность: Убедитесь, что техника выполняет свою основную функцию. Устройства, требующие ремонта, оцениваются значительно дешевле.
    • Удалите блокировки: Обязательно отключите привязку к Apple ID, Google Account, экранные пароли.

    2. Сохраняйте полную комплектацию:

    • Наличие оригинальной коробки, чека, гарантийного талона, кабелей, пультов и всех штатных аксессуаров значительно повышает стоимость.
    • Отсутствие только зарядки и коробки может уменьшить сумму займа на 10-20%.

    3. Учитывайте ликвидность:

    • Более новые и популярные модели известных брендов (Apple, Samsung, Sony и т.д.) всегда оцениваются выше устаревших или малоизвестных устройств.

    Эти нехитрые действия помогут вам получить максимально возможную сумму под залог вашей техники.

    Заключение: Взвешенный подход к срочному займу

    Залог техники — это действенный инструмент для получения денег в критической ситуации, когда время играет против вас. Он сочетает в себе невероятную скорость и простоту оформления, но требует трезвой оценки своих финансовых возможностей.

    Ключевые выводы, которые нужно запомнить:

    • Это решение для срочных, а не долгосрочных нужд. Высокие проценты делают такой заем невыгодным для длительного пользования.
    • Всегда изучайте договор. Четко понимайте срок, проценты, порядок выкупа и последствия просрочки.
    • Рассмотрите альтернативы. Возможно, вам больше подойдут онлайн-кредиты или займы под залог другого имущества, например, автомобиля.
    • Готовьте технику к сдаче. Чистота, комплектация и исправность — ваши главные союзники в получении максимальной суммы.

    Принимая решение, руководствуйтесь не только острой потребностью в деньгах, но и четким планом по возврату займа. Ответственный подход убережет вас от потери имущества и лишних финансовых потерь.

    Подробнее
    Кредиты и займы: какими они бывают
    17.07.2024
    2 минуты

    Кредиты и займы: какими они бывают

    Вариантов кредитов и займов существует множество — в зависимости от сроков, условий и требований к заемщику.

    Чем больше удобств для заемщика — по срокам или требованиям — тем выше риск для кредитора и, следовательно, тем выше стоимость кредита или займа. Поэтому для каждой конкретной ситуации есть свое решение.

    Выдавать кредиты и займы могут не только банки, но и различные финансовые организации – от МКО до ломбардов.

    Например, целевой кредит получить можно с четко сформулированной целью (например, земля, недвижимость). Нецелевой кредит берут на любые цели (например, на отпуск или лечение). Обычно ставка по нему выше, чем по целевому.

    ЕДИНОВРЕМЕННО ИЛИ ПОСТЕПЕННО

    Гасить кредит или заем можно постепенно или единовременно — обычно это зависит от условий конкретного кредита.

    Различаются займы и в зависимости от процентной ставки. Банки готовы предложить своим клиентам относительно низкую ставку. Но так как сотрудничать они готовы только с теми заёмщиками, что отвечают их требованиям, то этот пункт нельзя в полной мере считать преимуществом. В МКО ставка выше, как и шанс оформить заём.

    Кредит или заём? Чем отличается кредит от займа?

    Кредит

    Кто выдаёт: Банк
    Сроки оформления: Медленнее
    Личное присутствие: Почти всегда
    Требования к заёмщику: Выше
    Стоимость кредита: Ниже

    Заём

    Кто выдаёт: МКО, ломбарды
    Сроки оформления: Быстрее
    Личное присутствие: Почти всегда
    Требования к заёмщику: Ниже
    Стоимость кредита: Выше

    Прежде чем брать кредит, обязательно проверьте, есть ли у выбранного вами кредитора специальная лицензия Центрального банка Республики Узбекистан

    Подробнее
    Берем машину в кредит. Какой вид кредита лучше?
    17.07.2024
    2 минуты

    Берем машину в кредит. Какой вид кредита лучше?

    Купить новенькую машину с единовременной оплатой стоимости сможет не каждый. Часто, ради подобной покупки нужно получить заем на автомобиль в банке или микрокредитной организации. Но тогда стоит задуматься, что выгоднее — целевой кредит или кредит наличными? Давайте разбираться в этом вопросе и рассмотрим плюсы и минусы этих вариантов.

    В чем различие автокредита и потребительского кредита?

    Начнем с классификации этих видов займа. Первый из них (автокредит) нужно отнести к целевым займам. Это значит, что у заемщика есть право взять в банке ссуду только на приобретение транспортного средства и ни на что другое. Это может быть новая машина или бывшая в эксплуатации, но купить ее по программе автокредитования можно только в салонах дилеров, которые состоят в партнерских отношениях с банком-кредитором.

    Выделим главные преимуществ целевого автокредита перед кредитом наличными:

    • маленькие процентные ставки;
    • удобность оформления займа;
    • наличие льгот;
    • интересные предложения от банков-партнеров.

    Получение кредита на автомобиль предполагает залог, которым является транспортное средство, какое Вы приобретаете. Следовательно, банки гарантируют свое погашение займа, поэтому предлагают процентные ставки ниже обычных (в сравнении с автокредитом у кредита наличными они выше в среднем на 5-7%).

    Различия автокредита от потребительского займа

    Преимущественно, отличия данных видов кредитов состоит в целенаправленности предоставляемого банком займа. По программе автокредитования возможно купить только транспортное средство и только у официального дилера. В отличие от автокредита потребительский кредит разрешает приобретать что либо, в том числе и автомобиль. Вдобавок у потребительского кредита нет требований, кто будет продавцом: купить авто можно как с рук, так и в салоне. Касательно процентной ставки у потребительского кредита — она не так выгодна, чем по программе целевого автокредитования.

    Удобство потребительских займов наличными вызвана рядом причин. К ним относятся:

    • можно использовать деньги по своем усмотрению;
    • отсутствует первоначальный взнос и залог;
    • страховка не будет обязательной;
    • тратите куда хотите.

    При получении потребительского займа заёмщик не должен отчитываться перед банком, куда он хочет потратить средства. Когда кредитная сумма допускает, можно приобрести не только автомобиль.

    Окончательный выбор вида кредитования на покупку автомобиля зависит от целей покупки автомобиля. Если Вы планируете покупку новой машины у официального дилера с оформлением КАСКО, то будет лучше оформить автокредит, нежели кредит наличными. Если планируете купить подержанный автомобиль там, где хотите, тогда рассмотрите потребительский заём.

    Подробнее
    Экспресс-микрозаймы за 5-15 минут
    12.09.2025
    7 минут

    Экспресс-микрозаймы за 5-15 минут

    Введение: сущность и востребованность экспресс-микрозаймов

    Экспресс-микрозаймы представляют собой специализированные финансовые продукты, созданные для мгновенного получения ограниченных денежных сумм на краткосрочный период. Эти услуги характеризуются минимальными требованиями к заёмщикам и исключительной оперативностью обработки запросов.

    В Узбекистане популярность таких займов растёт экспоненциально — рынок демонстрирует устойчивый рост на 15-20% ежегодно. Более 67% взрослого населения хотя бы раз пользовались услугами микрофинансовых организаций. Ключевой фактор такой востребованности — возможность получения денежных средств в течение 5-15 минут без сложных бюрократических процедур.

    Национальная ассоциация микрофинансовых организаций отмечает, что 84% заёмщиков выбирают экспресс-микрозаймы для решения срочных финансовых проблем, в то время как только 16% используют их для плановых покупок. Средняя сумма займа составляет 8-12 миллионов сумов, что соответствует 650-1000 долларам США по текущему курсу.

    🚀 Детальный обзор предложений партнёров на рынке Узбекистана

    PULMAKON МКО

    Максимальная сумма: 100 000 000 сумов

    Срок кредитования: 3-18 месяцев

    Процентная ставка: от 25% годовых

    Особенности: Специализация на самозанятых заёмщиках, упрощённая верификация доходов, программа лояльности для постоянных клиентов

    BIZNES FINANS МКО

    Максимальная сумма: 200 000 000 сумов

    Срок кредитования: 6-24 месяца

    Процентная ставка: от 25% годовых

    Лицензия: №46 от 12.03.2022

    Особенности: Крупнейшие суммы на рынке, бизнес-консультации, индивидуальный график погашения

    ISHONCH МКО

    Максимальная сумма: 200 000 000 сумов

    Срок кредитования: 12-36 месяцев

    Процентная ставка: от 25% годовых

    Лицензия: №67 от 18.07.2023

    Особенности: Кредиты без залога, система скоринга на основе социального поведения, льготные условия для пенсионеров

    Cash U МКО

    Максимальная сумма: 200 000 000 сумов

    Срок кредитования: 1-24 месяца

    Процентная ставка: от 25% годовых

    Лицензия: №62 от 05.05.2023

    Особенности: Круглосуточная поддержка, мгновенные переводы на любые карты, кэшбэк за своевременное погашение

    PULLOL МКО

    Максимальная сумма: 50 000 000 сумов

    Срок кредитования: 1-24 месяца

    Процентная ставка: от 25% годовых

    Лицензия: №105 от 22.11.2024

    Особенности: Гибкие условия обеспечения, комбинированные варианты залога, экспресс-оценка имущества

    PULMAN МКО

    Максимальная сумма: 100 000 000 сумов

    Срок кредитования: 6-36 месяцев

    Процентная ставка: от 25% годовых

    Лицензия: №54 от 30.01.2023

    Особенности: Залог с правом пользования, страхование залогового имущества, рефинансирование существующих займов

    KAPITALBANK

    Максимальная сумма: 50 000 000 сумов

    Срок кредитования: 3-24 месяца

    Процентная ставка: от 25% годовых

    Особенности: Банковские гарантии, интеграция с государственными системами, преференции для зарплатных клиентов

    ⏱️ Детализированный процесс получения микрозайма за 5-15 минут

    Шаг 1: Выбор кредитора и продукта

    Выбор оптимального кредитора требует тщательного анализа нескольких параметров. Процентные ставки варьируются от 25% до 49% годовых в зависимости от срока и суммы. Суммы кредитования распределяются от 1 миллиона до 300 миллионов сумов, при этом 78% заёмщиков выбирают суммы от 5 до 20 миллионов.

    Сроки погашения охватывают период от 30 дней до 60 месяцев. Статистика показывает, что средний срок займа составляет 9,3 месяца. При выборе обращайте внимание на наличие скрытых комиссий — некоторые организации взимают до 3% от суммы за оформление.

    Шаг 2: Подача заявки

    Онлайн-заявка занимает в среднем 2-5 минут. Современные платформы используют интеллектуальные формы, которые автоматически подсказывают необходимые поля. Для заполнения требуется паспорт или ID-карта, в 43% случаев дополнительно запрашивают данные о доходах.

    Полностью дистанционное оформление доступно у 92% операторов рынка. Биометрическая идентификация сокращает время верификации до 47 секунд. Мобильные приложения предлагают сканирование документов через камеру смартфона с точностью распознавания 99,2%.

    Шаг 3: Рассмотрение и одобрение

    Автоматическая проверка данных длится 5-15 минут благодаря использованию нейросетей. Альтернативный скоринг анализирует более 150 параметров, включая платежи за коммунальные услуги и мобильную связь. Точность прогнозирования платежеспособности достигает 89%.

    Мгновенное решение принимается в 67% случаев. Оставшиеся 33% требуют ручной проверки, которая занимает до 2 рабочих часов. Вероятность одобрения для новых клиентов составляет 74%, для повторных — 93%.

    Шаг 4: Получение средств

    Зачисление на карту происходит в течение 3-7 минут после одобрения. Системы мгновенных переводов обрабатывают до 1200 операций в секунду. Наличные выдают в 12% случаев через сеть из 340 отделений по всей стране.

    Среднее время получения денег составляет 8,4 минуты. Рекорд скорости — 2 минуты 17 секунд от момента подачи заявки до зачисления средств. Комиссия за перевод отсутствует в 85% организаций.

    Ключевая статистика рынка микрозаймов Узбекистана

    • Объём рынка: 4,2 трлн сумов
    • Количество активных заёмщиков: 3,8 миллиона
    • Средняя процентная ставка: 32,7% годовых
    • Доля онлайн-заявок: 89%
    • Уровень одобрения: 81%
    • Просроченная задолженность: 6,3%

    Сравнительный анализ условий микрокредитования в Узбекистане

    Критерий оценки Микрофинансовые организации Банковские учреждения
    Процентная ставка годовых 25-49% годовых, средний показатель 36% 25-48% годовых, в среднем 32%
    Максимальная сумма займа До 200 миллионов сумов До 100 миллионов сумов
    Время рассмотрения заявки 5-30 минут в 89% случаев От 15 минут до 1 рабочего дня
    Требования к подтверждению дохода Не обязательны в 76% случаев Обязательны для 92% продуктов
    Необходимость предоставления залога Требуется только в 18% случаев Обязателен для 45% кредитных продуктов
    Круглосуточное оформление Доступно 24/7 без ограничений Ограничено рабочими часами

    Преимущества и потенциальные риски экспресс-кредитования

    Неоспоримые преимущества микрозаймов

    Скорость оформления остается главным преимуществом — получение денежных средств занимает от 5 до 15 минут в 84% случаев. Минимальные требования к документам позволяют оформить займ, имея только паспорт и банковскую карту. Доступность для безработных граждан достигается за счет альтернативных методов оценки платежеспособности, которые анализируют историю мобильных платежей и коммунальных расходов. Круглосуточный доступ к услуге обеспечивает возможность решения финансовых проблем в любое время суток без привязки к рабочим часам учреждений.

    Потенциальные риски и ограничения

    Высокие процентные ставки достигают 49% годовых, что значительно превышает традиционное банковское кредитование. Короткие сроки погашения создают повышенную финансовую нагрузку на заемщика — средний срок составляет 9 месяцев. Риск попадания в долговую яму существует при неконтролируемом использовании займов, особенно при одновременном обращении в несколько МФО. Ограничения максимальной суммы особенно ощутимы для новых клиентов — первый займ редко превышает 5 миллионов сумов.

    Профессиональные рекомендации для заемщиков микрозаймов

    Внимательное изучение договора перед подписанием помогает выявить скрытые комиссии и штрафные санкции за просрочку платежей — среднестатистический договор содержит 12-15 пунктов о дополнительных платежах. Сравнительный анализ предложений на рынке позволяет сэкономить до 23% от общей стоимости займа благодаря использованию кредитных калькуляторов для точного расчета переплаты.

    Начинать знакомство с микрокредитованием лучше с небольших сумм в диапазоне 2-3 миллиона сумов на короткий срок — это позволяет проверить платежеспособность без серьезных финансовых рисков. Регулярная проверка кредитной истории в бюро кредитных историй помогает своевременно обнаруживать и исправлять ошибки, что повышает вероятность одобрения последующих заявок на 25-30%. Реалистичная оценка собственных финансовых возможностей служит основным фактором защиты от долговой зависимости — брать в долг стоит только при абсолютной уверенности в возможности возврата.

    Инновационные технологии в сфере микрофинансирования

    Современные технологии кардинально упростили процесс получения микрозаймов в Узбекистане. Онлайн-заявки обрабатываются в автоматическом режиме без необходимости посещения отделений — доля дистанционного обслуживания достигла 89% от общего объема выданных займов. Мобильные приложения кредитных организаций обеспечивают мгновенное принятие решений по заявкам благодаря сложным алгоритмам скоринга.

    Альтернативный скоринг анализирует более 150 параметров платежного поведения, включая регулярность оплаты коммунальных услуг, мобильной связи и других повседневных расходов. Круглосуточные сервисы обслуживания работают без выходных и праздников, обеспечивая доступ к финансированию в любое время суток. Биометрическая идентификация сократила время верификации личности до 47 секунд, а системы машинного обучения предсказывают вероятность возврата займа с точностью до 89%.

    Заключение: рациональное использование микрозаймов

    Экспресс-микрозаймы в Узбекистане трансформировались в доступный финансовый инструмент для широких слоев населения, включая безработных и самозанятых граждан. Высокая скорость оформления от 5 до 15 минут сочетается с минимальными требованиями к заемщикам, создавая привлекательные условия для решения срочных финансовых проблем. Однако перед оформлением такого займа крайне важно тщательно оценить свои финансовые возможности и детально изучить условия договора — это помогает избежать чрезмерной долговой нагрузки и сохранить финансовую стабильность.

    Микрозаймы оптимально подходят для решения краткосрочных финансовых проблем, но совершенно не предназначены для долгосрочного финансирования. При грамотном и осознанном использовании этот финансовый инструмент демонстрирует высокую эффективность, тогда как безответственный подход может привести к серьезным финансовым трудностям. По данным Национальной ассоциации микрофинансовых организаций, 73% заемщиков успешно используют микрозаймы для преодоления временных финансовых сложностей без негативных последствий для своего бюджета.

    Подробнее
    Как отличить мошенников от легальных МФО?
    28.11.2025
    8 минут

    Как отличить мошенников от легальных МФО?

    Введение: Актуальность финансовой безопасности

    Рынок микрофинансовых услуг в Узбекистане активно развивается, предлагая гражданам быстрые решения для получения денежных средств. Однако параллельно с легальными компаниями появляются мошеннические организации, использующие сложные схемы обмана заемщиков.

    Столкновение с нелегальным кредитором грозит не только финансовыми потерями, но и:

    • Кражей персональных данных
    • Психологическим давлением
    • Долгосрочными проблемами с кредитной историей

    Мы подготовили детальный анализ современных методов работы аферистов и практические инструменты для проверки легитимности микрофинансовых организаций в Узбекистане, которые помогут вам принять взвешенное решение и сохранить финансовую безопасность.

    🔍 Проверка легальности МФО через официальные реестры Узбекистана

    Первым и самым важным шагом перед обращением в любую микрофинансовую организацию становится проверка ее присутствия в государственном реестре Центрального банка Республики Узбекистан. Этот официальный список содержит все компании, которые имеют законное право выдавать займы населению.

    Проверить организацию можно через официальный сайт ЦБ РУз, где размещен актуальный перечень лицензированных МФО. Процедура проверки требует внимательности — недостаточно просто найти похожее название в списке.

    Необходимо убедиться в полном совпадении всех реквизитов:

    • Наименования организации
    • Идентификационного номера (ИНН)
    • Юридического адреса
    • Номера лицензии

    Мошенники часто используют названия, схожие до степени смешения с реально существующими легальными МФО, меняя всего одну букву или добавляя дополнительное слово. Центральный банк регулярно обновляет реестр и публикует предупреждения о компаниях, осуществляющих нелегальную деятельность.

    Отсутствие организации в основном реестре является абсолютным показателем ее нелегальности и должно стать причиной для немедленного отказа от сотрудничества.

    ✅ Ключевые признаки легальных микрофинансовых организаций

    Критерий оценки Легальная МФО Мошенническая организация
    Юридический адрес Реальный офис с вывеской, возможность личного посещения Виртуальный офис, отсутствие реального адреса, только онлайн-общение
    Документооборот Официальный договор с печатью, подробные условия, квитанции Устные договоренности, сомнительные расписки, отсутствие документов
    Процентные ставки Прозрачные ставки в рамках законодательных ограничений Скрытые комиссии, заниженные ставки для приманки, непрозрачные условия
    Требования к заемщику Проверка кредитной истории, оценка платежеспособности Кредиты без проверок, мгновенное одобрение любых заявок

    Легальные МФО обязательно заключают письменный договор займа, где четко прописываются все условия:

    • Сумма займа и процентная ставка
    • График платежей
    • Размер неустойки за просрочку
    • Порядок досрочного погашения

    Перед подписанием договора сотрудник компании обязан ознакомить вас со всеми условиями и ответить на вопросы. В договоре не должно быть пустых граф или незаполненных полей, которые можно заполнить позднее без вашего согласия.

    После подписания вы имеете право получить копию договора на руки — отказ в предоставлении этого документа является серьезным нарушением. Легальные компании всегда выдают документы, подтверждающие получение денежных средств и погашение задолженности.

    Если вы рассматриваете вариант с обеспечением, рекомендуем ознакомиться с предложениями займов под залог имущества от проверенных партнеров.

    🚨 Типичные схемы мошенничества в сфере микрофинансирования

    Мошенники в Узбекистане используют отработанные психологические приемы и финансовые схемы, чтобы ввести потенциальных клиентов в заблуждение и выманить у них деньги.

    Одна из самых распространенных схем предполагает требование предоплаты под различными предлогами:

    • Страховой депозит
    • Комиссия за проверку кредитной истории
    • Плата за срочный перевод денежных средств
    • Специальная активационная плата за выпуск карты

    Легальные МФО не берут предоплату за рассмотрение заявки или выдачу займа — все их комиссии включаются в общую стоимость займа и прописываются в договоре.

    Особую опасность представляют предложения переоформить имущество в залог «на время действия договора». В отчаянной ситуации некоторые заемщики соглашаются на такие условия и в результате безвозвратно теряют свою собственность. Для безопасного оформления залоговых кредитов рекомендуем обращаться к проверенным партнерам, таким как компании, специализирующиеся на кредитах под залог имущества.

    Активное предложение микрозаймов через социальные сети и мессенджеры, включая «Телеграм», в большинстве случаев исходит от мошенников. Легальные организации не занимаются массовой рассылкой случайных предложений о займах через социальные сети.

    Отдельного внимания заслуживает схема с использованием персональных данных клиентов — получив ваши паспортные данные, мошенники могут оформить займы в других легальных МФО или сформировать базы данных для последующей продажи коллекторским агентствам.

    ⚖️ Законодательные ограничения и финансовые лимиты в Узбекистане

    Деятельность легальных микрофинансовых организаций в Узбекистане строго регламентирована национальным законодательством, которое устанавливает четкие финансовые рамки и ограничения. Понимание этих нормативов позволяет сразу распознать мошенников, которые предлагают заведомо незаконные условия.

    Легальные МФО обязаны указывать полную стоимость займа на первой странице договора перед таблицей с индивидуальными условиями. Этот параметр включает не только основные проценты, но и:

    • Все сопутствующие комиссии
    • Платежи за дополнительные услуги
    • Размеры штрафов и пеней

    Максимальный размер процентной ставки регулируется Центральным банком и не может превышать установленные лимиты.

    На практике при первом обращении без залога клиенты обычно получают не более нескольких миллионов сумов. Предложения оформить крупный заем без проверки платежеспособности и кредитной истории почти всегда исходят от мошенников.

    Легальные организации работают в рамках установленных законом лимитов и не могут предлагать условия, выходящие за эти рамки. Особенно важно обращать внимание на условия досрочного погашения — легальные МФО предоставляют такую возможность без дополнительных комиссий и штрафных санкций.

    🛡️ Практические методы проверки МФО перед получением займа

    Перед обращением в микрофинансовую организацию проведите комплексную проверку, которая займет немного времени, но позволит избежать серьезных проблем.

    Начните с поиска отзывов о компании в интернете — обращайте внимание не только на официальный сайт, но и на независимые площадки, форумы, социальные сети. Реальные отзывы клиентов часто содержат ценную информацию о практике работы организации.

    Проверьте историю компании — легальные МФО обычно работают на рынке не менее года и имеют устойчивую репутацию. Остерегайтесь компаний, которые созданы недавно, но уже предлагают исключительно выгодные условия.

    Обязательно посетите офис компании лично — это позволит оценить профессиональный уровень сотрудников, условия работы и наличие необходимой документации.

    Легальные организации располагаются в нормальных офисных помещениях с вывеской, имеют рабочие телефоны и электронную почту. Обратите внимание на поведение сотрудников — в легальных МФО вам не будут торопить с подписанием договора, настаивать на немедленном решении или скрывать какие-либо условия.

    Профессиональные кредитные специалисты всегда готовы подробно объяснить все пункты договора и ответить на дополнительные вопросы.

    Для самозанятых граждан особенно важно выбирать проверенные организации, такие как МФО, предлагающие специальные условия кредитования для самозанятых.

    🏆 Проверенные партнеры микрофинансового рынка Узбекистана

    DELTA МКО

    Максимальная сумма: до 100 000 000 сумов
    Срок кредитования: 3-24 месяца
    Процентная ставка: от 25% годовых
    Особенности: Гибкие условия для предпринимателей

    PULMAKON МКО

    Максимальная сумма: до 50 000 000 сумов
    Срок кредитования: 1-18 месяцев
    Процентная ставка: от 25% годовых
    Особенности: Специализация на микрозаймах

    BIZNES FINANS МКО

    Максимальная сумма: до 200 000 000 сумов
    Срок кредитования: 6-36 месяцев
    Процентная ставка: от 25% годовых
    Особенности: Крупные суммы для бизнеса

    ISHONCH МКО

    Максимальная сумма: до 100 000 000 сумов
    Срок кредитования: 3-24 месяца
    Процентная ставка: от 25% годовых
    Особенности: Доверительные условия

    Cash U МКО

    Максимальная сумма: до 50 000 000 сумов
    Срок кредитования: 1-12 месяцев
    Процентная ставка: от 25% годовых
    Особенности: Мгновенные переводы

    PULLOL МКО

    Максимальная сумма: до 30 000 000 сумов
    Срок кредитования: 1-6 месяцев
    Процентная ставка: от 25% годовых
    Особенности: Краткосрочные займы

    PULMAN МКО

    Максимальная сумма: до 80 000 000 сумов
    Срок кредитования: 3-18 месяцев
    Процентная ставка: от 25% годовых
    Особенности: Сбалансированные условия

    KAPITALBANK

    Максимальная сумма: до 200 000 000 сумов
    Срок кредитования: 6-60 месяцев
    Процентная ставка: от 25% годовых
    Особенности: Банковские гарантии

    🚓 Действия при столкновении с мошенническими МФО

    Если вы обнаружили признаки мошеннической деятельности или уже стали жертвой нелегальных кредиторов, необходимо действовать быстро и грамотно.

    При первых признаках мошенничества:

    • Немедленно отказаться от дальнейшего взаимодействия
    • Не передавать никаких персональных данных
    • Сообщить о компании в Центральный банк РУз

    Обнаружив компанию, которая выдает себя за МФО незаконно, обязательно сообщите об этом в Центральный банк Республики Узбекистан через официальные каналы связи.

    Если вы уже успели передать мошенникам деньги или персональные данные, соберите всю возможную информацию о произошедшем:

    • Скриншоты переписки
    • Номера телефонов
    • Копии документов
    • Детали банковских операций

    С этой информацией нужно обратиться в правоохранительные органы с заявлением о мошенничестве. Дополнительно можно подать жалобу в уполномоченные государственные органы, которые занимаются защитой прав потребителей финансовых услуг.

    Если мошенники начали оказывать психологическое давление, угрожать или шантажировать, важно не поддаваться панике и фиксировать все факты нарушений:

    • Записывать телефонные разговоры
    • Сохранять скриншоты переписок
    • Отмечать время и содержание угроз

    Эти материалы станут доказательной базой для привлечения преступников к ответственности. Помните, что легальные взыскатели долгов обязаны действовать строго в рамках закона и не имеют права применять угрозы, оказывать психологическое давление или разглашать информацию о вашем долге третьим лицам.

    Заключение: Финансовая безопасность как приоритет

    Рынок микрофинансовых услуг в Узбекистане предлагает гражданам реальные возможности для решения финансовых проблем, но требует от заемщиков повышенной бдительности и финансовой грамотности.

    Проверка легальности МФО через официальные реестры Центрального банка должна стать обязательным первым шагом перед получением любого займа. Мы рекомендуем обращаться только к проверенным партнерам, таким как представленные на нашем сайте организации, которые работают в строгом соответствии с законодательством Узбекистана.

    Понимание ключевых признаков легальных организаций и типичных схем мошенничества позволяет эффективно защитить себя от финансовых потерь и других негативных последствий. Регулярное повышение финансовой грамотности и осознанное отношение к кредитным обязательствам служат надежной защитой от недобросовестных участников рынка.

    Помните, что легальные микрофинансовые организации всегда готовы предоставить полную информацию о своих услугах и условиях сотрудничества. Ответственный подход к выбору МФО и внимательное изучение всех документов перед подписанием — это гарантия вашей финансовой безопасности и защита от мошеннических схем.

    Подробнее
    Как заложить золото в ломбард?
    17.07.2024
    2 минуты

    Как заложить золото в ломбард?

    Заём в ломбарде можно смело назвать одним из удобных и быстрых способов, чтобы получить деньги наличными. Вам не потребуются поручители, множество справок и прочих документов. Для получения наличных хватит паспорта и то, что вы желаете отдать в качестве залога.

    И тут возникает вопрос: что конкретно принести в ломбард, чтобы добыть нужную сумму. Одним из самых беспроигрышных вариантов являются изделия из драгоценных металлов и камней. Во все времена золото ценилось, и очень высоко ценилось людьми.

    В хорошем ломбарде у Вас должны потребовать документы, удостоверяющие личность. Так как эти документы помогут найти мошенника в случае, если на лом специально пытались сдать украденные изделия или подделки. И забирать изделие назад можно только лично, со своими документами. Чтобы не нарваться на злоумышленника, в ломбарде Ваши данные сверят с базой данных МВД. Но если вам нет 18 лет, сдать что-либо, в какой-либо ломбард у Вас не получится. Еще вас попросят указать контактный номер телефона, чтобы сообщить об истечении срока договора займа.

    Договор с ломбардом регистрируется в двух экземплярах. Первый достанется вам, второй — в ломбарде. Подписывают договор обе стороны, в договоре указывается информация о них.

    Наверно многим известно, что ломбарды берут золото по цене ниже, чем в специализированных магазинах. Тут никто Вас не обманывает – магазины и мастерские включают в цену изделия не только материалы, но и работу ювелира, который трудился над изделием специально по заказу магазина. Ломбарду же не имеет смысла платить за работу мастера.

    Ломбард отвечает за сохранность заложенного имущества. У него должна быть страховка, которая защищает все вещи клиентов от риска повреждения или утраты. Если с вашей ценностью что-то случится, вы получите компенсацию.

    Допустим, вы случайно обнаружили антикварные золотые часы вашего родственника – они уже очень давно не работают, и не подлежат ремонту. Продать такую вещь самому будет почти невозможно. Но если сдать золото в ломбард без возврата, можно получить хорошую сумму.

    Прежде чем нести в ломбард украшения, убедитесь, что вы определенно можете забрать его обратно. Но будьте внимательны – часто ломбарды ставят на это время небольшие проценты по кредиту. Если по окончанию срока вы не приходите за своим украшением, то у ломбарда есть право продать его, чтобы возвратить сумму займа.

    Для того, чтобы сдать что-то в ломбард, нужно, в первую очередь выбрать приличную и добросовестную компанию. Советуем выбирать ломбарды, которые работают более трёх лет и принадлежат крупной сети ломбардов.

    Подробнее
    Микрозаймы для ИП и малого бизнеса
    19.08.2025
    9 минут

    Микрозаймы для ИП и малого бизнеса

    Микрозаймы для ИП и малого бизнеса в Узбекистане: быстрый доступ к оборотному капиталу и развитию

    Ниже — подробный обзор распространённых программ микрофинансирования для предпринимателей: стартовые и отраслевые продукты, решения для самозанятых, а также требования к заёмщику и сравнение условий по банкам. Для наглядности включены примеры расчётов платежей и практические комментарии.

    1. Основные виды микрозаймов для бизнеса

    1.1 Стартовые микрозаймы

    Для начинающих предпринимателей доступны поэтапные стартовые программы. Пример — микрозайм «Первый шаг к бизнесу» для физических лиц от 18 до 60 лет, не имеющих официального дохода от индивидуальной трудовой деятельности. Модель финансирования ступенчатая:

    • Этап 1: сумма до 8 240 000 сум, срок до 36 месяцев, ставка 27–28% годовых.
    • Этап 2: сумма до 20 000 000 сум, срок до 24 месяцев, ставка около 25% годовых.
    • Этап 3: сумма до 30 000 000 сум, срок до 36 месяцев, ставка около 25% годовых.

    Пример платежа (аннуитет): при сумме 8 240 000 сум на 36 мес. под 28% годовых ориентировочный ежемесячный платёж ≈ 340 836 сум. При сумме 20 000 000 сум на 24 мес. под 25% — ≈ 1 067 430 сум. При сумме 30 000 000 сум на 36 мес. под 25% — ≈ 1 192 795 сум.

    Такая ступенчатость помогает начать с малого чека, выстроить кредитную дисциплину, после чего перейти к более крупным лимитам. Обычно требуется минимальный пакет документов и подтверждение целевого использования средств (оборудование, сырьё, аренда).

    1.2 Отраслевые микрозаймы

    Для приоритетных отраслей экономического развития предусмотрены целевые программы. Пример: в ряде банков доступны продукты для сельского хозяйства и солнечной энергетики со ставками от 21% годовых, сроком до 10 лет, суммой до 300 000 000 сум.

    • Финансирование закупки солнечных панелей, инверторов, систем крепления и монтажа.
    • Поддержка сельхозпроекта: семена, капельный полив, техника малой механизации, холодильное оборудование.
    • Повышенные сроки (до 120 месяцев) — удобно для долгой окупаемости капитальных вложений.

    Пример платежа: при сумме 300 000 000 сум на 120 мес. под 21% годовых аннуитетный платёж ≈ 5 997 950 сум/мес. Для проектов с сезонной выручкой стоит обсуждать график с учётом сезонности.

    1.3 Микрозаймы для самозанятых

    Программы формата «Махалля-Бизнес» ориентированы на самозанятых жителей махалли. Лимит — до 30 000 000 сум, срок — до 48 месяцев, ставка — от 27% годовых. Часто предусматривается простая форма обеспечения — страховой полис или поручительство (1–2 поручителя).

    • Подходит для ремесленников, мастеров красоты, курьеров, сервисов доставки, мелкого торговли.
    • Средства направляются на закупку расходных материалов, оборудования, аренду рабочего места, маркетинг.
    • При стабильных поступлениях на карту и аккуратных платежах возможно повышение лимита на следующий цикл.

    📊 2. Условия и требования к заёмщикам

    2.1 Базовые требования

    Большинство банков и МФО предъявляют схожий базовый набор критериев. Ключевые пункты:

    • Возраст заёмщика: от 18 до 60 лет.
    • Наличие гражданства Республики Узбекистан либо зарегистрированный статус предпринимателя/юрлица.
    • Отсутствие активной просрочки и реструктуризаций с невыполненными условиями в других учреждениях.
    • Регистрация ИП или ООО при финансировании предпринимательской деятельности; для самозанятых — подтверждение статуса.
    • Документы: паспорт/ID, ИНН, выписка с банковского счёта, подтверждение адреса, при необходимости — простой бизнес-план с расчётом денежных потоков.

    2.2 Кредитная история и финансовое положение

    Учреждения анализируют кредитную историю через Кредитный информационный аналитический центр (КИАЦ), уделяя внимание дисциплине платежей, количеству открытых обязательств и долговой нагрузке.

    • Общая долговая нагрузка (ОДН): суммарные обязательства по всем кредитам и займам соразмеряются с подтверждаемыми доходами. Практически ориентир — не выходить за рамки разумной доли от ежемесячного дохода, чтобы платежи не «съедали» кассовый поток бизнеса.
    • Порог по совокупной задолженности: многие программы придерживаются внутреннего лимита, при котором общая задолженность заёмщика по рынку не должна быть чрезмерной (ориентир — до 100 000 000 сум для микроформата, зависит от банка и профиля клиента).
    • Денежные потоки: регулярные поступления на карту/счёт, договоры с контрагентами, стабильная выручка по POS — сильные аргументы в пользу одобрения.
    • Обеспечение: страховой полис, поручительство, при больших суммах — залог ликвидных активов. Для микролимитов часто хватает страховки/поручителя.

    Как повысить шанс одобрения: погасить мелкие кредиты до подачи заявки, предоставить выписки с оборотом за 3–6 месяцев, приложить расчёт окупаемости покупки (оборудование, сырьё), указать сезонность (если есть) и разумный запас ликвидности на 2–3 ежемесячных платежа.

    Таблица: Сравнение условий микрозаймов в различных учреждениях Узбекистана

    Учреждение Макс. сумма Срок Ставка Особые условия
    Микрокредитбанк 8,24–30 млн сум до 36 мес 25–28% Трёхэтапная программа для самозанятых и начинающих
    Трастбанк 10–30 млн сум 12–36 мес 24–25% Требуется страховой полис; возможно поручительство
    Hamkorbank до 5 млрд сум до 48 мес от 24% Поддержка начинающих предпринимателей; индивидуальные графики
    Kapitalbank до 300 млн сум до 10 лет от 21% Целевые программы для солнечной энергетики и агросектора

    *Фактические условия зависят от профиля заёмщика, обеспечения, оборотов и внутренней политике банка. Эффективная ставка может отличаться при наличии комиссий и страховки.

    Практика: график платежей, комиссии, страхование

    • Тип графика: аннуитет (равный платёж) удобен для планирования; дифференцированный уменьшает переплату, но выше первые платежи.
    • Комиссии: разовая за выдачу (0–2%), обслуживание счёта, подключение СМС-оповещений. Эти расходы формируют эффективную ставку.
    • Страхование: по микролиниям часто минимально и недорого, но снижает риски и повышает вероятность одобрения.
    • Досрочное погашение: уточняйте штрафы/комиссии; многие программы разрешают частичное досрочное без доплат после 3–6 месяцев.

    Чек-лист: что подготовить перед подачей заявки

    1. Паспорт/ID и ИНН.
    2. Подтверждение статуса: регистрация ИП/ООО или документ о самозанятости.
    3. Выписки по счёту/карте за 3–6 месяцев (движение средств, регулярность поступлений).
    4. Краткий расчёт окупаемости покупки/проекта: сумма, прогноз выручки, срок окупаемости, запас на форс-мажор.
    5. Документы по обеспечению (поручители, полис, залог — при необходимости).

    Микрозайм — удобный инструмент для старта и масштабирования малого дела. Определите реальную потребность (оборудование, сырьё, маркетинг), проверьте долговую нагрузку и соберите документы. Точный расчёт ежемесячного платежа, корректный выбор графика и адекватный запас ликвидности на 2–3 платежа повышают устойчивость бизнеса уже в первый месяц после получения средств.

    3. Сравнение микрозаймов и банковских кредитов — ставки, лимиты, сроки, требования

    3.1 Преимущества микрозаймов

    Скорость — главный аргумент. По микрозаймам решение появляется за несколько дней вместо недель, а в онлайн-канале — иногда в течение рабочих часов. Порог входа ниже: пакет документов компактнее, требования к оборотам и длительности истории мягче. Для начинающих предпринимателей это шанс запустить продажи без долгих пауз: закупка первой партии, аренда, маркетинг — именно эти статьи чаще закрывают микролиниями до 30–300 млн сум в зависимости от программы.

    3.2 Недостатки микрозаймов

    Цена ресурса выше. Процентные ставки по микрофинансированию обычно превышают классические банковские кредиты на 2–8 п.п., лимиты скромнее, а срок короче. Из-за компактного горизонта погашения нагрузка на денежный поток повышается, поэтому планирование кассовых разрывов требуется особенно тщательно. Если проект капиталоёмкий и окупаемость тянется 36–60 месяцев, лучше рассмотреть кредитную линию МСБ или льготную отраслевую программу.

    Параметр Микрозайм (МФО/банк) Банковский кредит МСБ Комментарий для ИП
    Время решения 1–3 рабочих дня, иногда 4–8 часов 5–15 рабочих дней Уместно при срочной закупке или закрытии кассового разрыва
    Лимит от 5 до 300 млн сум от 100 млн до 5 млрд сум и выше Для старта и оборотки — микрозайм; для масштабирования — кредит
    Срок 6–36 месяцев, иногда до 48 24–84 месяца Длинные проекты лучше финансировать классическим кредитом
    Ставка ~24–30% годовых ~14–26% годовых, в льготных программах ниже Сравнивайте не номинал, а эффективную стоимость с комиссиями и страхованием
    Документы Компактный пакет Расширенный пакет, финансовая отчётность Микрозайм проще собрать за 1 день
    Обеспечение Полис, поручители; залог по крупным чекам Залог + поручительство При суммах до 30 млн сум часто достаточно страховки

    💡 4. Альтернативные варианты финансирования — кредиты МСБ, льготные программы, оборотные линии

    4.1 Кредиты для малого и среднего бизнеса

    Банковские кредиты остаются надёжной альтернативой, когда проект требует горизонта 24–48 месяцев и выше. Примером служат рыночные продукты со ставками порядка 24–30% в сумах, лимитами до 300 000 000 сум без жёсткого залога в отдельных программах, а также краткосрочные решения до 12 месяцев под рыночный номинал в нацвалюте или 14% в долларах США для торговли. Подобные продукты ориентированы на оборотный капитал и гибкую настройку графика.

    4.2 Специализированные бизнес-программы

    Для отдельных категорий предпринимателей встречаются специальные линии: помощь малому бизнесу, программы для АПК, солнечной энергетики, ремесленников. Лимиты доходят до 300 000 000 сум, срок — до 7 лет, ставка — от 18% годовых при участии партнёрских фондов и гарантий. Такие решения подходят под капиталоёмкие закупки с долгой окупаемостью: холодильные мощности, СЭС, технологическое оборудование.

    🏛️ 5. Государственная поддержка и регулирование — микрофинансовые организации, защита потребителей, льготы

    5.1 Законодательная база

    Работа микрофинансовых организаций регулируется национальным законодательством: требования к лицензированию, раскрытию условий и управлению рисками направлены на прозрачность рынка и защиту прав заёмщиков. Внутренние лимиты по суммам и ставкам контролируются комплаенсом, а правила информирования клиента по полисам и комиссиям фиксируются в договоре и индивидуальных условиях. Для ИП полезно внимательно читать разделы о полной стоимости кредита, порядке досрочного погашения и возможных штрафах.

    5.2 Программы поддержки

    Государственные инициативы снижают стоимость заёмных средств: субсидирование процентной ставки, частичные гарантии, приоритетные отраслевые линии. В результате для предпринимателя итоговая ставка может быть на 2–6 п.п. ниже рыночной, а требования к залогу — мягче. На практике это шанс профинансировать оборудование или расширение штата без перегрузки ежемесячных платежей.

    💎 6. Рекомендации для предпринимателей — выбор микрозайма, стоимость, график погашения

    6.1 Выбор оптимального продукта

    Начните с цели: стартовый капитал на 3–6 месяцев, оборотные средства на цикл закупки, либо оборудование с горизонтом окупаемости 18–36 месяцев. Далее сопоставьте сумму, срок и реальный денежный поток. При ежемесячной чистой прибыли 6 000 000 сум безопасно направлять на платёж не более 35–45% — то есть 2,1–2,7 млн сум. Сравните предложения по эффективной стоимости: к номинальной ставке добавьте комиссию за выдачу, страхование, смс-сервис. Если продукты похожи, выбирайте вариант с правом бесплатного досрочного погашения и прозрачным графиком.

    6.2 Подготовка к получению финансирования

    Ведите аккуратную финансовую учётность даже при упрощённом режиме: выписки по счёту, кассовую книгу, акты. Погашайте текущие мелкие кредиты до подачи новой заявки — это улучшит скоринговый профиль и снизит долговую нагрузку. Изучите 2–3 учреждения и подайте заявки параллельно, но избегайте десятков запросов за раз: лишние проверки могут ухудшить кредитный рейтинг. Подготовьте короткий план на 1 страницу: зачем нужны деньги, какая маржа по проекту, как выглядит календарь погашений на ближайшие 6–12 месяцев.

    🔮 9. Перспективы микрофинансирования в Узбекистане — диджитализация, быстродействие, нишевые продукты

    Рынок ускоряется за счёт цифровых витрин и автоматического скоринга. Онлайн-заявки обрабатываются 24/7, а дистанционная идентификация сокращает визиты в офис до минимума. Ожидается рост нишевых программ: для ремесленников, сервисной экономики, «зелёных» проектов. При поддержке государства стоимость ресурсов постепенно снижается, а доступность финансирования для ИП и микробизнеса растёт. Предприниматели выигрывают время и получают удобный инструмент планирования оборотки.

    Заключение — как использовать микрозайм для роста бизнеса

    Микрозаймы для ИП и малого бизнеса в Узбекистане — рабочий инструмент, если цель понятна, сумма сопоставима с денежным потоком, а график не ломает операционную деятельность. Анализируйте эффективную ставку, перепроверяйте комиссии и условия досрочного погашения, держите резерв на 2–3 ежемесячных платежа. За актуальными параметрами обращайтесь напрямую в банки и микрофинансовые организации: на их официальных сайтах публикуются свежие лимиты, ставки и требования к заёмщикам. Взвешенное решение сегодня экономит десятки часов и миллионы сум завтра.

    Подробнее
    Микрозаймы для безработных в Узбекистане
    05.09.2025
    8 минут

    Микрозаймы для безработных в Узбекистане

    Безработные граждане Узбекистана могут получить микрозаймы несколькими способами, несмотря на отсутствие официального трудоустройства. Банки и МФО разработали специальные программы, учитывающие альтернативные способы подтверждения платежеспособности.

    1. Правовые основания для получения микрозаймов безработными

    Современное кредитное законодательство Узбекистана позволяет получать займы даже при отсутствии официального трудоустройства. Ключевые изменения 2023-2025 годов существенно расширили возможности для этой категории заемщиков:

    • Альтернативный скоринг — банки анализируют расходы и платежи за последние 12 месяцев (коммунальные услуги, мобильную связь, банковские переводы). При стабильной платежной истории шансы на одобрение увеличиваются на 40-60%.
    • Статус самозанятого — регистрация в качестве индивидуального предпринимателя или самозанятого автоматически дает право на участие в специальных кредитных программах с процентными ставками от 24% годовых.
    • Гибкие условия оценки — с 2024 года банки могут учитывать наличие имущества, образование заемщика и даже его кредитную историю в других финансовых учреждениях.

    2. Основные способы получения микрозаймов

    Под залог имущества

    Наиболее надежный вариант для безработных — залоговые кредиты. Банки принимают:

    • Недвижимость (квартиры, дома, земельные участки) — до 70% от оценочной стоимости
    • Автомобили (не старше 10 лет) — до 50% от рыночной цены
    • Ювелирные изделия (с пробирными клеймами) — до 90% от стоимости

    Средние ставки по залоговым микрозаймам составляют 22-28% годовых, срок — от 3 месяцев до 5 лет.

    Для самозанятых

    После регистрации в налоговых органах самозанятые получают доступ к специальным программам:

    • «Стартовый капитал» — до 30 млн сумов под 25% годовых
    • «Бизнес-развитие» — до 50 млн сумов на 3 года
    • Экспресс-кредиты по упрощенной схеме — решение за 1 рабочий день

    Для подтверждения дохода достаточно выписки по счету или чеки за последние 3 месяца.

    Через альтернативный скоринг

    Безработные с активной финансовой историей могут получить:

    • Микрозаймы до 10 млн сумов на основе анализа платежей за свет, газ и воду
    • Кредитные карты с лимитом до 5 млн сумов по данным мобильного банкинга
    • Экспресс-займы в МФО при наличии положительной кредитной истории

    Процентные ставки в этом случае выше — от 36% до 49% годовых.

    Онлайн-микрозаймы

    Самый быстрый способ получить деньги без подтверждения дохода:

    • Мгновенные займы через мобильные приложения (SQB, Hamkorbank) — до 3 млн сумов на 30 дней
    • Кредитные линии в электронных кошельках (Payme, Click) — лимит до 5 млн сумов
    • Экспресс-кредиты по биометрическим данным — оформление за 15 минут

    Средняя ставка по онлайн-займам — 1,5-2% в день, максимальный срок — 60 дней.

    Важно: Центральный банк Узбекистана установил максимальную процентную ставку по микрозаймам на уровне 49% годовых. Все предложения с более высокими ставками являются незаконными.

    3. Топ-5 банков для безработных

    Банк Программа Условия
    Микрокредитбанк «Ommabop 2» До 10 млн сумов, 27%, без залога
    Халк банки «Онлайн-микро» До 5 млн сумов, 32%, по паспорту
    Агробанк «Mahalla loyihasi» До 50 млн сумов, 25%, под поручительство
    Турон банк «Микрозайм» До 3 млн сумов, 1.8% в день, онлайн под поручительство
    Ипак Йули банк «Qulay Микрозайм» До 10 млн сумов, 32%, по двум документам до 12 месяцев

    Выбирая микрозайм, безработным стоит внимательно изучить условия договора, особенно скрытые комиссии и штрафы за просрочку. Оптимальный вариант — начинать с небольших сумм (2-3 млн сумов) на короткий срок, чтобы проверить свою платежеспособность.

    Микрозаймы для безработных в Узбекистане: условия получения и лучшие предложения

    Безработные граждане Узбекистана имеют несколько вариантов получения микрозаймов, несмотря на отсутствие официального трудоустройства. Банковские учреждения предлагают специальные программы с гибкими условиями кредитования и альтернативными способами подтверждения платежеспособности.

    Актуальные условия кредитования и банковские предложения по микрозаймам

    Финансовые учреждения Узбекистана существенно расширили линейку продуктов для безработных. Основные параметры микрозаймов:

    • Суммы кредитования — от 2 млн сумов (быстрые онлайн-займы) до 100 млн сумов (под залог недвижимости). Средний размер микрозайма без обеспечения составляет 5-15 млн сумов.
    • Сроки погашения — от 3 месяцев (экспресс-кредиты) до 5 лет (ипотечные программы для безработных). Популярный вариант — займы на 12-24 месяца.
    • Процентные ставки варьируются от 22% годовых (под залог) до 49% (мгновенные онлайн-кредиты). Средний показатель по рынку — 30-35% для беззалоговых продуктов.

    Туронбанк: займы под залог имущества

    Один из лидеров рынка предлагает безработным выгодные условия:

    • Ставка от 29% годовых
    • Сумма до 50 млн сумов под залог автомобиля
    • Возможность получить до 70% от стоимости недвижимости

    Одобрение заявки занимает 1-3 рабочих дня, минимальный срок кредита — 6 месяцев.

    Микрокредитбанк: специальные программы для безработных

    Уникальные предложения для граждан без официального трудоустройства:

    • Процентная ставка 27-28% без обеспечения
    • Лимит до 20 млн сумов при наличии поручителя
    • Гибкий график погашения с отсрочкой первого платежа

    Для оформления требуется только паспорт и любой документ, подтверждающий личность.

    Xalq banki: онлайн-кредитование без справок

    Самый технологичный вариант получения микрозайма:

    • Ставки от 25% (долгосрочные) до 32% (экспресс-кредиты)
    • Максимальная сумма — 15 млн сумов без посещения отделения
    • Решение за 15 минут через мобильное приложение

    Обязательное условие — регистрация в системе банка и верификация по биометрическим данным.

    Требования к заемщикам и условия одобрения микрокредитов

    Несмотря на упрощенные схемы кредитования, банки Узбекистана устанавливают базовые критерии для всех категорий заемщиков:

    • Гражданство и возраст — только граждане Узбекистана в возрасте от 18 до 60 лет (в некоторых банках верхняя граница повышена до 65 лет). Иностранцам и лицам без гражданства микрозаймы не выдаются.
    • Финансовая история — для альтернативного скоринга требуется минимум 12 месяцев активных платежей (коммунальные услуги, мобильная связь, банковские переводы). При наличии негативной кредитной истории шансы на одобрение снижаются на 40-60%.
    • Технические требования — онлайн-займы доступны только клиентам, зарегистрированным в мобильных приложениях банков. Обязательна верификация через SMS или биометрическую систему.

    Полезный совет: Перед подачей заявки на микрозайм проверьте свою кредитную историю через Центральный банк Узбекистана. Исправление ошибок в отчете может повысить вероятность одобрения на 25-30%.

    Дополнительные возможности и специальные программы

    Безработные могут воспользоваться несколькими специальными предложениями:

    • Социальные кредиты — государственные программы поддержки с фиксированной ставкой 22% годовых. Максимальная сумма — 10 млн сумов на 2 года.
    • Сезонные акции — многие банки снижают ставки на 3-5% в определенные периоды года (обычно в январе-феврале и сентябре-октябре).
    • Кредитные каникулы — возможность отсрочки платежей на 1-3 месяца при подтверждении сложного финансового положения.

    Выбирая микрозайм, стоит внимательно сравнивать условия разных банков, обращая особое внимание на скрытые комиссии и штрафы за досрочное погашение. Оптимальная стратегия — начинать с небольших сумм (3-5 млн сумов) на короткий срок, чтобы проверить свою платежеспособность без серьезного риска.

    Микрозаймы для безработных: где взять деньги без официального дохода

    В текущем году безработные в Узбекистане могут получить микрозаймы на сумму от 2 до 100 млн сумов через банки и микрофинансовые организации. Новые правила кредитования позволяют оформлять займы без справки о доходах, используя альтернативные методы подтверждения платежеспособности.

    Основные риски и ограничения микрокредитов для безработных

    Получая микрозайм без официального трудоустройства, заемщики сталкиваются с несколькими существенными рисками. Процентные ставки по таким продуктам достигают 49% годовых при отсутствии залогового обеспечения, что в 1,5-2 раза выше стандартных банковских предложений для работающих граждан.

    При оформлении залоговых кредитов существует реальная опасность потери имущества — банки вправе инициировать процедуру реализации залога уже после 90 дней просрочки платежей. Статистика показывает, что около 15% заемщиков-безработных сталкиваются с проблемами погашения в первые полгода.

    Максимальная сумма микрозаймов для этой категории заемщиков обычно ограничена 50 млн сумов, даже при наличии поручителей. В 30% случаев банки дополнительно требуют оформления страховки кредита, что увеличивает общую стоимость займа на 5-7%.

    Альтернативные варианты кредитования безработных граждан

    Для тех, кто не имеет официального трудоустройства, но нуждается в финансировании, существуют альтернативные решения. Регистрация в качестве самозанятого открывает доступ к специальным кредитным программам с пониженными ставками от 24% годовых. Микрокредитбанк предлагает социальные займы под 22% для граждан, состоящих на учете в центрах занятости.

    Микрофинансовые организации выдают небольшие суммы до 10 млн сумов по упрощенной схеме — часто без проверки кредитной истории. Однако ставки в МФО достигают 2-3% в день, что делает такой вариант крайне дорогим при долгосрочном использовании.

    Тип кредита Макс. сумма Ставка Срок Особенности
    Залоговый микрозайм 100 млн сумов 22-29% до 5 лет Требуется оценка имущества
    Кредит для самозанятых 30 млн сумов 24-27% до 3 лет Регистрация в налоговой
    Социальный займ 10 млн сумов 22% до 2 лет Только для зарегистрированных безработных
    Экспресс-кредит в МФО 5 млн сумов 1,5% в день до 30 дней Решение за 15 минут

    Нововведения в кредитовании безработных

    С начала года все онлайн-кредиты оформляются исключительно с биометрической идентификацией. Новая система позволяет сократить время проверки личности до 5 минут, но требует предварительной регистрации в единой биометрической базе данных.

    Банки значительно расширили линейку залоговых продуктов — теперь под залог принимают не только недвижимость и автомобили, но и сельхозтехнику, оборудование, а в некоторых случаях даже будущий урожай. Лимиты по таким программам выросли на 25% по сравнению с 2024 годом.

    Мобильные приложения SQB Mobile, Hamkor Mobile и Uzumbank предлагают полностью дистанционное оформление микрозаймов до 15 млн сумов. Технология моментального скоринга анализирует более 20 параметров, включая активность в интернет-банкинге и историю коммунальных платежей.

    Экспертное мнение: Специалисты Центробанка рекомендуют безработным начинать с небольших сумм (3-7 млн сумов) и выбирать кредиты с возможностью досрочного погашения без штрафов. Это позволяет минимизировать переплату и проверить свою платежеспособность.

    При выборе микрозайма стоит внимательно изучать условия договора, особенно пункты о штрафах за просрочку и скрытых комиссиях. Все банки обязаны указывать полную стоимость кредита в первых разделах договора — этот показатель помогает реально оценить переплату.

    Альтернативой банковским продуктам могут стать кредитные кооперативы и программы взаимопомощи, где ставки обычно не превышают 15-18% годовых. Однако такие варианты требуют вступительных взносов и часто имеют ограничения по срокам использования средств.

    Подробнее
    Пять советов, как взять микрозайм, чтобы не остаться вечным должником.
    10.11.2025
    2 минуты

    Пять советов, как взять микрозайм, чтобы не остаться вечным должником.

    Увеличение количества заемщиков определяет, что микрозаймы все-таки популярны у населения. О том, как правильно подойти к микрозаймам, объясним в этой статье.

    1. Совместимы ли Ваши желания и возможности?

    Это касается не только микрозаймов, но и в целом какого-либо кредита. Следует учитывать простейшую формулу, что все регулярные платежи по всем вашим существующим кредитам и займам не должны превышать 50 процентов от регулярного дохода. Не нужно брать кредит, если вы не уверены, что сможете выполнить условия договора.

    2. Правильно понять цель займа.

    Особенностью микрозайма является его отличие от банковского кредита. У микрозайма меньше срок и сумма по договору, не требуется залог, его проще оформить, не требуется кредитная история или она не так важна. И основное, микрозайм является инструментом «быстрой помощи». То есть это «быстрые» деньги, чтобы решать срочные вопросы заемщика.

    3. Тщательно отнестись к выбору МКО.

    Нужно рассмотреть, состоит ли организация в реестре МКО в ЦБ. Это требуется для того, чтобы убедиться, что она не является нелегальным кредитором.

    Посмотреть реестр МКО можно на сайте Центрального банка по ссылке _____.

    4. Внимательно прочитать договор микрозайма.

    Перед тем как взять микрозайм нужно как следует познакомиться с документом и изучить условия получения средств и сроки погашения долга. В договоре должны содержаться все необходимые сведения об МКО и данные по полной сумме выплат. В договоре должен быть указан максимальный размер переплаты.

    Страховка по микрозаймам — дополнительный пункт. В случае, если она включается в договор, заемщик дополнительно должен уплатить небольшой процент от суммы займа. Страховка поможет заемщику, если он окажется в трудной ситуации и не сможет выплачивать заем по состоянию здоровья.

    Заёмщик обязан знать, что МКО не имеет права выдавать кредиты в иностранной валюте, менять в одностороннем порядке сроки и ставки по займу, штрафовать клиента, если он желает погасить долг преждевременно.

    5. Не можете платить по займу, обязательно звоните в МКО.

    Если заемщик не в состоянии вовремя платить задолженность по займу (трудная жизненная ситуация, задержка зарплаты), то ему не нужно ждать, когда начнут насчитываться дополнительные % за просрочку. Лучше сразу сообщить кредитору о проблемах и договориться о рассрочке или реструктуризации.

    Подробнее
    Может ли пенсионер взять заем?
    17.07.2024
    1 минут

    Может ли пенсионер взять заем?

    Знаете ли вы, что вы все еще можете взять заем, даже если Вы находитесь на заслуженном отдыхе — пенсии? Ну, конечно, Вы можете! Причём сделать это максимально просто, а пакет документов не потребуется. Нужен только паспорт и банковская карта.

    Широкие предложения для пенсионеров можно найти программах кредитования у банков и микрокредитных организаций. Обобщив существующие предложения, отметим, что:

    • Вы должны быть гражданином Республики Узбекистан, получающим ежемесячную пенсию;
    • Ваш возраст не должен быть более 75 лет;
    • срок кредитования не может превышать 1 года, а зачастую является более кратким;
    • от 5 000 000 сум до 25 000 000 сум — размер суммы, которая будет предоставлена потенциальному заемщику, находящемуся в пенсионном возрасте, напрямую зависит от получаемого им суммы месячных пенсионных выплат;
    • процентная ставка от 14,0 до 18,0 годовых.

    Следует отдельно отметить, что срочная нужда в деньгах не всегда позволяет воспользоваться услугами банков, ведь вопрос будет решаться в течение недели. Тогда на помощь приходят микрокредитные организации. Достаточно заполнить анкету и отправить ее на проверку в сайт МКО, чтобы получить деньги за полчаса на банковскую карту.

    Подробнее

    Мы используем файлы cookie. Чтобы улучшить работу сайта и предоставить вам больше возможностей. Продолжая использовать сайт, вы соглашаетесь с условиями использования cookie.