Кредит онлайн - новые формы выдачи кредитов в Узбекистане - Zaimer.uz - финансовый супермаркет

Кредит онлайн — новые формы выдачи кредитов в Узбекистане

Время прочтения 3 минуты
Кредит онлайн — новые формы выдачи кредитов в Узбекистане

Содержание

    Все чаще заемщики отказываются от традиционного кредитования, предпочитая оформить кредит онлайн на карту. Это удобный способ получить нужную сумму, не прибегая к помощи друзей или знакомых. Согласитесь, идти в банк, если необходима небольшая сумма, не имеет смысла. Кроме того, банки работают в большинстве случаев в будние дни до 18.00.

    А как быть, если деньги нужны среди ночи или в выходной день? Непредвиденные обстоятельства могут наступить у любого человека – украли телефон, сломался холодильник, затопили соседи сверху, родственник попал в больницу. Форс-мажорные обстоятельства требуют быстрых решений и в этом случае взять кредит онлайн – оптимальное решение.

    Онлайн кредит Узбекистан: где взять в долг?

    Получить взаймы на карту можно в МФО или в банке. На практике оформить такой кредит в банке сложно. Банки долго рассматривают заявку и одобряют займы только тем клиентам, которые уже обслуживаются в этой финорганизации (есть депозит, получают зарплату/пенсию/стипендию) и имеют открытый карточный счет.

    В МКО процент одобрения заявок составляет около 60-80%, многие микрокредитные организации выдают деньги 24/7 без выходных и праздников. Чтобы оформить онлайн кредит в Ташкенте, понадобится:

    • Действующий паспорт гражданина Узбекистана. Оформить займ могут только совершеннолетние заемщики.
    • Идентификационный налоговый номер (ИНН).
    • Мобильный номер любого национального оператора.
    • Действующая карта любого банка.

    Некоторые МКО могут попросить дополнительные документы или присутствие поручителя, но таких организаций не много.

    Кредит онлайн на карту – основные преимущества

    Процентная ставка по микрозаймам более высокая, чем в банке, но с другой стороны – деньги берутся на короткий срок и поэтому переплата незначительная. Некоторые микрокредитные организации выдают первый займ под 0%, а на следующий раз предлагают скидку (при условии, что заемщик вернул предыдущий кредит своевременно, без просрочек).

    Основные преимущества кредита онлайн (Узбекистан):

    • Выдача денег без подтверждения доходов. В МКО получить в долг могут безработные, люди с плохой кредитной историей и низким кредитным рейтингом, мамы в декрете, студенты, пенсионеры.
    • Оформление займа за 5 минут. Вам понадобится любой гаджет и интернет. Заполнить анкету необходимо один раз, в последующие разы заемщик просто будет указывать сумму и срок кредитования.
    • Быстрое одобрение займа. Изучением заявки занимаются скоринговые системы, они оперативно анализируют информацию из анкеты и выносят вердикт, который в 70% случаев является положительным. По статистике, около 5% анкет заполнены неверно или с ошибками, поэтому система отбраковывает их. Чтобы взять кредит онлайн без проблем, внимательно проверяйте все данные.
    • Экономия времени. Не нужно ехать в банк, тратить время на дорогу, собирать документы и ожидать своей очереди. Подать заявку можно в любое время из любого места.
    • Деньги-онлайн. После согласования, одобренная сумма сразу будет перечислена на карту – вы можете перечислить ее далее или обналичить.

    Уточнить все условия кредитования следует заранее. Если по каким-то причинам вы не сможете своевременно погасить онлайн кредит в Ташкенте, предупредите кредитора заранее. Многие МКО предлагают услугу пролонгации, при которой можно продлить срок кредитования, погасив только проценты. Так вы не будете платить просрочки, пени, штрафы, сохранив репутацию надежного заемщика.

    Вас могут заинтересовать

    Как улучшить кредитную историю после просрочек?
    02.12.2025
    5 минут

    Как улучшить кредитную историю после просрочек?

    Введение: Кредитная история поддается восстановлению

    Просроченные платежи создают серьезные препятствия для получения новых займов, но не ставят крест на вашей финансовой репутации. Кредитная история — это динамичный инструмент, который можно исправить при грамотном и последовательном подходе.

    Кредиторы обращают особое внимание на вашу платежную дисциплину в последние несколько лет, что дает реальный шанс перекрыть старые ошибки новыми положительными записями. Мы детально разберем все законные методы восстановления финансовой репутации: от проверки кредитного отчета до практических стратегий построения положительной истории, которые помогут вам вернуть доверие банков и микрофинансовых организаций.

    📊 Первый шаг: Анализ и проверка кредитной истории

    Прежде чем действовать, необходимо получить полную информацию о текущем состоянии вашего финансового досье. Кредитный отчет содержит данные обо всех обязательствах, включая оформленные займы, кредитные карты, поданные заявки и, что самое важное, — допущенные просрочки платежей.

    Как получить и проверить отчет:

    • Через портал Госуслуги: Вы можете бесплатно два раза в год запросить отчет из всех бюро кредитных историй (БКИ), где хранятся ваши данные.
    • Напрямую через бюро (БКИ): Таких бюро в России несколько, и ваша история может храниться в одном или нескольких из них. На их сайтах также доступны бесплатные отчеты.

    Внимательно изучите каждую запись. Такой анализ поможет выявить возможные ошибки: например, ошибочно внесенные просрочки или кредиты, которые вы не оформляли. Обнаружив недостоверную информацию, вы имеете право подать заявление в БКИ или напрямую кредитору для ее исправления. Это может стать вашим первым шагом к улучшению ситуации.

    ⚖️ Второй шаг: Закрытие текущих задолженностей — основа восстановления

    Пока в кредитном отчете есть непогашенные долги, любые попытки улучшить историю бессмысленны. Новые просрочки будут только усугублять ситуацию.

    Варианты решения проблемы с долгами:

    1. Полное погашение: Самый логичный и эффективный путь.
    2. Реструктуризация: Обратитесь в банк с просьбой изменить условия договора — снизить платеж, продлить срок или предоставить кредитные каникулы. Это облегчит нагрузку и покажет вашу готовность решать проблему.
    3. Рефинансирование: Оформление нового кредита на более выгодных условиях (часто в другом банке) для погашения старых. Это позволяет объединить несколько платежей в один и снизить общую переплату.

    Помните, что реструктуризация может увеличить общий срок кредита и итоговую переплату, а для рефинансирования банки предъявляют повышенные требования[citation:3]. Перед тем как брать новый кредит для этих целей, обязательно рассчитайте все условия с помощью специального кредитного калькулятора, чтобы убедиться в выгоде.

    🛠️ Практические стратегии формирования положительной истории

    После закрытия просрочек можно приступать к активному формированию новой, положительной кредитной истории. Финансовые организации ценят последовательность и стабильность.

    Финансовый инструмент Механизм действия Ключевые рекомендации
    Кредитная карта с небольшим лимитом Активное использование и своевременное погашение формируют положительные записи в истории. Используйте для повседневных трат и полностью погашайте долг в течение льготного периода. Не снимайте наличные.
    Небольшие целевые займы Своевременное погашение демонстрирует финансовую дисциплину. Начните с небольшой суммы, которую сможете точно вернуть. Для первого шага рассмотрите вариант быстрого онлайн-кредита с четким графиком платежей.
    Товарная рассрочка Покупки в рассрочку через банки-партнеры отражаются в кредитной истории как кредитные операции. Выбирайте недорогие товары, чтобы нагрузка была комфортной, и строго соблюдайте график платежей.
    Сотрудничество с одним банком Демонстрирует стабильность и повышает вашу привлекательность как клиента. Откройте дебетовую карту, вклад или, что наиболее эффективно, станьте зарплатным клиентом банка.

    Главный принцип при использовании любого инструмента — безупречная платежная дисциплина. Даже один день просрочки сведет на нет все усилия.

    ⚠️ Важные правовые аспекты: сроки и мошенничество

    Срок хранения информации: Согласно закону, каждая запись в кредитной истории хранится в бюро 7 лет с момента последнего изменения. Например, если вы погасили кредит, отсчет идет с даты последней операции по нему. Важно понимать, что невозможно удалить достоверную информацию до истечения этого срока. Простое ожидание без новых операций — не лучшая стратегия, так как банки предпочитают видеть актуальные данные о вашей дисциплине.

    Осторожно: мошенничество! В сети часто встречаются предложения «быстро очистить» или «исправить» кредитную историю за деньги. Это всегда обман. Никакие посредники или «кредитные брокеры» не имеют законного права удалять достоверные данные из БКИ. Потратьте эти деньги на погашение реальных долгов — это единственный законный и эффективный способ улучшить свою репутацию.

    🏆 Финансовые партнеры, которые могут помочь

    DELTA МКО

    Подход к восстановлению: Индивидуальный анализ ситуации клиента.
    Как могут помочь: Предложение реалистичных финансовых решений для первых шагов.

    PULMAKON МКО

    Подход к восстановлению: Лояльность и понимание временных трудностей.
    Как могут помочь: Программы для новых клиентов, позволяющие начать с малого.

    BIZNES FINANS МКО

    Подход к восстановлению: Сотрудничество на основе прозрачности.
    Как могут помочь: Четкие условия, помогающие планировать бюджет и платежи.

    ISHONCH МКО

    Подход к восстановлению: Доверие через ответственные действия.
    Как могут помочь: Создание условий для поэтапного восстановления репутации.

    Заключение: Дисциплина и терпение — ключ к успеху

    Восстановление кредитной истории — это не спринт, а марафон, который требует дисциплины, терпения и последовательных действий. Не существует волшебной кнопки для удаления прошлых ошибок, но есть четкий законный путь, которым уже прошли многие.

    Итоговый план действий:

    1. Проверьте свою историю на ошибки и оспорьте их при необходимости.
    2. Закройте все текущие задолженности — это фундамент для rebuilding.
    3. Начните с малого: Возьмите небольшой финансовый инструмент (карту или заем) и демонстрируйте безупречную платежную дисциплину.
    4. Сотрудничайте с одним банком или МФО, чтобы построить историю доверительных отношений.
    5. Избегайте мошенников и помните о сроках хранения информации.

    Ваша кредитная история — это ваш финансовый паспорт. Вложив усилия в его «исправление» сегодня, вы открываете себе путь к выгодным кредитным предложениям и финансовой стабильности завтра.

    Подробнее
    Может ли пенсионер взять заем?
    17.07.2024
    1 минут

    Может ли пенсионер взять заем?

    Знаете ли вы, что вы все еще можете взять заем, даже если Вы находитесь на заслуженном отдыхе — пенсии? Ну, конечно, Вы можете! Причём сделать это максимально просто, а пакет документов не потребуется. Нужен только паспорт и банковская карта.

    Широкие предложения для пенсионеров можно найти программах кредитования у банков и микрокредитных организаций. Обобщив существующие предложения, отметим, что:

    • Вы должны быть гражданином Республики Узбекистан, получающим ежемесячную пенсию;
    • Ваш возраст не должен быть более 75 лет;
    • срок кредитования не может превышать 1 года, а зачастую является более кратким;
    • от 5 000 000 сум до 25 000 000 сум — размер суммы, которая будет предоставлена потенциальному заемщику, находящемуся в пенсионном возрасте, напрямую зависит от получаемого им суммы месячных пенсионных выплат;
    • процентная ставка от 14,0 до 18,0 годовых.

    Следует отдельно отметить, что срочная нужда в деньгах не всегда позволяет воспользоваться услугами банков, ведь вопрос будет решаться в течение недели. Тогда на помощь приходят микрокредитные организации. Достаточно заполнить анкету и отправить ее на проверку в сайт МКО, чтобы получить деньги за полчаса на банковскую карту.

    Подробнее
    Возможности начала бизнеса с использованием микрозайма в Узбекистане
    22.08.2024
    7 минут

    Возможности начала бизнеса с использованием микрозайма в Узбекистане

    Получить кредит для бизнеса — это возможность начать свое дело и стать предпринимателем. Микрозаймы в Узбекистане стали важным инструментом финансовой поддержки малого бизнеса. Рассмотрим подробнее основные аспекты микрокредитования в стране.

    Виды микрозаймов

    В Узбекистане существует несколько видов микрозаймов, каждый из которых направлен на поддержку определенной категории заемщиков:

    Вид микрозайма Описание Максимальная сумма (в сумах)
    Потребительские кредиты Для личных нужд граждан 50 000 000
    Сельскохозяйственные кредиты Для фермеров и агробизнеса 300 000 000
    Для женщин-предпринимателей Специальные условия для женщин в бизнесе 150 000 000
    Для молодежи Для предпринимателей до 30 лет 100 000 000

    Где получить кредит для бизнеса

    Микрозаймы в Узбекистане предоставляются различными финансовыми институтами:

    1. Банки
    2. Микрофинансовые организации
    3. Кредитные союзы: Небольшие местные организации, часто работающие в определенных регионах или отраслях.
    4. Государственные программы, например, Фонд поддержки фермерских, дехканских хозяйств и владельцев приусадебных земель при Министерстве сельского хозяйства.

    Требования к заемщикам

    Основные требования к получателям микрозаймов в Узбекистане включают:

    • Прописка: постоянная регистрация в Узбекистане.
    • Возраст: от 22 до 65 лет (может варьироваться в зависимости от программы).
    • Кредитная история: положительная или отсутствие таковой.
    • Залог или поручительство: часто требуется, особенно для более крупных сумм.

    Процентные ставки и сроки

    На 2024 год процентные ставки по микрозаймам в Узбекистане варьируются в зависимости от типа займа и кредитора:

    Тип микрозайма Процентная ставка (годовых) Срок
    Потребительский 26-44% До 5 лет
    Бизнес-микрозайм 24-38% До 5 лет
    Сельскохозяйственный 14-20% До 5 лет
    Для женщин-предпринимателей 22-32% До 5 лет

    Необходимые документы

    Чтобы получить кредит для бизнеса в Узбекистане обычно требуются следующие документы:

    1. Паспорт и постоянная регистрация.
    2. ИНН предприятия.
    3. Справка о доходах за последние 6 месяцев с места работы.
    4. Бизнес-план.
    5. Документы на залоговое имущество, если требуется.
    6. Свидетельство о государственной регистрации бизнеса.

    Микрозаймы в Узбекистане представляют собой доступный инструмент финансирования для начинающих предпринимателей. При грамотном подходе и тщательном планировании вы легко сможете получить кредит для бизнеса и эти деньги станут отличным стартовым капиталом для развития бизнеса.

    Список актуальных бизнес-идей в Узбекистане

    1. Онлайн-торговля
      • Интернет-магазин национальных сувениров и ремесленных изделий
      • Продажа узбекских специй и сухофруктов через социальные сети
      • Дропшиппинг товаров из Китая и продажа их на маркетплейсах

      Стартовые инвестиции: от 3 000 000  сум

    2. Сфера услуг
      • Мобильная автомойка
      • Клининговые услуги для домов и офисов
      • Услуги по ремонту бытовой техники

      Стартовые инвестиции: от 15 000 000 сум

    3. Общественное питание
      • Мобильная кофейня
      • Доставка домашней еды
      • Фуд-трак с национальной кухней

      Стартовые инвестиции: от 30 000 000 сум

    4. Ремесленничество
      • Производство керамических изделий
      • Изготовление национальных музыкальных инструментов
      • Пошив и вышивка традиционной одежды

      Стартовые инвестиции: от 20 000 000 сум

    5. Сельское хозяйство
      • Выращивание зелени и пряных трав в теплице
      • Разведение перепелов
      • Производство компоста из органических отходов

      Стартовые инвестиции: от 30 000 000 сум

    6. IT-сфера
      • Разработка мобильных приложений для местного рынка
      • Создание онлайн-курсов по узбекскому языку и культуре
      • Услуги по продвижению в социальных сетях

      Стартовые инвестиции: можно без вложений.

    Эти бизнес-идеи учитывают специфику узбекского рынка и имеют низкий порог входа, что делает их подходящими для начала бизнеса с использованием микрозайма. Важно отметить, что в Узбекистане наблюдается рост спроса на услуги в сфере онлайн-торговли и IT, что связано с увеличением проникновения интернета (72.1% населения на 2021 год) и смартфонов.

    Также традиционные секторы, такие как ремесленничество и сельское хозяйство, остаются привлекательными из-за богатого культурного наследия страны и благоприятных климатических условий для сельскохозяйственной деятельности.

    При выборе бизнес-идеи следует учитывать не только размер начальных инвестиций, но и потенциал роста, конкуренцию на рынке и собственные навыки и интересы. Например, в сфере IT начальные инвестиции могут быть минимальными, но требуются специальные знания и навыки.

    С другой стороны, открытие небольшого производства в сфере ремесленничества может потребовать больше начальных вложений, но иметь меньше конкуренции и более стабильный спрос.

    Пошаговый план запуска бизнеса

    Разработка бизнес-плана

    Разработка бизнес-плана — ключевой этап в запуске любого бизнеса. Для микрозаймового бизнеса в Узбекистане важно учесть следующие аспекты:

    • Краткое описание: Четко сформулируйте суть вашего бизнеса, его цели и уникальное торговое предложение (УТП). Например, если вы планируете открыть мобильную кофейню, ваше УТП может быть «Первая в Ташкенте кофейня на колесах с традиционным узбекским кофе».
    • Анализ рынка: Изучите конкурентов, целевую аудиторию и тенденции рынка. Например, если вы запускаете онлайн-магазин узбекских сувениров, проанализируйте объем рынка (около 5-7 миллиардов сум в год), основных игроков и потенциальных клиентов (туристы, экспаты, местные жители).
    • Финансовый план: Рассчитайте начальные инвестиции, прогноз доходов и расходов, точку безубыточности. Для микробизнеса в Узбекистане средний срок окупаемости составляет 12-18 месяцев.

    Регистрация бизнеса

    В Узбекистане процесс регистрации бизнеса значительно упрощен в последние годы. Вот основные шаги:

    Этап Необходимые документы Срок Стоимость
    1. Выбор организационно-правовой формы — 1 день Бесплатно
    2. Подготовка учредительных документов Устав, учредительный договор 1-2 дня От 200 000 сум
    3. Регистрация в Центре государственных услуг Заявление, паспорт, квитанция об оплате 30 минут От 300 000 сум
    4. Получение печати Свидетельство о регистрации 1 день От 300 000 сум
    5. Открытие банковского счета Свидетельство о регистрации, устав 1 день Бесплатно

    Выбор поставщиков и партнеров

    Выбор надежных поставщиков и партнеров критически важен для успеха бизнеса. В Узбекистане можно рассмотреть следующие варианты:

    • Местные производители: Например, для бизнеса в сфере национальных сувениров можно наладить сотрудничество с ремесленниками из Риштана (керамика) или Маргилана (ткани).
    • Оптовые рынки: Крупнейший оптовый рынок «Абу Сахий» в Ташкенте предлагает широкий ассортимент товаров по конкурентным ценам.
    • Онлайн-площадки: Платформы вроде UzTrade, UZUM или Alibaba позволяют найти поставщиков как в Узбекистане, так и за рубежом.
    • Бизнес-ассоциации: Например, Торгово-промышленная палата Узбекистана может помочь в поиске надежных партнеров.

    Маркетинг и продвижение

    Для эффективного продвижения бизнеса в Узбекистане рекомендуется использовать комбинацию онлайн и офлайн инструментов:

    Онлайн инструменты Офлайн инструменты
    • Социальные сети (Instagram, Telegram — наиболее популярны в Узбекистане)
    • Контекстная реклама
    • SEO-оптимизация
    • ТГ-маркетинг
    • Визитки и флаеры
    • Участие в местных ярмарках и выставках
    • Реклама в местных газетах
    • Сарафанное радио

    Бюджет на маркетинг для микробизнеса в Узбекистане обычно составляет 20-25% от общего бюджета. Например, при начальных инвестициях в 50 000 000 сум, на маркетинг следует выделить около 15 000 000 сум.

    Следуя этому пошаговому плану и учитывая специфику узбекского рынка, вы сможете получить кредит для бизнеса и запустить свой бизнес.

    Финансовая грамотность для предпринимателей

    Планирование бюджета

    Эффективное планирование бюджета — ключевой фактор успеха любого бизнеса, особенно для предпринимателей, использующих микрозаймы в Узбекистане. Рассмотрим основные компоненты:

    Доходы

    При планировании доходов важно учитывать сезонность и реалистично оценивать объемы продаж. Например, для небольшого кафе в Ташкенте средний дневной доход может составлять около 3 000 000 — 5 000 000 сум. Однако в летний период этот показатель может увеличиться на 20-30%.

    Расходы

    Основные статьи расходов для микробизнеса в Узбекистане обычно включают:

    • Аренда помещения: 5 000 000 — 8 000 000 сум/месяц (в зависимости от расположения)
    • Заработная плата: 3 500 000 — 5 500 000 сум/месяц на одного сотрудника
    • Коммунальные платежи: 800 000 — 1 500 000 сум/месяц
    • Закупка товаров/сырья: 30-40% от выручки
    • Маркетинг: 20-25% от выручки
    • Выплаты по микрозайму: зависит от условий кредита

    Прибыль

    Прибыль рассчитывается как разница между доходами и расходами. Для микробизнеса в Узбекистане нормальной считается чистая прибыль в размере 15-25% от выручки. Например, при месячной выручке в 30 000 000 сум, чистая прибыль может составлять 4 500 000 — 7 500 000 сум.

    Контроль денежных потоков

    Контроль денежных потоков критически важен для поддержания ликвидности бизнеса. Вот несколько ключевых стратегий:

    1. Ежедневный учет: Ведите детальный учет всех поступлений и расходов. Используйте простые инструменты, такие как Excel или специализированные приложения (например, 1С:Бухгалтерия).
    2. Прогнозирование: Составляйте прогноз денежных потоков на 3-6 месяцев вперед. Это поможет предвидеть возможные кассовые разрывы.
    3. Управление дебиторской задолженностью: Старайтесь сократить сроки оплаты для клиентов. В Узбекистане нормальным считается срок оплаты до 15-30 дней.
    4. Управление кредиторской задолженностью: Договаривайтесь с поставщиками о более длительных сроках оплаты, например, 45-60 дней.
    5. Резервный фонд: Старайтесь поддерживать резерв в размере 2-3 месячных расходов бизнеса.

    Налогообложение в Узбекистане

    Для малого бизнеса в Узбекистане существует упрощенная система налогообложения. Основные виды налогов включают:

    1. Единый налоговый платеж (ЕНП): Основной налог для большинства малых предприятий. Ставка зависит от вида деятельности:
      • Торговля: 4% от оборота
      • Производство: 5% от оборота
      • Услуги: 6% от оборота
    2. Налог на добавленную стоимость (НДС): 15% для предприятий с годовым оборотом более 1 миллиарда сум. Малый бизнес обычно освобожден от НДС.
    3. Социальный налог: 12% от фонда оплаты труда для микрофирм и малых предприятий.
    4. Налог на имущество: 2% от среднегодовой остаточной стоимости недвижимого имущества.
    5. Земельный налог: Ставка зависит от расположения и назначения земельного участка.

    Важно отметить, что в Узбекистане действуют налоговые льготы для некоторых видов бизнеса. Например, предприятия, экспортирующие товары собственного производства, могут получить снижение ставки ЕНП на 50%.

    Для эффективного управления налогами рекомендуется:

    • Регулярно консультироваться с налоговым специалистом
    • Использовать специализированное программное обеспечение для учета и подготовки налоговой отчетности
    • Своевременно отслеживать изменения в налоговом законодательстве Узбекистана

    Грамотное финансовое планирование и управление, а также понимание налоговой системы Узбекистана позволят предпринимателям, использующим микрозаймы, эффективно развивать свой бизнес, минимизировать финансовые риски и получить кредит для бизнеса в банках или МФО.

    Подробнее
    Кредиты для студентов и молодежи в Узбекистане
    05.09.2025
    6 минут

    Кредиты для студентов и молодежи в Узбекистане

    Система образовательного кредитования в Узбекистане достигла нового уровня развития. Государство выделило рекордные $35 млрд на молодежные программы, создающие 292,000 рабочих мест через 8,300 проектов

    1. Государственные программы поддержки

    Президент Шавкат Мирзиёев подписал ряд указов, кардинально изменивших подход к поддержке студентов:

    • →
      Льготные кредиты до $20,000 для студентов топ-300 мировых вузов. Впервые в истории Узбекистана банки начали выдавать такие крупные суммы на международное образование.
    • →
      Фонд «Эл-юрт умиди» увеличил квоты для STEM-направлений (наука, технологии, инженерия, математика) в 3 раза по сравнению с 2024 годом.
    • →
      Международная школа имени Беруни начала подготовку 3,000 перспективных школьников ежегодно, включая 300 детей из малообеспеченных семей.

    Интересный факт

    В 2025 году Узбекистан занял первое место в Центральной Азии по количеству студентов в топ-500 мировых вузов: 30 человек учатся в топ-10, 500 — в топ-100, 1,500 — в топ-300.

    2. Образовательные кредиты

    Система образовательного кредитования предлагает гибкие условия для разных категорий студентов:

    2.1. Льготные ставки

    0% годовых

    Для сирот и инвалидов I-II групп. Полное освобождение от процентов на весь срок кредита.

    14% годовых

    Для студенток — на 4-6% ниже стандартных рыночных ставок.

    Основная ставка ЦБ

    Для остальных категорий студентов. В июле 2025 года составляет 17%.

    2.2. Условия кредитования

    Курс Финансирование Требования
    1-й курс 100% стоимости контракта Без условий по успеваемости
    2-6 курсы До 80% стоимости Средний балл ≥3

    Срок погашения образовательных кредитов увеличен до 15 лет, включая 7 лет после окончания обучения. Это дает выпускникам достаточно времени для трудоустройства и стабилизации финансового положения.

    «В 2025 году мы полностью пересмотрели систему образовательного кредитования. Теперь каждый талантливый молодой человек, независимо от финансового положения семьи, может получить качественное образование — в Узбекистане или за рубежом.»

    — Официальное заявление Министерства финансов РУз

    2.3. Как оформить кредит

    Процесс оформления образовательного кредита стал максимально простым:

    1. Онлайн-заявка через портал talim-krediti.mf.uz или my.gov.uz
    2. Подтверждение документов:
      • Паспорт или ID-карта
      • Контракт с вузом
      • Справка о доходах (для родителей/попечителей)
    3. Рассмотрение заявки в течение 3-5 рабочих дней
    4. Перечисление средств напрямую на счет учебного заведения

    Важно знать

    С 2025 года образовательные кредиты выдаются только студентам очной формы обучения. Это изменение направлено на повышение эффективности использования бюджетных средств.

    3. Дополнительные возможности

    Помимо образовательных кредитов, студенты Узбекистана могут воспользоваться другими программами поддержки:

    • 1
      Программа «Молодежный бизнес» — кредиты до 100 млн сумов (~$8,000) под 14% на развитие собственного дела
    • 2
      Стажировки за рубежом — ежегодно 100 молодых специалистов отправляются на обучение в ведущие международные компании
    • 3
      Гранты на стартапы — до 300 млн сумов для реализации студенческих бизнес-идей через конкурс «Лучшая креативная идея»

    В 2025 году 68% студентов Узбекистана используют кредитные программы для оплаты образования. Государство выделило рекордные 1.2 трлн сумов (≈$100 млн) на поддержку талантливой молодежи.

    1. Государственная программа льготного кредитования образования

    С мая 2024 года в Узбекистане действует обновленная система образовательного кредитования по Указу Президента УП-82. Основные изменения 2025 года:

    • 1
      Увеличен лимит финансирования — до 100% стоимости контракта для первокурсников и 80% для студентов 2-6 курсов
    • 2
      Расширены льготные категории — теперь 0% годовых доступны не только сиротам, но и детям из семей с доходом ниже 2 млн сумов в месяц
    • 3
      Введены отраслевые квоты — 45% кредитов резервируется для STEM-специальностей (технические и естественные науки)

    Статистика образовательного кредитования

    По данным Министерства высшего образования:

    • 3,200 студентов получили кредиты для обучения за рубежом
    • 14,500 заявок одобрено по льготной ставке 0%
    • 78% заемщиков — студентки (льготная ставка 14%)
    • Средний размер кредита — 28 млн сумов (≈$2,300)

    2. Кредитные программы для обучения в топовых университетах

    С 2025 года в Узбекистане действует специальная программа финансирования обучения в лучших вузах мира:

    Для топ-300 мировых вузов

    Лимит: до $20,000 в год

    Квота: 3,000 мест ежегодно

    Приоритет: технические специальности

    Для малообеспеченных студентов

    Лимит: до $25,000 в год

    Квота: 300 специальных мест

    Условия: полное погашение после трудоустройства

    2.1. Приоритетные направления подготовки

    В 2025 году особый акцент делается на стратегически важных для экономики Узбекистана специальностях:

    Направление Доля квоты Макс. сумма Бонусы
    Энергетика и возобновляемые источники 25% $25,000 +10% к стипендии
    Транспорт и логистика 20% $22,000 Гарантированная стажировка
    Урбанистика и smart-city 15% $20,000 Ментор от правительства

    «В 2025 году мы впервые выделили отдельные квоты для студентов из малообеспеченных семей. Теперь 300 талантливых молодых людей смогут учиться в лучших вузах мира независимо от финансового положения родителей.»

    — Заместитель министра высшего образования

    3. Как получить образовательный кредит

    Процедура оформления студенческого кредита стала проще, но требует внимания к деталям:

    3.1. Пошаговая инструкция

    1

    Выбор программы

    Определите тип кредита (внутренний/международный) и проверьте соответствие критериям

    2

    Подготовка документов

    Паспорт, контракт с вузом, справка о доходах семьи, академические достижения

    3

    Подача заявки

    Через портал talim-krediti.mf.uz или в отделениях 12 уполномоченных банков

    4

    Получение средств

    Перечисление напрямую в вуз в течение 10 рабочих дней после одобрения

    Важно знать перед оформлением

    • Срок рассмотрения заявки — от 5 до 15 рабочих дней в зависимости от типа кредита
    • Для международных программ требуется подтверждение зачисления от вуза
    • Льготные категории должны предоставить документы, подтверждающие статус
    • Досрочное погашение возможно без штрафов после 1 года обучения

    Финансовая поддержка молодежи: кредитные программы для студентов и предпринимателей Узбекистана

    Система образовательного и бизнес-кредитования молодежи в Узбекистане достигла нового уровня развития. Государство выделило рекордные 1.2 трлн сумов (≈$100 млн) на поддержку талантливых студентов и молодых предпринимателей.

    Бизнес-кредиты для молодых предпринимателей: стартапы и инновации

    Молодые бизнесмены Узбекистана могут воспользоваться специальными кредитными программами, разработанными для поддержки стартапов и малого бизнеса. Эти финансовые инструменты помогают превратить инновационные идеи в успешные коммерческие проекты.

    Программа Макс. сумма Ставка Срок Особенности
    «Шаг в будущее» 100 млн сумов (~$8,000) 14% 5 лет Для любых бизнес-идей
    «Стартап-молодежь» 50 млн сумов (~$4,000) 10% 3 года Только для IT-проектов

    Программа «Шаг в будущее» позволяет молодым предпринимателям получить до 100 млн сумов на развитие своего дела. Эти средства можно использовать для закупки оборудования, аренды помещений или маркетинговых активностей. Особенностью программы является льготный период в первые 6 месяцев, когда выплачиваются только проценты по кредиту.

    Для IT-стартапов разработана специальная программа «Стартап-молодежь» с пониженной процентной ставкой 10% годовых. Эта инициатива направлена на поддержку цифровой экономики Узбекистана и помогает молодым программистам, дизайнерам и другим специалистам в сфере технологий реализовать свои проекты.

    «В 2025 году мы сделали особый акцент на поддержке молодежного предпринимательства. Каждый талантливый молодой человек должен иметь возможность реализовать свои бизнес-идеи, независимо от стартового капитала.»

    — Представитель Министерства финансов РУз

    Процедура оформления кредитов: цифровые решения и документы

    Процесс получения образовательных и бизнес-кредитов для молодежи стал максимально простым и прозрачным. Основная часть процедуры проходит онлайн через официальные государственные порталы.

    Для подачи заявки на образовательный кредит необходимо посетить специализированный портал talim-krediti.mf.uz или воспользоваться единым порталом государственных услуг my.gov.uz. Эти платформы позволяют заполнить анкету, загрузить сканы документов и отслеживать статус заявки в реальном времени.

    Основные требования к заемщикам включают гражданство Узбекистана и обучение на очной форме. Для студентов из социально уязвимых семей действуют упрощенные условия — им не требуется предоставлять залог или поручителей. Вместо этого государство выступает гарантом по таким кредитам.

    Необходимые документы для оформления кредита

    Для образовательных кредитов потребуется паспорт или ID-карта, договор с учебным заведением и справка о доходах семьи. Бизнес-кредиты требуют более подробного пакета документов, включая бизнес-план, финансовые прогнозы и документы, подтверждающие профессиональную квалификацию.

    Срок рассмотрения заявки составляет от 3 до 10 рабочих дней в зависимости от типа кредита и загруженности системы. В пиковые периоды (август-сентябрь) время обработки может увеличиваться до 15 дней из-за большого количества обращений.

    После одобрения заявки средства перечисляются напрямую на счет учебного заведения или бизнес-проекта. Это исключает возможность нецелевого использования кредитных средств и гарантирует, что деньги пойдут именно на образование или развитие предпринимательской деятельности.

    Подробнее
    Максимальная сумма % по микрозаймам
    30.07.2024
    2 минуты

    Максимальная сумма % по микрозаймам

    За 2023 год количество желающих получить микрозайм выросло на 70%. Около 20% микрозаймов не погашаются в срок, что связано с невыгодными условиями микрокредитов. Центральный банк активно вмешивается в деятельность МКО, делая их работу более прозрачной. Так, установлены ограничения по начислению процентов и пеней по микрокредитам и еще ряд других ограничений.

    Согласно законодательству сумма переплаты по кредиту не должна превышать 2-кратного размера суммы микрозайма. Сюда входят также неустойки (штрафы и пени) и плата за специально оказываемые услуги. При этом Центральный банк не накладывает ограничения на величину процентов. Но некоторые микрокредитные организации дают возможность взять первоначальный заем совершенно бесплатно, правда на небольшую сумму. Обратите Ваше внимание на следующее:

    1. Когда компания выдает кредит под ноль %, то в реальности могут быть некоторые ограничения. Организация даст такой процент только при условии идеальной кредитной истории или, например, при предоставлении справки с места работы. Для всех же остальных действует обычная ставка.
    2. При продлении займа ставка в ноль процентов перестает действовать. Погашать долг нужно в день, который указан в договоре, можно раньше, но не позже. Это условие обязательно прописывается в кредитном договоре с МКО. Бесплатный микрозайм – это вознаграждение для новеньких клиентов.

    Прежде, чем подписать документы и получить микрозайм, обратите внимание на процентную ставку – она может быть выше или, наоборот, ниже той, какая указана в рекламных материалах или на сайте микрокредитной организации. Если в дальнейшем вы обнаружите, что займ был одобрен вам под более высокую процентную ставку, чем это значится на рекламном баннере МКО, обвинять кого-то, кроме себя, будет бессмысленно.

    Сумма, которую вы увидите в вашем договоре займа, должна прийти на ваш счет в полном объеме. МКО может уменьшить эту сумму за счет страховых платежей только с вашего согласия.

    Обязательно обратите внимание на то, какую сумму вам нужно будет отдать для полного погашения долга. Она может складываться из двух-трех факторов:

    • «тело» микрокредита – сумма, которая пришла к вам на карту;
    • сумма процентов за дни фактического пользования заемными средствами;
    • комиссия за оформление кредита. Количество кредиторов, взимающих такую комиссию, минимальное. Но они есть. Условие о необходимости уплаты сбора обязательно указывается в договоре. Если его нет – оплачивать комиссию заемщик не обязан.

    При полной или частичной досрочной оплате долга сумма к погашению должна быть пересчитана в сторону уменьшения. В частности, измениться должна величина выплачиваемых процентов по договору займа.

    Подробнее
    Ошибка в кредитной истории? Как исправить кредитную историю
    17.07.2024
    2 минуты

    Ошибка в кредитной истории? Как исправить кредитную историю

    Много заемщиков страдают от того, что у них плохая кредитная история. Мало, кто знает, что это можно исправить кредитную историю. Следствием ошибок в кредитной истории могут быть и сами банки, которые совершают ошибки при передаче данных в бюро кредитных историй. Иногда семейные или личные дела не дают своевременно оплатить кредит, и еще история может быть плохой из-за действий мошенников, которые оформляют кредит на чужой паспорт.

    Разберем подробнее 2 вида частых причин, из-за которых кредитная история может быть испорчена:

    • Кредитная история может испортиться из-за технической неполадки или ошибки банка. Данный случай один из самых простых для исправления вашей кредитной истории. Обычно, кредитор, по чьей причине возникла ошибка, сам заинтересован в ее исправлении. Поскольку кредитная история составляется только им (то есть банком, который дает заем), нужно составить заявление на исправление кредитной истории с описанием проблемы. Кредитная история должна быть восстановлена кредитором. Еще, можно позвонить напрямую в бюро кредитных историй. После вашего заявления об оспаривании некорректной информации, бюро проведет проверку и сможет исправить кредитную историю.
    • Кредитная история пострадала из-за вмешательства мошенников. Это случается, когда мошенники оформляют кредит по украденным документам или данным из них. Сегодня такие случаи являются нередкими. Часто бывает так, что сами родственники могут взять ваши данные и оформить по ним кредит. Собственно, отчего специалисты и рекомендуют систематически следить за своей кредитной историей, дабы своевременно увидеть махинации, и предпринять действия по исправлению данных. Если Вы обнаружите, что в Вашей истории есть кредиты, которые Вы не брали, нужно срочно сообщить об этом в организацию, которая выдавала кредит, и быть готовым доказать свою невиновность.

    Как поступить, когда банк отказывается исправлять ошибки в кредитной истории?

    Здесь, Вам нужно прибегнуть к суду, ответчиком здесь выступает банк. Часто суд может длиться долго.

    Однако, иных вариантов спасения от данной проблемы нет. После того, когда суд закончился вашей победой, будет решение, которое обяжет банк скорректировать ошибки в кредитной истории.

    Прежде чем обратиться в банк, изучите досконально свою историю и запросите персональный кредитный рейтинг. Это не только расширит знания о своих возможностях, но и поможет выбрать банк, который не откажет при запросе кредита.

    Подробнее
    Как проверить свою кредитную историю?
    02.12.2025
    6 минут

    Как проверить свою кредитную историю?

    Введение: Ваш финансовый паспорт — кредитная история

    Кредитная история — это подробное финансовое досье, куда заносится информация обо всех ваших кредитных обязательствах: займах из банков, микрокредитах, покупках в рассрочку и других операциях.

    От качества этих данных напрямую зависит, одобрит ли банк вашу следующую заявку на кредит или ипотеку. Регулярная проверка кредитного отчета позволяет не только отслеживать свою финансовую репутацию, но и своевременно выявлять ошибки или признаки мошенничества.

    Мы подготовили исчерпывающее руководство, которое расскажет обо всех действующих способах получения кредитной истории в Узбекистане, включая самые современные и удобные онлайн-методы.

    🏛️ Централизованная система кредитного бюро в Узбекистане

    Вся информация о кредитных историях граждан и юридических лиц Узбекистана аккумулируется в специализированной организации — LLC «Credit Bureau» Credit information analytical center» (Кредитно-информационный аналитический центр). Эта компания работает на основании Закона Республики Узбекистан «Об обмене кредитной информацией» и соответствующего Постановления Кабинета Министров.

    Именно это бюро формирует обширную базу данных, анализирует финансовые показатели заемщиков и предоставляет кредитные отчеты как самим гражданам, так и банкам на договорной основе. Деятельность бюро лицензирована Центральным банком страны, что гарантирует безопасность и конфиденциальность хранимых персональных данных. Сегодня база данных охватывает подавляющее большинство экономически активного населения страны.

    📋 Способы получения кредитной истории для физических лиц

    Граждане Узбекистана имеют несколько каналов для получения своей кредитной истории, что делает этот процесс максимально гибким и доступным.

    Способ получения Процедура Стоимость и лимиты
    Единый портал my.gov.uz Авторизация через OneID, выбор услуги «Получение кредитной истории» в разделе «Финансы и банк», заполнение анкеты и подтверждение номера телефона. Бесплатно 1 раз в год, далее ~12 680 — 15 300 сумов за запрос.
    Личный кабинет на сайте Кредитного бюро Регистрация на официальном сайте Кредитно-информационного аналитического центра с использованием системы OneID. Информация уточняется на сайте бюро.
    Почтовая служба Отправка запроса на почтовый адрес бюро с приложением копии паспорта, подписанного заявления и нотариального заключения о принадлежности подписи. Стоимость нотариальных услуг и почтовой пересылки.
    Видеообращение Запись видео с оригиналом паспорта в кадре и отправка ролика на электронную почту или в телеграм-аккаунт бюро вместе с подписанным заявлением. Бесплатно 1 раз в год, далее по тарифам.
    Личное посещение Визит в офис Кредитного бюро с оригиналом документа, удостоверяющего личность. Для получения чужой истории требуется нотариальная доверенность. Информация уточняется на месте.

    🖥️ Пошаговая инструкция для онлайн-запроса через портал my.gov.uz

    На сегодняшний день самым популярным и быстрым способом проверки кредитной истории является использование Единого портала интерактивных государственных услуг.

    Процедура максимально упрощена:

    1. Авторизация: Зарегистрируйтесь или войдите на портал my.gov.uz через систему OneID.
    2. Поиск услуги: После входа перейдите в раздел «Финансы и банк», где находится услуга «Получение кредитной истории».
    3. Заполнение анкеты: Система предложит заполнить электронную анкету заявителя, куда автоматически подтянутся некоторые ваши данные.
    4. Проверка и отправка: Перед отправкой запроса внимательно проверьте все внесенные сведения и подтвердите номер мобильного телефона, на который придет SMS-уведомление.
    5. Получение результата: Обработка запроса происходит в течение нескольких секунд. Результат в виде файла с вашей кредитной историей и скоринговым баллом появится в персональном кабинете на портале.

    Полезный совет: перед оформлением любого займа для планирования бюджета обязательно используйте кредитный калькулятор. Это поможет точно рассчитать будущие платежи и оценить долговую нагрузку.

    📊 Содержание кредитного отчета и система скоринговых баллов

    Кредитный отчет, который вы получите из бюро, содержит исчерпывающую информацию о вашей финансовой дисциплине.

    Что включает отчет:

    • Ваши идентификационные данные
    • Общий обзор по всем поданным, одобренным и отклоненным заявкам
    • Сведения о действующих и закрытых кредитных договорах
    • Раздел, посвященный просрочкам по кредитным платежам

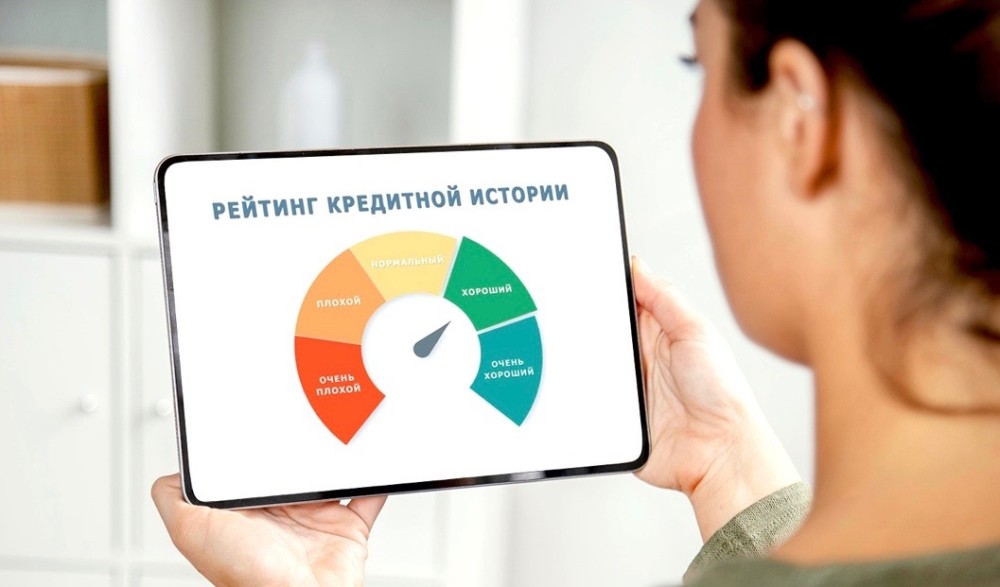
    Важнейший элемент отчета — скоринговый балл — числовая оценка вашей способности погасить будущий кредит, которая варьируется от 0 до 500.

    Система оценки заемщиков:

    • «A» (отличный): 400-500 баллов
    • «B» (хороший): 300-400 баллов
    • «C» (средний): 200-300 баллов
    • «D» (удовлетворительный): 100-200 баллов
    • «E» (плохой): 0-100 баллов

    Для повышения скорингового балла эксперты рекомендуют следить за своей кредитной историей, не перегружать долговую нагрузку и всегда своевременно исполнять финансовые обязательства.

    🏦 Практическое значение кредитной истории при обращении в банк

    Когда вы подаете заявку на кредит, банк в первую очередь обращается к вашей кредитной истории, чтобы оценить свои риски. По этому документу финансовые организации определяют вашу надежность как заемщика и вероятность невозврата долга.

    Что анализируют банки:

    • Количество погашенных и непогашенных кредитов
    • Число и длительность просрочек (даже одна просрочка продолжительностью более 30 дней может стать серьезным препятствием)
    • Уровень долговой нагрузки (которая не должна превышать 50-70% от вашего дохода)

    Интересно, что отсутствие кредитной истории также расценивается как негативный фактор, поскольку банку в такой ситуации сложнее спрогнозировать ваше финансовое поведение.

    Стоит понимать, что рекламные обещания о кредитах «без проверки кредитной истории» не соответствуют действительности — такие продукты на финансовом рынке Узбекистана отсутствуют, проверку проводят даже микрофинансовые организации.

    Если вам нужны средства, рассмотрите вариант получения займа под залог имущества или кредита под залог спецтехники. Такие предложения часто имеют более лояльные требования к заемщикам.

    🔍 Регулярный мониторинг и исправление кредитной истории

    Регулярная проверка своей кредитной истории должна стать полезной финансовой привычкой для каждого, кто заботится о своей экономической репутации.

    Почему это важно:

    • Своевременный мониторинг позволяет обнаружить и исправить возможные ошибки (например, ошибочно внесенные просрочки)
    • Помогает выявить чужие кредиты, взятые мошенниками с использованием ваших паспортных данных
    • Дает возможность отслеживать динамику изменения своего скорингового балла

    Что делать при обнаружении ошибок:

    1. Немедленно обратитесь в Кредитное бюро для получения исправленной или обновленной версии отчета
    2. Предоставьте доказательства ошибочности информации (например, справки о погашении кредита)
    3. При необходимости подайте официальное заявление о корректировке данных

    Помните, что даже если вы никогда не брали кредитов и у вас отсутствует кредитная история, вы вправе получить из бюро соответствующий официальный документ, подтверждающий этот факт.

    🤝 Надежные финансовые партнеры Узбекистана

    DELTA МКО

    Надежность: Строгое соблюдение законодательства Узбекистана.
    Особенность: Индивидуальный подход к каждому клиенту, помощь в формировании положительной кредитной истории.

    PULMAKON МКО

    Надежность: Работа по лицензии ЦБ РУз, прозрачные условия.
    Особенность: Специализация на микрозаймах с гибкими условиями погашения.

    BIZNES FINANS МКО

    Надежность: Лицензированная деятельность, финансовая устойчивость.
    Особенность: Крупные суммы для бизнеса, профессиональные консультации.

    ISHONCH МКО

    Надежность: Социально ответственное кредитование, проверенная репутация.
    Особенность: Доверительные условия, учет индивидуальной ситуации заемщика.

    Заключение: Контроль над финансовой репутацией в ваших руках

    Кредитная история — это не статичный архив, а динамичный инструмент, который отражает вашу финансовую дисциплину и ответственность. Регулярная проверка и контроль над этим документом открывают путь к выгодным кредитным предложениям и финансовой стабильности.

    Ключевые выводы:

    • Используйте свое право на бесплатное получение кредитной истории один раз в год через портал my.gov.uz
    • Внимательно изучайте полученный отчет, обращая особое внимание на раздел о просрочках
    • Немедленно реагируйте на обнаруженные ошибки или признаки мошенничества
    • Помните, что даже отсутствие кредитной истории может влиять на решения банков
    • Выбирайте надежных финансовых партнеров, работающих в рамках законодательства Узбекистана

    Ваша кредитная история — это ваш финансовый паспорт. Вложив усилия в его «ведение» сегодня, вы открываете себе путь к выгодным кредитным предложениям и финансовой стабильности завтра.

    Подробнее
    Экспресс-микрозаймы за 5-15 минут
    12.09.2025
    7 минут

    Экспресс-микрозаймы за 5-15 минут

    Введение: сущность и востребованность экспресс-микрозаймов

    Экспресс-микрозаймы представляют собой специализированные финансовые продукты, созданные для мгновенного получения ограниченных денежных сумм на краткосрочный период. Эти услуги характеризуются минимальными требованиями к заёмщикам и исключительной оперативностью обработки запросов.

    В Узбекистане популярность таких займов растёт экспоненциально — рынок демонстрирует устойчивый рост на 15-20% ежегодно. Более 67% взрослого населения хотя бы раз пользовались услугами микрофинансовых организаций. Ключевой фактор такой востребованности — возможность получения денежных средств в течение 5-15 минут без сложных бюрократических процедур.

    Национальная ассоциация микрофинансовых организаций отмечает, что 84% заёмщиков выбирают экспресс-микрозаймы для решения срочных финансовых проблем, в то время как только 16% используют их для плановых покупок. Средняя сумма займа составляет 8-12 миллионов сумов, что соответствует 650-1000 долларам США по текущему курсу.

    🚀 Детальный обзор предложений партнёров на рынке Узбекистана

    PULMAKON МКО

    Максимальная сумма: 100 000 000 сумов

    Срок кредитования: 3-18 месяцев

    Процентная ставка: от 25% годовых

    Особенности: Специализация на самозанятых заёмщиках, упрощённая верификация доходов, программа лояльности для постоянных клиентов

    BIZNES FINANS МКО

    Максимальная сумма: 200 000 000 сумов

    Срок кредитования: 6-24 месяца

    Процентная ставка: от 25% годовых

    Лицензия: №46 от 12.03.2022

    Особенности: Крупнейшие суммы на рынке, бизнес-консультации, индивидуальный график погашения

    ISHONCH МКО

    Максимальная сумма: 200 000 000 сумов

    Срок кредитования: 12-36 месяцев

    Процентная ставка: от 25% годовых

    Лицензия: №67 от 18.07.2023

    Особенности: Кредиты без залога, система скоринга на основе социального поведения, льготные условия для пенсионеров

    Cash U МКО

    Максимальная сумма: 200 000 000 сумов

    Срок кредитования: 1-24 месяца

    Процентная ставка: от 25% годовых

    Лицензия: №62 от 05.05.2023

    Особенности: Круглосуточная поддержка, мгновенные переводы на любые карты, кэшбэк за своевременное погашение

    PULLOL МКО

    Максимальная сумма: 50 000 000 сумов

    Срок кредитования: 1-24 месяца

    Процентная ставка: от 25% годовых

    Лицензия: №105 от 22.11.2024

    Особенности: Гибкие условия обеспечения, комбинированные варианты залога, экспресс-оценка имущества

    PULMAN МКО

    Максимальная сумма: 100 000 000 сумов

    Срок кредитования: 6-36 месяцев

    Процентная ставка: от 25% годовых

    Лицензия: №54 от 30.01.2023

    Особенности: Залог с правом пользования, страхование залогового имущества, рефинансирование существующих займов

    KAPITALBANK

    Максимальная сумма: 50 000 000 сумов

    Срок кредитования: 3-24 месяца

    Процентная ставка: от 25% годовых

    Особенности: Банковские гарантии, интеграция с государственными системами, преференции для зарплатных клиентов

    ⏱️ Детализированный процесс получения микрозайма за 5-15 минут

    Шаг 1: Выбор кредитора и продукта

    Выбор оптимального кредитора требует тщательного анализа нескольких параметров. Процентные ставки варьируются от 25% до 49% годовых в зависимости от срока и суммы. Суммы кредитования распределяются от 1 миллиона до 300 миллионов сумов, при этом 78% заёмщиков выбирают суммы от 5 до 20 миллионов.

    Сроки погашения охватывают период от 30 дней до 60 месяцев. Статистика показывает, что средний срок займа составляет 9,3 месяца. При выборе обращайте внимание на наличие скрытых комиссий — некоторые организации взимают до 3% от суммы за оформление.

    Шаг 2: Подача заявки

    Онлайн-заявка занимает в среднем 2-5 минут. Современные платформы используют интеллектуальные формы, которые автоматически подсказывают необходимые поля. Для заполнения требуется паспорт или ID-карта, в 43% случаев дополнительно запрашивают данные о доходах.

    Полностью дистанционное оформление доступно у 92% операторов рынка. Биометрическая идентификация сокращает время верификации до 47 секунд. Мобильные приложения предлагают сканирование документов через камеру смартфона с точностью распознавания 99,2%.

    Шаг 3: Рассмотрение и одобрение

    Автоматическая проверка данных длится 5-15 минут благодаря использованию нейросетей. Альтернативный скоринг анализирует более 150 параметров, включая платежи за коммунальные услуги и мобильную связь. Точность прогнозирования платежеспособности достигает 89%.

    Мгновенное решение принимается в 67% случаев. Оставшиеся 33% требуют ручной проверки, которая занимает до 2 рабочих часов. Вероятность одобрения для новых клиентов составляет 74%, для повторных — 93%.

    Шаг 4: Получение средств

    Зачисление на карту происходит в течение 3-7 минут после одобрения. Системы мгновенных переводов обрабатывают до 1200 операций в секунду. Наличные выдают в 12% случаев через сеть из 340 отделений по всей стране.

    Среднее время получения денег составляет 8,4 минуты. Рекорд скорости — 2 минуты 17 секунд от момента подачи заявки до зачисления средств. Комиссия за перевод отсутствует в 85% организаций.

    Ключевая статистика рынка микрозаймов Узбекистана

    • Объём рынка: 4,2 трлн сумов
    • Количество активных заёмщиков: 3,8 миллиона
    • Средняя процентная ставка: 32,7% годовых
    • Доля онлайн-заявок: 89%
    • Уровень одобрения: 81%
    • Просроченная задолженность: 6,3%

    Сравнительный анализ условий микрокредитования в Узбекистане

    Критерий оценки Микрофинансовые организации Банковские учреждения
    Процентная ставка годовых 25-49% годовых, средний показатель 36% 25-48% годовых, в среднем 32%
    Максимальная сумма займа До 200 миллионов сумов До 100 миллионов сумов
    Время рассмотрения заявки 5-30 минут в 89% случаев От 15 минут до 1 рабочего дня
    Требования к подтверждению дохода Не обязательны в 76% случаев Обязательны для 92% продуктов
    Необходимость предоставления залога Требуется только в 18% случаев Обязателен для 45% кредитных продуктов
    Круглосуточное оформление Доступно 24/7 без ограничений Ограничено рабочими часами

    Преимущества и потенциальные риски экспресс-кредитования

    Неоспоримые преимущества микрозаймов

    Скорость оформления остается главным преимуществом — получение денежных средств занимает от 5 до 15 минут в 84% случаев. Минимальные требования к документам позволяют оформить займ, имея только паспорт и банковскую карту. Доступность для безработных граждан достигается за счет альтернативных методов оценки платежеспособности, которые анализируют историю мобильных платежей и коммунальных расходов. Круглосуточный доступ к услуге обеспечивает возможность решения финансовых проблем в любое время суток без привязки к рабочим часам учреждений.

    Потенциальные риски и ограничения

    Высокие процентные ставки достигают 49% годовых, что значительно превышает традиционное банковское кредитование. Короткие сроки погашения создают повышенную финансовую нагрузку на заемщика — средний срок составляет 9 месяцев. Риск попадания в долговую яму существует при неконтролируемом использовании займов, особенно при одновременном обращении в несколько МФО. Ограничения максимальной суммы особенно ощутимы для новых клиентов — первый займ редко превышает 5 миллионов сумов.

    Профессиональные рекомендации для заемщиков микрозаймов

    Внимательное изучение договора перед подписанием помогает выявить скрытые комиссии и штрафные санкции за просрочку платежей — среднестатистический договор содержит 12-15 пунктов о дополнительных платежах. Сравнительный анализ предложений на рынке позволяет сэкономить до 23% от общей стоимости займа благодаря использованию кредитных калькуляторов для точного расчета переплаты.

    Начинать знакомство с микрокредитованием лучше с небольших сумм в диапазоне 2-3 миллиона сумов на короткий срок — это позволяет проверить платежеспособность без серьезных финансовых рисков. Регулярная проверка кредитной истории в бюро кредитных историй помогает своевременно обнаруживать и исправлять ошибки, что повышает вероятность одобрения последующих заявок на 25-30%. Реалистичная оценка собственных финансовых возможностей служит основным фактором защиты от долговой зависимости — брать в долг стоит только при абсолютной уверенности в возможности возврата.

    Инновационные технологии в сфере микрофинансирования

    Современные технологии кардинально упростили процесс получения микрозаймов в Узбекистане. Онлайн-заявки обрабатываются в автоматическом режиме без необходимости посещения отделений — доля дистанционного обслуживания достигла 89% от общего объема выданных займов. Мобильные приложения кредитных организаций обеспечивают мгновенное принятие решений по заявкам благодаря сложным алгоритмам скоринга.

    Альтернативный скоринг анализирует более 150 параметров платежного поведения, включая регулярность оплаты коммунальных услуг, мобильной связи и других повседневных расходов. Круглосуточные сервисы обслуживания работают без выходных и праздников, обеспечивая доступ к финансированию в любое время суток. Биометрическая идентификация сократила время верификации личности до 47 секунд, а системы машинного обучения предсказывают вероятность возврата займа с точностью до 89%.

    Заключение: рациональное использование микрозаймов

    Экспресс-микрозаймы в Узбекистане трансформировались в доступный финансовый инструмент для широких слоев населения, включая безработных и самозанятых граждан. Высокая скорость оформления от 5 до 15 минут сочетается с минимальными требованиями к заемщикам, создавая привлекательные условия для решения срочных финансовых проблем. Однако перед оформлением такого займа крайне важно тщательно оценить свои финансовые возможности и детально изучить условия договора — это помогает избежать чрезмерной долговой нагрузки и сохранить финансовую стабильность.

    Микрозаймы оптимально подходят для решения краткосрочных финансовых проблем, но совершенно не предназначены для долгосрочного финансирования. При грамотном и осознанном использовании этот финансовый инструмент демонстрирует высокую эффективность, тогда как безответственный подход может привести к серьезным финансовым трудностям. По данным Национальной ассоциации микрофинансовых организаций, 73% заемщиков успешно используют микрозаймы для преодоления временных финансовых сложностей без негативных последствий для своего бюджета.

    Подробнее
    Кредит есть, а денег нет. Что делать?
    17.07.2024
    2 минуты

    Кредит есть, а денег нет. Что делать?

    Иногда, получив кредит, люди даже не думают о том, что делать, если не будет возможности его платить. В самом начале кажется, что такого не может произойти. Но в реальности бывают разные ситуации, советуем лучше сразу разобраться, что может случиться, если кредит есть, а денег нет.

    Первое, — договаривайтесь с банком как платить кредит. Главное правило: сообщить в банк первым, не укрываться, не ожидать, что кредит исчезнет или о Вас забудут.

    Если Вам не звонят из банка, это не значит, что про Ваш долг забыли. Напротив, начисляются проценты, растет сумма долга, ухудшается ваша кредитная история.

    Более того, многие банки указывают в своих договорах о том, что заемщик обязан немедленно сообщить о том, что его финансовое состояние ухудшается. Это значит, что когда Вы не платите и не сообщаете об этом кредитору, тем самым вы нарушаете договор.

    О чем возможно договориться с банком:

    • об отсрочке платежа,
    • о реструктуризация долга.

    Подумайте о сроках, когда вы сможете платить кредит и сообщите банку об этом. Для принятия решения банку нужно знать, когда вы сможете платить по обязательствам.

    Брать ли еще один заём, чтобы закрыть старый?

    Практически в каждом случае это решение провально. Прежде всего, у Вас уже есть долг в одном банке, и кредит в другом вам могут не согласовать. Либо дадут, но по новому кредиту будет более высокая процентная ставка. Если хватать в панике новые кредиты, чтобы оплатить старые, можно увязнуть в долговой яме.

    Не будут ли меня штрафовать за неуплату?

    Банк может начислять штрафные санкции или пени за неуплату долга в срок. Уголовное наказание может наступать только в случае мошенничества.

    Если все же я не могу выплатить кредит, то чего мне ждать?

    Банк имеет право требовать денег через судебный процесс. В то же время суд будет учитывать вашу текущую финансовую ситуацию и может назначить Вам щадящие условия погашения займа, например, погашение долга частями.

    Подробнее
    Образовательные кредиты в Узбекистане: условия, сроки, ставки
    17.07.2024
    2 минуты

    Образовательные кредиты в Узбекистане: условия, сроки, ставки

    В этой посте, мы расскажем об образовательном кредите, расскажем о способах его получения и какие документы для этого нужны

    Кто может получит образовательный кредит?

    Образовательные кредиты выдаются коммерческими банками:

    • самим студентам;
    • их родителям;
    • их попечителям.

    Максимальная сумма образовательного кредита

    В размере оплаты суммы договора (контракта) об обучении на платно-контрактной основе.

    Срок образовательного кредита

    Студентам, принятых на обучение:

    • в бакалавриат — на срок до 10 лет;
    • в магистратуру — на срок до 5 лет

    Процентные ставки образовательных кредитов

    • нулевая процентная ставка (0% годовых) – круглым сиротам, воспитанникам домов-интернатов «Мехрибонлик» и инвалидам с детства I и II групп;
    • по плавающей процентной ставке, не превышающей действующую ставку рефинансирования Центрального банка (14% годовых) – остальным категориям студентов.

    Список документов, необходимых для получения образовательного кредита

    • заявление на выдачу образовательного кредита;
    • договор (контракт) об обучении на платно-контрактной основе;
    • документ об обеспечении возвратности кредита (поручительство третьего лица; страховой полис страховой компании о страховании риска непогашения кредита заемщиком).

    Порядок выдачи образовательного кредита

    Образовательный кредит выдается путем перечисления средств со ссудного счета заемщика на депозитный счет до востребования высшего образовательного учреждения на основе письменного поручения заемщика.

    Перечисление средств по образовательному кредиту осуществляется на условиях, оговоренных в кредитном договоре, каждое полугодие путем деления полной суммы ежегодной оплаты за обучение на две равные части.

    Подробнее

    Мы используем файлы cookie. Чтобы улучшить работу сайта и предоставить вам больше возможностей. Продолжая использовать сайт, вы соглашаетесь с условиями использования cookie.