Получить деньги на карту в Узбекистане экстренно

Как быстро получить деньги на карту в экстренной ситуации в Узбекистане?

Время прочтения 7 минут
Как быстро получить деньги на карту в экстренной ситуации в Узбекистане?

Содержание

    Как быстро получить деньги на карту в экстренной ситуации в Узбекистане

    Экстренная финансовая ситуация может случиться с каждым. Когда срочно нужны деньги, важно знать все доступные варианты. В Узбекистане система денежных переводов и быстрых займов развивается стремительными темпами, предлагая все больше решений для критических моментов.

    1. Текущая ситуация с банковскими картами в Узбекистане

    Карты МИР не работают

    С сентября 2022 года российские карты МИР перестали обслуживаться в Узбекистане. Международные санкции привели к полной блокировке операций. При попытке оплаты терминалы и банкоматы выводят сообщения об ошибках. Даже отели и крупные торговые центры, которые ранее принимали эти карты, теперь отказывают в обслуживании.

    Альтернативные карты

    Международные платежные системы Visa и Mastercard работают без ограничений. Местные карты UZCARD и HUMO принимаются повсеместно — от крупных супермаркетов до небольших магазинов. Для нерезидентов доступны кобейджинговые карты UZCARD-МИР и HUMO-МИР, но их оформление требует времени: 10-14 дней пребывания в стране, загранпаспорт и временная регистрация.

    Рекомендации для туристов

    В экстренных случаях надежнее использовать наличные деньги. Российские рубли можно обменять в официальных пунктах обмена по курсу примерно 160-165 сумов за рубль. Карты Visa и Mastercard, оформленные в банках Казахстана, Киргизии или Армении, также работают стабильно. Многие туристы предпочитают открывать счета в узбекских банках — это занимает 3-4 дня, но решает проблему на весь период пребывания.

    2. Срочные способы получения денег на карту

    💳 Мгновенные переводы через онлайн-сервисы

    Avosend — специализированный сервис для переводов в страны Центральной Азии. Он превратил сложную процедуру международных переводов в простой трехшаговый процесс:

    • Скорость: большинство переводов занимает несколько секунд, в редких случаях — до 2-4 часов в рабочее время
    • Гибкость: получатель может выбрать получение средств в долларах США или узбекских сумах на карты Uzcard, HUMO, МИР или UnionPay
    • Низкая комиссия: до конца августа 2025 года комиссия составляет 0 рублей за любые суммы

    Традиционные SWIFT-переводы теряют актуальность из-за высоких комиссий (3-5% от суммы) и длительных сроков обработки — от 3 до 7 банковских дней. При срочной необходимости в деньгах такая скорость неприемлема.

    📱 Пополнение через мобильные приложения

    Приложения банков стали настоящим спасением в экстренных ситуациях. Anorbank предлагает микрозаймы до 100 миллионов сумов с оформлением непосредственно в приложении. Весь процесс занимает не более 10 минут — от заполнения заявки до поступления денег на карту.

    Процентные ставки варьируются от 27% до 43% годовых в зависимости от кредитной истории и суммы. Максимальный срок погашения достигает 36 месяцев. Основное требование — положительная кредитная история и подтвержденный официальный доход.

    Сервис Click.uz позволяет управлять картами и переводами, но требует строгого соблюдения мер безопасности. Никогда не передавайте коды из SMS третьим лицам, даже если они представляются сотрудниками службы поддержки. Ежемесячно в Узбекистане регистрируют более 500 случаев мошенничества с банковскими картами через подобные схемы.

    3. Экспресс-кредиты и микрозаймы

    Микрозаймы для срочных нужд

    Anorbank выдает до 100 миллионов сумов с уникальным условием — кэшбэком до 10% по выплаченным процентам при своевременном погашении. Для оформления требуется официальный доход и положительная кредитная история. Банк рассматривает заявки в течение 15 минут в дневное время.

    Universalbank разработал продукт «Микрокредит — 300» специально для самозанятых граждан. Сумма достигает 300 миллионов сумов на срок до 60 месяцев с упрощенным оформлением. вместо справок о доходе банк анализирует обороты по счетам за последние 6 месяцев.

    Кредитный скоринг

    Система оценки платежеспособности заемщика работает по шкале до 500 баллов. На итоговый балл влияют три ключевых фактора:

    • Отсутствие просрочек по предыдущим займам — 40% оценки
    • Долговая нагрузка — соотношение активных кредитов к доходу не должно превышать 50%
    • Частота заявок на кредиты — каждый запрос снижает общий балл на 5-10 пунктов

    Заемщики с оценкой выше 350 баллов получают одобрение в 95% случаев и претендуют на сниженные процентные ставки.

    Альтернативный скоринг

    Для лиц без официального дохода банки используют расширенную аналитику. Учитываются транзакции по картам за последние 12 месяцев — регулярные поступления считаются неофициальным доходом. Данные Бюро принудительного исполнения (алименты, штрафы) и история коммунальных платежей также влияют на решение. Даже одна просрочка за свет или газ может снизить шансы на одобрение на 20%.

    Важно знать

    Экстренное получение денег требует внимания к деталям. Проверяйте комиссии перед подтверждением перевода. Уточняйте условия досрочного погашения кредитов. Никогда не сообщайте пин-коды и CVV-коды карт — сотрудники банков не запрашивают эту информацию.

    Финансовая экстренная ситуация — это стресс, но подготовленность и знание доступных опций помогут решить проблему с минимальными потерями. Выбирайте способ, который подходит именно вашим обстоятельствам, и всегда читайте условия перед подтверждением операции.

    Вспомогательные финансовые инструменты и безопасные операции с деньгами

    Кэшбек-сервисы стали популярным способом возврата части потраченных средств. Приложение Soliq.uz от Государственного налогового комитета Республики Узбекистан позволяет получать возврат 1% от покупок в розничных магазинах и заведениях общественного питания. Средства начисляются на баланс пользователя в конце каждого календарного месяца, после чего их можно перевести на банковскую карту или использовать для будущих платежей. Важно учитывать ограничения сервиса: кэшбек не начисляется на чеки старше 10 дней, scanned копии чеков не принимаются, исключены из программы покупки автомобилей, билетов и коммунальных услуг.

    Финансовый инструмент Условия использования Ограничения и особенности
    Кэшбек-сервис Soliq.uz Возврат 1% от покупок, начисление в конце месяца Не распространяется на автомобили, билеты, коммунальные услуги
    Кредитный мониторинг Бесплатная проверка 1 раз в год через my.gov.uz Влияет на одобрение заявок, требует своевременного погашения долгов
    Местные банковские карты Оформление за 3-4 дня, депозит от $5 до $50 Требуют загранпаспорт, регистрацию, ПИНФЛ, местную SIM-карту

    Кредитная история играет решающую роль при обращении за срочными займами. Через Единый портал интерактивных государственных услуг my.gov.uz каждый гражданин может бесплатно запросить свою кредитную историю один раз в течение календарного года. Эта информация напрямую влияет на одобрение заявок в банках и микрофинансовых организациях. Для улучшения скорингового балла финансовые эксперты рекомендуют своевременно погашать существующие долги и избегать избыточной кредитной нагрузки, которая превышает 50% от ежемесячного дохода.

    Безопасность финансовых операций и защита от мошенников

    Защита от мошенников требует постоянной бдительности и соблюдения базовых правил безопасности. Никогда не передавайте коды из SMS-сообщений, пин-коды банковских карт или персональные данные третьим лицам, даже если они представляются сотрудниками банка. Используйте сложные пароли длиной не менее 10 символов, которые включают буквы в разных регистрах, цифры и специальные символы. Регулярная смена паролей каждые 3-4 месяца значительно снижает риски несанкционированного доступа к вашим финансовым счетам.

    Подключение двухфакторной аутентификации добавляет дополнительный уровень защиты к вашим банковским приложениям и онлайн-кабинетам. Эта система требует не только ввода пароля, но и подтверждения через SMS или мобильное приложение. Услуги SMS-информирования о операциях по карте позволяют мгновенно реагировать на подозрительные действия. Ежегодно в Узбекистане регистрируется более 3000 случаев мошенничества с банковскими картами, поэтому профилактические меры становятся необходимостью.

    Безопасное использование банковских карт начинается с момента их получения. Подписывайте карту с обратной стороны сразу после вскрытия конверта, это затруднит ее использование посторонними лицами. Не передавайте карту третьим лицам и не оставляйте без присмотра в общественных местах. При утере или краже карты немедленно блокируйте ее через call-центр банка, доступный круглосуточно. Большинство банков Узбекистана обрабатывают запросы на блокировку в течение 3-7 минут, предотвращая возможные финансовые потери.

    Профилактические меры и финансовая подготовка на будущее

    Оформление местной банковской карты для нерезидентов в Узбекистане решает множество проблем с финансовыми операциями. Крупные банки, такие как Ravnaq Bank, Asia Alliance Bank и Kapital Bank, предлагают специальные программы для иностранных граждан. Для оформления потребуется загранпаспорт с действующей визой, временная регистрация по месту пребывания, ПИНФЛ (аналог ИНН) и местная SIM-карта для связи. Средний срок оформления составляет 3-4 рабочих дня, минимальный депозит варьируется от 5 до 50 долларов США в зависимости от выбранного тарифного плана.

    Диверсификация финансовых ресурсов становится ключевой стратегией для экстренных ситуаций. Опытные пользователи рекомендуют иметь несколько независимых источников доступа к деньгам: наличные рубли в безопасном месте, зарубежную карту Visa или Mastercard, а также заранее настроенный сервис денежных переводов типа Avosend. Такое распределение средств позволяет быстро реагировать на непредвиденные обстоятельства, когда один из каналов оказывается временно недоступным.

    Регулярный мониторинг кредитной истории через официальные платформы my.gov.uz или бюро кредитных историй КИАЦ помогает поддерживать высокий скоринговый балл. Ежегодная бесплатная проверка позволяет своевременно обнаружить ошибки или несанкционированные запросы, которые могут негативно влиять на вашу кредитоспособность. Статистика показывает, что заемщики с оценкой выше 400 баллов получают одобрение на срочные займы в 97% случаев с процентными ставками на 15-20% ниже стандартных предложений.

    Для быстрого получения денег на карту в экстренной ситуации в Узбекистане оптимально комбинировать несколько способов: онлайн-переводы через проверенные сервисы (Avosend), микрозаймы в надежных банках (Anorbank) и разумное использование наличных средств. Ключевые условия успеха включают предварительную подготовку в виде оформления местной карты и регулярного мониторинга кредитной истории, а также строгое соблюдение правил безопасности при проведении финансовых операций. Современные решения предлагают скорость обработки запросов от нескольких секунд до 2-4 часов, доступность для различных категорий пользователей и надежность защитных механизмов.
     

    Вас могут заинтересовать

    Исламское кредитование в Узбекистане: перспективы
    02.12.2025
    5 минут

    Исламское кредитование в Узбекистане: перспективы

    Введение: Новая финансовая эра в Узбекистане

    Финансовый ландшафт Узбекистана находится на пороге значительных преобразований, связанных с законодательным внедрением исламского банкинга. Эта историческая трансформация откроет уникальные возможности для миллионов граждан и представителей бизнеса, которые ранее избегали традиционных банковских услуг по религиозным соображениям.

    Создание этичной и социально ответственной альтернативы классическим банковским продуктам способно принципиально изменить структуру рынка и вовлечь в официальный финансовый сектор новые капиталы.

    ⚖️ Правовой прорыв: законодательная база исламского банкинга

    В сентябре 2025 года Законодательная палата Олий Мажлиса Узбекистана приняла в первом чтении исторический законопроект, направленный на внедрение исламской банковской деятельности в национальную финансовую систему.

    Ключевые положения нового закона:

    • Определение основных понятий: Закон впервые закрепляет в законодательстве такие фундаментальные термины, как «исламский банк», «финансовые операции и стандарты», «инвестиционный депозит».
    • Специальная лицензия: Вводится отдельная лицензия на ведение исламской банковской деятельности. Она позволит создавать как полноценные исламские банки, так и исламские «окна» в рамках традиционных банковских учреждений.
    • Изменения в налоговый режим: Законопроект устраняет ключевые налоговые барьеры, которые раньше делали исламские операции невыгодными (например, двойное обложение НДС при торговых операциях).
    • Устранение правовых ограничений: Банкам будет разрешено напрямую заниматься торговой деятельностью, что является основой для сделок по принципу Мурабаха. Ранее это было запрещено статьей 7 закона «О банках и банковской деятельности».

    📈 Потенциал рынка и экономический эффект

    Внедрение исламских финансов отвечает огромному социальному и экономическому запросу в Узбекистане.

    Данные, подтверждающие высокий потенциал:

    • Согласно опросам ПРООН, около 68% населения и 60% представителей бизнеса сознательно отказываются от традиционных банковских услуг по религиозным убеждениям.
    • Около 38% предпринимателей выразили желание получить финансирование на основе исламских принципов.
    • Президент Шавкат Мирзиёев оценил объем новых финансовых ресурсов для бизнеса после принятия закона в 5 миллиардов долларов ежегодно.

    Таким образом, речь идет о вовлечении в экономику миллиардов долларов, которые до сих пор находились вне официального финансового сектора.

    🏦 Ключевые продукты и операции исламского банкинга

    Законопроект определяет основные исламские финансовые операции, основанные на принципах разделения рисков, партнерства и финансирования реальных активов.

    Финансовый продукт Сущность операции Применение и перспективы в Узбекистане
    Мурабаха Банк покупает актив (товар, оборудование), нужный клиенту, и перепродает ему с заранее согласованной наценкой в рассрочку. Заменяет процентный кредит. Уже реализован в пилотном проекте Standard Chartered для Агробанка на сумму 160,4 млн евро. Будет основным продуктом для торгового финансирования.
    Мудараба Партнерство, при котором инвестор предоставляет 100% капитала, а предприниматель — свою экспертизу и труд. Прибыль делится по согласованной пропорции, убытки несет инвестор. Определена в законопроекте как одна из базовых операций. Перспективна для финансирования стартапов и инвестиционных проектов.
    Мушарака Совместное предприятие, где банк и клиент вносят капитал для реализации проекта. Прибыли и убытки делятся пропорционально вкладу. Входит в перечень разрешенных операций. Может использоваться для софинансирования бизнеса и крупных проектов.
    Сукук (исламские облигации) Ценные бумаги, удостоверяющие долю в праве собственности на реальный актив, услугу или проект. Доход формируется от прибыли этого актива. Ведутся работы по разработке правовой базы. В перспективе это инструмент для привлечения крупных инвестиций в экономику.

    🌍 Международное сотрудничество и интеграция

    Узбекистан активно готовит почву для интеграции в глобальную систему исламских финансов, что критически важно для успеха реформы.

    • Сотрудничество с авторитетными организациями: В декабре 2024 года Центральный банк РУз присоединился к Совету по исламским финансовым услугам (IFSB). Разрабатываемый законопроект учитывает стандарты IFSB и AAOIFI (Организации по бухгалтерскому учету и аудиту исламских финансовых институтов).
    • Изучение мирового опыта: Узбекистан изучает модели таких стран, как Малайзия, Турция, ОАЭ и соседние государства.
    • Поддержка Исламского банка развития (ИБР): ИБР является ключевым партнером. На долю Узбекистана приходится 41% от общего объема финансирования ИБР в регионе СНГ по состоянию на конец 2023 года.
    • Перспектива трансграничных расчетов: В долгосрочной перспективе развитие исламских финансов укрепит инвестиционные связи со странами Персидского залива и Азии.

    ⚠️ Вызовы и пути их преодоления

    Несмотря на огромный потенциал, развитие сектора сталкивается с рядом вызовов, отмеченных международными рейтинговыми агентствами.

    Ключевые вызовы

    • Неравные условия: Необходимость полной гармонизации налогового и правового режима с традиционным банкингом.
    • Недостаток экосистемы: Отсутствие подготовленных кадров, шариатских советов, рейтинговых агентств.
    • Низкая осведомленность: Население и бизнес плохо понимают принципы и механизмы исламских финансов.
    • Вопросы защиты вкладчиков: В большинстве стран региона исламские банки не включены в системы страхования вкладов.

    Необходимые меры

    • Завершить harmonization законодательства и создать понятные правила игры.
    • Запустить масштабные образовательные программы для подготовки специалистов.
    • Провести общенациональную информационную кампанию для населения.
    • Разработать специальную модель защиты прав вкладчиков в исламских банках.

    Пока новая система формируется, для решения срочных финансовых задач можно пользоваться привычными инструментами, такими как быстрые онлайн-кредиты. Для любого займа важно предварительно рассчитывать нагрузку с помощью кредитного калькулятора.

    🤝 Надежные финансовые партнеры Узбекистана

    DELTA МКО

    Основа надежности: Строгое соблюдение законодательства РУз.
    Почему стоит обратиться: Прозрачные условия, индивидуальный подход к финансовым решениям.

    PULMAKON МКО

    Основа надежности: Работа по лицензии ЦБ, финансовая устойчивость.
    Почему стоит обратиться: Специализация на микрозаймах, лояльные условия для клиентов.

    BIZNES FINANS МКО

    Основа надежности: Лицензия №46, устойчивая деловая репутация.
    Почему стоит обратиться: Крупные суммы для бизнеса, профессиональные консультации.

    Заключение: Будущее финансов, основанное на доверии и этике

    Принятие закона об исламском банкинге знаменует начало новой эры в финансовой системе Узбекистана. Это стратегический шаг, направленный на создание инклюзивной экономики, которая уважает религиозные убеждения граждан и предлагает честные партнерские модели финансирования.

    Ожидаемые результаты в среднесрочной перспективе:

    • Расширение финансовой доступности: Десятки процентов населения и бизнеса получат доступ к финансовым услугам, соответствующим их убеждениям.
    • Приток инвестиций: По оценкам, ежегодно в экономику могут привлекаться дополнительные ресурсы в объеме до 5 миллиардов долларов.
    • Сокращение теневого сектора: Значительные средства, находившиеся вне банковской системы, будут вовлечены в официальный оборот.
    • Диверсификация рынка: Появление исламских банков и «окон» усилит конкуренцию и предложит потребителям больше выбора.

    Узбекистан стоит на пороге создания современной, этичной и социально ответственной финансовой системы, которая не только отвечает потребностям верующих, но и способствует устойчивому экономическому росту и интеграции в мировую экономику.

    Подробнее
    Как проверить свою кредитную историю?
    02.12.2025
    6 минут

    Как проверить свою кредитную историю?

    Введение: Ваш финансовый паспорт — кредитная история

    Кредитная история — это подробное финансовое досье, куда заносится информация обо всех ваших кредитных обязательствах: займах из банков, микрокредитах, покупках в рассрочку и других операциях.

    От качества этих данных напрямую зависит, одобрит ли банк вашу следующую заявку на кредит или ипотеку. Регулярная проверка кредитного отчета позволяет не только отслеживать свою финансовую репутацию, но и своевременно выявлять ошибки или признаки мошенничества.

    Мы подготовили исчерпывающее руководство, которое расскажет обо всех действующих способах получения кредитной истории в Узбекистане, включая самые современные и удобные онлайн-методы.

    🏛️ Централизованная система кредитного бюро в Узбекистане

    Вся информация о кредитных историях граждан и юридических лиц Узбекистана аккумулируется в специализированной организации — LLC «Credit Bureau» Credit information analytical center» (Кредитно-информационный аналитический центр). Эта компания работает на основании Закона Республики Узбекистан «Об обмене кредитной информацией» и соответствующего Постановления Кабинета Министров.

    Именно это бюро формирует обширную базу данных, анализирует финансовые показатели заемщиков и предоставляет кредитные отчеты как самим гражданам, так и банкам на договорной основе. Деятельность бюро лицензирована Центральным банком страны, что гарантирует безопасность и конфиденциальность хранимых персональных данных. Сегодня база данных охватывает подавляющее большинство экономически активного населения страны.

    📋 Способы получения кредитной истории для физических лиц

    Граждане Узбекистана имеют несколько каналов для получения своей кредитной истории, что делает этот процесс максимально гибким и доступным.

    Способ получения Процедура Стоимость и лимиты
    Единый портал my.gov.uz Авторизация через OneID, выбор услуги «Получение кредитной истории» в разделе «Финансы и банк», заполнение анкеты и подтверждение номера телефона. Бесплатно 1 раз в год, далее ~12 680 — 15 300 сумов за запрос.
    Личный кабинет на сайте Кредитного бюро Регистрация на официальном сайте Кредитно-информационного аналитического центра с использованием системы OneID. Информация уточняется на сайте бюро.
    Почтовая служба Отправка запроса на почтовый адрес бюро с приложением копии паспорта, подписанного заявления и нотариального заключения о принадлежности подписи. Стоимость нотариальных услуг и почтовой пересылки.
    Видеообращение Запись видео с оригиналом паспорта в кадре и отправка ролика на электронную почту или в телеграм-аккаунт бюро вместе с подписанным заявлением. Бесплатно 1 раз в год, далее по тарифам.
    Личное посещение Визит в офис Кредитного бюро с оригиналом документа, удостоверяющего личность. Для получения чужой истории требуется нотариальная доверенность. Информация уточняется на месте.

    🖥️ Пошаговая инструкция для онлайн-запроса через портал my.gov.uz

    На сегодняшний день самым популярным и быстрым способом проверки кредитной истории является использование Единого портала интерактивных государственных услуг.

    Процедура максимально упрощена:

    1. Авторизация: Зарегистрируйтесь или войдите на портал my.gov.uz через систему OneID.
    2. Поиск услуги: После входа перейдите в раздел «Финансы и банк», где находится услуга «Получение кредитной истории».
    3. Заполнение анкеты: Система предложит заполнить электронную анкету заявителя, куда автоматически подтянутся некоторые ваши данные.
    4. Проверка и отправка: Перед отправкой запроса внимательно проверьте все внесенные сведения и подтвердите номер мобильного телефона, на который придет SMS-уведомление.
    5. Получение результата: Обработка запроса происходит в течение нескольких секунд. Результат в виде файла с вашей кредитной историей и скоринговым баллом появится в персональном кабинете на портале.

    Полезный совет: перед оформлением любого займа для планирования бюджета обязательно используйте кредитный калькулятор. Это поможет точно рассчитать будущие платежи и оценить долговую нагрузку.

    📊 Содержание кредитного отчета и система скоринговых баллов

    Кредитный отчет, который вы получите из бюро, содержит исчерпывающую информацию о вашей финансовой дисциплине.

    Что включает отчет:

    • Ваши идентификационные данные
    • Общий обзор по всем поданным, одобренным и отклоненным заявкам
    • Сведения о действующих и закрытых кредитных договорах
    • Раздел, посвященный просрочкам по кредитным платежам

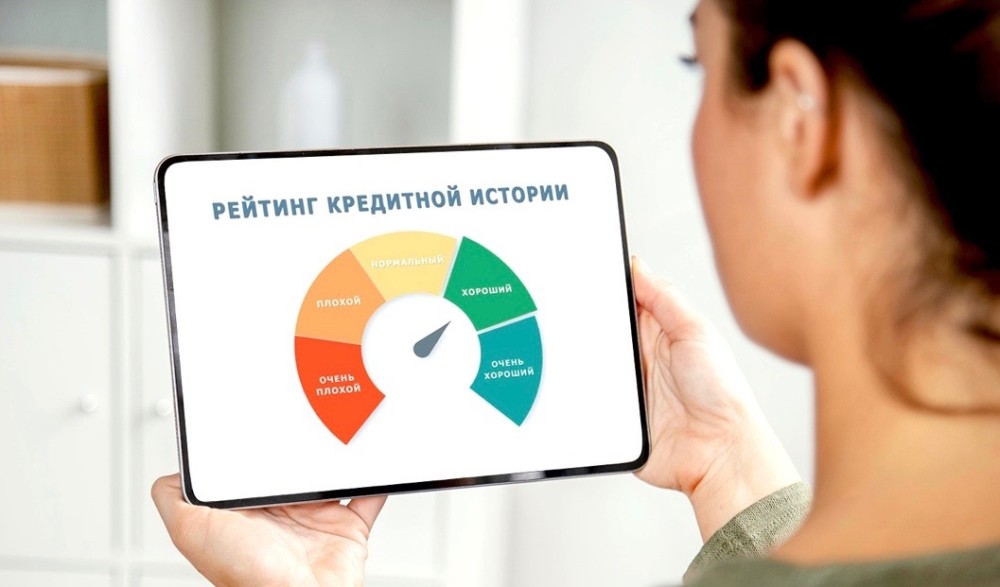
    Важнейший элемент отчета — скоринговый балл — числовая оценка вашей способности погасить будущий кредит, которая варьируется от 0 до 500.

    Система оценки заемщиков:

    • «A» (отличный): 400-500 баллов
    • «B» (хороший): 300-400 баллов
    • «C» (средний): 200-300 баллов
    • «D» (удовлетворительный): 100-200 баллов
    • «E» (плохой): 0-100 баллов

    Для повышения скорингового балла эксперты рекомендуют следить за своей кредитной историей, не перегружать долговую нагрузку и всегда своевременно исполнять финансовые обязательства.

    🏦 Практическое значение кредитной истории при обращении в банк

    Когда вы подаете заявку на кредит, банк в первую очередь обращается к вашей кредитной истории, чтобы оценить свои риски. По этому документу финансовые организации определяют вашу надежность как заемщика и вероятность невозврата долга.

    Что анализируют банки:

    • Количество погашенных и непогашенных кредитов
    • Число и длительность просрочек (даже одна просрочка продолжительностью более 30 дней может стать серьезным препятствием)
    • Уровень долговой нагрузки (которая не должна превышать 50-70% от вашего дохода)

    Интересно, что отсутствие кредитной истории также расценивается как негативный фактор, поскольку банку в такой ситуации сложнее спрогнозировать ваше финансовое поведение.

    Стоит понимать, что рекламные обещания о кредитах «без проверки кредитной истории» не соответствуют действительности — такие продукты на финансовом рынке Узбекистана отсутствуют, проверку проводят даже микрофинансовые организации.

    Если вам нужны средства, рассмотрите вариант получения займа под залог имущества или кредита под залог спецтехники. Такие предложения часто имеют более лояльные требования к заемщикам.

    🔍 Регулярный мониторинг и исправление кредитной истории

    Регулярная проверка своей кредитной истории должна стать полезной финансовой привычкой для каждого, кто заботится о своей экономической репутации.

    Почему это важно:

    • Своевременный мониторинг позволяет обнаружить и исправить возможные ошибки (например, ошибочно внесенные просрочки)
    • Помогает выявить чужие кредиты, взятые мошенниками с использованием ваших паспортных данных
    • Дает возможность отслеживать динамику изменения своего скорингового балла

    Что делать при обнаружении ошибок:

    1. Немедленно обратитесь в Кредитное бюро для получения исправленной или обновленной версии отчета
    2. Предоставьте доказательства ошибочности информации (например, справки о погашении кредита)
    3. При необходимости подайте официальное заявление о корректировке данных

    Помните, что даже если вы никогда не брали кредитов и у вас отсутствует кредитная история, вы вправе получить из бюро соответствующий официальный документ, подтверждающий этот факт.

    🤝 Надежные финансовые партнеры Узбекистана

    DELTA МКО

    Надежность: Строгое соблюдение законодательства Узбекистана.
    Особенность: Индивидуальный подход к каждому клиенту, помощь в формировании положительной кредитной истории.

    PULMAKON МКО

    Надежность: Работа по лицензии ЦБ РУз, прозрачные условия.
    Особенность: Специализация на микрозаймах с гибкими условиями погашения.

    BIZNES FINANS МКО

    Надежность: Лицензированная деятельность, финансовая устойчивость.
    Особенность: Крупные суммы для бизнеса, профессиональные консультации.

    ISHONCH МКО

    Надежность: Социально ответственное кредитование, проверенная репутация.
    Особенность: Доверительные условия, учет индивидуальной ситуации заемщика.

    Заключение: Контроль над финансовой репутацией в ваших руках

    Кредитная история — это не статичный архив, а динамичный инструмент, который отражает вашу финансовую дисциплину и ответственность. Регулярная проверка и контроль над этим документом открывают путь к выгодным кредитным предложениям и финансовой стабильности.

    Ключевые выводы:

    • Используйте свое право на бесплатное получение кредитной истории один раз в год через портал my.gov.uz
    • Внимательно изучайте полученный отчет, обращая особое внимание на раздел о просрочках
    • Немедленно реагируйте на обнаруженные ошибки или признаки мошенничества
    • Помните, что даже отсутствие кредитной истории может влиять на решения банков
    • Выбирайте надежных финансовых партнеров, работающих в рамках законодательства Узбекистана

    Ваша кредитная история — это ваш финансовый паспорт. Вложив усилия в его «ведение» сегодня, вы открываете себе путь к выгодным кредитным предложениям и финансовой стабильности завтра.

    Подробнее
    Как продлить срок погашения микрозайма в Узбекистане?
    12.10.2024
    4 минуты

    Как продлить срок погашения микрозайма в Узбекистане?

    В последние годы микрозаймы стали очень популярным финансовым инструментом в Узбекистане. Многие граждане обращаются в микрофинансовые организации за быстрыми и доступными кредитами на небольшие суммы.

    Однако нередко заемщики сталкиваются с трудностями при погашении таких займов в срок из-за высоких процентных ставок или непредвиденных обстоятельств и требуется продлить срок погашения микрозайма.

    Когда возникают сложности с выплатой микрозайма, одним из возможных решений является пролонгация — продление срока действия договора займа. Это позволяет получить дополнительное время для погашения долга и избежать просрочки платежа. Пролонгация может быть полезным инструментом для заемщиков, которые временно испытывают финансовые затруднения, но планируют погасить заем в ближайшем будущем.

    В данной статье мы рассмотрим, как можно продлить срок погашения микрозайма в Узбекистане, какие условия для этого необходимо соблюдать, и на что обратить внимание при оформлении пролонгации.

    Как продлить срок погашения микрозайма в Узбекистане

    В Узбекистане существует несколько способов продлить срок погашения микрозайма. Рассмотрим основные варианты:

    Пролонгация по условиям кредитного договора

    Многие микрофинансовые организации в Узбекистане предлагают услугу пролонгации в рамках стандартного кредитного договора. Обычно эта возможность прописывается в договоре изначально.

    Условия предоставления услуги могут различаться, но чаще всего включают:

      • Сроки: пролонгация возможна на период от 7 до 30 дней.
      • Комиссии: может взиматься дополнительная плата за продление, обычно в размере 1-3% от суммы займа.
      • Необходимые документы: как правило, достаточно паспорта и заявления на пролонгацию.

    Реструктуризация микрозайма

    Реструктуризация — это изменение условий кредитного договора, которое может включать не только продление срока, но и изменение процентной ставки, суммы ежемесячного платежа и других параметров.

    В Узбекистане реструктуризацию микрозайма можно оформить в той же организации, где был получен заем. Некоторые крупные банки также предлагают услуги по реструктуризации займов, выданных другими организациями.

    Преимущества реструктуризации:

    • Возможность существенно снизить ежемесячную нагрузку.
    • Шанс избежать просрочки и негативной кредитной истории.

    Недостатки:

    • Увеличение общей суммы переплаты по кредиту.
    • Возможные сложности с получением новых займов в будущем.

    Обращение к кредитору

    При возникновении сложностей с погашением микрозайма крайне важно своевременно обратиться к кредитору. Открытая и честная коммуникация с кредитной организацией поможет найти оптимальное решение и избежать негативных последствий просрочки.

    Для обращения о пролонгации или реструктуризации микрозайма необходимо написать официальное заявление. Вот пример такого заявления:

    «Директору МФО «Название организации»
    от ФИО заемщика
    Номер договора: ХХХХ

    Заявление

    Прошу рассмотреть возможность продления срока погашения микрозайма по договору №ХХХХ от ДД.ММ.ГГГГ на 30 дней в связи с временными финансовыми трудностями. Обязуюсь погасить задолженность в полном объеме до ДД.ММ.ГГГГ.

    Дата, подпись»

    Если кредитор отказал в продлении срока, не стоит отчаиваться — в этом случае можно попробовать следующие варианты:

    1. Попросить о частичной реструктуризации, например, уменьшении суммы ежемесячного платежа.
    2. Обратиться в другую финансовую организацию для получения нового займа на более выгодных условиях для погашения текущего.
    3. Рассмотреть возможность продажи неиспользуемого имущества для погашения долга.
    4. В крайнем случае, обратиться за консультацией к юристу для изучения возможности признания банкротства.

    Помните, что своевременное обращение к кредитору и поиск компромиссного решения всегда предпочтительнее, чем игнорирование проблемы и накопление просрочек.

    Советы заемщикам

    Оценивайте свои финансовые возможности перед оформлением микрозайма

    Прежде чем взять микрозайм, важно тщательно оценить свои финансовые возможности. Составьте бюджет, учитывая все доходы и расходы, включая непредвиденные траты. Это поможет избежать проблем с погашением в будущем.

    Рассмотрите альтернативные варианты получения финансовой помощи, такие как займ у родственников или друзей, социальная помощь от государства или кредит в банке на более выгодных условиях.

    Внимательно изучайте условия договора

    При оформлении микрозайма обратите особое внимание на следующие пункты договора:

    Параметр На узбекском На что обратить внимание
    Процентная ставка Foiz stavkasi Годовая и дневная ставка
    Сроки погашения To’lov muddatlari Даты и суммы платежей
    Штрафы Jarimalar Размер и условия начисления
    Возможность пролонгации Uzaytirish imkoniyati Условия и стоимость услуги

    Не игнорируйте просрочки

    Несвоевременная оплата микрокредита может привести к серьезным последствиям: начислению штрафов, испорченной кредитной истории и даже судебным разбирательствам. При возникновении сложностей с погашением немедленно обратитесь к кредитору или в специализированные организации за помощью.

    Контакты организаций, оказывающих помощь заемщикам в Узбекистане:

    Организация Контакты Вид помощи
    Центральный банк Узбекистана +998 71 200-00-44 Консультации, рассмотрение жалоб
    Ассоциация банков Узбекистана +998 71 244-45-48 Юридическая помощь, медиация
    Общество защиты прав потребителей +998 71 207-47-01 Правовая поддержка, консультации
    Финансовый супермаркет Zaimer.uz +998 78 113-22-72 Бесплатные консультации
    Подробнее
    Как получить кредит под залог недвижимости?
    05.09.2025
    8 минут

    Как получить кредит под залог недвижимости?

    Кредит под залог недвижимости в Узбекистане: полное руководство

    Получение кредита под залог недвижимости остается одним из самых надежных способов привлечения крупного финансирования в Узбекистане. Этот финансовый инструмент стал еще доступнее благодаря цифровизации процессов и новым государственным инициативам. Это руководство поможет вам разобраться во всех тонкостях получения такого кредита — от выбора банка до подписания договора.

    Суть кредита под залог недвижимости и его роль

    Кредит под залог недвижимости — это специальный финансовый продукт, позволяющий владельцам квартир, домов, земельных участков или коммерческой недвижимости получить денежные средства от банка или микрофинансовой организации без необходимости продавать свое имущество. Недвижимость выступает обеспечением по кредиту, что значительно снижает риски для кредитора и открывает для заемщика более выгодные условия.

    Популярность этого инструмента продолжает расти, особенно среди предпринимателей, нуждающихся в оборотных средствах для бизнеса, и физических лиц, требующих финансирования для крупных покупок, образования или лечения. Рынок кредитования под залог недвижимости в Узбекистане претерпел значительные изменения: процедуры упростились благодаря цифровизации, увеличилось количество предложений от различных финансовых институтов, а государственные инициативы сделали такие кредиты более доступными для населения.

    Виды недвижимости, принимаемой в залог, и особенности оценки

    Банки и МФО Узбекистана принимают в залог различные типы недвижимого имущества, каждый из которых имеет свои особенности оценки и требования. Наиболее востребованными являются жилые помещения — квартиры и частные дома, благодаря их высокой ликвидности и стабильной рыночной стоимости. Земельные участки, особенно расположенные в перспективных районах или предназначенные для коммерческого использования, также пользуются спросом в качестве залога. Коммерческая недвижимость — офисные здания, склады, производственные помещения и торговые площади — позволяет владельцам бизнеса получить значительные суммы финансирования под развитие своего дела.

    Ключевые требования к залоговой недвижимости включают юридическую чистоту — отсутствие обременений, арестов, судебных споров и других правовых проблем. Состояние имущества играет важную роль в оценке его стоимости — банки предпочитают объекты в хорошем техническом состоянии, не требующие капитального ремонта. Местоположение значительно влияет на ликвидность недвижимости — объекты в развитых районах с хорошей инфраструктурой и транспортной доступностью ценятся выше.

    Процесс оценки недвижимости обычно проводят независимые оценщики, аккредитованные банком, или собственные специалисты финансовой организации. Оценка занимает от 1 до 3 рабочих дней в зависимости от сложности объекта и загруженности специалистов. Итоговая сумма оценки зависит от рыночной стоимости аналогичных объектов в районе, ликвидности недвижимости, ее технического состояния и перспектив развития территории. Банки обычно кредитуют до 60-80% от оценочной стоимости недвижимости, что обеспечивает их защиту от возможных рыночных колебаний.

    Пошаговый алгоритм получения кредита под залог недвижимости

    Шаг 1: Выбор кредитора — первый и один из самых важных этапов. Тщательное сравнение предложений банков и микрофинансовых организаций позволяет найти наиболее выгодные условия. Особое внимание стоит уделять проверенным организациям с действующей лицензией Центрального банка Узбекистана, что гарантирует надежность и законность их деятельности.

    Шаг 2: Предварительный расчет и сбор документов требует внимательности и тщательной подготовки. Необходимо собрать полный пакет документов, включающий паспорт заемщика и собственника недвижимости, правоустанавливающие документы на имущество (договор купли-продажи, дарения, свидетельство о наследстве), кадастровый паспорт, выписку из ЕГРН об отсутствии обременений, справки о доходах для физических лиц или финансовую отчетность для бизнеса.

    Шаг 3: Подача заявки может осуществляться онлайн через официальные сайты банков, портал государственных услуг my.gov.uz или офлайн в отделениях финансовых организаций. Онлайн-заявки обрабатываются быстрее — обычно в течение 1-2 рабочих дней, в то время как рассмотрение офлайн-заявок может занять до 5 рабочих дней.

    Шаг 4: Оценка залога и проверка документов проводится после предварительного одобрения заявки. Банк назначает независимого оценщика или направляет своего специалиста для осмотра недвижимости. Стоимость оценки варьируется от 100 000 до 500 000 сумов в зависимости от типа и сложности объекта. Параллельно служба безопасности банка проверяет предоставленные документы на подлинность и отсутствие правовых рисков.

    Шаг 5: Одобрение и подписание договора — заключительный этап перед получением денег. После положительных результатов оценки и проверки документов банк утверждает окончательные условия кредитования и готовит договор. Внимательное изучение всех условий договора перед подписанием крайне важно — особое внимание стоит уделить процентной ставке, графику платежей, штрафным санкциям за просрочку и условиям досрочного погашения.

    Шаг 6: Получение денег происходит после подписания кредитного договора и договора залога, а также регистрации залога в соответствующих государственных органах. Средства могут быть перечислены на банковскую карту заемщика, его расчетный счет или выданы наличными через кассу банка, в зависимости от политики финансовой организации и суммы кредита.

    Условия кредитования в ведущих банках Узбекистана

    Процентные ставки по кредитам под залог недвижимости в Узбекистане варьируются в диапазоне от 17% до 32% годовых в национальной валюте. Конкретная ставка зависит от нескольких факторов: суммы кредита (крупные займы обычно имеют более низкие ставки), срока кредитования (долгосрочные кредиты могут иметь повышенные ставки), типа недвижимости (коммерческая недвижимость часто имеет более высокие ставки, чем жилая) и кредитной истории заемщика (безупречная кредитная история позволяет претендовать на минимальные ставки).

    Суммы кредитования могут достигать 1-2 миллиардов сумов для качественной ликвидной недвижимости, в то время как минимальные лимиты обычно начинаются от 50-100 миллионов сумов. Сроки погашения таких кредитов являются одними из самых длительных на рынке — до 15-20 лет, что позволяет заемщикам рассчитывать на умеренные ежемесячные платежи.

    Название банка Программа Макс. сумма Ставка (годовых) Срок Особенности
    InfinBANK Ипотека 2 млрд сумов от 6% до 20 лет Льготные условия для молодых семей
    Минфин Госпрограмма 1.5 млрд сумов 16.5-17.5% до 15 лет Поддержка малого бизнеса
    Xalq Banki Стандарт 1 млрд сумов от 18% до 10 лет Быстрое рассмотрение
    Kapitalbank Инвестор 1.2 млрд сумов от 17% до 12 лет Для коммерческой недвижимости

    Среди наиболее привлекательных программ выделяется «Ипотека» от InfinBANK со ставками от 6% годовых, предназначенная в первую очередь для молодых семей и приобретения жилья в новостройках. Государственные программы при поддержке Министерства финансов предлагают ставки в диапазоне 16.5-17.5% для малого и среднего бизнеса, нуждающегося в финансировании под залог коммерческой недвижимости. Xalq Banki и Kapitalbank предлагают стандартные программы с быстрым рассмотрением заявок и специализированные продукты для инвестиционной недвижимости соответственно.

    Оценка платежеспособности и кредитная история при получении залогового кредита

    Современные банки Узбекистана применяют новые подходы к оценке платежеспособности заемщиков, выходящие за рамки традиционного анализа официальных доходов. Финансовые учреждения теперь учитывают не только личный доход потенциального клиента, но и совокупный доход всей семьи, включая супруга или супругу, а также поручителей. Такой комплексный подход позволяет более объективно оценить реальные финансовые возможности заемщика и снизить риски невозврата кредитных средств.

    Для самозанятых граждан и лиц без официального подтвержденного дохода банки разработали альтернативные методы оценки финансовой надежности. Кредитные организации тщательно анализируют обороты по банковским картам за последние 6-12 месяцев, изучают историю коммунальных платежей и регулярность выплаты алиментов. Эти данные помогают составить полную картину финансовой дисциплины заемщика даже при отсутствии традиционных справок о доходе.

    Кредитная история играет решающую роль в одобрении заявки на получение кредита под залог недвижимости. Каждый гражданин Узбекистана может бесплатно проверить свою кредитную историю один раз в год через портал государственных услуг my.gov.uz. Регулярный мониторинг кредитного отчета позволяет своевременно выявлять ошибки и неточности, которые могут негативно повлиять на решение банка. Улучшение кредитной истории требует последовательной работы: своевременное погашение всех существующих обязательств, отсутствие просрочек по платежам и поддержание разумного уровня кредитной нагрузки.

    Риски получения кредита под залог недвижимости и меры безопасности

    Главный риск при оформлении кредита под залог недвижимости — потенциальная потеря залогового имущества в случае длительной неуплаты долга. Банки имеют законное право обратить взыскание на предмет залога, если заемщик систематически нарушает график платежей и не выполняет свои обязательства по кредитному договору. Процедура реализации залоговой недвижимости обычно занимает несколько месяцев и происходит через судебные инстанции.

    Скрытые комиссии и дополнительные платежи могут значительно увеличить общую стоимость кредита. Страховые взносы, плата за независимую оценку недвижимости, комиссия за ведение счета — все эти расходы часто не афишируются при первоначальном ознакомлении с условиями кредитования. Перед подписанием договора необходимо обязательно уточнять полную стоимость кредита (ПСК), которая включает все сопутствующие расходы и дает реальное представление о переплате.

    Внимательное изучение кредитного договора помогает избежать неприятных сюрпризов в будущем. Особое внимание стоит уделить разделам, касающимся штрафных санкций за просрочку платежей, условий досрочного погашения кредита и порядка изменения процентной ставки. Некоторые банки вводят дополнительные комиссии за досрочное погашение или ограничивают такую возможность в первые месяцы кредитования.

    Риск мошенничества остается актуальным при получении любых финансовых услуг. Работайте только с лицензированными банками и микрофинансовыми организациями, проверяйте наличие действующей лицензии Центрального банка Узбекистана. Никогда не передавайте оригиналы документов третьим лицам без крайней необходимости, а при необходимости предоставления документов делайте пометку о цели их использования.

    Альтернативные варианты кредитования вместо залога недвижимости

    Микрозаймы и потребительские кредиты представляют собой viable альтернативу для тех, кто не готов рисковать своей недвижимостью. Эти финансовые продукты предназначены для получения меньших сумм — обычно до 100 миллионов сумов, но отличаются значительно более быстрым сроком оформления, который составляет от 1 до 3 рабочих дней. Основной недостаток таких решений — более высокие процентные ставки, достигающие 36-42% годовых, и отсутствие требования залогового обеспечения в большинстве случаев.

    Ипотечное кредитование на покупку новой недвижимости может стать оптимальным решением, если основная цель — не получение денежных средств, а приобретение жилья. Современные ипотечные программы в Узбекистане предлагают ставки от 14% до 22% годовых на срок до 20 лет, при этом приобретаемая недвижимость автоматически становится залогом по кредиту. Такой подход позволяет решить жилищный вопрос без необходимости предоставлять в залог existing недвижимость.

    Финансовое сравнение аренды жилья и покупки недвижимости в кредит помогает принять взвешенное решение в текущих рыночных условиях. В долгосрочной перспективе покупка жилья обычно оказывается выгоднее аренды, особенно с учетом роста цен на недвижимость в Узбекистане на 15-25% ежегодно. Однако аренда provides большую гибкость и мобильность, не требует первоначального взноса и не связывает значительные финансовые ресурсы.

    Вид кредита Макс. сумма Ставка, % год. Срок Требования
    Под залог недвижимости 2 млрд сумов 17-32% до 20 лет Залог, подтверждение дохода
    Потребительский кредит 100 млн сумов 28-42% до 5 лет Подтверждение дохода
    Ипотека 1.5 млрд сумов 14-22% до 20 лет Первоначальный взнос 15-30%

    Помните, что кредит под залог недвижимости — это серьезное финансовое обязательство, требующее ответственного подхода. Регулярные платежи по кредиту не должны превышать 40% от совокупного семейного дохода, а наличие финансовой подушки безопасности в размере 3-6 месячных платежей поможет пережить возможные временные трудности без риска потери имущества.


    Подробнее
    Как получить автокредит в Узбекистане: пошаговая инструкция
    30.07.2024
    3 минуты

    Как получить автокредит в Узбекистане: пошаговая инструкция

    Если у Вас нету достаточных накоплений, чтобы купить автомобиль, вам, скорее всего, придется подать заявку на получение автокредита. К счастью, получить автокредит в Узбекистане в настоящее время стало довольно просто.

    Шаг 1: Изучите основные условия автокредитования

    • в банках и микрокредитных организациях;
    • в салонах официальных дилеров автопроизводителей;
    • в специализированных агрегаторах по подбору лучших кредитов на покупку автомобилей.

    Шаг 2: Оцените свою долговую нагрузку

    Долговая нагрузка — процентное соотношение всех текущих задолженностей и планируемого кредита к размеру среднемесячного дохода.

    Например, если Ваша зарплата составляет 4,0 миллиона сумов, Вам рекомендуется получить кредит, ежемесячные платежи по которому составляют сумму от 2 млн. до 2,6 млн сумов.

    Шаг 3: Проверьте свою кредитную историю

    Ваша кредитоспособность является важным фактором, определяющим, будет ли вам одобрен автокредит. Если у вас хорошая кредитная история, финансовые учреждения будут с уверенностью сотрудничать с вами. Плохая кредитная история приведет к обратному результату.

    Тем не менее, наличие плохой кредитной истории не обязательно означает, что вам откажут в заявке на получение кредита, но Вам придется внести первоначальный взнос в большом размере или платить более высокие процентные ставки.

    Шаг 4: Получите предварительное одобрение кредита

    Предварительное одобрение кредита — это когда кредитор (будь то банк, МКО или дилер автопроизводителя) подтверждает ваше право на получение кредита определенной суммы денег, давая вам возможность отказаться, если вы хотите изменить свое решение.

    Хотя предварительное одобрение не гарантирует одобрение вашей заявки, поскольку оно требует от кредиторов оценки вашего финансового положения, оно дает хорошее представление о том, получите ли вы кредит или нет. Более того, предварительное одобрение поможет вам реально оценивать свои возможности по погашению долга.

    Шаг 5: Внесите первоначальный взнос

    Следующий шаг — заключение договора купли-продажи лицом, у которого приобретаете автомобиль. Одновременно происходит выплата первоначального взноса. Сумма первоначального взноса составляет 0% — 50%, чем выше размер первоначального взноса, тем ниже процентная ставка.

    Шаг 6: Оформите страховой полис КАСКО

    При выдаче автокредита, потребуется оформление КАСКО. При этом кредитные организации обычно ограничивают перечень компаний, где можно купить страховку, списком своих партнеров.

    Шаг 7: Подайте нижеследующие документы в финансовое учреждение

    • заявление на выдачу автокредита;
    • копия паспорта;
    • договор купли-продажи автомобиля;
    • справка об источниках дохода физического лица, пенсию или иных официальных источниках о доходах.

    Шаг 8: Заберите автомобиль у продавца

    Автокредит выдается путем перечисления средств со ссудного счета заемщика на депозитный счет до востребования продавца на основе кредитного договора, после чего покупка будет считаться состоявшейся.

    Перед подписанием передаточного акта важно тщательно осмотреть автомобиль и проверить все документы на наличие ошибок. Выявленные недостатки следует вписать в акт — так будет проще защитить свои права в судебном порядке в случае необходимости.

    После этого заемщику останется только поставить автомобиль на учет и внести автомобиль в качестве залогового обеспечения в пользу кредитора.

    Подробнее
    Где получить микрозайм онлайн в Узбекистане
    30.07.2024
    3 минуты

    Где получить микрозайм онлайн в Узбекистане

    Микрозайм на карту онлайн – популярный продукт среди современных заемщиков. Все чаще потребители выбирают получить в долг онлайн небольшие суммы до зарплаты, не вовлекая в денежные проблемы родственников и друзей. Микрокредит можно оформить в любой МКО (микрокредитная организация) за 5-10 минут. Выдача денежных средств осуществляется 24/7, без праздников или выходных.

    Почему потребители выбирают микрозайм онлайн в Узбекистане?

    Развитие технологий коснулось не только гаджетов, но и кредитной сферы. Потребитель хочет получить нужный товар здесь и сейчас, то же требование касается и микрозаймов.

    • Оперативная выдача. В насыщенном графике сложно выкроить время, чтобы собрать документы, съездить в банк, сидеть в очереди и несколько дней жить в неизвестности, ожидая решения. Онлайн-микрозайм в Ташкенте можно оформить за 5 минут, используя удобный гаджет. После одобрения деньги сразу перечисляют на карту, можно совершать покупки.
    • Проценты за каждый день. Наиболее удобная функция микрозайма. В банке вам вряд ли выдадут кредит сроком менее, чем на 30 дней. А если деньги нужны на 3-4 дня? Микрокредит – это удобный способ получить небольшую сумму на несколько дней, не переплачивая комиссию за обслуживание, страховку, плату за изготовление банковской карты.
    • Минимум документов. Для выдачи займа банк потребует официальное подтверждение платежеспособности – справку о доходах или выписку по счету. Некоторые банки могут попросить предоставить залог или привести поручителя.  Микрозайм онлайн быстро можно получить на основании паспорта гражданина и ПИНФЛ.
    • Конфиденциальность. Многие заемщики скрывают факт оформления кредита от друзей и знакомых. Оформление онлайн позволит решить эту деликатную проблему.
    • Поддержка незащищенных категорий. Рассчитывать на банковский займ могут клиенты, которые имеют официальное подтверждение дохода. А как быть тем заемщикам, у которых есть стабильный доход, но официально его зафиксировать нельзя или он недостаточный? Микрозайм онлайн в Узбекистане доступен студентам, пенсионерам, молодым семьям, людям с испорченной кредитной историей, с непогашенными займами.В МКО, постоянные клиенты, погашающие задолженность своевременно, могут рассчитывать на пониженную процентную ставку и другие бонусы.

    Как быть, если нечем погасить онлайн-микрозайм в Ташкенте?

    Случаи бывают разные и даже у самого добросовестного заемщика может случиться форс-мажор: попал в больницу, украли деньги, не выдали вовремя зарплату. Подходит день оплаты по кредиту, а средств нет. Как быть?

    Ни в коем случае не обманывайте МКО. Некоторые заемщики перестают выходить на связь, прибегают к обману и другим ухищрениям. Не стоит этого делать. Сразу свяжитесь с микрокредитной компанией и объясните ситуацию.

    Многие из них предоставляя микрозайм на карту онлайн, предлагают услугу пролонгации. Заемщик оплачивает использованные проценты, а возможность вернуть тело кредита продлевает еще на 15-30 дней. Такой способ позволяет сохранить репутацию и не испортить отношения с кредитором. Некоторые МКО предлагают отсрочку платежа или рефинансирование!

    Не выплачивать микрозайм онлайн в Узбекистане – не выход. Неоплаченный долг будет обрастать процентами, штрафами, пеней и в итоге получится огромная сумма к оплате. Кроме того, вы испортите кредитную историю и отношения с МКО.

    Чтобы не попасть в неприятную историю, рассчитайте силы заранее. Важно, чтобы платеж не превышал 30% от вашего суммарного месячного дохода.

    Подробнее
    Как получить деньги в долг на лечение в Узбекистане?
    30.07.2024
    2 минуты

    Как получить деньги в долг на лечение в Узбекистане?

    Когда речь идет о здоровье членов вашей семьи или о вашем собственном, неотложная медицинская помощь, будь то операция или госпитализация, это заслуживает немедленного внимания и наилучшего ухода.

    Поскольку стоимость медицинских услуг растет, крайне важно Вам знать, где взять деньги в долг на лечение. Мы расскажем, как получить деньги максимально короткие сроки.

    Существует 2 варианта получения денег в займы на лечение.

    Вариант 1

    Заем на лечение в МКО

    МКО могут упрощенно оформить заем при минимальных требованиях:

    • не требуются при оформлении займа той массы документов, которую, как правило, запрашивают банки;
    • применяется более упрощенную методику оценки платежеспособности и кредитной истории заемщика;
    • решения о предоставлении займа принимают максимально быстро, выдают деньги, сразу после подписания необходимых документов;
    • простота получения денег без залога и поручителя.

    Вариант 2

    Кредит для лечения в Банке

    Кредит на лечение можно получить также непосредственно в банке. Однако следует помнить, что этот вид кредита предоставляет очень незначительное число банков, на сегодняшний момент их не более десятка.

    Для получения кредита на лечение в банке потребует кроме стандартного пакета документов, предоставить счет из клиники, в который могут быть включены анализы, процедура обследования, стоимость медикаментов и расходных материалов, непосредственно лечение, хирургическое вмешательство, реабилитация и т.д.

    При этом банки более благосклонно смотрят на заемщиков, которые являются родственниками пациента: так повышаются шансы, что человек вовремя вернет средства, а не потеряет возможность платить из-за затянувшейся болезни.

    Если потенциальный заемщик является постоянным клиентом банка, имеет безупречную кредитную историю и хорошее финансовое состояние, его шансы на получение кредита существенно увеличиваются.

    Подробнее
    Процентные ставки по микрозаймам в Узбекистане: на что обратить внимание
    12.10.2024
    5 минут

    Процентные ставки по микрозаймам в Узбекистане: на что обратить внимание

    В последние годы рынок микрокредитования в Узбекистане активно развивается. Все больше граждан обращаются за быстрыми займами небольших сумм. Микрозаймы — это краткосрочные кредиты на небольшие суммы, которые выдаются быстро и с минимальным пакетом документов. Они подходят тем, кому срочно нужна небольшая сумма денег на короткий срок.

    Однако при оформлении микрозайма важно внимательно изучить все условия, особенно процентные ставки по микрозаймам. Они могут существенно различаться у разных кредиторов. Грамотное сравнение процентных ставок по микрозаймам и других условий поможет выбрать наиболее выгодное предложение и избежать чрезмерной переплаты.

    В этой статье мы рассмотрим ключевые аспекты, на которые стоит обратить внимание при выборе микрозайма, чтобы принять взвешенное финансовое решение.

    Процентные ставки по микрозаймам в Узбекистане

    В 2023 году средний размер процентных ставок по микрозаймам в Узбекистане составлял около 1-2% в день или 30-60% в месяц. На начало 2024 года ситуация существенно не изменилась, однако наблюдается тенденция к небольшому снижению ставок из-за растущей конкуренции на рынке микрофинансирования.

    Размер процентной ставки зависит от нескольких ключевых факторов:

    Сумма и срок займа

    Как правило, чем больше сумма и длиннее срок займа, тем ниже дневная процентная ставка. Например, по беззалоговым займам ставки у МФО следующие:

    Сумма займа (сум) Срок (мес) Дневная ставка (%) Годовая ставка (%)
    500,000 — 5,000,000 до 1 мес 0,25 — 0,3 80 — 100
    1,000,000 — 10,000,000 3 — 6 0,2 — 0,25 65 — 80
    5,000,000 — 25,000,000 6 — 12 0.15 — 0.20 50 -65

    Кредитная история заемщика

    Заемщики с положительной кредитной историей могут рассчитывать на более выгодные процентные ставки по микрозаймам. Например, некоторые МФО предлагают снижение ставки для клиентов, успешно погасивших предыдущий займ. А другие могут иметь программу лояльности, где после 2-3 погашенных займов клиент получает повышенный статус и ставку ниже базовой.

    Вид обеспечения по микрозайму

    Наличие залога или поручителя может значительно снизить процентные ставки по микрозаймам. Например:

    Тип займа Дневная ставка (%) Годовая ставка (%)
    Без обеспечения 0,25 — 0,30 80 — 100
    С поручителем 0,20 — 0,25 60 — 70
    Под залог имущества или авто 0.15 — 0,20 45 — 65

    Специальные предложения и акции от МФО

    Многие микрофинансовые организации проводят акции для привлечения новых клиентов. Например, могут предлагать первый займ под 0% в день для новых клиентов на сумму до 1,000,000 сум на срок до 30 дней.

    Важно отметить, что несмотря на кажущуюся привлекательность низких дневных ставок, в годовом выражении проценты по микрозаймам могут достигать до 100% годовых, хотя при этом фактическая переплата по микрозайму будет не такой огромной, — около 50-60%.

    На что обратить внимание при выборе микрокредита

    При выборе микрозайма важно учитывать не только процентную ставку, но и ряд других факторов:

    • Полная стоимость займа (ПСК)
    • Дополнительные комиссии и платежи
    • Условия досрочного погашения
    • Репутация и надежность МФО
    • Удобство получения и погашения займа

    Полная стоимость займа (ПСК)

    ПСК — это ключевой показатель, отражающий реальную стоимость займа с учетом всех платежей. Он выражается в процентах годовых и позволяет сравнивать предложения разных МФО.

    Для самостоятельного расчета ПСК можно использовать формулу:

    ПСК = (Сумма всех платежей по займу — Сумма займа) / (Сумма займа * Срок займа в годах) * 100%

    Например, если вы берете займ на 10,000,000 сум на 1 год под 100% годовых, то общая сумма всех платежей по кредиту за 1 год составит 16,000,000 сум и следовательно:

    ПСК = (16,000,000 — 10,000,000) / (10,000,000 (365/365)) 100% = 60%

    Дополнительные комиссии и платежи

    1. Комиссия за выдачу займа: в Узбекистане существует запрет на взимание комиссии за выдачу микрозайма, но МФО могут брать дополнительные платежи в виде страховки, обычно это 1-4% от суммы.
    2. Штрафы и пени за просрочку: Обычно 0.1-0,5% от суммы просроченной задолженности за каждый день просрочки.

    Условия досрочного погашения

    МФО в Узбекистане не взимают штрафы за досрочное погашение, однако важно уточнить процедуру:

    • Уведомить МФО о намерении досрочного погашения (обычно за 1-3 дня).
    • Получить точный расчет суммы для погашения на конкретную дату.
    • Произвести оплату в указанный срок.

    Репутация и надежность МФО

    Для проверки лицензии МФО можно обратиться к реестру Центрального банка Узбекистана (www.cbu.uz). Лицензированные МФО имеют номер лицензии вида «00123».

    Отзывы клиентов можно найти на специализированных форумах и в социальных сетях. Обратите внимание на отзывы о качестве обслуживания и решении спорных ситуаций.

    Удобство получения и погашения займа

    Способы получения денег:

    • На банковскую карту (мгновенно)
    • Наличными в офисе МФО

    Варианты оплаты:

    • Через мобильное приложение Flex Soft
    • Банковским переводом
    • Через терминалы Pay Net
    • Наличными в офисе МФО

    Советы заемщикам

    При рассмотрении возможности взять микрозайм, важно следовать нескольким ключевым рекомендациям:

    • Оцените свою финансовую возможность погасить заём вовремя
    • Внимательно изучайте договор перед подписанием
    • Не берите несколько займов одновременно, чтобы не попасть в долговую яму
    • Обращайтесь в МФО только в случае крайней необходимости

    Оценка финансовых возможностей

    Перед тем как взять микрозайм, тщательно проанализируйте свой бюджет. Убедитесь, что вы сможете вовремя погасить заем, не ухудшая свое финансовое положение. Рассчитайте свой коэффициент долговой нагрузки который не должен превышать 50% от вашего ежемесячного дохода.

    Изучение договора

    Внимательно прочитайте все пункты договора займа. Обратите особое внимание на следующие аспекты:

    1. Процентные ставки по микрозаймам
    2. Полная стоимость кредита
    3. Штрафы за просрочку

    Не стесняйтесь задавать вопросы сотрудникам МФО, если что-то непонятно.

    Избегайте множественных займов

    Взятие нескольких микрозаймов одновременно может привести к «долговой спирали». Это ситуация, когда вы берете новые займы для погашения старых, что приводит к постоянно растущей задолженности. Если вам не хватает средств на погашение текущего займа, обратитесь в МФО для обсуждения возможности реструктуризации долга.

    Если вы все же решили взять микрозайм, выберите надежную МФО с лицензией Центрального банка Узбекистана и хорошей репутацией на рынке.

    Подробнее
    Кредиты и займы: какими они бывают
    17.07.2024
    2 минуты

    Кредиты и займы: какими они бывают

    Вариантов кредитов и займов существует множество — в зависимости от сроков, условий и требований к заемщику.

    Чем больше удобств для заемщика — по срокам или требованиям — тем выше риск для кредитора и, следовательно, тем выше стоимость кредита или займа. Поэтому для каждой конкретной ситуации есть свое решение.

    Выдавать кредиты и займы могут не только банки, но и различные финансовые организации – от МКО до ломбардов.

    Например, целевой кредит получить можно с четко сформулированной целью (например, земля, недвижимость). Нецелевой кредит берут на любые цели (например, на отпуск или лечение). Обычно ставка по нему выше, чем по целевому.

    ЕДИНОВРЕМЕННО ИЛИ ПОСТЕПЕННО

    Гасить кредит или заем можно постепенно или единовременно — обычно это зависит от условий конкретного кредита.

    Различаются займы и в зависимости от процентной ставки. Банки готовы предложить своим клиентам относительно низкую ставку. Но так как сотрудничать они готовы только с теми заёмщиками, что отвечают их требованиям, то этот пункт нельзя в полной мере считать преимуществом. В МКО ставка выше, как и шанс оформить заём.

    Кредит или заём? Чем отличается кредит от займа?

    Кредит

    Кто выдаёт: Банк
    Сроки оформления: Медленнее
    Личное присутствие: Почти всегда
    Требования к заёмщику: Выше
    Стоимость кредита: Ниже

    Заём

    Кто выдаёт: МКО, ломбарды
    Сроки оформления: Быстрее
    Личное присутствие: Почти всегда
    Требования к заёмщику: Ниже
    Стоимость кредита: Выше

    Прежде чем брать кредит, обязательно проверьте, есть ли у выбранного вами кредитора специальная лицензия Центрального банка Республики Узбекистан

    Подробнее
    Кредит есть, а денег нет. Что делать?
    17.07.2024
    2 минуты

    Кредит есть, а денег нет. Что делать?

    Иногда, получив кредит, люди даже не думают о том, что делать, если не будет возможности его платить. В самом начале кажется, что такого не может произойти. Но в реальности бывают разные ситуации, советуем лучше сразу разобраться, что может случиться, если кредит есть, а денег нет.

    Первое, — договаривайтесь с банком как платить кредит. Главное правило: сообщить в банк первым, не укрываться, не ожидать, что кредит исчезнет или о Вас забудут.

    Если Вам не звонят из банка, это не значит, что про Ваш долг забыли. Напротив, начисляются проценты, растет сумма долга, ухудшается ваша кредитная история.

    Более того, многие банки указывают в своих договорах о том, что заемщик обязан немедленно сообщить о том, что его финансовое состояние ухудшается. Это значит, что когда Вы не платите и не сообщаете об этом кредитору, тем самым вы нарушаете договор.

    О чем возможно договориться с банком:

    • об отсрочке платежа,
    • о реструктуризация долга.

    Подумайте о сроках, когда вы сможете платить кредит и сообщите банку об этом. Для принятия решения банку нужно знать, когда вы сможете платить по обязательствам.

    Брать ли еще один заём, чтобы закрыть старый?

    Практически в каждом случае это решение провально. Прежде всего, у Вас уже есть долг в одном банке, и кредит в другом вам могут не согласовать. Либо дадут, но по новому кредиту будет более высокая процентная ставка. Если хватать в панике новые кредиты, чтобы оплатить старые, можно увязнуть в долговой яме.

    Не будут ли меня штрафовать за неуплату?

    Банк может начислять штрафные санкции или пени за неуплату долга в срок. Уголовное наказание может наступать только в случае мошенничества.

    Если все же я не могу выплатить кредит, то чего мне ждать?

    Банк имеет право требовать денег через судебный процесс. В то же время суд будет учитывать вашу текущую финансовую ситуацию и может назначить Вам щадящие условия погашения займа, например, погашение долга частями.

    Подробнее

    Мы используем файлы cookie. Чтобы улучшить работу сайта и предоставить вам больше возможностей. Продолжая использовать сайт, вы соглашаетесь с условиями использования cookie.