Займы до зарплаты: условия и риски - Zaimer.uz - финансовый супермаркет

Займы до зарплаты: условия и риски

Время прочтения 6 минут
Займы до зарплаты: условия и риски

Содержание

    Финансовые трудности могут возникнуть неожиданно у каждого человека, и в такие моменты особенно важно найти быстрое и надежное решение. Займы до зарплаты стали популярным финансовым инструментом в Узбекистане, позволяющим решать временные денежные трудности. Однако такие кредитные продукты связаны с определенными рисками и условиями, которые необходимо тщательно анализировать перед оформлением. Рынок микрофинансирования претерпевает значительные изменения из-за введения новых нормативных требований Центрального банка Узбекистана, направленных на защиту прав заемщиков и снижение чрезмерной долговой нагрузки.

    Новые нормативные требования к микрозаймам и кредитным продуктам

    С 24 июля 2025 года в Узбекистане вступают в силу новые правила регулирования микрозаймов. Центральный банк установил, что общая сумма всех платежей (включая проценты, комиссии, штрафы и иные меры ответственности) не может превышать 50% от суммы кредита в год. Это означает, что если вы взяли займ в размере 1 миллиона сумов, ваша максимальная переплата за год не превысит 500 тысяч сумов. Кроме того, максимальная дневная процентная ставка снижена с 0,3% до 0,25% от остатка основного долга. Эти меры направлены на ограничение общей стоимости кредита для заемщика, а не на прямое снижение процентной ставки.

    Важным нововведением является требование к показателю долговой нагрузки, который не должен превышать 50%. Это означает, что если заемщик тратит на выплату кредитов более половины своих доходов, банки будут обязаны отказать в выдаче нового займа. При расчете этого показателя приоритет отдается официальным доходам, подтвержденным документами, или поступлениям на банковские счета заемщика. Центробанк также вводит требования по уровню концентрации кредитов — доля микрозаймов, выданных физическим лицам, не должна превышать 25% от общего кредитного портфеля банка. Банкам, у которых текущая концентрация превышает этот уровень, предоставлен переходный период до 1 января 2029 года для приведения портфелей в соответствие с требованиями.

    Условия получения займов до зарплаты в банках Узбекистана

    Для получения займа до зарплаты в Узбекистане необходимо соответствовать определенным требованиям. Основное условие — гражданство Узбекистана и возраст от 18 лет, хотя некоторые финансовые организации устанавливают планку в 21 год. Наличие официального источника дохода является обязательным условием, причем большинство кредиторов требуют стаж не менее 6 месяцев на текущем месте работы. Отсутствие просрочек по действующим кредитам и наличие регистрации в регионе оформления кредита также входят в число базовых требований для получения микрозайма.

    Что касается необходимых документов, стандартный пакет включает паспорт или ID-карту гражданина Республики Узбекистан. Для небольших сумм до 10 миллионов сум обычно достаточно только удостоверения личности. Однако если вам требуется более существенная финансовая помощь в размере от 10 до 30 миллионов сум, большинство организаций запросит дополнительно ИНН или справку о доходах. Кредиты свыше 30 миллионов сумм практически всегда требуют предоставления полного пакета документов, включая подтверждение занятости и доходов.

    Средние процентные ставки по микрозаймам в Узбекистане варьируются в значительном диапазоне. По данным на август 2025 года, средняя ставка выросла с 34,9% до 36,3% годовых. Восемь банковских учреждений предлагают займы под 40% и выше, что делает тщательный выбор кредитора особенно важным для заемщика.

    Сравнительный анализ предложений банков-партнеров

    Организация Макс. сумма (млн сум) Срок Процентная ставка Особенности
    Biznes Finans МКО 200 до 24 мес. от 25% годовых Одна из самых крупных доступных сумм на рынке
    Ishonch МКО 200 до 36 мес. от 25% годовых Самый длительный срок кредитования
    Cash U МКО 200 до 24 мес. от 25% годовых Крупные суммы на средний срок
    PULLOL МКО 50 до 24 мес. от 25% годовых Стандартные условия на среднюю сумму
    PULMAN МКО 100 до 36 мес. от 25% годовых Сочетание большой суммы и длительного срока
    KAPITALBANK 50 до 24 мес. от 25% годовых Банковское предложение с надежностью лицензированного банка

    Основные риски займов до зарплаты и кредитных продуктов

    Основным риском займов до зарплаты являются высокие процентные ставки. Несмотря на введенные ограничения на переплату (не более 50% годовых), стоимость таких кредитов остается существенной. Например, при займе в 1 миллион сумов на год заемщик может заплатить до 500 тысяч сумов только в виде процентов и комиссий. Легкость получения микрозаймов может привести к чрезмерной долговой нагрузке. По данным ЦБ Узбекистана, число получателей микрозаймов за пять лет увеличилось в 4,6 раза — с 500 тысяч в 2019 году до 2,3 миллиона человек по итогам 2024 года. На каждого заемщика приходится в среднем по 1,8 договора о микрозайме.

    В случае просрочки платежа по займу до зарплаты начисляется пеня (например, 1.3% от суммы долга за каждый день просрочки), и портится кредитная история, что затруднит получение кредитов в будущем. В некоторых случаях при длительной просрочке залоговое имущество может быть реализовано для погашения долга. На рынке микрозаймов существует риск столкнуться с мошенническими схемами. Чтобы избежать этого, следует проверять наличие лицензии МФО на сайте Центрального банка Узбекистана. Помните, что законные организации не требуют внесения «страхового взноса» или других предварительных платежей до перевода денег.

    Альтернативные варианты займам до зарплаты в Ташкенте

    Для получения более крупных сумм на выгодных условиях можно рассмотреть кредиты под залог имущества (недвижимость, автомобиль, оборудование). Такие кредиты обычно предлагают более низкие процентные ставки (от 30% годовых), длительные сроки погашения (до 36 месяцев) и крупные суммы кредитования (до 300 миллионов сумов). Некоторые банки предлагают специальные условия для участников зарплатных проектов. Например, многие банки предоставляют микрозаймы сотрудникам организаций, которые имеют постоянный источник дохода и открыли счет в банке. Ставки для таких заемщиков могут быть значительно ниже — от 26% до 30% годовых.

    Для предпринимателей доступны специализированные кредитные продукты на развитие бизнеса с льготными условиями. Например, некоторые банки предлагают кредиты для субъектов малого бизнеса под 24% годовых на срок до 60 месяцев. Эти программы поддерживаются государством и направлены на развитие предпринимательства в Узбекистане.

    Практические рекомендации заемщикам при оформлении микрозаймов

    Перед взятием займа до зарплаты трезво оцените свои финансовые возможности. Убедитесь, что ежемесячный платеж по кредиту не превышает 30-40% вашего дохода, чтобы избежать чрезмерной финансовой нагрузки. Внимательно изучите кредитный договор перед подписанием, обращая особое внимание на полную стоимость кредита (включая все комиссии и дополнительные платежи), график платежей, размер штрафных санкций за просрочку платежа и условия досрочного погашения.

    Не спешите брать первый попавшийся займ. Сравните предложения нескольких банков и МФО, обращая внимание не только на процентную ставку, но и на все сопутствующие условия. Прежде чем брать займ до зарплаты, рассмотрите альтернативные варианты решения финансовых проблем: накопление финансовой подушки безопасности для непредвиденных расходов, обращение к родственникам или друзьям, поиск дополнительных источников дохода, использование сбережений.

    Итоговые выводы по займам до зарплаты в Узбекистане

    Займы до зарплаты в Узбекистане могут быть полезным финансовым инструментом для решения временных денежных трудностей, однако они сопряжены со значительными рисками, особенно в условиях высоких процентных ставок. С июля 2025 года вступают в силу новые правила регулирования микрозаймов, которые должны защитить заемщиков от чрезмерной долговой нагрузки и ограничить совокупную переплату 50% годовых от суммы кредита.

    Перед взятием займа до зарплаты следует тщательно оценить свои финансовые возможности, внимательно изучить условия договора и сравнить предложения различных банков и МФО. Рассмотрите также альтернативные варианты решения финансовых проблем, включая кредиты под залог, участие в зарплатных проектах или обращение к родственникам. Помните, что заемные средства — это финансовая ответственность, и их нецелевое использование или неспособность своевременно погасить долг могут привести к серьезным финансовым последствиям, включая испорченную кредитную историю и потерю залогового имущества.
     

    Вас могут заинтересовать

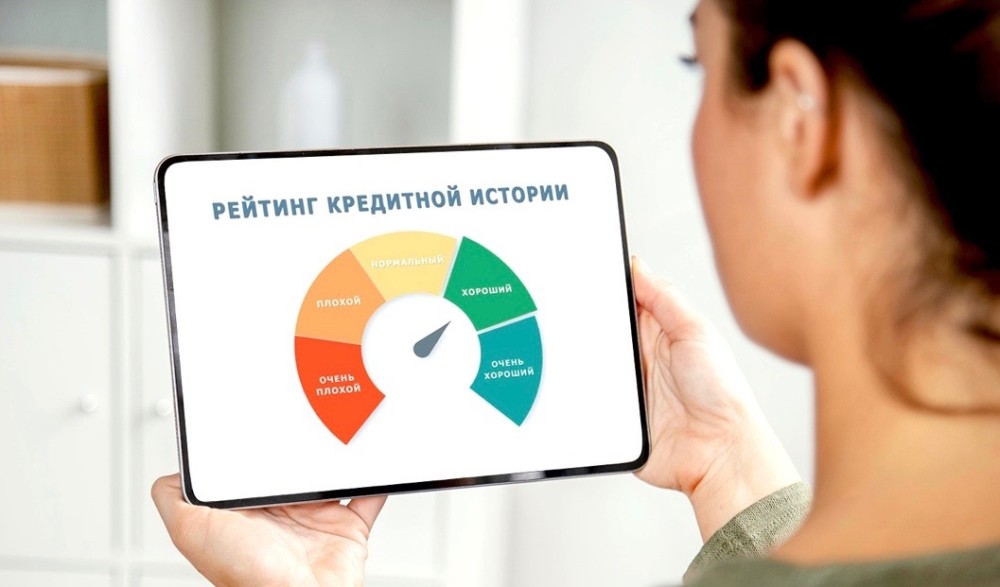
    Что такое кредитная история. На что она влияет?
    13.08.2025
    3 минуты

    Что такое кредитная история. На что она влияет?

    Кредитная история – это “летопись” всех долговых обязательств заемщика за определенный период (чаще всего он не превышает 10 лет). Плохая кредитная история как испорченная репутация, получить с таким “багажом” займ невероятно сложно. Кредитная история интересует банки, МКО и другие финансовые организации, которые дают взаймы.

    Как исправить кредитную историю?

    Важно понять, что переписать историю кредитования невозможно и все просрочки, штрафы, недоплаты так и останутся зафиксированными в документах. На будущее, важно не допускать просрочек, чтобы не портить репутацию. Если вы понимаете, что сейчас нечем платить ежемесячный платеж по серьезной причине: потеря работы, болезнь, стихийное бедствие разрушило дом, то это необходимо сразу обсудить с кредитором.

    Многие банки и МФО идут навстречу сознательному заемщику и предлагают посильное решение проблемы:

    • “Заморозка” долга на время. Какое-то время заемщик не платит по телу, перечисляя только проценты.
    • Реструктуризация. Уменьшение действующей процентной ставки или другие льготы.
    • Перекредитование. С целью недопущения плохой кредитной истории банк выдает клиенту новый кредит на более мягких условиях, чтобы закрыть старый.

    Получить кредит с плохой кредитной историей намного сложнее, чем попытаться не допустить порчи репутации. Если ваш кредитный рейтинг понижен, необходимо убедить кредитора в своей стабильности:

    • показать документы, подтверждающие платежеспособность – справка о доходах, наличие недвижимости или авто, владение ценными бумагами, дополнительные источники прибыли;
    • привести поручителя, готового погасить задолженность в случае неуплаты.

    Исправить плохую кредитную историю сложно, но реально

    • обратиться в МКО и оформить первичный микрозайм на небольшую сумму на короткий период. Оформив и вернув своевременно несколько кредитов подряд, можно попытать счастье и взять взаймы более крупную сумму.
    • быть активным пользователем продуктов в банке. Неважно, испорченная кредитная история или вы еще без кредитной истории, сотрудничая с одним банком долгое время, можно заработать дополнительные баллы. Например, разместить депозит, регулярно пользоваться карточным счетом, оформить получение зарплаты, открыть расчетный счет как юридическое лицо.

    Ошибочная плохая кредитная история – что делать?

    Не всегда заемщик виноват в испорченной репутации:

    • В реестре могла появиться ошибка. Иногда система дает сбой и будущего заемщика ошибочно “награждают” чужими долгами. Как быть? Обратиться в ответственные органы, сделать запрос и получить официальное подтверждение.
    • Украли документы и оформили займ. К сожалению, распространенная история, когда человек без кредитной истории внезапно узнает, что должен кому-то деньги. В этом случае немедленно обращайтесь в правоохранительные органы.
    • Кредит закрыт, а информация не отображается. После погашения займа всегда просите у банка справку, и после получения храните вместе с чеками и квитанциями. Иногда информация о погашении кредита обновляется долго и заемщик ошибочно отображается в должниках.

    С плохой кредитной историей, открытыми просрочками и непогашенными долгами можно обратиться в МКО. В таких компаниях выдают также студентам, пенсионерам, военнослужащим, малоимущим людям, гражданам с инвалидностью, молодым семьям и мамам в декрете.

    Получить кредит с плохой кредитной историей можно на любые нужды: оплата коммунальных услуг, обучение, аренда жилья или возврат долга.

    Подробнее
    Как проверить свою кредитную историю?
    02.12.2025
    6 минут

    Как проверить свою кредитную историю?

    Введение: Ваш финансовый паспорт — кредитная история

    Кредитная история — это подробное финансовое досье, куда заносится информация обо всех ваших кредитных обязательствах: займах из банков, микрокредитах, покупках в рассрочку и других операциях.

    От качества этих данных напрямую зависит, одобрит ли банк вашу следующую заявку на кредит или ипотеку. Регулярная проверка кредитного отчета позволяет не только отслеживать свою финансовую репутацию, но и своевременно выявлять ошибки или признаки мошенничества.

    Мы подготовили исчерпывающее руководство, которое расскажет обо всех действующих способах получения кредитной истории в Узбекистане, включая самые современные и удобные онлайн-методы.

    🏛️ Централизованная система кредитного бюро в Узбекистане

    Вся информация о кредитных историях граждан и юридических лиц Узбекистана аккумулируется в специализированной организации — LLC «Credit Bureau» Credit information analytical center» (Кредитно-информационный аналитический центр). Эта компания работает на основании Закона Республики Узбекистан «Об обмене кредитной информацией» и соответствующего Постановления Кабинета Министров.

    Именно это бюро формирует обширную базу данных, анализирует финансовые показатели заемщиков и предоставляет кредитные отчеты как самим гражданам, так и банкам на договорной основе. Деятельность бюро лицензирована Центральным банком страны, что гарантирует безопасность и конфиденциальность хранимых персональных данных. Сегодня база данных охватывает подавляющее большинство экономически активного населения страны.

    📋 Способы получения кредитной истории для физических лиц

    Граждане Узбекистана имеют несколько каналов для получения своей кредитной истории, что делает этот процесс максимально гибким и доступным.

    Способ получения Процедура Стоимость и лимиты
    Единый портал my.gov.uz Авторизация через OneID, выбор услуги «Получение кредитной истории» в разделе «Финансы и банк», заполнение анкеты и подтверждение номера телефона. Бесплатно 1 раз в год, далее ~12 680 — 15 300 сумов за запрос.
    Личный кабинет на сайте Кредитного бюро Регистрация на официальном сайте Кредитно-информационного аналитического центра с использованием системы OneID. Информация уточняется на сайте бюро.
    Почтовая служба Отправка запроса на почтовый адрес бюро с приложением копии паспорта, подписанного заявления и нотариального заключения о принадлежности подписи. Стоимость нотариальных услуг и почтовой пересылки.
    Видеообращение Запись видео с оригиналом паспорта в кадре и отправка ролика на электронную почту или в телеграм-аккаунт бюро вместе с подписанным заявлением. Бесплатно 1 раз в год, далее по тарифам.
    Личное посещение Визит в офис Кредитного бюро с оригиналом документа, удостоверяющего личность. Для получения чужой истории требуется нотариальная доверенность. Информация уточняется на месте.

    🖥️ Пошаговая инструкция для онлайн-запроса через портал my.gov.uz

    На сегодняшний день самым популярным и быстрым способом проверки кредитной истории является использование Единого портала интерактивных государственных услуг.

    Процедура максимально упрощена:

    1. Авторизация: Зарегистрируйтесь или войдите на портал my.gov.uz через систему OneID.
    2. Поиск услуги: После входа перейдите в раздел «Финансы и банк», где находится услуга «Получение кредитной истории».
    3. Заполнение анкеты: Система предложит заполнить электронную анкету заявителя, куда автоматически подтянутся некоторые ваши данные.
    4. Проверка и отправка: Перед отправкой запроса внимательно проверьте все внесенные сведения и подтвердите номер мобильного телефона, на который придет SMS-уведомление.
    5. Получение результата: Обработка запроса происходит в течение нескольких секунд. Результат в виде файла с вашей кредитной историей и скоринговым баллом появится в персональном кабинете на портале.

    Полезный совет: перед оформлением любого займа для планирования бюджета обязательно используйте кредитный калькулятор. Это поможет точно рассчитать будущие платежи и оценить долговую нагрузку.

    📊 Содержание кредитного отчета и система скоринговых баллов

    Кредитный отчет, который вы получите из бюро, содержит исчерпывающую информацию о вашей финансовой дисциплине.

    Что включает отчет:

    • Ваши идентификационные данные
    • Общий обзор по всем поданным, одобренным и отклоненным заявкам
    • Сведения о действующих и закрытых кредитных договорах
    • Раздел, посвященный просрочкам по кредитным платежам

    Важнейший элемент отчета — скоринговый балл — числовая оценка вашей способности погасить будущий кредит, которая варьируется от 0 до 500.

    Система оценки заемщиков:

    • «A» (отличный): 400-500 баллов
    • «B» (хороший): 300-400 баллов
    • «C» (средний): 200-300 баллов
    • «D» (удовлетворительный): 100-200 баллов
    • «E» (плохой): 0-100 баллов

    Для повышения скорингового балла эксперты рекомендуют следить за своей кредитной историей, не перегружать долговую нагрузку и всегда своевременно исполнять финансовые обязательства.

    🏦 Практическое значение кредитной истории при обращении в банк

    Когда вы подаете заявку на кредит, банк в первую очередь обращается к вашей кредитной истории, чтобы оценить свои риски. По этому документу финансовые организации определяют вашу надежность как заемщика и вероятность невозврата долга.

    Что анализируют банки:

    • Количество погашенных и непогашенных кредитов
    • Число и длительность просрочек (даже одна просрочка продолжительностью более 30 дней может стать серьезным препятствием)
    • Уровень долговой нагрузки (которая не должна превышать 50-70% от вашего дохода)

    Интересно, что отсутствие кредитной истории также расценивается как негативный фактор, поскольку банку в такой ситуации сложнее спрогнозировать ваше финансовое поведение.

    Стоит понимать, что рекламные обещания о кредитах «без проверки кредитной истории» не соответствуют действительности — такие продукты на финансовом рынке Узбекистана отсутствуют, проверку проводят даже микрофинансовые организации.

    Если вам нужны средства, рассмотрите вариант получения займа под залог имущества или кредита под залог спецтехники. Такие предложения часто имеют более лояльные требования к заемщикам.

    🔍 Регулярный мониторинг и исправление кредитной истории

    Регулярная проверка своей кредитной истории должна стать полезной финансовой привычкой для каждого, кто заботится о своей экономической репутации.

    Почему это важно:

    • Своевременный мониторинг позволяет обнаружить и исправить возможные ошибки (например, ошибочно внесенные просрочки)
    • Помогает выявить чужие кредиты, взятые мошенниками с использованием ваших паспортных данных
    • Дает возможность отслеживать динамику изменения своего скорингового балла

    Что делать при обнаружении ошибок:

    1. Немедленно обратитесь в Кредитное бюро для получения исправленной или обновленной версии отчета
    2. Предоставьте доказательства ошибочности информации (например, справки о погашении кредита)
    3. При необходимости подайте официальное заявление о корректировке данных

    Помните, что даже если вы никогда не брали кредитов и у вас отсутствует кредитная история, вы вправе получить из бюро соответствующий официальный документ, подтверждающий этот факт.

    🤝 Надежные финансовые партнеры Узбекистана

    DELTA МКО

    Надежность: Строгое соблюдение законодательства Узбекистана.
    Особенность: Индивидуальный подход к каждому клиенту, помощь в формировании положительной кредитной истории.

    PULMAKON МКО

    Надежность: Работа по лицензии ЦБ РУз, прозрачные условия.
    Особенность: Специализация на микрозаймах с гибкими условиями погашения.

    BIZNES FINANS МКО

    Надежность: Лицензированная деятельность, финансовая устойчивость.
    Особенность: Крупные суммы для бизнеса, профессиональные консультации.

    ISHONCH МКО

    Надежность: Социально ответственное кредитование, проверенная репутация.
    Особенность: Доверительные условия, учет индивидуальной ситуации заемщика.

    Заключение: Контроль над финансовой репутацией в ваших руках

    Кредитная история — это не статичный архив, а динамичный инструмент, который отражает вашу финансовую дисциплину и ответственность. Регулярная проверка и контроль над этим документом открывают путь к выгодным кредитным предложениям и финансовой стабильности.

    Ключевые выводы:

    • Используйте свое право на бесплатное получение кредитной истории один раз в год через портал my.gov.uz
    • Внимательно изучайте полученный отчет, обращая особое внимание на раздел о просрочках
    • Немедленно реагируйте на обнаруженные ошибки или признаки мошенничества
    • Помните, что даже отсутствие кредитной истории может влиять на решения банков
    • Выбирайте надежных финансовых партнеров, работающих в рамках законодательства Узбекистана

    Ваша кредитная история — это ваш финансовый паспорт. Вложив усилия в его «ведение» сегодня, вы открываете себе путь к выгодным кредитным предложениям и финансовой стабильности завтра.

    Подробнее
    Доступны ли кредиты для пенсионеров с низкой процентной ставкой в Узбекистане?
    05.09.2025
    7 минут

    Доступны ли кредиты для пенсионеров с низкой процентной ставкой в Узбекистане?

    Более 35% пенсионеров до 80 лет Узбекистана рассматривают возможность взять кредит. Банки предлагают специальные программы, но с важными нюансами, о которых нужно знать заранее.

    Общие условия кредитования пенсионеров

    Кредитный рынок Узбекистана не запрещает выдачу микрозаймов пенсионерам на законодательном уровне. Однако 9 из 10 банков устанавливают дополнительные требования к этой категории заемщиков. Главная причина — повышенные риски невозврата средств после 60 лет.

    Законодательная база

    • Гражданский кодекс РУз не содержит возрастных ограничений для заемщиков
    • Закон «О банках и банковской деятельности» разрешает кредитование всех дееспособных граждан
    • ЦБ РУз рекомендует банкам особый подход к оценке платежеспособности пенсионеров

    Основные требования банков

    Размер пенсии

    Средний требуемый доход — от 2.5 млн сумов в месяц. При этом ежемесячный платеж по кредиту не должен превышать 40% от пенсии. Например, при пенсии 3 млн сумов максимальный платеж составит 1.2 млн сумов.

    Возрастные ограничения

    78% банков устанавливают предельный возраст заемщика на момент погашения кредита:

    • 60 лет — 45% банков
    • 65 лет — 33% банков
    • 70 лет — 22% банков

    Пример расчета доступного кредита

    Пенсионер 62 лет с пенсией 3.5 млн сумов хочет взять кредит на 3 года. Банк предлагает ставку 28%. Расчет максимальной суммы:

    • Максимальный платеж: 3.5 млн × 40% = 1.4 млн сумов/мес
    • Общая переплата за 3 года: ~45% от суммы кредита
    • Доступная сумма кредита: около 50 млн сумов

    Кредитная история

    Банки проверяют заемщиков через Национальное бюро кредитных историй (НБКИ). Критически важны:

    • Отсутствие просрочек свыше 30 дней за последние 2 года
    • Не более 3 кредитных запросов за последний месяц
    • Общая кредитная нагрузка не выше 50% от дохода

    Важная статистика

    По данным ЦБ РУз за 2023 год:

    • Одобрено 62% заявок от пенсионеров
    • Средняя сумма кредита — 38 млн сумов
    • Самый популярный срок — 24 месяца
    • Просрочка по пенсионным кредитам — 3.2%

    Кредитные продукты для пенсионеров в Узбекистане: виды, условия и выгодные предложения

    Виды кредитов и займов для пенсионеров: сравнительный обзор

    Финансовые организации Узбекистана предлагают пенсионерам три основных вида кредитных продуктов. Каждый вариант имеет особые условия погашения, требования к заемщику и процентные ставки. Разберем детально все доступные программы кредитования.

    Микрозаймы для пенсионеров: быстрые деньги под умеренный процент

    Основные параметры

    • Сумма: 22-50 млн сумов
    • Срок: 12-36 месяцев
    • Ставка: 26-30% годовых
    • Рассмотрение: 1-3 рабочих дня

    Топ-3 банка

    1. Хамкор Банк — 26%, до 50 млн сумов
    2. Ориент Финанс — 30%, до 22 млн сумов
    3. Микрокредитбанк — 28%, до 30 млн сумов

    Микрозаймы оптимальны для пенсионеров, которым срочно нужна относительно небольшая сумма. Например, 45-летняя Азиза из Ташкента взяла 35 млн сумов в Хамкор Банке на лечение зубов. При сроке 2 года и ставке 26% ее ежемесячный платеж составляет 1.8 млн сумов.

    Важно: 67% микрозаймов пенсионерам выдаются без залога. Но при сумме свыше 30 млн сумов банки часто требуют поручительство работающего родственника.

    Потребительские кредиты для пенсионеров: крупные суммы на длительный срок

    Банк Макс. сумма Ставка Особые условия
    Hamkorbank 200 млн сумов от 25% Страховка 1.5% от суммы
    SQB 200 млн сумов от 25% Льготный период 90 дней
    Ипак Йули 150 млн сумов от 27% Рассрочка первых 3 платежей

    Потребительские кредиты подходят для серьезных покупок — ремонта квартиры, дорогостоящего лечения или помощи детям. В 2023 году средний размер такого кредита для пенсионеров составил 85 млн сумов при сроке 42 месяца. Главное требование — подтвержденный доход не только от пенсии, но и от дополнительной деятельности.

    Специальные кредитные продукты для пенсионеров: овердрафты и льготные программы

    Пенсионный овердрафт: кредитная линия на карту

    • Лимит: до 50% от ежемесячной пенсии
    • Ставка: 16-18% годовых
    • Срок: до 365 дней
    • Погашение: автоматически при зачислении пенсии

    Например, при пенсии 4 млн сумов доступный овердрафт составит 2 млн сумов. Проценты начисляются только на фактически использованную сумму.

    Отдельные банки разрабатывают эксклюзивные предложения. «Агробанк» предоставляет пенсионерам-ветеранам кредит под 22% годовых. «Капиталбанк» снижает ставку на 3% для клиентов старше 55 лет. «Трастбанк» предлагает бесплатную страховку при кредитовании.

    Сравнение кредитных продуктов

    Выбор зависит от целей и возможностей пенсионера:

    • Срочные нужды: микрозайм
    • Крупные покупки: потребительский кредит
    • Финансовая подушка: овердрафт
    • Льготные условия: специальные программы

    Как пенсионеру выбрать оптимальный кредитный продукт

    При выборе программы кредитования стоит учитывать четыре ключевых фактора:

    1. Цель займа — медицинские услуги требуют иных условий, чем ремонт жилья
    2. Размер ежемесячного платежа — не должен превышать 40-45% от пенсии
    3. Общая переплата — разница между 25% и 30% за 3 года составит 15-20 млн сумов
    4. Дополнительные расходы — страховка, комиссии, услуги оценщика залога

    Кредиты для пенсионеров в Узбекистане: требования банков и практические рекомендации

    Банковские условия и требования к пенсионерам-заемщикам

    Получить кредит в Узбекистане после выхода на пенсию реально, но требует понимания специфических требований финансовых организаций. Банки тщательно проверяют пенсионеров, поскольку их основной доход фиксирован и ограничен размером пенсионных выплат.

    Необходимые документы для оформления

    Стандартный пакет включает удостоверение личности (паспорт или ID-карта) и справку о размере пенсионных начислений за последние 3 месяца. Для целевых кредитов на лечение или ремонт потребуется приложить договор с медицинским учреждением или строительной компанией. В 65% случаев банки запрашивают дополнительные документы — выписку по банковскому счету за полгода или справку о дополнительных доходах, если пенсионер продолжает работать.

    Тип кредита Основные документы Дополнительно Срок проверки
    Микрозайм Паспорт, пенсионное удостоверение Выписка о пенсионных начислениях 1-2 дня
    Потребительский кредит Паспорт, справка о доходах Трудовая книжка, договор залога 3-5 дней
    Овердрафт Паспорт, пенсионная карта Выписка по счету за 6 месяцев 1-3 дня

    Требования к обеспечению и дополнительные ограничения

    При сумме кредита до 50 млн сумов большинство банков (около 72%) не требуют залога или поручительства. Однако для более крупных займов финансовые организации настаивают на обеспечении — обычно это недвижимость или транспортное средство. Например, в «Хамкорбанке» при оформлении кредита на 100 млн сумов потребуется залог квартиры с рыночной стоимостью не менее 150 млн сумов.

    Скрытые ограничения касаются возраста заемщика и срока кредита. Только 23% банков готовы давать кредит пенсионерам старше 65 лет, при этом максимальный срок сокращается до 2-3 лет вместо стандартных 5 лет. В «Капиталбанке» действует правило — возраст заемщика на момент полного погашения не должен превышать 70 лет.

    Практические советы по выбору и получению кредита

    Критерии выбора оптимального кредитного предложения

    Сравнивая условия разных банков, стоит обращать внимание не только на процентную ставку, но и на полную стоимость кредита. В среднем страховые платежи добавляют 1.5-2% к сумме займа, а комиссия за рассмотрение заявки может составлять от 100 000 до 500 000 сумов. Например, кредит под 25% в одном банке с учетом всех дополнительных платежей может оказаться выгоднее, чем предложение под 23% в другом учреждении.

    Особого внимания заслуживают условия досрочного погашения. В 2024 году 85% банков Узбекистана отменили штрафы за преждевременное закрытие кредита, но в некоторых организациях сохраняется мораторий на досрочное погашение в первые 6-12 месяцев.

    Способы повышения вероятности одобрения заявки

    Подтверждение дополнительных источников дохода увеличивает шансы на получение кредита примерно на 40%. Это могут быть доходы от сдачи недвижимости в аренду, дивиденды от вкладов или официальная подработка. Банки положительно реагируют, когда пенсионер имеет накопительный счет с остатком от 10 млн сумов или владеет ликвидной недвижимостью, даже если она не выступает залогом.

    Привлечение поручителя — работающего родственника или друга — позволяет увеличить максимальную сумму кредита в 1.5-2 раза. В «Агробанке» при наличии поручителя с доходом от 5 млн сумов в месяц пенсионеры могут рассчитывать на кредит до 300 млн сумов вместо стандартных 150 млн.

    Альтернативные варианты кредитования

    Пенсионный овердрафт остается наиболее доступным инструментом с фиксированным лимитом до 50% от размера пенсии. Средняя ставка 16-18% выглядит привлекательно, но короткий срок (максимум 1 год) и необходимость ежемесячного погашения всего лимита делают этот продукт удобным только для краткосрочных финансовых нужд.

    Некоторые микрофинансовые организации предлагают кредитные линии с возобновляемым лимитом. Например, «Финанс-кредит» предоставляет пенсионерам карту с лимитом 15 млн сумов под 22% годовых, где после погашения использованной суммы средства снова становятся доступными.

    Выбор оптимального кредитного продукта требует тщательного анализа текущей финансовой ситуации. Пенсионерам с стабильным дополнительным доходом имеет смысл рассматривать потребительские кредиты на большие суммы, тогда как для разовых небольших тракт лучше подойдут микрозаймы или овердрафт. Главное — реалистично оценивать свои возможности по погашению, чтобы не оказаться в долговой яме.

    Подробнее
    Образовательные кредиты в Узбекистане: условия, сроки, ставки
    17.07.2024
    2 минуты

    Образовательные кредиты в Узбекистане: условия, сроки, ставки

    В этой посте, мы расскажем об образовательном кредите, расскажем о способах его получения и какие документы для этого нужны

    Кто может получит образовательный кредит?

    Образовательные кредиты выдаются коммерческими банками:

    • самим студентам;
    • их родителям;
    • их попечителям.

    Максимальная сумма образовательного кредита

    В размере оплаты суммы договора (контракта) об обучении на платно-контрактной основе.

    Срок образовательного кредита

    Студентам, принятых на обучение:

    • в бакалавриат — на срок до 10 лет;
    • в магистратуру — на срок до 5 лет

    Процентные ставки образовательных кредитов

    • нулевая процентная ставка (0% годовых) – круглым сиротам, воспитанникам домов-интернатов «Мехрибонлик» и инвалидам с детства I и II групп;
    • по плавающей процентной ставке, не превышающей действующую ставку рефинансирования Центрального банка (14% годовых) – остальным категориям студентов.

    Список документов, необходимых для получения образовательного кредита

    • заявление на выдачу образовательного кредита;
    • договор (контракт) об обучении на платно-контрактной основе;
    • документ об обеспечении возвратности кредита (поручительство третьего лица; страховой полис страховой компании о страховании риска непогашения кредита заемщиком).

    Порядок выдачи образовательного кредита

    Образовательный кредит выдается путем перечисления средств со ссудного счета заемщика на депозитный счет до востребования высшего образовательного учреждения на основе письменного поручения заемщика.

    Перечисление средств по образовательному кредиту осуществляется на условиях, оговоренных в кредитном договоре, каждое полугодие путем деления полной суммы ежегодной оплаты за обучение на две равные части.

    Подробнее
    Как получить деньги в долг на лечение в Узбекистане?
    30.07.2024
    2 минуты

    Как получить деньги в долг на лечение в Узбекистане?

    Когда речь идет о здоровье членов вашей семьи или о вашем собственном, неотложная медицинская помощь, будь то операция или госпитализация, это заслуживает немедленного внимания и наилучшего ухода.

    Поскольку стоимость медицинских услуг растет, крайне важно Вам знать, где взять деньги в долг на лечение. Мы расскажем, как получить деньги максимально короткие сроки.

    Существует 2 варианта получения денег в займы на лечение.

    Вариант 1

    Заем на лечение в МКО

    МКО могут упрощенно оформить заем при минимальных требованиях:

    • не требуются при оформлении займа той массы документов, которую, как правило, запрашивают банки;
    • применяется более упрощенную методику оценки платежеспособности и кредитной истории заемщика;
    • решения о предоставлении займа принимают максимально быстро, выдают деньги, сразу после подписания необходимых документов;
    • простота получения денег без залога и поручителя.

    Вариант 2

    Кредит для лечения в Банке

    Кредит на лечение можно получить также непосредственно в банке. Однако следует помнить, что этот вид кредита предоставляет очень незначительное число банков, на сегодняшний момент их не более десятка.

    Для получения кредита на лечение в банке потребует кроме стандартного пакета документов, предоставить счет из клиники, в который могут быть включены анализы, процедура обследования, стоимость медикаментов и расходных материалов, непосредственно лечение, хирургическое вмешательство, реабилитация и т.д.

    При этом банки более благосклонно смотрят на заемщиков, которые являются родственниками пациента: так повышаются шансы, что человек вовремя вернет средства, а не потеряет возможность платить из-за затянувшейся болезни.

    Если потенциальный заемщик является постоянным клиентом банка, имеет безупречную кредитную историю и хорошее финансовое состояние, его шансы на получение кредита существенно увеличиваются.

    Подробнее
    Можно ли взять кредит под залог единственного жилья?
    02.12.2025
    6 минут

    Можно ли взять кредит под залог единственного жилья?

    Введение: Залог жилья — ответственный шаг в сложной ситуации

    Вопрос о возможности заложить единственное жилье для получения кредита волнует многих жителей Узбекистана, оказавшихся в ситуации, когда необходима крупная сумма денег. Это решение связано с серьезными рисками, и подходить к нему нужно с полным пониманием всех юридических и финансовых последствий. Мы детально разберем суть этого механизма, проанализируем предложения на рынке и дадим практические рекомендации, которые помогут вам принять взвешенное решение.

    ✅ Короткий ответ: Можно ли заложить единственное жилье?

    Да, можно, но это крайне рискованно.

    Единственное жилье можно передать в залог банку или МФО, однако добровольное соглашение лишает его особой защиты от изъятия. Ключевые условия, которые важно понимать:

    • Это добровольное решение: Подписав договор, вы сознательно принимаете на себя обязательства.
    • Реальный риск потери жилья: При длительной неуплате кредита заложенная недвижимость может быть продана с торгов для погашения долга.
    • Залог оформляется официально: На вашу квартиру или дом накладывается обременение (ипотека) в пользу кредитора.
    • Вы продолжаете жить в нем: На время действия кредита вы остаетесь собственником и пользователем жилья.

    Прежде чем идти на этот шаг, критически важно оценить свою финансовую устойчивость на годы вперед и рассмотреть все альтернативы.

    ⚖️ Суть кредитного механизма и правовые аспекты залога недвижимости

    Кредит под залог существующего жилья — это финансовая операция, при которой ваша квартира или дом выступает обеспечением для получения денежных средств. На недвижимость официально оформляется залог (ипотека) в пользу банка или МФО, что служит кредитору гарантией возврата выданной суммы.

    Как это работает на практике:

    1. Вы обращаетесь в финансовую организацию за крупным кредитом.
    2. В качестве обеспечения возврата денег вы предлагаете свое жилье.
    3. Специалисты проводят оценку стоимости недвижимости.
    4. С вами заключается кредитный договор и договор залога (ипотеки).
    5. Вы продолжаете проживать в своем жилье на протяжении всего срока кредита.

    Важнейший правовой аспект: В отличие от имущества, не обремененного залогом, единственное жилье, переданное в залог по добровольному соглашению, не защищено от изъятия за долги. Законодательство рассматривает такой договор как сознательно принятое на себя обязательство. Невыполнение условий ведет к реальной возможности потери недвижимости через суд и последующую продажу с торгов.

    🏦 Детальный разбор ипотечного предложения от Kapitalbank

    АКБ «Kapitalbank» предлагает программу «Комфортный дом», которая является классическим примером ипотечного кредитования для покупки жилья. В этой схеме приобретаемая недвижимость сразу выступает залогом.

    Основные условия программы:

    • Цель: Приобретение квартиры или индивидуального жилого дома на первичном или вторичном рынке.
    • Максимальная сумма: До 1 000 000 000 сумов.
    • Срок кредита: До 10 лет.
    • Процентные ставки: Зависят от статуса заемщика и первоначального взноса:
      • Для физлиц с официальными доходами: 26% годовых (взнос 20-25%) или 24% (взнос более 25%).
      • Для самозанятых без подтвержденных доходов: 25% годовых при взносе от 30%.

    Требования к заемщику:

    • Гражданство Узбекистана.
    • Возраст от 20 до 65 лет на момент подачи заявки.
    • Платежи по кредиту не должны превышать 50% от ежемесячных доходов.
    • Отсутствие отрицательной кредитной истории и задолженностей в базе Бюро принудительного исполнения.

    Процесс оформления: Рассмотрение заявки занимает до 15 рабочих дней. Помимо выплат по кредиту, заемщик несет расходы на страхование, кадастровые и нотариальные услуги.

    💡 Альтернативные финансовые решения от партнеров

    Поскольку залог единственного жилья — это высочайший риск, стоит сначала рассмотреть все альтернативные варианты получения денег. Наши партнеры предлагают различные решения в зависимости от вашей ситуации и наличия имущества.

    1. Кредиты под залог другого имущества (без риска для жилья):

    • PULMAN МКО и PULLOL МКО: Специализируются на залоге автотранспортных средств. Идеальный вариант для владельцев автомобилей.
    • BIZNES FINANS МКО: Предлагает «Ломбардный» заем под залог коммерческой недвижимости. Актуально для предпринимателей.

    2. Быстрые беззалоговые займы (если нет имущества или нужна меньшая сумма):

    • ISHONCH МКО и Cash U МКО: Предлагают доверительные микрозаймы с минимальным пакетом документов (часто только паспорт).
    • Пример от Cash U: Суммы до 200 000 000 сумов на срок до 24 месяцев под ставку от 25% годовых. Оформление быстрое, но ставки выше, а лимиты меньше, чем у залоговых кредитов.

    3. Классические онлайн-кредиты и другие продукты:

    Получить деньги под залог другого имущества часто бывает разумнее, чем рисковать крышей над головой.

    ⚖️ Преимущества и серьезные риски залога единственного жилья

    Прежде чем принимать окончательное решение, необходимо трезво взвесить две стороны медали.

    Преимущества

    • Крупная сумма: Возможность получить значительные средства, которые сложно найти по другим программам.
    • Длительный срок: Увеличенные сроки кредитования (до 10-15 лет), что снижает ежемесячную нагрузку.
    • Выгодная ставка: Процентные ставки обычно ниже, чем по потребительским кредитам без обеспечения.
    • Доступность: Для многих это единственный выход в сложной ситуации (лечение, бизнес, решение критических финансовых проблем).

    Риски и недостатки

    • Потеря жилья: Реальная угроза лишиться квартиры или дома в случае финансовых трудностей и просрочек.
    • Суд на стороне банка: При систематических нарушениях суд, как правило, удовлетворяет иск кредитора об изъятии.
    • Не защищает статус «единственного»: Добровольный залог снимает эту защиту. Наличие несовершеннолетних прописанных лиц также не является абсолютной гарантией.
    • Долгосрочная нагрузка: Необходимость стабильно высокого дохода на многие годы вперед.

    Главный вопрос, который нужно задать себе: «Гарантированно ли я смогу платить все эти годы, даже если произойдет непредвиденное (потеря работы, болезнь)?».

    🔍 Правовые последствия и судебная практика по залоговым спорам

    Обращение взыскания на заложенную квартиру — это сложная процедура, но она реальна. Понимание ее этапов поможет оценить серьезность последствий.

    Когда банк может начать процедуру изъятия?

    • Если просрочка по платежам превышает 3 месяца.
    • Если сумма неисполненных обязательств составляет более 5% от оценочной стоимости залога.

    Как происходит процесс?

    1. Судебное разбирательство (обязательно): Для изъятия единственного жилья внесудебный порядок невозможен. Банк обращается в суд.
    2. Изучение обстоятельств: Суд оценивает размер долга, причины просрочек, наличие у заемщика возможности рассчитаться иным способом.
    3. Решение и реализация: При положительном для банка решении жилье выставляется на торги. Вырученные средства идут на погашение долга.

    Важный нюанс: Даже в ходе суда у должника часто есть шанс самостоятельно продать недвижимость по рыночной цене. Это позволяет выплатить долг банку, а разницу оставить себе, что выгоднее, чем принудительная продажа с торгов, где цена может быть занижена.

    Судебная практика в Узбекистане показывает, что при явных и длительных нарушениях условий договора суды встают на сторону кредитора, особенно если заемщик не проявляет готовности к диалогу и решению проблемы.

    Заключение: Ответственность превыше всего

    Решение заложить единственное жилье — одна из самых серьезных финансовых операций в жизни человека. Оно открывает доступ к крупным суммам, но ставит на кон самое ценное — крышу над головой для вас и вашей семьи.

    Ключевые выводы, которые нужно запомнить:

    • Это последний вариант, а не первый. Исчерпайте все альтернативы: кредиты под залог авто, коммерческой недвижимости, беззалоговые займы.
    • Читайте договор, а не только слушайте менеджера. Вы должны четко понимать график платежей, все комиссии и, главное, последствия просрочки.
    • Оценивайте риски пессимистично. Планируйте бюджет исходя не из текущей зарплаты, а с учетом возможных форс-мажоров.
    • Не надейтесь на «авось» и особый статус жилья. Добровольный залог снимает защиту «единственного жилища» в суде.

    Финансовая грамотность в таком вопросе — это не просто знание терминов. Это способность холодно оценить риски и принять решение, которое не поставит ваше будущее на грань катастрофы. Будьте благоразумны и рассудительны.

    Подробнее
    Берем машину в кредит. Какой вид кредита лучше?
    17.07.2024
    2 минуты

    Берем машину в кредит. Какой вид кредита лучше?

    Купить новенькую машину с единовременной оплатой стоимости сможет не каждый. Часто, ради подобной покупки нужно получить заем на автомобиль в банке или микрокредитной организации. Но тогда стоит задуматься, что выгоднее — целевой кредит или кредит наличными? Давайте разбираться в этом вопросе и рассмотрим плюсы и минусы этих вариантов.

    В чем различие автокредита и потребительского кредита?

    Начнем с классификации этих видов займа. Первый из них (автокредит) нужно отнести к целевым займам. Это значит, что у заемщика есть право взять в банке ссуду только на приобретение транспортного средства и ни на что другое. Это может быть новая машина или бывшая в эксплуатации, но купить ее по программе автокредитования можно только в салонах дилеров, которые состоят в партнерских отношениях с банком-кредитором.

    Выделим главные преимуществ целевого автокредита перед кредитом наличными:

    • маленькие процентные ставки;
    • удобность оформления займа;
    • наличие льгот;
    • интересные предложения от банков-партнеров.

    Получение кредита на автомобиль предполагает залог, которым является транспортное средство, какое Вы приобретаете. Следовательно, банки гарантируют свое погашение займа, поэтому предлагают процентные ставки ниже обычных (в сравнении с автокредитом у кредита наличными они выше в среднем на 5-7%).

    Различия автокредита от потребительского займа

    Преимущественно, отличия данных видов кредитов состоит в целенаправленности предоставляемого банком займа. По программе автокредитования возможно купить только транспортное средство и только у официального дилера. В отличие от автокредита потребительский кредит разрешает приобретать что либо, в том числе и автомобиль. Вдобавок у потребительского кредита нет требований, кто будет продавцом: купить авто можно как с рук, так и в салоне. Касательно процентной ставки у потребительского кредита — она не так выгодна, чем по программе целевого автокредитования.

    Удобство потребительских займов наличными вызвана рядом причин. К ним относятся:

    • можно использовать деньги по своем усмотрению;
    • отсутствует первоначальный взнос и залог;
    • страховка не будет обязательной;
    • тратите куда хотите.

    При получении потребительского займа заёмщик не должен отчитываться перед банком, куда он хочет потратить средства. Когда кредитная сумма допускает, можно приобрести не только автомобиль.

    Окончательный выбор вида кредитования на покупку автомобиля зависит от целей покупки автомобиля. Если Вы планируете покупку новой машины у официального дилера с оформлением КАСКО, то будет лучше оформить автокредит, нежели кредит наличными. Если планируете купить подержанный автомобиль там, где хотите, тогда рассмотрите потребительский заём.

    Подробнее
    Что такое халяльная рассрочка и чем она отличается от кредита?
    02.12.2025
    6 минут

    Что такое халяльная рассрочка и чем она отличается от кредита?

    Введение: Халяльная рассрочка — финансовая этика в действии

    Халяльная рассрочка — это способ купить товар в рассрочку, организованный в строгом соответствии с принципами исламского права. Ключевое отличие от обычного кредита — полное отсутствие процентов (риба) и скрытых платежей. Покупатель платит фиксированную сумму в конкретные даты, которая известна с самого начала сделки.

    Такой механизм чаще всего реализуется через договор купли-продажи с наценкой (мурабаха) и строится на двух столпах: полной прозрачности цифр и отсутствии начисляемых процентов. Мы подробно разберем, как отличить эту финансовую модель от обычного кредита и на что обратить внимание при выборе.

    ✅ Короткий ответ: Может ли рассрочка быть халяльной?

    Да, может, но только при строгом соблюдении нескольких условий.

    Рассрочка считается халяльной, если:

    • Общая сумма к уплате известна покупателю заранее.
    • Сделка оформлена как купля-продажа с фиксированной наценкой или договор лизинга.
    • В договоре отсутствуют проценты и штрафные санкции, которые по своей сути являются ростовщичеством.
    • Все условия о стоимости, наценке и графике платежей прозрачны и зафиксированы с момента заключения договора.

    В экономическом смысле халяльная схема заменяет плавающую процентную ставку на фиксированную торговую маржу — в этом и заключается основная практическая разница.

    ⚖️ Принципы и механизмы исламского финансирования

    В основе халяльной рассрочки лежит шариатский запрет риба — запрет на любое увеличение денежной суммы в долговых отношениях, трактуемое как ростовщичество.

    Чтобы обойти этот запрет при покупке в рассрочку, применяются торговые конструкции. Самый распространенный механизм — Мурабаха:

    1. Финансовая организация (банк или МФО) сначала сама покупает товар, нужный клиенту.
    2. Затем перепродает его клиенту по цене, которая включает:
      • Стоимость товара.
      • Согласованную, фиксированную наценку (маржу).
    3. Клиент выплачивает эту итоговую сумму по согласованному графику.

    Другие допустимые схемы включают Иджара (лизинг, где право собственности остается у финансиста) и Мудараба (инвестиционное партнерство с разделением прибыли). Для розничных покупок товаров Мурабаха является наиболее прозрачным и распространенным инструментом.

    Важный признак: Если продавец или финансист не принимает на себя риски владения товаром до его передачи вам, или если «переплата» привязана к плавающей ставке — такая сделка лишь имитирует халяль и является обычным кредитом под проценты.

    🆚 Халяльная рассрочка vs. Обычный кредит: ключевые отличия

    Чтобы сделать осознанный выбор, важно понимать принципиальную разницу между двумя моделями.

    Халяльная рассрочка

    • Основа: Договор купли-продажи или лизинга.
    • Переплата: Фиксированная торговая наценка (маржа). Известна заранее и не меняется.
    • Сумма долга: Остается неизменной на весь срок.
    • Штрафы: В истинно халяльной модели штрафы, обогащающие кредитора, недопустимы.
    • Пример: Товар за 3 000 000 сумов продается в рассрочку за 3 600 000 сумов. Вы платите 12 раз по 300 000 сумов. Переплата 600 000 сумов — это фиксированная маржа.

    Обычный кредит

    • Основа: Кредитный договор (ссуда денег).
    • Переплата: Проценты, начисляемые на остаток долга. Общая сумма может меняться.
    • Сумма долга: Уменьшается по мере погашения, но на остаток начисляются проценты.
    • Штрафы: При просрочке начисляются пени и проценты, увеличивая долг.
    • Пример: Банк выдает кредит 3 000 000 сумов под 2% в месяц. Платеж состоит из части долга и процентов. Итоговая сумма зависит от графика и может быть выше, чем при фиксированной марже.

    При использовании любого кредитного продукта для планирования бюджета настоятельно рекомендуется использовать кредитный калькулятор.

    🔍 Чек-лист: Как проверить, что рассрочка действительно халяльная?

    Проверка должна быть тщательной и начинаться с детального изучения договора.

    Изучите договор — в нем должно быть четко указано:

    • Общая цена товара при рассрочке в абсолютной сумме (не только ежемесячный платеж).
    • Подробный график платежей с датами и фиксированными суммами.
    • Условия досрочного погашения без скрытых комиссий или «штрафов-процентов».
    • Отсутствие терминов «проценты», «ежедневная пеня», «ставка в %».
    • Положение о том, кто несет риски повреждения товара до полной оплаты.

    Запросите у продавца или финансиста:

    1. Расчет переплаты в абсолютных суммах, а не в процентах годовых.
    2. Подтверждение соответствия нормам Шариата — например, заключение внутреннего шариатского комитета компании или внешнего религиозного совета.
    3. Образец типового договора до момента оформления сделки.

    Если для вас критически важен халяль-статус, разумно проконсультироваться с компетентным религиозным авторитетом, показав ему итоговый договор и расчеты.

    🏢 Обзор предложений партнеров: на что обратить внимание

    Важно понимать, что большинство финансовых организаций в открытых материалах описывают стандартные кредитные продукты с процентами. Публичной отметки «халяль» у них может не быть. В таблице ниже — обзор партнеров и ключевые рекомендации по запросу информации.

    Партнёр Основные предложения Что уточнить при запросе халяльной рассрочки
    PULMAKON МКО Микрозаймы, публичные условия и тарифы. Запросить образец договора и расчет переплаты в абсолютных суммах. Уточнить наличие шариатского заключения.
    BIZNES FINANS МКО Микрокредитование, публичные процентные ставки. Попросить расчет «рассрочки без процентов» на конкретный товар. Проверить формулировки о штрафах.
    ISHONCH МКО Розничная рассрочка в магазинах техники. Узнать, кто является кредитором в сделке (магазин или банк-партнер) и запросить оферту.
    Cash U МКО Микрозаймы, сеть отделений. Запросить детальный расчет переплаты и типовой договор для проверки на прозрачность.
    PULLOL МКО Кредиты, в том числе под залог. Уточнить, как рассчитывается переплата: в процентах или фиксированной сумме. Требовать расчет в абсолютных цифрах.
    PULMAN МКО Займы под залог авто, онлайн-кредиты. При оформлении рассрочки выяснить, возможна ли схема «купи-продай» с фиксированной ценой, а не стандартный кредит.
    KAPITALBANK Широкий спектр кредитных продуктов (потребительские, автокредиты). Спросить о наличии специальных исламских финансовых продуктов или «исламских окон».

    **Важно:** Открытая публикация ставок и условий чаще указывает на классические процентные продукты. Чтобы подтвердить халяль-статус, необходимо напрямую обращаться к партнеру с четкими вопросами.

    📝 Пошаговое руководство по выбору и оформлению

    Следуйте этому алгоритму, чтобы сделать осознанный выбор и обезопасить себя от скрытых условий.

    Шаг 1: Запросите документы.
    Попросите у продавца/партнера типовой договор рассрочки и детальный расчет всех платежей по выбранному товару. Настаивайте на том, чтобы суммы были указаны в абсолютных цифрах.

    Шаг 2: Проведите аудит договора.
    Убедитесь, что в тексте нет слов «проценты» или «плавающая ставка». Если они есть, требуйте альтернативный вариант с фиксированной маржой или отказывайтесь от сделки.

    Шаг 3: Уточните схему.
    Выясните, кто является кредитором: сам магазин (тогда это может быть торговая рассрочка) или сторонняя МКО/банк (это с высокой вероятностью классический кредит).

    Шаг 4: Запросите подтверждение.
    Спросите о наличии шариатского заключения на этот финансовый продукт. При его отсутствии тщательно взвесьте риски.

    Шаг 5: Проконсультируйтесь.
    В сложных или дорогостоящих случаях покажите итоговый договор и расчеты независимому финансовому консультанту или религиозному авторитету.

    ✉️ Шаблон запроса для партнера

    Используйте этот текст как основу для официального обращения к финансовой организации.

    Уважаемые [название компании]!

    Прошу предоставить следующую информацию в рамках рассмотрения возможности оформления рассрочки на покупку товара [название товара или категория]:

    1. Типовую форму договора рассрочки.
    2. Детальный расчет сумм по каждому платежу в абсолютных суммах (в сумах), с указанием общей стоимости товара при рассрочке и размера переплаты.
    3. Информацию о наличии шариатского заключения или внутреннего шариатского совета, подтвердившего соответствие данного продукта принципам халяль.
    4. Пример расчета выплат при досрочном погашении.

    Прошу направить ответ и указанные документы по электронной почте.

    С уважением,
    [Ваше ФИО и контактные данные]

    Заключение: Осознанный выбор — залог спокойствия

    Халяльная рассрочка — это реальный и этичный финансовый инструмент, основанный на принципах прозрачности, справедливости и отсутствия ростовщичества. Ее суть заключается не в том, чтобы просто избежать слова «процент», а в построении сделки на основе реальной торговли с фиксированной и известной заранее наценкой.

    Ключевые выводы:

    • Главный критерий — фиксированная итоговая цена, а не плавающие проценты.
    • Требуйте у партнеров полной прозрачности: расчеты в сумах, а не в процентах, и полный текст договора до подписания.
    • Большинство организаций работают по классическим схемам. Халяльный продукт нужно искать целенаправленно, задавая прямые вопросы.
    • Не полагайтесь на рекламные слоганы. Ваша главная защита — внимательное изучение договора и понимание механики сделки.

    Помните, что финансовая осознанность и стремление следовать своим убеждениям заслуживают уважения. Вооружившись знаниями из этого руководства, вы сможете делать выбор уверенно, отличая этичное финансирование от замаскированного ростовщичества.

    Подробнее
    Что такое скоринг и как он влияет на одобрение?
    02.12.2025
    5 минут

    Что такое скоринг и как он влияет на одобрение?

    Введение: Цифровой судья вашей платежеспособности

    Процесс рассмотрения кредитной заявки в современном банке действительно напоминает сложный экзамен. Вашу финансовую судьбу решает не человек, а автоматизированная система — кредитный скоринг. Этот механизм анализирует сотни параметров в течение нескольких минут, вынося вердикт, который определяет не только факт одобрения кредита, но и его конечные условия: процентную ставку, сумму и срок.

    Мы детально разберем, как работает эта система, на что она обращает внимание в Узбекистане, и дадим практические стратегии, которые помогут вам успешно пройти проверку и получить выгодные условия.

    🔍 Что такое кредитный скоринг и как он работает?

    Кредитный скоринг — это математическая модель, оценивающая надежность заемщика путем присвоения ему числового балла (счета). Система появилась для стандартизации и ускорения процесса оценки, заменяя субъективное мнение кредитного специалиста объективным анализом данных.

    Процесс оценки проходит в несколько этапов:

    1. Предоставление данных: Вы заполняете анкету, указывая личную информацию, данные о работе, доходах и желаемых условиях кредита.
    2. Комплексный анализ: Система проверяет не только вашу анкету, но и информацию из внешних источников:
      • Кредитная история из бюро кредитных историй (БКИ).
      • Данные о налоговых задолженностях и штрафах из государственных баз.
      • История ваших взаимоотношений с банком, если вы его клиент.
    3. Вынесение вердикта: Каждый параметр оценивается и получает баллы. Итоговый скоринговый балл сравнивается с минимальным порогом банка, что определяет решение — одобрить кредит или отказать.

    Ключевая задача скоринга для банка — минимизировать риски невозврата денег. Для клиента же его польза в объективности и скорости: решение принимается за минуты, а не дни.

    📊 Ключевые параметры оценки в Узбекистане

    Скоринговые системы анализируют широкий спектр данных. Каждый банк определяет свои приоритеты, но основные критерии универсальны.

    Категория параметров Конкретные факторы оценки Степень влияния
    Финансовая дисциплина Кредитная история (включая просрочки по коммунальным платежам и налогам), долговая нагрузка (ПДН) Критически важная
    Платежеспособность Уровень и стабильность официального дохода, стаж работы (обычно от 6 месяцев) Очень высокая
    Социально-демографические данные Возраст (стандартный диапазон 21-65 лет), семейное положение, наличие иждивенцев Средняя
    Лояльность банку Наличие зарплатной карты, депозитов, история услуг Высокая для действующих клиентов

    Особое внимание в Узбекистане уделяется:

    • Официальному доходу: Подтверждению через справки (2-НДФЛ) или налоговые данные для самозанятых.
    • Полной кредитной истории: Банки проверяют не только кредиты, но и долги по коммунальным услугам, налогам и штрафам через единые государственные реестры.
    • Показателю долговой нагрузки (ПДН): Это соотношение всех ваших ежемесячных платежей по кредитам к доходу. Комфортным уровнем считается до 30-40%, а превышение 50% значительно снижает шансы на одобрение.

    Важно помнить: даже маленькие микрозаймы влияют на вашу долговую нагрузку и видны банкам в кредитной истории. Несколько активных займов могут создать впечатление финансовой нестабильности.

    💡 Практические стратегии для улучшения вашего скоринга

    Обмануть систему невозможно, но планомерно улучшить свой финансовый профиль — реально. Вот ключевые стратегии.

    1. Следите за кредитной историей и долговой нагрузкой

    Это основа основ. Регулярно проверяйте свою кредитную историю на наличие ошибок. Самый эффективный способ повысить скоринг — снизить показатель долговой нагрузки (ПДН) до уровня 30-40% от дохода. Сделать это можно: — Погасив часть текущих кредитов досрочно. — Рефинансировав несколько займов в один с меньшим платежом. — Закрыв неиспользуемые кредитные карты (они тоже учитываются в расчетах). — Взяв новый кредит на более выгодных условиях в надежной организации, например, специально разработанный для самозанятых.

    2. Планируйте кредиты и избегайте просрочек

    Не подавайте множество заявок в короткий срок — каждый отказ может негативно отразиться в истории[citation:8]. Всегда рассчитывайте свои силы. Перед оформлением кредита воспользуйтесь специальным калькулятором, чтобы точно оценить будущий платеж и его влияние на вашу нагрузку. Ни одной просрочки. Даже один день задержки платежа по кредиту или микрозайму фиксируется и портит репутацию.

    3. Работайте с официальными доходами и становьтесь «своим» для банка

    Подтверждайте доход официальными документами. Для предпринимателей и самозанятых особенно важна стабильность декларируемых доходов за последний год. Чтобы повысить шансы на одобрение серьезного финансирования, например, кредита для развития бизнеса, начните строить отношения с банком заранее: откройте депозит или, что еще лучше, станьте зарплатным клиентом.

    🏆 Партнеры, которые ценят вашу репутацию

    DELTA МКО

    Философия: Прозрачность и честный диалог с клиентом.
    В чем надежность: Строгое соблюдение законодательства, индивидуальный расчет платежеспособности.
    Почему вам спокойно: Четкие условия договора, помощь в выборе оптимального кредитного продукта.

    PULMAKON МКО

    Философия: Доступные кредиты с человеческим отношением.
    В чем надежность: Работа по лицензии, ответственный подход к оценке заемщиков.
    Почему вам спокойно: Помощь в формировании положительной кредитной истории, лояльные условия для новых клиентов.

    BIZNES FINANS МКО

    Философия: Партнерство для роста вашего дела.
    В чем надежность: Легальная деятельность, финансовая устойчивость.
    Почему вам спокойно: Профессиональные консультации, возможность получить крупную сумму под развитие бизнеса.

    ISHONCH МКО

    Философия: Доверие, основанное на ответственности.
    В чем надежность: Социально ориентированное кредитование, поддержка разных слоев населения.
    Почему вам спокойно: Учет индивидуальной ситуации заемщика, программы лояльности для добросовестных клиентов.

    ⚠️ Чего стоит избегать: риски, которые убивают ваш скоринг

    Некоторые действия могут быстро и надолго испортить вашу кредитную репутацию.

    • Просрочки по микрозаймам. Многие думают, что раз сумма небольшая, то и последствий не будет. Это опасное заблуждение. Любая просрочка передается в БКИ и серьезно портит историю. Проценты в МФО высоки, и долг может быстро вырасти.
    • Частые обращения в МФО. Множество активных микрозаймов, даже без просрочек, создают образ человека, который живет в долг и не умеет планировать бюджет. Банки видят в этом высокий риск.
    • Сокрытие долгов. Неоплаченные штрафы, налоги и коммунальные платежи также могут отражаться в кредитной истории и влиять на решение банка.
    • Попытки обмана. Предоставление поддельных справок о доходах гарантирует отказ и попадание в «черный список» банка. Системы проверки эффективны.

    Заключение: Ваш скоринг — это ваша финансовая репутация

    Кредитный скоринг — не абстрактная цифра, а отражение вашей финансовой дисциплины и ответственности. Это репутация, которую вы формируете годами, но которую можно испортить в один день.

    Ключ к успеху — в осознанности и планировании:

    • Регулярно проверяйте свою кредитную историю и следите за долговой нагрузкой.
    • Всегда рассчитывайте свои силы, используя кредитные калькуляторы, и избегайте ненужных займов.
    • Выбирайте надежных финансовых партнеров, которые работают прозрачно и помогают строить ваше благополучие.

    Помните, что высокий скоринговый балл — это не просто пропуск к кредиту. Это доверие финансовой системы, которое открывает двери к лучшим условиям, низким ставкам и, в конечном итоге, к большим возможностям для реализации ваших планов.

    Подробнее
    Деньги под залог техники: как работает механизм
    02.12.2025
    5 минут

    Деньги под залог техники: как работает механизм

    Введение: Быстрые деньги под залог техники

    Когда срочно требуются деньги, а время на одобрение банковского кредита нет, займ под залог техники становится реальным финансовым решением. Этот механизм позволяет получить наличные средства всего за несколько часов, используя в качестве обеспечения собственную электронику или бытовые приборы. Мы детально разберем суть залогового кредитования и предоставим актуальную информацию, чтобы вы могли принять взвешенное решение.

    ✅ Короткий ответ: Как работает залог техники?

    Это быстрый способ получить деньги под материальное обеспечение.

    Вы передаете свою технику (смартфон, ноутбук, телевизор и др.) на ответственное хранение компании и получаете за нее денежную сумму. После полного погашения займа и процентов ваше имущество возвращается вам.

    • Скорость: Оценка и выдача денег часто занимают менее часа.
    • Минимум документов: Как правило, требуется только паспорт.
    • Не требует кредитной истории: Решение не зависит от вашей истории в кредитных бюро.
    • Риск потери имущества: При невозврате займа техника переходит в собственность компании.

    Это удобный инструмент для решения сиюминутных финансовых проблем, но важно понимать его условия и риски.

    ⚙️ Суть залогового механизма и принцип работы

    Залог техники — это краткосрочный заем, где ваше устройство выступает материальным обеспечением. Весь процесс от оценки до получения денег часто укладывается в 10-15 минут.

    Как это работает:

    1. Вы приносите технику в офис для оценки.
    2. Специалист проверяет исправность, комплектацию и внешний вид.
    3. Вы подписываете договор займа и залоговый билет.
    4. Вы получаете деньги (наличные или на карту).
    5. На время действия договора компания хранит ваше имущество, обязана его застраховать и возвращает вам после полного расчета.

    Ключевой момент: Сумма займа составляет лишь часть рыночной стоимости техники (обычно 40-80%), так как кредитор закладывает свои риски на случай, если вам придется получить деньги под залог другого имущества для погашения этого долга.

    📱 Какая техника подходит для залога?

    Ломбарды и МФО принимают широкий спектр устройств, сохраняющих ликвидность на вторичном рынке. Главное требование — исправность и актуальность модели.

    Основные категории принимаемой техники:

    • Цифровая и электронная техника: Смартфоны, ноутбуки, планшеты, игровые приставки, современные телевизоры, фотоаппараты.
    • Бытовая техника: Холодильники, стиральные машины, плиты, кондиционеры.
    • Прочая востребованная аппаратура: Электротранспорт (гироскутеры, электросамокаты), квадрокоптеры, качественная строительная техника (дрели, шуруповерты).

    Что влияет на оценку? Комплектация, степень износа, отсутствие дефектов, год выпуска и бренд. Наличие коробки и документов может повысить сумму, но не является обязательным. Заблокированные устройства (напр., с привязкой Apple ID) либо не принимаются, либо оцениваются значительно дешевле.

    🏦 Альтернативные финансовые решения от наших партнеров

    Если у вас нет подходящей техники или нужна иная сумма, наши партнеры предлагают разнообразные финансовые продукты. Рассмотрите их, прежде чем принимать решение.

    1. Классические онлайн-кредиты и микрозаймы:

    • DELTA МКО и PULMAKON МКО: Предоставляют различные виды онлайн-кредитов на разные цели с быстрым рассмотрением заявок.
    • ISHONCH МКО и Cash U МКО: Специализируются на доверительных микрозаймах с минимальным пакетом документов, часто достаточно только паспорта.

    2. Кредиты под залог другого имущества:

    • PULMAN МКО и PULLOL МКО: Специализируются на залоге автотранспортных средств. Идеальный вариант для владельцев автомобилей.
    • BIZNES FINANS МКО: Предлагает займы под залог коммерческой недвижимости, что актуально для предпринимателей.
    • Спецтехника: Также существуют предложения по кредиту под залог спецтехники для бизнеса.

    3. Ипотечное кредитование:

    • АКБ «Kapitalbank»: Предлагает программу «Комфортный дом» для покупки жилья в ипотеку на срок до 10 лет.

    ⚖️ Преимущества и недостатки залога техники

    Этот финансовый инструмент, как и любой другой, имеет свои сильные и слабые стороны.

    Преимущества

    • Мгновенная скорость: Деньги выдаются в день обращения, часто в течение часа.
    • Минимум формальностей: Требуется только паспорт, без справок о доходах и поручителей.
    • Не важен кредитный рейтинг: Решение не зависит от вашей кредитной истории.
    • Сохранность имущества: Техника находится на ответственном хранении и застрахована.

    Риски и недостатки

    • Высокая стоимость: Проценты по займу выше, чем по банковским кредитам.
    • Ограниченная сумма: Вы получите только 40-80% от реальной рыночной стоимости техники.
    • Риск потери имущества: При невозврате долга в срок техника переходит в собственность ломбарда/МФО и может быть продана.
    • Краткосрочность: Такие займы обычно выдаются на короткий срок (до 1-2 месяцев).

    Главный вопрос, который нужно задать себе: «Уверен ли я, что смогу выкупить технику обратно в установленный срок?».

    🔍 Как увеличить сумму залога: практические советы

    Размер предлагаемой суммы напрямую зависит от состояния и комплектации вашего устройства. Следуя этим рекомендациям, вы можете существенно повысить оценочную стоимость.

    1. Подготовьте технику к оценке:

    • Очистите устройство: Удалите пыль, загрязнения, следы пользования. Внешний вид играет ключевую роль.
    • Проверьте функциональность: Убедитесь, что техника выполняет свою основную функцию. Устройства, требующие ремонта, оцениваются значительно дешевле.
    • Удалите блокировки: Обязательно отключите привязку к Apple ID, Google Account, экранные пароли.

    2. Сохраняйте полную комплектацию:

    • Наличие оригинальной коробки, чека, гарантийного талона, кабелей, пультов и всех штатных аксессуаров значительно повышает стоимость.
    • Отсутствие только зарядки и коробки может уменьшить сумму займа на 10-20%.

    3. Учитывайте ликвидность:

    • Более новые и популярные модели известных брендов (Apple, Samsung, Sony и т.д.) всегда оцениваются выше устаревших или малоизвестных устройств.

    Эти нехитрые действия помогут вам получить максимально возможную сумму под залог вашей техники.

    Заключение: Взвешенный подход к срочному займу

    Залог техники — это действенный инструмент для получения денег в критической ситуации, когда время играет против вас. Он сочетает в себе невероятную скорость и простоту оформления, но требует трезвой оценки своих финансовых возможностей.

    Ключевые выводы, которые нужно запомнить:

    • Это решение для срочных, а не долгосрочных нужд. Высокие проценты делают такой заем невыгодным для длительного пользования.
    • Всегда изучайте договор. Четко понимайте срок, проценты, порядок выкупа и последствия просрочки.
    • Рассмотрите альтернативы. Возможно, вам больше подойдут онлайн-кредиты или займы под залог другого имущества, например, автомобиля.
    • Готовьте технику к сдаче. Чистота, комплектация и исправность — ваши главные союзники в получении максимальной суммы.

    Принимая решение, руководствуйтесь не только острой потребностью в деньгах, но и четким планом по возврату займа. Ответственный подход убережет вас от потери имущества и лишних финансовых потерь.

    Подробнее

    Мы используем файлы cookie. Чтобы улучшить работу сайта и предоставить вам больше возможностей. Продолжая использовать сайт, вы соглашаетесь с условиями использования cookie.