Исламское кредитование в Узбекистане: перспективы - Zaimer.uz - финансовый супермаркет

Исламское кредитование в Узбекистане: перспективы

Время прочтения 5 минут
Исламское кредитование в Узбекистане: перспективы

Содержание

    Введение: Новая финансовая эра в Узбекистане

    Финансовый ландшафт Узбекистана находится на пороге значительных преобразований, связанных с законодательным внедрением исламского банкинга. Эта историческая трансформация откроет уникальные возможности для миллионов граждан и представителей бизнеса, которые ранее избегали традиционных банковских услуг по религиозным соображениям.

    Создание этичной и социально ответственной альтернативы классическим банковским продуктам способно принципиально изменить структуру рынка и вовлечь в официальный финансовый сектор новые капиталы.

    ⚖️ Правовой прорыв: законодательная база исламского банкинга

    В сентябре 2025 года Законодательная палата Олий Мажлиса Узбекистана приняла в первом чтении исторический законопроект, направленный на внедрение исламской банковской деятельности в национальную финансовую систему.

    Ключевые положения нового закона:

    • Определение основных понятий: Закон впервые закрепляет в законодательстве такие фундаментальные термины, как «исламский банк», «финансовые операции и стандарты», «инвестиционный депозит».
    • Специальная лицензия: Вводится отдельная лицензия на ведение исламской банковской деятельности. Она позволит создавать как полноценные исламские банки, так и исламские «окна» в рамках традиционных банковских учреждений.
    • Изменения в налоговый режим: Законопроект устраняет ключевые налоговые барьеры, которые раньше делали исламские операции невыгодными (например, двойное обложение НДС при торговых операциях).
    • Устранение правовых ограничений: Банкам будет разрешено напрямую заниматься торговой деятельностью, что является основой для сделок по принципу Мурабаха. Ранее это было запрещено статьей 7 закона «О банках и банковской деятельности».

    📈 Потенциал рынка и экономический эффект

    Внедрение исламских финансов отвечает огромному социальному и экономическому запросу в Узбекистане.

    Данные, подтверждающие высокий потенциал:

    • Согласно опросам ПРООН, около 68% населения и 60% представителей бизнеса сознательно отказываются от традиционных банковских услуг по религиозным убеждениям.
    • Около 38% предпринимателей выразили желание получить финансирование на основе исламских принципов.
    • Президент Шавкат Мирзиёев оценил объем новых финансовых ресурсов для бизнеса после принятия закона в 5 миллиардов долларов ежегодно.

    Таким образом, речь идет о вовлечении в экономику миллиардов долларов, которые до сих пор находились вне официального финансового сектора.

    🏦 Ключевые продукты и операции исламского банкинга

    Законопроект определяет основные исламские финансовые операции, основанные на принципах разделения рисков, партнерства и финансирования реальных активов.

    Финансовый продукт Сущность операции Применение и перспективы в Узбекистане
    Мурабаха Банк покупает актив (товар, оборудование), нужный клиенту, и перепродает ему с заранее согласованной наценкой в рассрочку. Заменяет процентный кредит. Уже реализован в пилотном проекте Standard Chartered для Агробанка на сумму 160,4 млн евро. Будет основным продуктом для торгового финансирования.
    Мудараба Партнерство, при котором инвестор предоставляет 100% капитала, а предприниматель — свою экспертизу и труд. Прибыль делится по согласованной пропорции, убытки несет инвестор. Определена в законопроекте как одна из базовых операций. Перспективна для финансирования стартапов и инвестиционных проектов.
    Мушарака Совместное предприятие, где банк и клиент вносят капитал для реализации проекта. Прибыли и убытки делятся пропорционально вкладу. Входит в перечень разрешенных операций. Может использоваться для софинансирования бизнеса и крупных проектов.
    Сукук (исламские облигации) Ценные бумаги, удостоверяющие долю в праве собственности на реальный актив, услугу или проект. Доход формируется от прибыли этого актива. Ведутся работы по разработке правовой базы. В перспективе это инструмент для привлечения крупных инвестиций в экономику.

    🌍 Международное сотрудничество и интеграция

    Узбекистан активно готовит почву для интеграции в глобальную систему исламских финансов, что критически важно для успеха реформы.

    • Сотрудничество с авторитетными организациями: В декабре 2024 года Центральный банк РУз присоединился к Совету по исламским финансовым услугам (IFSB). Разрабатываемый законопроект учитывает стандарты IFSB и AAOIFI (Организации по бухгалтерскому учету и аудиту исламских финансовых институтов).
    • Изучение мирового опыта: Узбекистан изучает модели таких стран, как Малайзия, Турция, ОАЭ и соседние государства.
    • Поддержка Исламского банка развития (ИБР): ИБР является ключевым партнером. На долю Узбекистана приходится 41% от общего объема финансирования ИБР в регионе СНГ по состоянию на конец 2023 года.
    • Перспектива трансграничных расчетов: В долгосрочной перспективе развитие исламских финансов укрепит инвестиционные связи со странами Персидского залива и Азии.

    ⚠️ Вызовы и пути их преодоления

    Несмотря на огромный потенциал, развитие сектора сталкивается с рядом вызовов, отмеченных международными рейтинговыми агентствами.

    Ключевые вызовы

    • Неравные условия: Необходимость полной гармонизации налогового и правового режима с традиционным банкингом.
    • Недостаток экосистемы: Отсутствие подготовленных кадров, шариатских советов, рейтинговых агентств.
    • Низкая осведомленность: Население и бизнес плохо понимают принципы и механизмы исламских финансов.
    • Вопросы защиты вкладчиков: В большинстве стран региона исламские банки не включены в системы страхования вкладов.

    Необходимые меры

    • Завершить harmonization законодательства и создать понятные правила игры.
    • Запустить масштабные образовательные программы для подготовки специалистов.
    • Провести общенациональную информационную кампанию для населения.
    • Разработать специальную модель защиты прав вкладчиков в исламских банках.

    Пока новая система формируется, для решения срочных финансовых задач можно пользоваться привычными инструментами, такими как быстрые онлайн-кредиты. Для любого займа важно предварительно рассчитывать нагрузку с помощью кредитного калькулятора.

    🤝 Надежные финансовые партнеры Узбекистана

    DELTA МКО

    Основа надежности: Строгое соблюдение законодательства РУз.
    Почему стоит обратиться: Прозрачные условия, индивидуальный подход к финансовым решениям.

    PULMAKON МКО

    Основа надежности: Работа по лицензии ЦБ, финансовая устойчивость.
    Почему стоит обратиться: Специализация на микрозаймах, лояльные условия для клиентов.

    BIZNES FINANS МКО

    Основа надежности: Лицензия №46, устойчивая деловая репутация.
    Почему стоит обратиться: Крупные суммы для бизнеса, профессиональные консультации.

    Заключение: Будущее финансов, основанное на доверии и этике

    Принятие закона об исламском банкинге знаменует начало новой эры в финансовой системе Узбекистана. Это стратегический шаг, направленный на создание инклюзивной экономики, которая уважает религиозные убеждения граждан и предлагает честные партнерские модели финансирования.

    Ожидаемые результаты в среднесрочной перспективе:

    • Расширение финансовой доступности: Десятки процентов населения и бизнеса получат доступ к финансовым услугам, соответствующим их убеждениям.
    • Приток инвестиций: По оценкам, ежегодно в экономику могут привлекаться дополнительные ресурсы в объеме до 5 миллиардов долларов.
    • Сокращение теневого сектора: Значительные средства, находившиеся вне банковской системы, будут вовлечены в официальный оборот.
    • Диверсификация рынка: Появление исламских банков и «окон» усилит конкуренцию и предложит потребителям больше выбора.

    Узбекистан стоит на пороге создания современной, этичной и социально ответственной финансовой системы, которая не только отвечает потребностям верующих, но и способствует устойчивому экономическому росту и интеграции в мировую экономику.
    Вас могут заинтересовать

    Как проверить свою кредитную историю?
    02.12.2025
    6 минут

    Как проверить свою кредитную историю?

    Введение: Ваш финансовый паспорт — кредитная история

    Кредитная история — это подробное финансовое досье, куда заносится информация обо всех ваших кредитных обязательствах: займах из банков, микрокредитах, покупках в рассрочку и других операциях.

    От качества этих данных напрямую зависит, одобрит ли банк вашу следующую заявку на кредит или ипотеку. Регулярная проверка кредитного отчета позволяет не только отслеживать свою финансовую репутацию, но и своевременно выявлять ошибки или признаки мошенничества.

    Мы подготовили исчерпывающее руководство, которое расскажет обо всех действующих способах получения кредитной истории в Узбекистане, включая самые современные и удобные онлайн-методы.

    🏛️ Централизованная система кредитного бюро в Узбекистане

    Вся информация о кредитных историях граждан и юридических лиц Узбекистана аккумулируется в специализированной организации — LLC «Credit Bureau» Credit information analytical center» (Кредитно-информационный аналитический центр). Эта компания работает на основании Закона Республики Узбекистан «Об обмене кредитной информацией» и соответствующего Постановления Кабинета Министров.

    Именно это бюро формирует обширную базу данных, анализирует финансовые показатели заемщиков и предоставляет кредитные отчеты как самим гражданам, так и банкам на договорной основе. Деятельность бюро лицензирована Центральным банком страны, что гарантирует безопасность и конфиденциальность хранимых персональных данных. Сегодня база данных охватывает подавляющее большинство экономически активного населения страны.

    📋 Способы получения кредитной истории для физических лиц

    Граждане Узбекистана имеют несколько каналов для получения своей кредитной истории, что делает этот процесс максимально гибким и доступным.

    Способ получения Процедура Стоимость и лимиты
    Единый портал my.gov.uz Авторизация через OneID, выбор услуги «Получение кредитной истории» в разделе «Финансы и банк», заполнение анкеты и подтверждение номера телефона. Бесплатно 1 раз в год, далее ~12 680 — 15 300 сумов за запрос.
    Личный кабинет на сайте Кредитного бюро Регистрация на официальном сайте Кредитно-информационного аналитического центра с использованием системы OneID. Информация уточняется на сайте бюро.
    Почтовая служба Отправка запроса на почтовый адрес бюро с приложением копии паспорта, подписанного заявления и нотариального заключения о принадлежности подписи. Стоимость нотариальных услуг и почтовой пересылки.
    Видеообращение Запись видео с оригиналом паспорта в кадре и отправка ролика на электронную почту или в телеграм-аккаунт бюро вместе с подписанным заявлением. Бесплатно 1 раз в год, далее по тарифам.
    Личное посещение Визит в офис Кредитного бюро с оригиналом документа, удостоверяющего личность. Для получения чужой истории требуется нотариальная доверенность. Информация уточняется на месте.

    🖥️ Пошаговая инструкция для онлайн-запроса через портал my.gov.uz

    На сегодняшний день самым популярным и быстрым способом проверки кредитной истории является использование Единого портала интерактивных государственных услуг.

    Процедура максимально упрощена:

    1. Авторизация: Зарегистрируйтесь или войдите на портал my.gov.uz через систему OneID.
    2. Поиск услуги: После входа перейдите в раздел «Финансы и банк», где находится услуга «Получение кредитной истории».
    3. Заполнение анкеты: Система предложит заполнить электронную анкету заявителя, куда автоматически подтянутся некоторые ваши данные.
    4. Проверка и отправка: Перед отправкой запроса внимательно проверьте все внесенные сведения и подтвердите номер мобильного телефона, на который придет SMS-уведомление.
    5. Получение результата: Обработка запроса происходит в течение нескольких секунд. Результат в виде файла с вашей кредитной историей и скоринговым баллом появится в персональном кабинете на портале.

    Полезный совет: перед оформлением любого займа для планирования бюджета обязательно используйте кредитный калькулятор. Это поможет точно рассчитать будущие платежи и оценить долговую нагрузку.

    📊 Содержание кредитного отчета и система скоринговых баллов

    Кредитный отчет, который вы получите из бюро, содержит исчерпывающую информацию о вашей финансовой дисциплине.

    Что включает отчет:

    • Ваши идентификационные данные
    • Общий обзор по всем поданным, одобренным и отклоненным заявкам
    • Сведения о действующих и закрытых кредитных договорах
    • Раздел, посвященный просрочкам по кредитным платежам

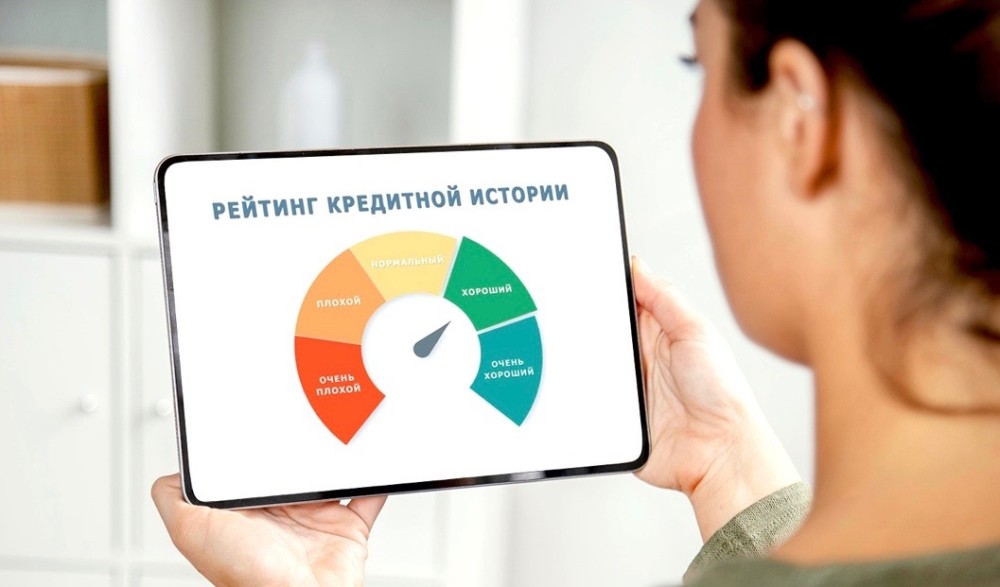
    Важнейший элемент отчета — скоринговый балл — числовая оценка вашей способности погасить будущий кредит, которая варьируется от 0 до 500.

    Система оценки заемщиков:

    • «A» (отличный): 400-500 баллов
    • «B» (хороший): 300-400 баллов
    • «C» (средний): 200-300 баллов
    • «D» (удовлетворительный): 100-200 баллов
    • «E» (плохой): 0-100 баллов

    Для повышения скорингового балла эксперты рекомендуют следить за своей кредитной историей, не перегружать долговую нагрузку и всегда своевременно исполнять финансовые обязательства.

    🏦 Практическое значение кредитной истории при обращении в банк

    Когда вы подаете заявку на кредит, банк в первую очередь обращается к вашей кредитной истории, чтобы оценить свои риски. По этому документу финансовые организации определяют вашу надежность как заемщика и вероятность невозврата долга.

    Что анализируют банки:

    • Количество погашенных и непогашенных кредитов
    • Число и длительность просрочек (даже одна просрочка продолжительностью более 30 дней может стать серьезным препятствием)
    • Уровень долговой нагрузки (которая не должна превышать 50-70% от вашего дохода)

    Интересно, что отсутствие кредитной истории также расценивается как негативный фактор, поскольку банку в такой ситуации сложнее спрогнозировать ваше финансовое поведение.

    Стоит понимать, что рекламные обещания о кредитах «без проверки кредитной истории» не соответствуют действительности — такие продукты на финансовом рынке Узбекистана отсутствуют, проверку проводят даже микрофинансовые организации.

    Если вам нужны средства, рассмотрите вариант получения займа под залог имущества или кредита под залог спецтехники. Такие предложения часто имеют более лояльные требования к заемщикам.

    🔍 Регулярный мониторинг и исправление кредитной истории

    Регулярная проверка своей кредитной истории должна стать полезной финансовой привычкой для каждого, кто заботится о своей экономической репутации.

    Почему это важно:

    • Своевременный мониторинг позволяет обнаружить и исправить возможные ошибки (например, ошибочно внесенные просрочки)
    • Помогает выявить чужие кредиты, взятые мошенниками с использованием ваших паспортных данных
    • Дает возможность отслеживать динамику изменения своего скорингового балла

    Что делать при обнаружении ошибок:

    1. Немедленно обратитесь в Кредитное бюро для получения исправленной или обновленной версии отчета
    2. Предоставьте доказательства ошибочности информации (например, справки о погашении кредита)
    3. При необходимости подайте официальное заявление о корректировке данных

    Помните, что даже если вы никогда не брали кредитов и у вас отсутствует кредитная история, вы вправе получить из бюро соответствующий официальный документ, подтверждающий этот факт.

    🤝 Надежные финансовые партнеры Узбекистана

    DELTA МКО

    Надежность: Строгое соблюдение законодательства Узбекистана.
    Особенность: Индивидуальный подход к каждому клиенту, помощь в формировании положительной кредитной истории.

    PULMAKON МКО

    Надежность: Работа по лицензии ЦБ РУз, прозрачные условия.
    Особенность: Специализация на микрозаймах с гибкими условиями погашения.

    BIZNES FINANS МКО

    Надежность: Лицензированная деятельность, финансовая устойчивость.
    Особенность: Крупные суммы для бизнеса, профессиональные консультации.

    ISHONCH МКО

    Надежность: Социально ответственное кредитование, проверенная репутация.
    Особенность: Доверительные условия, учет индивидуальной ситуации заемщика.

    Заключение: Контроль над финансовой репутацией в ваших руках

    Кредитная история — это не статичный архив, а динамичный инструмент, который отражает вашу финансовую дисциплину и ответственность. Регулярная проверка и контроль над этим документом открывают путь к выгодным кредитным предложениям и финансовой стабильности.

    Ключевые выводы:

    • Используйте свое право на бесплатное получение кредитной истории один раз в год через портал my.gov.uz
    • Внимательно изучайте полученный отчет, обращая особое внимание на раздел о просрочках
    • Немедленно реагируйте на обнаруженные ошибки или признаки мошенничества
    • Помните, что даже отсутствие кредитной истории может влиять на решения банков
    • Выбирайте надежных финансовых партнеров, работающих в рамках законодательства Узбекистана

    Ваша кредитная история — это ваш финансовый паспорт. Вложив усилия в его «ведение» сегодня, вы открываете себе путь к выгодным кредитным предложениям и финансовой стабильности завтра.

    Подробнее
    Кредиты в ломбардах Узбекистана: все, что Вам нужно знать
    17.07.2024
    2 минуты

    Кредиты в ломбардах Узбекистана: все, что Вам нужно знать

    Фильмы и телепередачи создали ошибочное представление о подозрительной деятельности ломбардов. На самом деле, деятельность ломбардов, строго контролируются государственными регулирующими органами и это один из самых быстрых м простых способов получения денег.

    Процентная ставка в ломбардах

    Ломбарды рассчитывают ежедневно взимаемые проценты, учитывая индивидуальные правила, прописанные в договоре. Можно вычислить лишь среднюю цифру. Обычно она составляет 0,3% в день. Существуют организации, которые предоставляют ссуду под высокий процент, который составляет от 0,5 до 0,8%.

    Процедура получения кредита в ломбарде

    • Вы приносите в ломбард ценный предмет;
    • Ломбард оценивает его стоимость и в пределах этой суммы выдает вам деньги;
    • Вы получаете залоговый билет (карту), который состоит из двух частей: индивидуальные условия займа и информация о залоге. В таблице указывается размер кредита, срок погашения, процентная ставка, наименование и описание заложенного предмета, стоимость его оценки.

    Что можно сдать в ломбард?

    В ломбарде необходимая сумма денег может быть выдана под залог:

    • ювелирных изделий;
    • предметов антиквариата;
    • бытовой и оргтехники;
    • часов от известных мировых брендов.

    Заложить ювелирные украшения – наиболее практичный способ быстрого получения кредита под проценты. Тем более, их всегда можно выкупить.

    Сроки кредитов в ломбардах

    Согласно действующему законодательству Республик Узбекистан, ломбарды предоставляют гражданам краткосрочные (на срок не свыше трех месяцев) кредиты под залог в виде заклада движимого имущества, предназначенного для личного потребления.

    Что будет, если не выкупить заложенную ценность в ломбарде?

    В случае невозвращения в установленный срок суммы кредита, обеспеченного залогом вещей в ломбарде, ломбард вправе на основании исполнительной надписи нотариуса по истечении льготного месячного срока продать это имущество в порядке, установленном для реализации заложенного имущества.

    После этого требования ломбарда к залогодателю погашаются, даже если сумма, вырученная при реализации заложенного имущества, недостаточна для их полного удовлетворения.

    Подробнее
    Как избежать мошенничества при оформлении кредита?
    02.12.2025
    7 минут

    Как избежать мошенничества при оформлении кредита?

    Введение: Новая реальность цифрового мошенничества

    С развитием цифровых банковских услуг и увеличением количества кредитных предложений мошенники в Узбекистане изобретают все более изощренные способы обмана доверчивых граждан.

    Финансовые аферы наносят не только прямой материальный ущерб, но и создают долгосрочные проблемы:

    • Порча кредитной истории — восстановление репутации может занять годы.
    • Юридические сложности — доказать свою непричастность к оформленному кредиту непросто.
    • Психологический стресс — давление со стороны коллекторов и судебные разбирательства.

    Только за 2024 год было зафиксировано сотни случаев получения кредитов по мошеннической схеме на имя ничего не подозревающих граждан. Мы детально разберем современные схемы обмана, практические методы защиты и новые правовые механизмы, которые помогут вам сохранить деньги и финансовую репутацию.

    Важно помнить, что безопасность начинается с выбора надежного партнера. Для получения средств без риска рассмотрите вариант оформления онлайн-кредита через проверенные платформы, где ваша личность защищена многоуровневой верификацией.

    🎭 Современные схемы кредитного мошенничества в Узбекистане

    Мошенники в финансовой сфере используют разнообразные подходы, адаптируясь к новым технологиям и социальным тенденциям.

    Классические личные схемы:

    • Обман с покупкой техники — аферисты под предлогом помощи в приобретении гаджетов выманивают паспортные данные и оформляют кредиты.
    • Групповые аферы — известны случаи, когда преступные группы оформляли кредиты на бытовую технику на десятки человек.

    Цифровые и телефонные схемы:

    • Фиктивная финансовая помощь от государства — мошенники представляются сотрудниками госструктур и просят паспортные данные для оформления «выплат».
    • Лже-сотрудники Центробанка — звонят с сообщением о краже данных и под предлогом «блокировки» заставляют оформить микрозаймы.

    Особую опасность представляют звонки, где под давлением и срочностью человека заставляют скачать банковские приложения, оформить кредиты и передать коды из СМС. Никогда не поддавайтесь панике и помните: официальные органы не действуют таким образом.

    📞 Методы социальной инженерии и телефонное мошенничество

    Вид мошенничества Механизм действия Как защититься
    Фиктивные госвыплаты Предложение оформить финансовую помощь от государства с требованием паспортных данных и фотографии Помните: настоящие сотрудники госорганов не предлагают деньги на улице. Оформляйте помощь только по своей инициативе в официальном учреждении.
    Поддельные звонки из ЦБ Сообщение о краже данных с требованием оформить кредиты для «блокировки счетов» Сотрудники ЦБ не звонят гражданам, не следят за движением средств по картам и не требуют оформления кредитов.
    Имитация голоса близких (AI) Звонок с имитацией голоса родственника в панике с просьбой срочно перевести деньги Задайте личный вопрос, ответ на который знаете только вы. Прервите звонок и перезвоните на настоящий номер человека.
    Вредоносные приложения Рассылка СМС с файлами .apk, содержащими программы для перехвата банковских данных Никогда не устанавливайте файлы из непроверенных источников. Для проверки долгов используйте только официальный портал my.gov.uz.

    Социальная инженерия остается главным инструментом аферистов. Через подмену номеров они звонят, представляясь банкирами, и под психологическим давлением выманивают коды доступа. Отдельная опасность — технологии искусственного интеллекта для имитации голосов близких, которые используют момент паники жертвы.

    Как распознать такой обман:

    • Нетипичное, паническое поведение «родственника» по телефону.
    • Требование немедленных действий и переводов.
    • Наличие посторонних шумов, искажений или помех в разговоре.
    • Звонок поступает с незнакомого номера.

    🛡️ Практические меры защиты от кредитных аферистов

    Эффективная защита начинается с базовых правил финансовой гигиены и ответственного отношения к своим персональным данным.

    Золотые правила безопасности:

    • Никогда не передавайте паспортные данные и фотографии незнакомым людям, даже если они показывают убедительные удостоверения.
    • Воздержитесь от установки подозрительных файлов (особенно .apk) на телефон. Такие программы часто являются вирусами-троянами.
    • Не сообщайте никому СМС-коды, пароли, PIN-коды и данные банковских карт. Настоящие сотрудники банка никогда их не запрашивают.
    • При тревожных звонках от «близких» сохраняйте спокойствие. Задайте контрольный вопрос и перезвоните на известный вам номер.

    Дополнительные меры предосторожности:

    • Регулярно проверяйте свою кредитную историю через бюро кредитных историй.
    • Установите двухфакторную аутентификацию на всех финансовых приложениях.
    • Используйте сложные и уникальные пароли для банковских кабинетов.

    Если вам необходимы средства и вы рассматриваете вариант с обеспечением, чтобы избежать мошенников, обращайтесь только к лицензированным организациям, например, для получения кредита под залог спецтехники или микрозайма под залог автомобиля.

    ⚙️ Законодательные и технологические меры защиты

    Центральный банк Узбекистана активно внедряет новые меры для защиты граждан от онлайн-мошенничества.

    Ключевые нововведения:

    1. Обязательная биометрическая идентификация при подаче заявки на онлайн-кредит через мобильное приложение. Это позволяет точно установить личность заемщика.
    2. Двухэтапная проверка кредитной истории — после заявки и непосредственно перед выдачей денег.
    3. Автоматический анализ долговой нагрузки — система отслеживает резкое увеличение долгов или множественные займы за короткий период.

    Временные ограничения для новых заемщиков:
    При первом получении онлайн-займа на 48 часов устанавливаются ограничения на: — Переводы за границу и P2P-операции. — Пополнение электронных кошельков и телефонных номеров. — Онлайн-обмен валюты.

    Для снятия ограничений клиент должен лично подтвердить легитимность кредита по телефону, указанному в СМС от кредитной организации.

    🔐 Услуга кредитного запрета на портале my.gov.uz

    В 2025 году на портале интерактивных государственных услуг Узбекистана появился мощный инструмент личной защиты — услуга «Установить или снять запрет на заключение кредитного договора».

    Как это работает?
    Вы устанавливаете запрет на оформление любых кредитов на свое имя через официальный портал my.gov.uz. Кредитные организации обязаны проверять этот реестр перед выдачей займа. Если запрет активен — кредит оформить невозможно.

    Преимущества услуги:

    • Абсолютно бесплатна для всех граждан Узбекистана.
    • Проста в использовании — активация занимает несколько минут в личном кабинете.
    • Высокая эффективность — технически блокирует мошеннические попытки.
    • Контроль в ваших руках — запрет можно установить или снять в любой момент.

    Как воспользоваться:

    1. Перейдите на портал my.gov.uz.
    2. В разделе «Экономика, бизнес и электронная коммерция» найдите соответствующую услугу.
    3. Нажмите «Активировать» для установки запрета.
    4. При необходимости распечатайте справку о результатах оказания услуги.

    🏆 Надежные финансовые партнеры на рынке Узбекистана

    DELTA МКО

    Надежность: Работает в строгом соответствии с законодательством РУз.
    Безопасность: Многоуровневая проверка клиентов.
    Особенность: Прозрачные условия и индивидуальный подход.

    PULMAKON МКО

    Надежность: Входит в официальный реестр ЦБ РУз.
    Безопасность: Биометрическая идентификация клиентов.
    Особенность: Специализация на микрозаймах с гарантией защиты данных.

    BIZNES FINANS МКО

    Надежность: Лицензия №46 от 12.03.2022.
    Безопасность: Проверка через государственные базы данных.
    Особенность: Крупные суммы для бизнеса с юридическим сопровождением.

    ISHONCH МКО

    Надежность: Лицензия №67 от 18.07.2023.
    Безопасность: Система скоринга и проверка кредитной истории.
    Особенность: Социально ответственное кредитование.

    Cash U МКО

    Надежность: Лицензия №62 от 05.05.2023.
    Безопасность: Круглосуточный мониторинг операций.
    Особенность: Мгновенные переводы с защитой от мошенничества.

    PULLOL МКО

    Надежность: Лицензия №105 от 22.11.2024.
    Безопасность: Экспресс-оценка залога с гарантией сохранности имущества.
    Особенность: Гибкие условия обеспечения.

    PULMAN МКО

    Надежность: Лицензия №54 от 30.01.2023.
    Безопасность: Страхование залогового имущества.
    Особенность: Залог с правом пользования для клиента.

    KAPITALBANK

    Надежность: Полное соответствие требованиям ЦБ РУз.
    Безопасность: Интеграция с государственными системами верификации.
    Особенность: Банковские гарантии и преференции для клиентов.

    🚨 Действия в случае столкновения с мошенничеством

    Если вы стали жертвой кредитных мошенников, действуйте быстро и последовательно по следующему алгоритму:

    Немедленные действия (первые 24 часа):

    1. Обратитесь в правоохранительные органы с подробным заявлением о факте мошенничества.
    2. Напишите официальные заявления во все участвующие банки — и в банк-кредитор, и в банк, выпустивший вашу карту. Укажите, что не оформляли кредит.
    3. Подайте жалобу в Центральный банк Узбекистана на действия кредитной организации.

    Дальнейшие шаги:

    • Соберите все доказательства: скриншоты переписок, записи разговоров, номера телефонов, детали операций.
    • Если правоохранительные органы бездействуют, обратитесь с жалобой в прокуратуру и Комитет по защите прав потребителей.
    • Помните о правовой основе: в 2023 году Верховный суд РУз издал постановление, классифицирующее кибермошенничество, что упрощает борьбу с такими преступлениями.

    Заключение: Ваша финансовая безопасность — в ваших руках

    Борьба с кредитным мошенничеством в Узбекистане переходит на новый уровень благодаря совместным усилиям государства, Центробанка и финансовых организаций. Однако главный щит от аферистов — это ваша бдительность и финансовая грамотность.

    Ключевые выводы для защиты:

    • Используйте технологические инструменты защиты — кредитный запрет на my.gov.uz и биометрическую идентификацию.
    • Выбирайте только проверенных и лицензированных партнеров из официального реестра ЦБ РУз.
    • Никогда не передавайте персональные данные и коды доступа третьим лицам.
    • При малейшем подозрении на мошенничество действуйте быстро — обращайтесь в правоохранительные органы и банки.

    Помните, что легальные финансовые организации всегда работают прозрачно, заключают официальные договоры и не требуют предоплаты или передачи конфиденциальных данных по телефону. Ваша безопасность начинается с осознанного выбора и ответственного отношения к своим финансовым данным.

    Подробнее
    Максимальная сумма по микрозаймам
    22.10.2026
    2 минуты

    Максимальная сумма по микрозаймам

    За 2023 год количество желающих получить микрозайм выросло на 70%. Около 20% микрозаймов не погашаются в срок, что связано с невыгодными условиями микрокредитов. Центральный банк активно вмешивается в деятельность МКО, делая их работу более прозрачной. Так, установлены ограничения по начислению процентов и пеней по микрокредитам и еще ряд других ограничений.

    Согласно законодательству сумма переплаты по кредиту не должна превышать 2-кратного размера суммы микрозайма. Сюда входят также неустойки (штрафы и пени) и плата за специально оказываемые услуги. При этом Центральный банк не накладывает ограничения на величину процентов. Но некоторые микрокредитные организации дают возможность взять первоначальный заем совершенно бесплатно, правда на небольшую сумму. Обратите Ваше внимание на следующее:

    1. Когда компания выдает кредит под ноль %, то в реальности могут быть некоторые ограничения. Организация даст такой процент только при условии идеальной кредитной истории или, например, при предоставлении справки с места работы. Для всех же остальных действует обычная ставка.
    2. При продлении займа ставка в ноль процентов перестает действовать. Погашать долг нужно в день, который указан в договоре, можно раньше, но не позже. Это условие обязательно прописывается в кредитном договоре с МКО. Бесплатный микрозайм – это вознаграждение для новеньких клиентов.

    Прежде, чем подписать документы и получить микрозайм, обратите внимание на процентную ставку – она может быть выше или, наоборот, ниже той, какая указана в рекламных материалах или на сайте микрокредитной организации. Если в дальнейшем вы обнаружите, что займ был одобрен вам под более высокую процентную ставку, чем это значится на рекламном баннере МКО, обвинять кого-то, кроме себя, будет бессмысленно.

    Сумма, которую вы увидите в вашем договоре займа, должна прийти на ваш счет в полном объеме. МКО может уменьшить эту сумму за счет страховых платежей только с вашего согласия.

    Обязательно обратите внимание на то, какую сумму вам нужно будет отдать для полного погашения долга. Она может складываться из двух-трех факторов:

    • «тело» микрокредита – сумма, которая пришла к вам на карту;
    • сумма процентов за дни фактического пользования заемными средствами;
    • комиссия за оформление кредита. Количество кредиторов, взимающих такую комиссию, минимальное. Но они есть. Условие о необходимости уплаты сбора обязательно указывается в договоре. Если его нет – оплачивать комиссию заемщик не обязан.

    При полной или частичной досрочной оплате долга сумма к погашению должна быть пересчитана в сторону уменьшения. В частности, измениться должна величина выплачиваемых процентов по договору займа.

    Подробнее
    Микрозаймы для безработных в Узбекистане
    05.09.2025
    8 минут

    Микрозаймы для безработных в Узбекистане

    Безработные граждане Узбекистана могут получить микрозаймы несколькими способами, несмотря на отсутствие официального трудоустройства. Банки и МФО разработали специальные программы, учитывающие альтернативные способы подтверждения платежеспособности.

    1. Правовые основания для получения микрозаймов безработными

    Современное кредитное законодательство Узбекистана позволяет получать займы даже при отсутствии официального трудоустройства. Ключевые изменения 2023-2025 годов существенно расширили возможности для этой категории заемщиков:

    • Альтернативный скоринг — банки анализируют расходы и платежи за последние 12 месяцев (коммунальные услуги, мобильную связь, банковские переводы). При стабильной платежной истории шансы на одобрение увеличиваются на 40-60%.
    • Статус самозанятого — регистрация в качестве индивидуального предпринимателя или самозанятого автоматически дает право на участие в специальных кредитных программах с процентными ставками от 24% годовых.
    • Гибкие условия оценки — с 2024 года банки могут учитывать наличие имущества, образование заемщика и даже его кредитную историю в других финансовых учреждениях.

    2. Основные способы получения микрозаймов

    Под залог имущества

    Наиболее надежный вариант для безработных — залоговые кредиты. Банки принимают:

    • Недвижимость (квартиры, дома, земельные участки) — до 70% от оценочной стоимости
    • Автомобили (не старше 10 лет) — до 50% от рыночной цены
    • Ювелирные изделия (с пробирными клеймами) — до 90% от стоимости

    Средние ставки по залоговым микрозаймам составляют 22-28% годовых, срок — от 3 месяцев до 5 лет.

    Для самозанятых

    После регистрации в налоговых органах самозанятые получают доступ к специальным программам:

    • «Стартовый капитал» — до 30 млн сумов под 25% годовых
    • «Бизнес-развитие» — до 50 млн сумов на 3 года
    • Экспресс-кредиты по упрощенной схеме — решение за 1 рабочий день

    Для подтверждения дохода достаточно выписки по счету или чеки за последние 3 месяца.

    Через альтернативный скоринг

    Безработные с активной финансовой историей могут получить:

    • Микрозаймы до 10 млн сумов на основе анализа платежей за свет, газ и воду
    • Кредитные карты с лимитом до 5 млн сумов по данным мобильного банкинга
    • Экспресс-займы в МФО при наличии положительной кредитной истории

    Процентные ставки в этом случае выше — от 36% до 49% годовых.

    Онлайн-микрозаймы

    Самый быстрый способ получить деньги без подтверждения дохода:

    • Мгновенные займы через мобильные приложения (SQB, Hamkorbank) — до 3 млн сумов на 30 дней
    • Кредитные линии в электронных кошельках (Payme, Click) — лимит до 5 млн сумов
    • Экспресс-кредиты по биометрическим данным — оформление за 15 минут

    Средняя ставка по онлайн-займам — 1,5-2% в день, максимальный срок — 60 дней.

    Важно: Центральный банк Узбекистана установил максимальную процентную ставку по микрозаймам на уровне 49% годовых. Все предложения с более высокими ставками являются незаконными.

    3. Топ-5 банков для безработных

    Банк Программа Условия
    Микрокредитбанк «Ommabop 2» До 10 млн сумов, 27%, без залога
    Халк банки «Онлайн-микро» До 5 млн сумов, 32%, по паспорту
    Агробанк «Mahalla loyihasi» До 50 млн сумов, 25%, под поручительство
    Турон банк «Микрозайм» До 3 млн сумов, 1.8% в день, онлайн под поручительство
    Ипак Йули банк «Qulay Микрозайм» До 10 млн сумов, 32%, по двум документам до 12 месяцев

    Выбирая микрозайм, безработным стоит внимательно изучить условия договора, особенно скрытые комиссии и штрафы за просрочку. Оптимальный вариант — начинать с небольших сумм (2-3 млн сумов) на короткий срок, чтобы проверить свою платежеспособность.

    Микрозаймы для безработных в Узбекистане: условия получения и лучшие предложения

    Безработные граждане Узбекистана имеют несколько вариантов получения микрозаймов, несмотря на отсутствие официального трудоустройства. Банковские учреждения предлагают специальные программы с гибкими условиями кредитования и альтернативными способами подтверждения платежеспособности.

    Актуальные условия кредитования и банковские предложения по микрозаймам

    Финансовые учреждения Узбекистана существенно расширили линейку продуктов для безработных. Основные параметры микрозаймов:

    • Суммы кредитования — от 2 млн сумов (быстрые онлайн-займы) до 100 млн сумов (под залог недвижимости). Средний размер микрозайма без обеспечения составляет 5-15 млн сумов.
    • Сроки погашения — от 3 месяцев (экспресс-кредиты) до 5 лет (ипотечные программы для безработных). Популярный вариант — займы на 12-24 месяца.
    • Процентные ставки варьируются от 22% годовых (под залог) до 49% (мгновенные онлайн-кредиты). Средний показатель по рынку — 30-35% для беззалоговых продуктов.

    Туронбанк: займы под залог имущества

    Один из лидеров рынка предлагает безработным выгодные условия:

    • Ставка от 29% годовых
    • Сумма до 50 млн сумов под залог автомобиля
    • Возможность получить до 70% от стоимости недвижимости

    Одобрение заявки занимает 1-3 рабочих дня, минимальный срок кредита — 6 месяцев.

    Микрокредитбанк: специальные программы для безработных

    Уникальные предложения для граждан без официального трудоустройства:

    • Процентная ставка 27-28% без обеспечения
    • Лимит до 20 млн сумов при наличии поручителя
    • Гибкий график погашения с отсрочкой первого платежа

    Для оформления требуется только паспорт и любой документ, подтверждающий личность.

    Xalq banki: онлайн-кредитование без справок

    Самый технологичный вариант получения микрозайма:

    • Ставки от 25% (долгосрочные) до 32% (экспресс-кредиты)
    • Максимальная сумма — 15 млн сумов без посещения отделения
    • Решение за 15 минут через мобильное приложение

    Обязательное условие — регистрация в системе банка и верификация по биометрическим данным.

    Требования к заемщикам и условия одобрения микрокредитов

    Несмотря на упрощенные схемы кредитования, банки Узбекистана устанавливают базовые критерии для всех категорий заемщиков:

    • Гражданство и возраст — только граждане Узбекистана в возрасте от 18 до 60 лет (в некоторых банках верхняя граница повышена до 65 лет). Иностранцам и лицам без гражданства микрозаймы не выдаются.
    • Финансовая история — для альтернативного скоринга требуется минимум 12 месяцев активных платежей (коммунальные услуги, мобильная связь, банковские переводы). При наличии негативной кредитной истории шансы на одобрение снижаются на 40-60%.
    • Технические требования — онлайн-займы доступны только клиентам, зарегистрированным в мобильных приложениях банков. Обязательна верификация через SMS или биометрическую систему.

    Полезный совет: Перед подачей заявки на микрозайм проверьте свою кредитную историю через Центральный банк Узбекистана. Исправление ошибок в отчете может повысить вероятность одобрения на 25-30%.

    Дополнительные возможности и специальные программы

    Безработные могут воспользоваться несколькими специальными предложениями:

    • Социальные кредиты — государственные программы поддержки с фиксированной ставкой 22% годовых. Максимальная сумма — 10 млн сумов на 2 года.
    • Сезонные акции — многие банки снижают ставки на 3-5% в определенные периоды года (обычно в январе-феврале и сентябре-октябре).
    • Кредитные каникулы — возможность отсрочки платежей на 1-3 месяца при подтверждении сложного финансового положения.

    Выбирая микрозайм, стоит внимательно сравнивать условия разных банков, обращая особое внимание на скрытые комиссии и штрафы за досрочное погашение. Оптимальная стратегия — начинать с небольших сумм (3-5 млн сумов) на короткий срок, чтобы проверить свою платежеспособность без серьезного риска.

    Микрозаймы для безработных: где взять деньги без официального дохода

    В текущем году безработные в Узбекистане могут получить микрозаймы на сумму от 2 до 100 млн сумов через банки и микрофинансовые организации. Новые правила кредитования позволяют оформлять займы без справки о доходах, используя альтернативные методы подтверждения платежеспособности.

    Основные риски и ограничения микрокредитов для безработных

    Получая микрозайм без официального трудоустройства, заемщики сталкиваются с несколькими существенными рисками. Процентные ставки по таким продуктам достигают 49% годовых при отсутствии залогового обеспечения, что в 1,5-2 раза выше стандартных банковских предложений для работающих граждан.

    При оформлении залоговых кредитов существует реальная опасность потери имущества — банки вправе инициировать процедуру реализации залога уже после 90 дней просрочки платежей. Статистика показывает, что около 15% заемщиков-безработных сталкиваются с проблемами погашения в первые полгода.

    Максимальная сумма микрозаймов для этой категории заемщиков обычно ограничена 50 млн сумов, даже при наличии поручителей. В 30% случаев банки дополнительно требуют оформления страховки кредита, что увеличивает общую стоимость займа на 5-7%.

    Альтернативные варианты кредитования безработных граждан

    Для тех, кто не имеет официального трудоустройства, но нуждается в финансировании, существуют альтернативные решения. Регистрация в качестве самозанятого открывает доступ к специальным кредитным программам с пониженными ставками от 24% годовых. Микрокредитбанк предлагает социальные займы под 22% для граждан, состоящих на учете в центрах занятости.

    Микрофинансовые организации выдают небольшие суммы до 10 млн сумов по упрощенной схеме — часто без проверки кредитной истории. Однако ставки в МФО достигают 2-3% в день, что делает такой вариант крайне дорогим при долгосрочном использовании.

    Тип кредита Макс. сумма Ставка Срок Особенности
    Залоговый микрозайм 100 млн сумов 22-29% до 5 лет Требуется оценка имущества
    Кредит для самозанятых 30 млн сумов 24-27% до 3 лет Регистрация в налоговой
    Социальный займ 10 млн сумов 22% до 2 лет Только для зарегистрированных безработных
    Экспресс-кредит в МФО 5 млн сумов 1,5% в день до 30 дней Решение за 15 минут

    Нововведения в кредитовании безработных

    С начала года все онлайн-кредиты оформляются исключительно с биометрической идентификацией. Новая система позволяет сократить время проверки личности до 5 минут, но требует предварительной регистрации в единой биометрической базе данных.

    Банки значительно расширили линейку залоговых продуктов — теперь под залог принимают не только недвижимость и автомобили, но и сельхозтехнику, оборудование, а в некоторых случаях даже будущий урожай. Лимиты по таким программам выросли на 25% по сравнению с 2024 годом.

    Мобильные приложения SQB Mobile, Hamkor Mobile и Uzumbank предлагают полностью дистанционное оформление микрозаймов до 15 млн сумов. Технология моментального скоринга анализирует более 20 параметров, включая активность в интернет-банкинге и историю коммунальных платежей.

    Экспертное мнение: Специалисты Центробанка рекомендуют безработным начинать с небольших сумм (3-7 млн сумов) и выбирать кредиты с возможностью досрочного погашения без штрафов. Это позволяет минимизировать переплату и проверить свою платежеспособность.

    При выборе микрозайма стоит внимательно изучать условия договора, особенно пункты о штрафах за просрочку и скрытых комиссиях. Все банки обязаны указывать полную стоимость кредита в первых разделах договора — этот показатель помогает реально оценить переплату.

    Альтернативой банковским продуктам могут стать кредитные кооперативы и программы взаимопомощи, где ставки обычно не превышают 15-18% годовых. Однако такие варианты требуют вступительных взносов и часто имеют ограничения по срокам использования средств.

    Подробнее
    Экспресс-микрозаймы за 5-15 минут
    12.09.2025
    7 минут

    Экспресс-микрозаймы за 5-15 минут

    Введение: сущность и востребованность экспресс-микрозаймов

    Экспресс-микрозаймы представляют собой специализированные финансовые продукты, созданные для мгновенного получения ограниченных денежных сумм на краткосрочный период. Эти услуги характеризуются минимальными требованиями к заёмщикам и исключительной оперативностью обработки запросов.

    В Узбекистане популярность таких займов растёт экспоненциально — рынок демонстрирует устойчивый рост на 15-20% ежегодно. Более 67% взрослого населения хотя бы раз пользовались услугами микрофинансовых организаций. Ключевой фактор такой востребованности — возможность получения денежных средств в течение 5-15 минут без сложных бюрократических процедур.

    Национальная ассоциация микрофинансовых организаций отмечает, что 84% заёмщиков выбирают экспресс-микрозаймы для решения срочных финансовых проблем, в то время как только 16% используют их для плановых покупок. Средняя сумма займа составляет 8-12 миллионов сумов, что соответствует 650-1000 долларам США по текущему курсу.

    🚀 Детальный обзор предложений партнёров на рынке Узбекистана

    PULMAKON МКО

    Максимальная сумма: 100 000 000 сумов

    Срок кредитования: 3-18 месяцев

    Процентная ставка: от 25% годовых

    Особенности: Специализация на самозанятых заёмщиках, упрощённая верификация доходов, программа лояльности для постоянных клиентов

    BIZNES FINANS МКО

    Максимальная сумма: 200 000 000 сумов

    Срок кредитования: 6-24 месяца

    Процентная ставка: от 25% годовых

    Лицензия: №46 от 12.03.2022

    Особенности: Крупнейшие суммы на рынке, бизнес-консультации, индивидуальный график погашения

    ISHONCH МКО

    Максимальная сумма: 200 000 000 сумов

    Срок кредитования: 12-36 месяцев

    Процентная ставка: от 25% годовых

    Лицензия: №67 от 18.07.2023

    Особенности: Кредиты без залога, система скоринга на основе социального поведения, льготные условия для пенсионеров

    Cash U МКО

    Максимальная сумма: 200 000 000 сумов

    Срок кредитования: 1-24 месяца

    Процентная ставка: от 25% годовых

    Лицензия: №62 от 05.05.2023

    Особенности: Круглосуточная поддержка, мгновенные переводы на любые карты, кэшбэк за своевременное погашение

    PULLOL МКО

    Максимальная сумма: 50 000 000 сумов

    Срок кредитования: 1-24 месяца

    Процентная ставка: от 25% годовых

    Лицензия: №105 от 22.11.2024

    Особенности: Гибкие условия обеспечения, комбинированные варианты залога, экспресс-оценка имущества

    PULMAN МКО

    Максимальная сумма: 100 000 000 сумов

    Срок кредитования: 6-36 месяцев

    Процентная ставка: от 25% годовых

    Лицензия: №54 от 30.01.2023

    Особенности: Залог с правом пользования, страхование залогового имущества, рефинансирование существующих займов

    KAPITALBANK

    Максимальная сумма: 50 000 000 сумов

    Срок кредитования: 3-24 месяца

    Процентная ставка: от 25% годовых

    Особенности: Банковские гарантии, интеграция с государственными системами, преференции для зарплатных клиентов

    ⏱️ Детализированный процесс получения микрозайма за 5-15 минут

    Шаг 1: Выбор кредитора и продукта

    Выбор оптимального кредитора требует тщательного анализа нескольких параметров. Процентные ставки варьируются от 25% до 49% годовых в зависимости от срока и суммы. Суммы кредитования распределяются от 1 миллиона до 300 миллионов сумов, при этом 78% заёмщиков выбирают суммы от 5 до 20 миллионов.

    Сроки погашения охватывают период от 30 дней до 60 месяцев. Статистика показывает, что средний срок займа составляет 9,3 месяца. При выборе обращайте внимание на наличие скрытых комиссий — некоторые организации взимают до 3% от суммы за оформление.

    Шаг 2: Подача заявки

    Онлайн-заявка занимает в среднем 2-5 минут. Современные платформы используют интеллектуальные формы, которые автоматически подсказывают необходимые поля. Для заполнения требуется паспорт или ID-карта, в 43% случаев дополнительно запрашивают данные о доходах.

    Полностью дистанционное оформление доступно у 92% операторов рынка. Биометрическая идентификация сокращает время верификации до 47 секунд. Мобильные приложения предлагают сканирование документов через камеру смартфона с точностью распознавания 99,2%.

    Шаг 3: Рассмотрение и одобрение

    Автоматическая проверка данных длится 5-15 минут благодаря использованию нейросетей. Альтернативный скоринг анализирует более 150 параметров, включая платежи за коммунальные услуги и мобильную связь. Точность прогнозирования платежеспособности достигает 89%.

    Мгновенное решение принимается в 67% случаев. Оставшиеся 33% требуют ручной проверки, которая занимает до 2 рабочих часов. Вероятность одобрения для новых клиентов составляет 74%, для повторных — 93%.

    Шаг 4: Получение средств

    Зачисление на карту происходит в течение 3-7 минут после одобрения. Системы мгновенных переводов обрабатывают до 1200 операций в секунду. Наличные выдают в 12% случаев через сеть из 340 отделений по всей стране.

    Среднее время получения денег составляет 8,4 минуты. Рекорд скорости — 2 минуты 17 секунд от момента подачи заявки до зачисления средств. Комиссия за перевод отсутствует в 85% организаций.

    Ключевая статистика рынка микрозаймов Узбекистана

    • Объём рынка: 4,2 трлн сумов
    • Количество активных заёмщиков: 3,8 миллиона
    • Средняя процентная ставка: 32,7% годовых
    • Доля онлайн-заявок: 89%
    • Уровень одобрения: 81%
    • Просроченная задолженность: 6,3%

    Сравнительный анализ условий микрокредитования в Узбекистане

    Критерий оценки Микрофинансовые организации Банковские учреждения
    Процентная ставка годовых 25-49% годовых, средний показатель 36% 25-48% годовых, в среднем 32%
    Максимальная сумма займа До 200 миллионов сумов До 100 миллионов сумов
    Время рассмотрения заявки 5-30 минут в 89% случаев От 15 минут до 1 рабочего дня
    Требования к подтверждению дохода Не обязательны в 76% случаев Обязательны для 92% продуктов
    Необходимость предоставления залога Требуется только в 18% случаев Обязателен для 45% кредитных продуктов
    Круглосуточное оформление Доступно 24/7 без ограничений Ограничено рабочими часами

    Преимущества и потенциальные риски экспресс-кредитования

    Неоспоримые преимущества микрозаймов

    Скорость оформления остается главным преимуществом — получение денежных средств занимает от 5 до 15 минут в 84% случаев. Минимальные требования к документам позволяют оформить займ, имея только паспорт и банковскую карту. Доступность для безработных граждан достигается за счет альтернативных методов оценки платежеспособности, которые анализируют историю мобильных платежей и коммунальных расходов. Круглосуточный доступ к услуге обеспечивает возможность решения финансовых проблем в любое время суток без привязки к рабочим часам учреждений.

    Потенциальные риски и ограничения

    Высокие процентные ставки достигают 49% годовых, что значительно превышает традиционное банковское кредитование. Короткие сроки погашения создают повышенную финансовую нагрузку на заемщика — средний срок составляет 9 месяцев. Риск попадания в долговую яму существует при неконтролируемом использовании займов, особенно при одновременном обращении в несколько МФО. Ограничения максимальной суммы особенно ощутимы для новых клиентов — первый займ редко превышает 5 миллионов сумов.

    Профессиональные рекомендации для заемщиков микрозаймов

    Внимательное изучение договора перед подписанием помогает выявить скрытые комиссии и штрафные санкции за просрочку платежей — среднестатистический договор содержит 12-15 пунктов о дополнительных платежах. Сравнительный анализ предложений на рынке позволяет сэкономить до 23% от общей стоимости займа благодаря использованию кредитных калькуляторов для точного расчета переплаты.

    Начинать знакомство с микрокредитованием лучше с небольших сумм в диапазоне 2-3 миллиона сумов на короткий срок — это позволяет проверить платежеспособность без серьезных финансовых рисков. Регулярная проверка кредитной истории в бюро кредитных историй помогает своевременно обнаруживать и исправлять ошибки, что повышает вероятность одобрения последующих заявок на 25-30%. Реалистичная оценка собственных финансовых возможностей служит основным фактором защиты от долговой зависимости — брать в долг стоит только при абсолютной уверенности в возможности возврата.

    Инновационные технологии в сфере микрофинансирования

    Современные технологии кардинально упростили процесс получения микрозаймов в Узбекистане. Онлайн-заявки обрабатываются в автоматическом режиме без необходимости посещения отделений — доля дистанционного обслуживания достигла 89% от общего объема выданных займов. Мобильные приложения кредитных организаций обеспечивают мгновенное принятие решений по заявкам благодаря сложным алгоритмам скоринга.

    Альтернативный скоринг анализирует более 150 параметров платежного поведения, включая регулярность оплаты коммунальных услуг, мобильной связи и других повседневных расходов. Круглосуточные сервисы обслуживания работают без выходных и праздников, обеспечивая доступ к финансированию в любое время суток. Биометрическая идентификация сократила время верификации личности до 47 секунд, а системы машинного обучения предсказывают вероятность возврата займа с точностью до 89%.

    Заключение: рациональное использование микрозаймов

    Экспресс-микрозаймы в Узбекистане трансформировались в доступный финансовый инструмент для широких слоев населения, включая безработных и самозанятых граждан. Высокая скорость оформления от 5 до 15 минут сочетается с минимальными требованиями к заемщикам, создавая привлекательные условия для решения срочных финансовых проблем. Однако перед оформлением такого займа крайне важно тщательно оценить свои финансовые возможности и детально изучить условия договора — это помогает избежать чрезмерной долговой нагрузки и сохранить финансовую стабильность.

    Микрозаймы оптимально подходят для решения краткосрочных финансовых проблем, но совершенно не предназначены для долгосрочного финансирования. При грамотном и осознанном использовании этот финансовый инструмент демонстрирует высокую эффективность, тогда как безответственный подход может привести к серьезным финансовым трудностям. По данным Национальной ассоциации микрофинансовых организаций, 73% заемщиков успешно используют микрозаймы для преодоления временных финансовых сложностей без негативных последствий для своего бюджета.

    Подробнее
    Кредит под залог автомобиля в Узбекистане. Плюсы и минусы
    17.07.2024
    3 минуты

    Кредит под залог автомобиля в Узбекистане. Плюсы и минусы

    Кредит под залог автомобиля – удобный способ получить крупную сумму без посредников. Одно из основных преимуществ сделки – сниженная процентная ставка. Важно понимать, что пока машина в залоге у кредитора, заемщик может по-прежнему использовать транспортное средство в личных нуждах. Чем ценнее и новее машина, тем выше шансы получить крупную сумму под невысокий процент.

    Как взять кредит под залог авто?

    Возможность взять кредит под залог (Ташкент) предусматривает следующие обязательства:

    • сумма заемных средств не превышает более 50% оценочной стоимости авто;
    • средний размер процентной ставки в банках составит 24-30% и в МКО от 40% годовых;
    • договор кредитования заключается на срок до 5 лет;
    • обязательное страхование жизни и здоровья заемщика, а также предмета залога;

    Основные требования к заемщику при оформлении кредита под залог авто:

    • Паспорт гражданина Узбекистана.
    • Документы на авто.

    Банк может отказать в выдаче кредита под залог авто, если у заемщика были проблемы с возвратом кредитных средств: просрочки, штрафы, плохая кредитная история. Выдача заемных средств предусмотрена для граждан 21-65 лет. Более молодым/пожилым заемщикам оформляют под повышенную процентную ставку или вообще отказывают.

    Где взять кредит под залог авто и как его оформить?

    Получить займ под залог транспортного средства можно в банке или у частных лиц. Оформление в банке более безопасный и дешевый способ.

    Как происходит оформление:

    1. Выберите банк, который готов дать кредит под залог автомобиля.
    2. Ознакомьтесь с условиями и заполните онлайн-заявку на кредитование.
    3. С будущим заемщиком связывается сотрудник финучреждения, рассказывает об условиях сотрудничества: процентной ставке, страховании, сумме займа и других особенностях.
    4. При положительном решении кредитор и заемщик заключают договор.

    На время выплаты кредита на транспортное средство заемщика накладывается обременение: машину нельзя продать, подарить, обменять.

    Кредит под залог авто: плюсы и минусы

    У программы, как и у любого продукта/услуги есть свои сильные и слабые стороны.

    Основные преимущества:

    • Быстрое решение – при предоставлении полного пакета документов, ответ приходит в течение 1-2 дней.
    • Право собственности закреплено за заемщиком, банк не забирает авто в собственность.
    • Подходит заемщикам с нулевой кредитной историей – залог служит надежной гарантией.
    • Минимальный пакет документов. Чтобы взять кредит под залог автомобиля, необходимо только заранее оформить подтверждение доходов.
    • Нецелевое кредитование. Деньги можно использовать на личное усмотрение.

    Минусы автомобильного кредита под залог (Ташкент):

    • Заемщик не может полноценно распоряжаться авто на период кредитования – дарить/менять/продавать.
    • Если по договору банк изымает машину до окончания срока договора, пользоваться машиной невозможно.
    • При несвоевременном погашении/просрочке/образовании задолженности – кредитор имеет право забрать залог и выставить на аукцион.
    • Машину нельзя использовать с коммерческой целью – грузоперевозки, услуги такси.

    Если на момент действия кредита под залог авто машину украли, произошло ДТП, банк может пересмотреть условия сделки и повысить процентную ставку.

    Перед тем как оформить договор о сотрудничестве, просчитайте все риски. Решение должно быть обдуманным и взвешенным, а ежемесячный платеж не превышать 30-35% от вашего суммарного месячного дохода.

    Подробнее
    Как получить халяльный кредит в Ташкенте?
    02.12.2025
    4 минуты

    Как получить халяльный кредит в Ташкенте?

    Введение: Халяльное финансирование в Узбекистане

    Финансовые продукты, соответствующие нормам Шариата, становятся все более востребованными среди жителей Узбекистана. Для многих мусульман получение заемных средств связано с важным условием — оно должно быть халяльным, то есть исключающим запрещенные элементы, такие как проценты (риба или ростовщичество).

    Высокий спрос на такие услуги подтверждается исследованиями: по некоторым данным, до 68% населения и 60% бизнеса могут избегать традиционных банковских услуг по религиозным соображениям. Мы детально разберем принципы исламского финансирования, его текущее состояние и перспективы в Узбекистане, чтобы вы могли сделать осознанный и правильный выбор.

    📜 Законодательная база: Правовой прорыв 2025 года

    До недавнего времени главным препятствием для развития исламских финансов в Узбекистане было отсутствие соответствующего законодательства. Действующие законы не учитывали специфику операций, основанных на торговле и партнерстве.

    Ситуация кардинально изменилась в конце 2025 года. Парламент Узбекистана принял закон об исламском банкинге, который в ноябре был направлен на рассмотрение в Сенат. Этот документ создает правовую основу для:

    • Введения специальной лицензии на исламскую банковскую деятельность для новых банков или «исламских окон» в существующих.
    • Определения ключевых финансовых инструментов, таких как Мурабаха, Мудараба, Мушарака, Вакала и Салам.
    • Разрешения банкам напрямую заниматься торговой деятельностью, что является основой для многих исламских сделок.
    • Введения специального налогового режима, уравнивающего стоимость услуг с традиционным банкингом.

    Ожидается, что принятие этого закона позволит Узбекистану привлечь значительные инвестиции и удовлетворить давний спрос населения.

    ⚖️ Сущность и принципы исламского финансирования

    Халяльное финансирование кардинально отличается от традиционного банковского кредита. В его основе лежит не выдача денег под проценты, а реальная торговая или партнерская операция.

    Ключевые принципы, делающие его дозволенным в Исламе:

    • Запрет риба (ростовщичества, процентов). Любой заранее оговоренный процентный доход на ссуду запрещен.
    • Разделение рисков и прибыли. Финансист и клиент становятся партнерами, совместно неся убытки и деля прибыль от проекта.
    • Финансирование реальных активов. Сделки должны быть привязаны к конкретным материальным активам (товарам, недвижимости, оборудованию), а не к «деньгам самим по себе».
    • Прозрачность и этичность. Запрещено финансирование бизнесов, связанных с алкоголем, азартными играми и другими деятельностями, противоречащими Шариату.

    Классическим примером является Мурабаха: банк покупает необходимый клиенту товар (например, оборудование для бизнеса) и перепродает ему с оговоренной наценкой, которая известна с самого начала и фиксируется в договоре. Эта наценка является платой за услугу, а не процентом за время пользования деньгами.

    🏛️ Текущие предложения и перспективы на рынке

    Несмотря на то, что полноценные исламские банки в Узбекистане появятся только после вступления в силу нового закона, работа в этом направлении ведется уже много лет.

    Существующая инфраструктура и инициативы:

    • Исламский банк развития (ИБР). Узбекистан является членом ИБР с 2003 года, а в Ташкенте действует представительство банка[citation:1][citation:7]. ИБР оказывает стране финансовую и консультационную поддержку в развитии исламских финансов.
    • «Исламские окна» в традиционных банках. Еще до принятия закона в более чем десяти банках страны начались подготовительные работы по внедрению таких «окон»[citation:8]. После принятия закона в трех государственных банках планируется создать их в первую очередь.
    • Международное сотрудничество. Законопроект разрабатывался с учетом опыта таких стран, как Малайзия, Турция и ОАЭ.

    Перспективные продукты, которые могут появиться:

    • Исламские микрозаймы для населения и малого бизнеса.
    • Исламское страхование (Такафул) и лизинг (Иджара).
    • Исламские облигации (Сукук) — инструмент для привлечения масштабных инвестиций в экономику.

    Пока система находится в стадии становления, для личных нужд можно пользоваться традиционными, но более гибкими финансовыми инструментами, например, оформлять онлайн-кредиты для быстрого решения вопросов. Для планирования бюджета по любому займу рекомендуется использовать кредитный калькулятор.

    🤝 Надежные финансовые партнеры Узбекистана

    DELTA МКО

    Надежность: Строгое соблюдение законодательства РУз.
    Особенность: Прозрачные условия и индивидуальный подход к клиентам.

    PULMAKON МКО

    Надежность: Работа по лицензии, финансовая устойчивость.
    Особенность: Специализация на микрозаймах, лояльные условия.

    BIZNES FINANS МКО

    Надежность: Лицензия №46 от 12.03.2022.
    Особенность: Крупные суммы для бизнеса, профессиональные консультации.

    ISHONCH МКО

    Надежность: Лицензия №67 от 18.07.2023.
    Особенность: Социально ответственное кредитование, учет индивидуальной ситуации.

    Cash U МКО

    Надежность: Лицензия №62 от 05.05.2023.
    Особенность: Круглосуточная поддержка, мгновенные переводы.

    PULLOL МКО

    Надежность: Лицензия №105 от 22.11.2024.
    Особенность: Гибкие условия обеспечения, экспресс-оценка залога.

    PULMAN МКО

    Надежность: Лицензия №54 от 30.01.2023.
    Особенность: Залог с правом пользования, страхование имущества, рефинансирование.

    KAPITALBANK

    Надежность: Полное соответствие требованиям ЦБ РУз.
    Особенность: Банковские гарантии, интеграция с госсистемами, преференции для зарплатных клиентов.

    Заключение: Будущее исламских финансов в Узбекистане

    Развитие исламских финансов в Узбекистане переживает исторический момент. Принятие в 2025 году специального закона открывает путь для создания полноценной альтернативной финансовой системы, соответствующей религиозным убеждениям миллионов граждан.

    Ключевые ожидания от внедрения новой системы:

    • Расширение финансовой доступности. Десятки процентов населения и бизнеса, которые ранее избегали банков, смогут стать полноправными участниками экономики.
    • Приток инвестиций. По оценкам экспертов, внедрение исламского банкинга может привлекать в экономику Узбекистана дополнительные ресурсы на сумму до 5-10 миллиардов долларов ежегодно.
    • Развитие конкуренции и появление новых продуктов. Появление исламских банков и «окон» даст потребителям больше выбора и стимулирует развитие всего финансового сектора.

    В ближайшие годы жители Узбекистана смогут не только получать финансирование для бизнеса на принципах партнерства, но и пользоваться исламскими депозитами, страхованием и другими этичными финансовыми инструментами. Это станет важным шагом к построению более инклюзивной и социально ответственной экономики.

    Подробнее
    Рассрочка на автомобиль в Узбекистане
    02.12.2025
    5 минут

    Рассрочка на автомобиль в Узбекистане

    Введение: Мечта о машине — реальность с авторассрочкой

    Мечта о собственном автомобиле становится все более достижимой для жителей Узбекистана благодаря развитию программ авторассрочки. Этот финансовый инструмент позволяет стать владельцем нового или подержанного транспортного средства без необходимости единовременной оплаты всей его стоимости.

    В отличие от классического автокредита, рассрочка часто предлагается под низкий или даже нулевой процент, что делает покупку более выгодной. Мы детально разберем все аспекты этого процесса — от ключевых предложений на рынке до тонкостей выбора, чтобы вы могли уверенно подойти к приобретению автомобиля.

    🚗 Текущие предложения по авторассрочке в Узбекистане

    Рынок авторассрочки в Узбекистане динамично развивается, предлагая потребителям выбор из множества программ. Основные предложения представлены официальными дилерами и банками-партнерами.

    Участник рынка Модели автомобилей Ключевые условия
    Chevrolet Uzbekistan Onix Первоначальный взнос от 50%, срок выплат до 30 месяцев. Количество машин по спецусловиям часто ограничено.
    UzAuto Motors Damas, Tracker, Onix Беспроцентная рассрочка или льготные кредиты (условия могут меняться).
    Частные продавцы (вторичный рынок) Различные модели Индивидуальные условия, предлагаемые напрямую продавцом.

    Важная тенденция: В последнее время наблюдается постепенный переход от чистой беспроцентной рассрочки к льготным автокредитам с процентными ставками от 18.9% годовых. Программы часто носят акционный характер, поэтому условия и наличие автомобилей требуют уточнения в официальных дилерских центрах.

    ⚖️ Сравнительный анализ: рассрочка vs классический автокредит

    При выборе способа финансирования покупки автомобиля важно понимать принципиальную разницу между двумя основными инструментами.

    Ключевое преимущество рассрочки

    • Низкая или нулевая переплата: Основное отличие — отсутствие или минимальный размер процентов за пользование средствами.
    • Прозрачность: В условиях обычно нет скрытых комиссий, вы платите цену, близкую к стоимости автомобиля по прайсу.
    • Природа сделки: Рассрочка — это форма отсрочки платежа между покупателем и продавцом (дилером).

    Особенности классического автокредита

    • Высокие процентные ставки: В Узбекистане ставки по автокредитам варьируются от 22.5% до 33% годовых, что существенно увеличивает итоговую стоимость.
    • Дополнительные условия: Банк может требовать страхование риска невозврата (до 1.5% от суммы ежегодно) и другие платежи.
    • Гибкость при досрочном погашении: Может оказаться выгоднее, если вы планируете быстро погасить заем.

    Практический вывод: Рассрочка — лучший выбор для тех, кто не хочет переплачивать и планирует следовать стандартному графику платежей. Однако стоит внимательно изучать договор, чтобы под видом рассрочки вам не предложили кредитный продукт с замаскированными платежами.

    📄 Требования к заемщикам и процедура оформления

    Процедура оформления рассрочки требует соответствия критериям банка или дилера и подготовки документов.

    Основные требования к заемщику:

    • Гражданство Республики Узбекистан.
    • Достижение совершеннолетия (18 лет).
    • Наличие положительной кредитной истории и отсутствие просроченных задолженностей.
    • Подтвержденный доход, позволяющий обслуживать новый платеж.

    Процесс оформления:

    1. Выбор автомобиля и программы. Определитесь с моделью и изучите все доступные варианты финансирования.
    2. Подача заявки. Заполните анкету в отделении банка или у официального дилера.
    3. Сбор документов. Обычно требуется паспорт или ID-карта, документы, подтверждающие доходы за последние 6-12 месяцев, и договор с автосалоном.
    4. Рассмотрение заявки. Решение принимается от нескольких часов до нескольких дней.
    5. Подписание договора. Внимательно изучите график платежей, размер первоначального взноса, срок, условия страхования и возможность досрочного погашения.

    🔍 Практические рекомендации по выбору программы

    Чтобы выбрать оптимальную программу, необходимо тщательно анализировать условия и планировать бюджет.

    На что обратить внимание:

    • Итоговая сумма выплат: При рассрочке общая сумма не должна превышать стоимость авто. Если есть переплата — это кредит.
    • Размер первоначального взноса: Может колебаться от 15% до 70%. Чем он выше, тем ниже ежемесячный платеж.
    • Срок рассрочки: Более длительный срок снижает ежемесячную нагрузку, но требует проверки на наличие дополнительных комиссий.
    • Возможность досрочного погашения: Уточните, есть ли штрафы за досрочное закрытие договора.
    • Страхование: Выясните, какие виды страхования обязательны, а какие — дополнительные.

    Перед подписанием договора внимательно изучите каждый пункт, особенно мелкий шрифт. Финансовые консультанты рекомендуют обращаться за рассрочкой только к официальным дилерам, сотрудничающим с проверенными банками, и избегать сомнительных предложений от частных лиц.

    Если вам нужны средства для первоначального взноса, рассмотрите альтернативные варианты, например, получение микрозайма под залог имеющегося автомобиля. Однако помните, что это увеличит вашу общую долговую нагрузку.

    🏆 Надежные финансовые партнеры на рынке Узбекистана

    DELTA МКО

    Надежность: Строгое соблюдение законодательства РУз.
    Особенность: Прозрачные условия и ответственный подход к клиентам.

    PULMAKON МКО

    Надежность: Работа по лицензии, финансовая устойчивость.
    Особенность: Специализация на микрозаймах, лояльные условия для новых клиентов.

    BIZNES FINANS МКО

    Надежность: Лицензия №46 от 12.03.2022.
    Особенность: Крупные суммы, бизнес-консультации, индивидуальный график.

    ISHONCH МКО

    Надежность: Лицензия №67 от 18.07.2023.
    Особенность: Социально ответственное кредитование, система скоринга, льготы для пенсионеров.

    Cash U МКО

    Надежность: Лицензия №62 от 05.05.2023.
    Особенность: Круглосуточная поддержка, мгновенные переводы, кэшбэк за своевременное погашение.

    PULLOL МКО

    Надежность: Лицензия №105 от 22.11.2024.
    Особенность: Гибкие условия обеспечения, экспресс-оценка залога.

    PULMAN МКО

    Надежность: Лицензия №54 от 30.01.2023.
    Особенность: Залог с правом пользования, страхование имущества, рефинансирование.

    KAPITALBANK

    Надежность: Полное соответствие требованиям ЦБ РУз.
    Особенность: Банковские гарантии, интеграция с госсистемами, преференции для зарплатных клиентов.

    Заключение: Осознанный выбор — путь к выгодной покупке

    Авторассрочка в Узбекистане — это реальный инструмент для приобретения автомобиля с минимальной переплатой или без нее. Однако рынок постоянно меняется: классическую рассрочку постепенно замещают льготные кредиты, а наиболее выгодные условия, как правило, действуют в рамках ограниченных акций на автомобили отечественного производства.

    Чтобы сделать правильный выбор, следуйте простому алгоритму:

    1. Изучите рынок. Сравните все доступные программы от официальных дилеров и банков.
    2. Внимательно читайте договор. Проверьте итоговую сумму выплат, размер всех платежей и отсутствие скрытых комиссий.
    3. Реально оцените свой бюджет. Рассчитайте, не будет ли новый платеж чрезмерной нагрузкой. Помните, что долговая нагрузка не должна превышать 50-70% от дохода.
    4. Проверяйте репутацию. Работайте только с официальными дилерами и проверенными финансовыми партнерами.
    5. Используйте свое право. Не бойтесь задавать вопросы и уточнять все непонятные моменты перед подписанием документов.

    Помните, что грамотный подход к финансированию и осознанный выбор — это залог не только выгодной покупки, но и долгосрочной финансовой стабильности.

    Подробнее
    Кредит есть, а денег нет. Что делать?
    17.07.2024
    2 минуты

    Кредит есть, а денег нет. Что делать?

    Иногда, получив кредит, люди даже не думают о том, что делать, если не будет возможности его платить. В самом начале кажется, что такого не может произойти. Но в реальности бывают разные ситуации, советуем лучше сразу разобраться, что может случиться, если кредит есть, а денег нет.

    Первое, — договаривайтесь с банком как платить кредит. Главное правило: сообщить в банк первым, не укрываться, не ожидать, что кредит исчезнет или о Вас забудут.

    Если Вам не звонят из банка, это не значит, что про Ваш долг забыли. Напротив, начисляются проценты, растет сумма долга, ухудшается ваша кредитная история.

    Более того, многие банки указывают в своих договорах о том, что заемщик обязан немедленно сообщить о том, что его финансовое состояние ухудшается. Это значит, что когда Вы не платите и не сообщаете об этом кредитору, тем самым вы нарушаете договор.

    О чем возможно договориться с банком:

    • об отсрочке платежа,
    • о реструктуризация долга.

    Подумайте о сроках, когда вы сможете платить кредит и сообщите банку об этом. Для принятия решения банку нужно знать, когда вы сможете платить по обязательствам.

    Брать ли еще один заём, чтобы закрыть старый?

    Практически в каждом случае это решение провально. Прежде всего, у Вас уже есть долг в одном банке, и кредит в другом вам могут не согласовать. Либо дадут, но по новому кредиту будет более высокая процентная ставка. Если хватать в панике новые кредиты, чтобы оплатить старые, можно увязнуть в долговой яме.

    Не будут ли меня штрафовать за неуплату?

    Банк может начислять штрафные санкции или пени за неуплату долга в срок. Уголовное наказание может наступать только в случае мошенничества.

    Если все же я не могу выплатить кредит, то чего мне ждать?

    Банк имеет право требовать денег через судебный процесс. В то же время суд будет учитывать вашу текущую финансовую ситуацию и может назначить Вам щадящие условия погашения займа, например, погашение долга частями.

    Подробнее

    Мы используем файлы cookie. Чтобы улучшить работу сайта и предоставить вам больше возможностей. Продолжая использовать сайт, вы соглашаетесь с условиями использования cookie.