Kreditga mashina olamiz. Kreditning qaysi turi yaxshi ? - Zaimer.uz - финансовый супермаркет

Kreditga mashina olamiz. Kreditning qaysi turi yaxshi ?

O‘qish vaqti 2 daqiqa
Kreditga mashina olamiz. Kreditning qaysi turi yaxshi ?

Mundarija

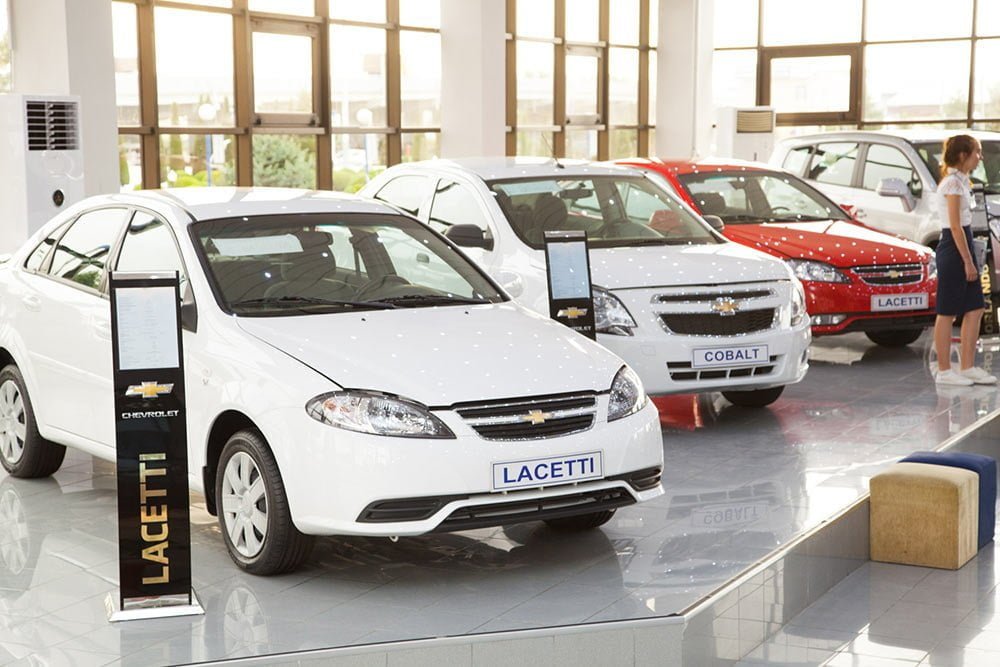
    Yangigina mashinani har kim ham bir yo‘la to‘lov bilan sotib ololmaydi. Ko‘p hollarda bunday xaridni qilish maqsadida avtomobil’ sotib olish bank yoki mikrokredit tashkilotidan qarz olishga to‘g‘ri keladi. Lekin bunday holda maqsadli kredit yoki naqd puldagi kreditning qaysi biri foydaliroqligini o‘ylab ko‘rishga arziydi. Keling,mazkur masalani tushunib olamiz va ushbu variantlarning ijobiy va manfiy tomonlarini ko‘rib chiqamiz.

    Avtokredit va iste’mol krediti o‘rtasidagi farq nimadan iborat ? Bunday turdagi qarzlarni tasniflashdan boshlaymiz. Ulardan birinichisini (avtokreditni) maqsadli kreditlar sirasiga kiritish kerak. Bu shuni anglatadiki, qarz oluvchi bankdan faqat transport vositasini xarid qilishdan  uchun ssudani olish huquqiga egaligi bildiradi. Bu yangi yoki ishlatilgan mashina bo‘lishi mumkin, lekin uni avtokreditlash dasturi bo‘yicha bank-kreditor bilan hamkorlik munosabatlarida bo‘lgan dilerlarning salonlaridan xarid qilish mumkin.

    Maqsadli avtokreditni naqd puldagi kreditga nisbatan asosiy afzalliklarini belgilab olamiz:

             kichik foiz stavkalar;

             qarz rasmiylashtirishni qulayligi;

             chegirmalarni mavjudligi;

             hamkor-banklardan qiziqarli takliflar.

    Avtomobil’ olish uchun kredit, Siz xarid qilayotgan transport vositasini garovga qo‘yishni nazarda tutadi. Binobarin, banklar qarzni o‘z vaqtida so‘ndirishilishini garov bilan ta’minlab olishadi, shuning uchun ham ular odatdagi foiz stavkalardan pastrog‘ini taklif etishadi (avtokreditga nisbatan naqd puldagi kreditlarga ular o‘rtacha 5-7%ga yuqori).

    Avtokreditning iste’mol kreditidan farqlari.

    Asosan, kreditlarning bunday turlaridagi farq bank tomonidan taqdim etilgan qarzning maqsadliligidan iborat. Avtokreditlash dasturi bo‘yicha faqat transport vositasini va faqat rasmiy dilerdan xarid qilish qilish mumkin. Avtokreditdan farqli o‘laroq iste’mol krediti har qanday narsani, shu jumladan avtomobil’ni sotib olish imkonini beradi. Buning ustiga iste’mol kreditida sotuvchi kim bo‘lishi to‘g‘risida talablar yo‘q: avtoni qo‘ldan yoki salondan sotib olishingiz mumkin. Iste’mol kreditining foiz stavkasi bo‘yicha to‘xtalsak, u avtokreditlash dasturiga nisbatan unchalik foydali emas.

    Iste’mol qarzlarini qulayligi qator sabablardan iborat. Ular sirasiga quyidagilar kiradi:

    • mablag‘lardan o‘z hohishiga ko‘ra foydalanish mumkin;
    • dastlabki badal va garov sharti yo‘q;
    • sug‘urta majburiy hisoblanmaydi;
    • hohlagan joyga sarflaysiz.

    Iste’mol kreditini olayotganda qarz oluvchibankka mablag‘larni u qayoqqa sarflashi to‘g‘risida hisobot bermasligi kerak. Agar kredit summasi yo‘l qo‘ysa, nafaqat avtomobilni xarid qilish mumkin.

    Avtomobilni xarid qilish bo‘yicha kreditlashni turini yakuniy tanlash avtomobil’ xaridini maqsadlariga bog‘liq. Agar Siz rasmiy diler orqali yangi mashinani KASKO bilan sotib olishni rejalashtirayotgan bo‘lsangiz, naqd puldagi kreditdan ko‘ra avtokreditni rasmiylashtirganingiz ma’qul. Agar siz yaroqda bo‘lgan avtomobilni hohlagan joydan sotib olishni mo‘ljallayotgan bo‘lsangiz, unda iste’mol kreditini ko‘rib chiqing.
    Sizni qiziqtirishi mumkin

    Pensioner qarz olishi mumkinmi?
    22.10.2026
    1 daqiqa

    Pensioner qarz olishi mumkinmi?

    Аgar Siz munosib dam olishga – pensiyaga chiqqan boʼlsangiz ham, qarz olishingiz mumkinligi toʼgʼrisida bilasizmi? Ha, albatta, olishingiz mumkin!  Qarzni imkon qadar soddalashtirilgan tartibda, ortiqcha hujjatlar toʼplamini yigʼmasdan olishingiz mumkin. Buning uchun faqat pasport va bank kartasi kerak boʼladi.

    Pensionerlar uchun keng turdagi takliflarni banklarni va mikrokredit tashkilotlarni kreditlash dasturlaridan izlab topsa boʼladi. Hozirgi kunda savjud boʼlgan dasturlarni umumlashtirib, quyidagilarni taʼktdlashimiz mumkin:

    • Siz har oy pensiya oladigan Oʼzbekiston Respublikasi fuqarosi boʼlishingiz shart;
    • Sizning yoshingiz 75 yoshdan yuqori boʼlishi kerak emas;
    • kreditlash muddati 1 yildan yuqori boʼlmaydi, aksariyat hollarda undan ham qisqaroq boʼladi;
    • 5 000 000 soʼmdan 25 000 000 soʼmgacha – pensiya yoshida boʼlgan potentsial qarz oluvchiga beriladigan qarz summasi, u oladigan oylik pensiya toʼlovlariga toʼgʼridan-toʼgʼri bogʼliq hisoblanadi;
    • foiz stavka yillik 14,0 dan 18,0 gacha.

    Shuni alohida taʼkidlash kerakki, pulga shoshilinch ehtiyoj yuzaga kelganda, banklarning xizmatlaridan foydalanish imkoniyati, ularda masalani hal etish muddati choʼzilishi sababli nisbatan qisqaroq boʼladi.  Bunday holatda mikrokredit tashkilotlar yordamga keladi. Bank kartasiga yarim soat ichida pul tushirish uchun, soʼrovnomani toʼldirishingiz va uni MKT saytiga yuborishingizni oʼzi kifoya.

    Batafsil
    O’zbekistonda qayerdan onlayn mikrokredit olish mumkin.
    30.07.2024
    3 daqiqa

    O’zbekistonda qayerdan onlayn mikrokredit olish mumkin.

    Kartaga onlayn mikrokredit – zamonaviy qarz oluvchilar orasida mashhur mahsulot. Borgan sari ko’proq iste’molchilar, qarindoshlari va do’stlarini moliyaviy muammolarga jalb qilmasdan, ish haqi kunidan oldin oz miqdorda qarz olishni afzal ko’rishmoqda. Mikrokredit 5-10 daqiqada istalgan MKO (mikrokredit tashkiloti) da berilishi mumkin. Naqd pul berish 24/7, bayram va dam olish kunlarisiz amalga oshiriladi.

    Nima uchun iste’molchilar O’zbekistonda onlayn mikrokreditlarni tanlaydi?

    Texnologiyaning rivojlanishi nafaqat gadjetlarga, balki kredit sektoriga ham ta’sir ko’rsatdi. Iste’molchi bu yerda va hoziroq to’g’ri mahsulotni olishni xohlaydi, xuddi shu talab mikrokreditlarga ham tegishli.

    • Ishni yezkor bitirish. Tig’iz ish jadvalida hujjatlarni yig’ish, bankka borish, navbatda o’tirish va qarorni kutib, bir necha kun noaniqlikda yashashga vaqt topish qiyin. Toshkentda qulay gadjet yordamida 5 daqiqada onlayn mikrokredit olishingiz mumkin. Tasdiqlangandan so’ng, pul darhol kartaga o’tkaziladi, siz xaridlarni amalga oshirishingiz mumkin.
    • Har bir kun uchun foiz. Eng qulay mikrokredit funksiyasi. Bank sizga 30 kundan kamroq muddatga kredit berishi dargumon. Agar 3-4 kunga pul kerak bo’lsa-chi? Mikrokredit – bu xizmat haqi, sug’urta yoki bank kartasini chiqarish uchun to’lovlarni ortiqcha to’lamasdan bir necha kunga kichik miqdorni olishning qulay usuli.
    • Minimal miqdorda hujjatlar. Kredit berish uchun bank to’lov qobiliyatini rasmiy tasdiqlashni talab qiladi – daromad sertifikati yoki hisobvaraqdan ko’chirma. Ba’zi banklar garov yoki kafil so’rashi mumkin. Fuqaro pasporti va JShShIR (PINFL) asosida mikrokreditni tezda onlayn tarzda olishingiz mumkin.
    • Maxfiylik. Ko’pgina qarz oluvchilar do’stlari va tanishlaridan qarz olish faktini yashirishadi. Onlayn ro’yxatdan o’tish bu nozik muammoni hal qiladi.

    Himoyalanmagan toifalarni qo’llab-quvvatlash. Daromadni tasdiqlovchi rasmiy hujjatga ega bo’lgan mijozlar bank kreditiga ishonishlari mumkin. Ammo barqaror daromadga ega bo’lgan, lekin uni rasmiy ravishda qayd etib bo’lmaydigan yoki etarli bo’lmagan qarz oluvchilar haqida nima deyish mumkin? O‘zbekistonda onlayn mikrokreditdan talabalar, nafaqaxo‘rlar, yosh oilalar, kredit tarixi buzilgan va qarzi to‘lanmagan kishilar foydalanishi mumkin.

    MCOda qarzini o’z vaqtida to’lagan doimiy mijozlar pasaytirilgan foiz stavkasi va boshqa bonuslarga ishonishlari mumkin.

    Agar Toshkentda onlayn-mikroqarz to’lash uchun hech narsa bo’lmasa nima qilish kerak?

    Turli vaziyat yuz berishi mumkin, hatto eng vijdonli qarz oluvchi ham fors-major holatlariga duch kelishi: u kasalxonaga tushishi, pul o’g’irlangan, ish haqi o’z vaqtida to’lanmagan. Kreditni to’lash muddati yaqinlashmoqda, ammo mablag’ yo’q. Nima qilishim kerak?

    Hech qanday holatda MKO-ni aldamang. Ba’zi qarz oluvchilar muloqotni to’xtatib, aldash va boshqa hiyla-nayranglarga murojaat qilishadi. Bunday qilmaslik kerak. Darhol mikrokredit kompaniyasiga murojaat qiling va vaziyatni tushuntiring. Ularning ko’pchiligi onlayn kartaga mikrokredit beradi va uzaytirish xizmatini taklif qiladi. Qarz oluvchi foydalanilgan foizlarni to’laydi va kreditni to’lash imkoniyati yana 15-30 kunga uzaytiriladi. Bu usul sizning obro’ingizni saqlab qolish va qarz beruvchi bilan munosabatlarni buzmaslik imkonini beradi. Ba’zi MKO to’lovlarni kechiktirishni yoki qayta moliyalashni taklif qiladi!

    O‘zbekistonda mikrokreditni onlayn to‘lamaslik variant emas. To’lanmagan qarz foizlar, jarimalar, penyalar hisoblanadi va natijada katta miqdorda to’lanishi kerak bo’ladi. Bundan tashqari, siz kredit tarixingizni va MKO bilan munosabatlaringizni buzasiz.

    Noxush vaziyatga tushib qolmaslik uchun kuchingizni oldindan hisoblab chiqing. To’lov sizning umumiy oylik daromadingizning 30% dan oshmasligi muhimdir.

    Batafsil
    Tillani lombardga qanday qo‘yish mumkin.
    22.10.2026
    2 daqiqa

    Tillani lombardga qanday qo‘yish mumkin.

    Lombarddan qarz olishni ishonch bilan naq pul olishni qulay va tez yo‘llaridan biri deb aytish mumkin. Sizga kafillar, ko‘plab ma’lumotnomalar va boshqa hujjatlar kerak bo‘lmaydi. Naqd pul olish uchun sizga faqat pasport va garov evaziga berishni istayotgan narsa kerak bo‘ladi.

    Va shu yerda savol tug‘iladi: kerakli summani olish uchun lombardga nimani aniq olib kelish kerak ? Eng yutuqli yo‘llardan biri bo‘lib, qimmatbaho metall va toshlardan yasalgan buyumlar hisoblanadi. Barcha zamonlarda tilla qadrlangan va uni odamlar juda yuqori baholaganlar.

    Yaxshi lombardda Sizdan shaxsni tasdiqlovchi hujjatlarni talab qilishligi mumkin. Chunki bunday hujjatlar lombardga bila turib o‘g‘irlangan yoki soxta buyumlarni topshirishga uringan firibgarlarni qidirib topishga va buyumlarni o‘z hujjatlariga ko‘ra shaxsan qaytarib olishga yordam beradi. Firibgarga yo‘liqmaslik uchun Sizning ma’lumotlaringiz IIV ma’lumotlari bilan taqqoslanadi. Agar siz 18 yoshga to‘lmagan bo‘lsangiz, biror bir narsani hech qaysi lombardga topshirishni uddala olmaysiz.  Shuningdek qarz shartnomasi muddati yakunlanganligi to‘g‘risida xabardor qilish uchun sizdan aloqa telefon raqamingizni ko‘rsatish so‘raladi.

    Lombard bilan shartnoma ikki nusxada ro‘yxatga olinadi. Birinchisi sizga, ikkinchisi lombardga beriladi. Shartnomani ikki tomon imzolaydi, shartnomada ular to‘g‘risida axborot ko‘rsatib o‘tiladi. Lombardlar tillani ixtisoslashgan do‘konlarga nisbatan past baholarda olishi ehtimol ko‘pchilikka ma’lumdir. Bunda sizni hech kim aldamaydi – chunki do‘konlar va zargarxonalar buyum narxiga nafaqat ishlatilgan materiallarni, balki do‘konning buyurtmasiga ko‘ra buyum ustida ishlagan zargarning ish haqqisini ham qo‘shishadi.  Lombardga esa zargarni ish haqqisini hisobga olish hech qanday ahamiyatga ega emas.

    Lombard garovga qo‘yilgan mulkning butligiga javobgardir. Unda mijozlarning barcha buyumlarini shikastlanishi va yo‘qotilishidan himoya qiluvchi sug‘urta bo‘lishi shart. Agar sizning qimmatligingiz bilan biror narsa sodir bo‘lsa, siz tovon pulini olasiz.

    Aytaylik, siz tasodifan uzoq vaqtdan beri ishlamayotgan va ta’mirga yaroqsiz bo‘lgan qarindoshingizni antikvar soatini topdingiz. Bunday buyumni o‘zingiz sotishingizni deyarli imkoni yo‘q. Ammo agar siz tillani lombardga qaytarmaslik sharti bilan topshirsangiz, yaxshigina summani olishingiz mumkin.

    Lombardga taqinchoqlarni olib borishdan avval, siz uni aniq qaytarib olishingizga ishonch hosil qiling. Biroq ogoh bo‘ling – ko‘pincha lombardlar ushbu vaqtga kredit bo‘yicha katta bo‘lmagan foizlarni belgilashadi. Agar muddat oxiriga siz o‘z taqinchog‘ingizga olishga kelmasangiz, lombard qarz summasini qoplash uchun uni sotish huquqiga ega bo‘ladi.

    Lombarda biror-bir narsani topshirishdan avval, birinchi navbatda durust va  batartib kompaniyanini tanlash kerak bo‘ladi. Sizga uch yildan ortiq faoliyat yuritayotgan va yirik lombardlar tarmog‘iga tegishli bo‘lgan lombardni tanlashni maslahat beramiz.

    Batafsil
    Oʼzbekistonda qanday qilib davolanish uchun qarzga pul olish mumkin
    30.07.2024
    2 daqiqa

    Oʼzbekistonda qanday qilib davolanish uchun qarzga pul olish mumkin

    Oilangiz aʼzolaringiz yoki oʼzingizni sogʼligʼi toʼgʼrisida soʼz borganda, shoshilinch tibbiy yordam, jarrohlik yoki shifoxonaga yotqizish boʼladimi, bunga darhol eʼtibor qaratish  va eng yaxshi parvarish kerak boʼladi.

    Tibbiy xizmatlar narxi oshib borayotgan bir vaqtda, Siz uchun davolanish uchun qarzga qaerdan pul olish mumkinligi toʼgʼrisida bilish juda muhimdir. Sizga qanday qilib imkon qadar qarzga pul olishni aytib beramiz.

    Davolanish uchun qarzga pul olishni 2 ta varianti mavjud.

    1 variant

    MKTdan davolanish uchun qarz

    MKTlar minimal talablar bilan soddalashtirilgan tarzda qarzni rasmiylashtirishlari mumkin:

    • qarzni rasmiylashtirish chogʼida, banklar tomonidan, qoidaga koʼra soʼraladigan keragidan ortiq hujjatlar talab etilmaydi;
    • qarz oluvchini toʼlov qobiliyatini va kredit tarixini baholashda soddalashtirilgan metodikani qoʼllanadi;
    • qarz berish toʼgʼrisida qaror imkon qadar tez chiqariladi, zarur hujjatlar imzolangandan keyin pul beriladi;
    • garovsiz va kafilsiz sodda tartibda pul olish.

    2 variant

    Bankdan davolanish uchun kredit

    Davolanish uchun kreditni bevosita bankdan ham olish mumkin. Biroq, bunday turdagi kreditni kam sonli banklar berayotganligi va hozirgi kunda ularning soni oʼntadan ham ortiq emasligini yodda tutish kerak.

    Bankdan davolanish maqsadida kredit olish uchun, odatdagi hujjatlar toʼplamidan tashqari analiz, muolaja jarayoni, dori-darmonlar va  sarflanadigan materiallar bahosi, bevosita muolaja, jarrohlik aralashuv, reabilitatsiya va shu kabilarni oʼz ichiga olgan klinikaning toʼlov hujjatlarini taqdim etish talab etiladi.

    Shu bilan birga, banklar bemorga nisbatan uning qarindoshi boʼlgan qarz oluvchilarga koʼproq ijobiy qarashadi: bunday holatda, bu odam kasallikni choʼzilishi oqibatida toʼlov qobiliyatini yoʼqotmasligi hisobiga mablagʼlarni oʼz vaqtida qaytarish imkoniyatini oshiradi.

    Аgar potentsial qarz oluvchi bankning doimiy mijozi sanalsa, benuqson kredit tarixi va yaxshi moliyaviy holatga ega boʼlsa, unda uni kredit olish boʼyicha imkoniyatlari  sezilarli darajada oshadi.

    Batafsil
    O‘zbekistonda ishsizlar uchun mikroqarzlar
    15.08.2025
    8 daqiqa

    O‘zbekistonda ishsizlar uchun mikroqarzlar

    2025-yilda ishsiz O‘zbekiston fuqarolari rasmiy bandligi bo‘lmasa-da, bir necha usulda mikroqarz olishlari mumkin. Banklar va mikromoliya tashkilotlari to‘lov qobiliyatini tasdiqlashning muqobil usullarini hisobga olgan holda maxsus dasturlar ishlab chiqdilar.

    1. Ishsizlarga mikrokredit olish uchun qonuniy asoslar

    O‘zbekistonning zamonaviy kredit qonunchiligi rasmiy bandlik bo‘lmagan taqdirda ham qarz olish imkonini beradi. 2023-2025-yillardagi asosiy o‘zgarishlar ushbu toifadagi qarz oluvchilar uchun imkoniyatlarni sezilarli darajada kengaytirdi:

    • Muqobil skoring – banklar oxirgi 12 oydagi xarajatlar va to‘lovlarni (kommunal xizmatlar, mobil aloqa, bank o‘tkazmalari) tahlil qiladi. Barqaror to‘lov tarixi bilan tasdiqlash imkoniyati 40-60% ga oshadi.
    • O‘zini o‘zi band qilgan shaxs maqomi – yakka tartibdagi tadbirkor yoki o‘zini o‘zi band qilgan shaxs sifatida ro‘yxatdan o‘tish yillik 24% dan yuqori foiz stavkalari bilan maxsus kredit dasturlarida ishtirok etish huquqini avtomatik ravishda beradi.
    • Moslashuvchan baholash shartlari – 2024-yildan boshlab banklar qarz oluvchining mol-mulki, ma’lumoti va hatto boshqa moliya muassasalaridagi kredit tarixini ham hisobga olishi mumkin.

    2. Mikroqarz olishning asosiy usullari

    Mulk garovi ostida

    Ishsizlar uchun eng ishonchli variant – garov kreditlari. 2025-yilda banklar qabul qiladi:

    • Ko‘chmas mulk (kvartiralar, uylar, yer uchastkalari) – baholash qiymatining 70% gacha qismi
    • Avtomobillar (10 yildan oshmagan) – bozor narxining 50% gacha
    • Zargarlik buyumlari (probir tamg‘asi bilan) – narxining 90% gacha

    Garovli mikroqarzlar bo‘yicha o‘rtacha stavkalar yillik 22-28 foizni tashkil etadi, muddati – 3 oydan 5 yilgacha.

    O‘zini o‘zi band qilganlar uchun

    O‘zini o‘zi band qilganlar soliq organlarida ro‘yxatdan o‘tganidan keyin maxsus dasturlardan foydalanish imkoniyatiga ega bo‘ladi:

    • «Boshlang‘ich kapital» – yillik 25% bilan 30 mln so‘mgacha
    • «Biznesni rivojlantirish» – 3 yilga 50 mln so‘mgacha
    • Soddalashtirilgan sxema bo‘yicha tezkor kreditlar – 1 ish kunida yechim

    Daromadni tasdiqlash uchun ko‘chirma yoki oxirgi 3 oylik chek kifoya.

    Muqobil skoring orqali

    Faol moliyaviy tarixga ega ishsizlar quyidagilarni olishi mumkin:

    • Svet, gaz va suv uchun to‘lovlar tahlili asosida 10 mln so‘mgacha mikroqarzlar
    • Mobil banking ma’lumotlariga ko‘ra 5 million so‘mgacha bo‘lgan kredit kartalar
    • Ijobiy kredit tarixi mavjud bo‘lganda MFOga ekspress-qarzlar

    Bu holatda foiz stavkalari yuqori – yillik 36 foizdan 49 foizgacha.

    Onlayn mikroqarzlar

    Daromadni tasdiqlamasdan pul olishning eng tezkor usuli:

    • Mobil ilovalar (SQB, Hamkorbank) orqali tezkor qarzlar – 30 kunga 3 million so‘mgacha
    • Elektron hamyonlardagi kredit liniyalari (Payme, Click) – 5 million so‘mgacha limit
    • Biometrik ma’lumotlar bo‘yicha ekspress kreditlar – 15 daqiqada rasmiylashtirish

    Onlayn qarzlarning o‘rtacha stavkasi kuniga 1,5-2%, maksimal muddati – 60 kun.

    Muhim: 2025-yilda O‘zbekiston Markaziy banki mikroqarzlar bo‘yicha eng yuqori foiz stavkasini yillik 49 foiz darajasida belgiladi. Yuqori stavkali barcha takliflar noqonuniy hisoblanadi.

    3. 2025-yilda ishsizlar uchun Top 5 bank

    «Turon bank» ATB

    Bank Dastur Shartlar
    Mikrokreditbank «Ommabop 2» 10 mln so‘mgacha, 27% garovsiz
    Xalq banki «Onlayn mikro» Pasport bo‘yicha 32%, 5 mln so‘mgacha
    Agrobank «Mahalla loyihasi» Kafolat ostida 50 mln so‘mgacha, 25%
    «Mikroqarz» 3 mln so‘mgacha, kuniga 1,8% kafolat bilan, onlayn
    Ipak yo‘li banki «Qulay mikroqarz» 10 mln so‘mgacha, 32%, ikki hujjat bo‘yicha 12 oygacha

    2025-yilda mikroqarz tanlashda ishsizlar shartnoma shartlarini, ayniqsa yashirin komissiyalar va kechiktirilgan to‘lovlar uchun jarimalarni diqqat bilan o‘rganib chiqishlari lozim. Eng maqbul variant – to‘lov qobiliyatingizni sinab ko‘rish uchun qisqa muddatga kichik mablag‘lardan (2-3 million so‘m) boshlashdir.

    O‘zbekistonda ishsizlar uchun mikroqarzlar: olish shartlari va 2025-yilning eng yaxshi takliflari

    2025-yilda O‘zbekistonning ishsiz fuqarolari rasmiy bandligi yo‘qligiga qaramay, mikroqarz olishning bir nechta variantlariga ega. Bank muassasalari moslashuvchan kreditlash shartlari va to‘lov qobiliyatini tasdiqlashning muqobil usullari bilan maxsus dasturlarni taklif etadi.

    Joriy kredit shartlari va mikroqarzlar bo‘yicha bank takliflari

    O‘zbekiston moliya muassasalari 2025-yilda ishsizlar uchun mahsulotlar qatorini sezilarli darajada kengaytirdi. Mikroqarzning asosiy parametrlari:

    • Kreditlash summalari – 2 mln so‘mdan (tezkor onlayn kreditlar) 100 mln so‘mgacha (ko‘chmas mulk garovi ostida). Ta’minotsiz mikroqarzning o‘rtacha miqdori 5-15 million so‘mni tashkil etadi.
    • Qaytarish muddatlari – 3 oydan (tezkor kreditlar) 5 yilgacha (ishsizlar uchun ipoteka dasturlari). Mashhur variant – 12-24 oylik qarzlar.
    • Foiz stavkalari yillik 22 foizdan (garov evaziga) 49 foizgacha (bir zumda onlayn kreditlar) o‘zgaradi. Bozor bo‘yicha o‘rtacha ko‘rsatkich garovsiz mahsulotlar uchun 30-35% ni tashkil etadi.

    Turonbank: mol-mulkni garovga olgan holda qarzlar

    Bozor yetakchilaridan biri ishsizlarga qulay shartlarni taklif qiladi:

    • Yillik 29% dan yuqori stavka
    • Avtomobil garovi ostida 50 million so‘mgacha bo‘lgan summa
    • Ko‘chmas mulk qiymatining 70% gacha olish imkoniyati

    Ariza 1-3 ish kunida tasdiqlanadi, minimal kredit muddati – 6 oy.

    Mikrokreditbank: ishsizlar uchun maxsus dasturlar

    Rasmiy ish joyi bo‘lmagan fuqarolar uchun noyob takliflar:

    • 27-28% ta’minotsiz foiz stavkasi
    • Kafil mavjud bo‘lganda 20 million so‘mgacha cheklov
    • Birinchi to‘lovni kechiktirish bilan moslashuvchan to‘lov jadvali

    Rasmiylashtirish uchun faqat pasport va shaxsni tasdiqlovchi har qanday hujjat talab qilinadi.

    Xalq banki: ma’lumotnomalarsiz onlayn kreditlash

    Mikroqarz olishning eng qulay usuli:

    • 25 foizdan (uzoq muddatli) 32 foizgacha (tezkor kreditlar)
    • Bo‘limga tashrif buyurmasdan maksimal summa – 15 million so‘m
    • Mobil ilova orqali 15 daqiqada yechim

    Majburiy shart – bank tizimida ro‘yxatdan o‘tish va biometrik ma’lumotlar orqali tasdiqlash.

    Qarz oluvchilarga qo‘yiladigan talablar va mikrokreditlarni tasdiqlash shartlari

    Soddalashtirilgan kreditlash sxemalariga qaramay, O‘zbekiston banklari barcha toifadagi qarz oluvchilar uchun asosiy mezonlarni belgilaydi:

    • Fuqarolik va yosh – faqat 18 yoshdan 60 yoshgacha bo‘lgan O‘zbekiston fuqarolari (ba’zi banklarda yuqori chegara 65 yoshgacha ko‘tarilgan). Chet elliklar va fuqaroligi bo‘lmagan shaxslarga mikroqarzlar berilmaydi.
    • Moliyaviy tarix – muqobil skoring uchun kamida 12 oylik faol to‘lovlar (kommunal xizmatlar, mobil aloqa, bank o‘tkazmalari) talab qilinadi. Salbiy kredit tarixi mavjud bo‘lsa, ma’qullanish ehtimoli 40-60 foizga kamayadi.
    • Texnik talablar – onlayn kreditlar faqat banklarning mobil ilovalarida ro‘yxatdan o‘tgan mijozlarga taqdim etiladi. SMS yoki biometrik tizim orqali tasdiqlash majburiydir.

    Foydali maslahat: Mikroqarz olish uchun ariza topshirishdan oldin O‘zbekiston Markaziy banki orqali kredit tarixingizni tekshiring. Hisobotdagi xatolarni tuzatish ma’qullash ehtimolini 25-30% ga oshirishi mumkin.

    Qo‘shimcha imkoniyatlar va maxsus dasturlar

    2025-yilda ishsizlar bir nechta maxsus takliflardan foydalanishi mumkin:

    • Ijtimoiy kreditlar – yillik 22 foizlik qat’iy stavkada davlat tomonidan qo‘llab-quvvatlash dasturlari. Maksimal summa – 2 yilga 10 million so‘m.
    • Mavsumiy aksiyalar – ko‘plab banklar yilning ma’lum davrlarida (odatda yanvar-fevral va sentyabr-oktyabr oylarida) stavkalarni 3-5% ga pasaytiradi.
    • Kredit ta’tillari – murakkab moliyaviy holat tasdiqlanganda to‘lovlarni 1-3 oyga kechiktirish imkoniyati.

    2025-yilda mikroqarz tanlashda turli banklarning shartlarini sinchkovlik bilan taqqoslash, yashirin komissiyalar va muddatidan oldin to‘lash uchun jarimalarga alohida e’tibor qaratish lozim. Eng maqbul strategiya – o‘z to‘lov qobiliyatingizni jiddiy xavf-xatarsiz sinab ko‘rish uchun qisqa muddatga kichik miqdorlardan (3-5 million so‘m) boshlashdir.

    2025-yilda ishsizlar uchun mikroqarzlar: rasmiy daromadsiz pulni qayerdan olish mumkin

    Joriy yilda O‘zbekistonda ishsizlar banklar va mikromoliya tashkilotlari orqali 2 mln so‘mdan 100 mln so‘mgacha mikroqarz olishlari mumkin. Yangi kreditlash qoidalari to‘lov qobiliyatini tasdiqlashning muqobil usullaridan foydalangan holda daromadlar to‘g‘risidagi ma’lumotnomasiz qarzlarni rasmiylashtirish imkonini beradi.

    Ishsizlar uchun mikrokreditlarning asosiy xatarlari va cheklovlari

    Rasmiy ishga joylashmasdan mikroqarz olishda qarz oluvchilar bir nechta muhim xavflarga duch kelishadi. Bunday mahsulotlar bo‘yicha foiz stavkalari garov ta’minoti mavjud bo‘lmaganda yillik 49% ga yetadi, bu esa ishlaydigan fuqarolar uchun standart bank takliflaridan 1,5-2 baravar yuqori.

    Garovli kreditlarni rasmiylashtirishda mol-mulkni yo‘qotishning haqiqiy xavfi mavjud – banklar to‘lovlar kechiktirilganidan 90 kun o‘tgach, garovni amalga oshirish tartibini boshlashga haqli. Statistik ma’lumotlarga ko‘ra, ishsiz qarz oluvchilarning taxminan 15 foizi birinchi yarim yillikda to‘lov muammolariga duch kelmoqda.

    Ushbu toifadagi qarz oluvchilar uchun mikroqarzlarning maksimal miqdori odatda kafillar mavjud bo‘lgan taqdirda ham 50 mln so‘m bilan cheklanadi. 30% hollarda banklar qo‘shimcha ravishda kredit sug‘urtasini talab qiladi, bu esa kreditning umumiy qiymatini 5-7% ga oshiradi.

    Ishsiz fuqarolarni kreditlashning muqobil variantlari

    Rasmiy ishga ega bo‘lmagan, ammo moliyalashtirishga muhtoj bo‘lganlar uchun muqobil yechimlar mavjud. O‘zini o‘zi band qilgan shaxs sifatida ro‘yxatdan o‘tish yillik 24 foizdan boshlab pasaytirilgan stavkalar bilan maxsus kredit dasturlariga kirish imkonini beradi. «Mikrokreditbank» bandlik markazlarida ro‘yxatdan o‘tgan fuqarolar uchun 22% lik ijtimoiy kreditlarni taklif etadi.

    Mikro moliya

    Kredit turi maks. summa Stavka Muddati Xususiyatlar
    Garovli mikroqarz 100 mln so‘m 22-29% 5 yoshgacha Mulkni baholash talab etiladi
    O‘zini o‘zi band qilganlar uchun kredit 30 mln so‘m 24-27% 3 yoshgacha Soliq idorasida registratsiya
    Ijtimoiy kredit 10 mln so‘m 22% 2 yoshgacha Faqat ro‘yxatdan o‘tgan ishsizlar uchun
    MFOga ekspress-kredit 5 mln so‘m Kuniga 1,5% 30 kungacha 15 daqiqada yechim

    2025-yilda ishsizlarni kreditlashdagi yangiliklar

    Yil boshidan buyon barcha onlayn kreditlar faqat biometrik identifikatsiya bilan rasmiylashtirilmoqda. Yangi tizim shaxsni tasdiqlash vaqtini 5 daqiqagacha qisqartirish imkonini beradi, biroq yagona biometrik ma’lumotlar bazasida oldindan ro‘yxatdan o‘tishni talab qiladi.

    Banklar garov mahsulotlari qatorini sezilarli darajada kengaytirdilar – endi ular nafaqat ko‘chmas mulk va avtomobillarni, balki qishloq xo‘jaligi texnikasi, asbob-uskunalar va ba’zi hollarda hatto kelajakdagi hosilni ham garovga oladilar. Bunday dasturlar uchun limitlar 2024-yilga nisbatan 25% ga oshdi.

    SQB Mobile, Hamkor Mobile va Uzumbank mobil ilovalari 15 million so‘mgacha mikroqarzlarni to‘liq masofaviy rasmiylashtirishni taklif etadi. Tezkor baholash texnologiyasi 20 dan ortiq parametrlarni, jumladan internet-bankingdagi faollik va kommunal to‘lovlar tarixini tahlil qiladi.

    Ekspert fikri: Markaziy bank mutaxassislari ishsizlarga kichik miqdorlardan (3-7 million so‘m) boshlashni va jarimalarsiz muddatidan oldin qaytarish imkoniyati bilan kreditlarni tanlashni tavsiya etadi. Bu ortiqcha to‘lovni minimallashtirish va to‘lov qobiliyatini tekshirish imkonini beradi.

    Mikroqarz tanlashda shartnoma shartlarini, ayniqsa kechiktirilgan jarimalar va yashirin komissiyalar haqidagi bandlarni diqqat bilan o‘rganib chiqish lozim. 2025-yilda barcha banklar shartnomaning dastlabki bo‘limlarida kreditning to‘liq qiymatini ko‘rsatishlari shart – bu ko‘rsatkich ortiqcha to‘lovni real baholashga yordam beradi.

    Bank mahsulotlariga muqobil kredit kooperativlari va o‘zaro yordam dasturlari bo‘lishi mumkin, bu yerda stavkalar odatda yillik 15-18% dan oshmaydi. Biroq, bunday variantlar kirish to‘lovlarini talab qiladi va ko‘pincha mablag‘lardan foydalanish muddatlari bo‘yicha cheklovlarga ega.

    Batafsil
    Kredit tarixi nima? Bu nimaga ta’sir qiladi?
    02.08.2024
    3 daqiqa

    Kredit tarixi nima? Bu nimaga ta’sir qiladi?

    Kredit tarixi – qarz oluvchining ma’lum bir davr uchun barcha qarz majburiyatlarining «iqtibos» (ko’pincha u 10 yildan oshmaydi). Yomon kredit tarixi buzilgan obro’ga o’xshaydi, bunday «yuk» bilan kredit olish juda qiyin. Kredit tarixi banklar, mikrokredit tashkilotlari va kredit beruvchi boshqa moliya tashkilotlarini qiziqtiradi.

    Kredit tarixingizni qanday tuzatish kerak?

    Kredit berish tarixini qayta yozishning iloji yo’qligini tushunish muhimdir va barcha kechikishlar, jarimalar va kam to’lovlar hujjatlarda saqlanib qoladi. Kelajakda obro’ingizni buzmaslik uchun kechikishdan qochish kerak. Agar siz hozir jiddiy sabablarga ko’ra oylik to’lovni to’lay olmasligingizni tushunsangiz: ishni yo’qotish, kasallik, tabiiy ofat uyni vayron qilgan bo’lsa, bu darhol qarz beruvchi bilan muhokama qilinishi kerak.

    Ko’pgina banklar va mikromoliya tashkilotlari ongli qarz oluvchini yarim yo’lda kutib olishadi va muammoning mumkin bo’lgan yechimini taklif qiladilar:

    • Qarzni bir muddat «muzlatish». Bir muncha vaqt qarz oluvchi to’lovlarni amalga oshirmaydi, faqat foizlarni o’tkazadi.
    • Qayta tuzilish. Mavjud foiz stavkasining pasayishi yoki boshqa imtiyozlar.
    • Kreditlash. Yomon kredit tarixining oldini olish uchun bank eskisini yopish uchun mijozga yanada yumshoqroq shartlarda yangi kredit beradi.

    Yomon kredit tarixiga ega bo’lgan kredit olish sizning obro’ingizga putur yetkazmaslikka harakat qilishdan ko’ra qiyinroqdir. Agar sizning kredit reytingingiz pasaytirilgan bo’lsa, siz kreditorni barqarorligingizga ishontirishingiz kerak:

    • to’lov qobiliyatini tasdiqlovchi hujjatlarni ko’rsatish – daromad, ko’chmas mulk yoki avtomobilga egalik huquqi, qimmatli qog’ozlarga egalik huquqi, qo’shimcha foyda manbalari;
    • to’lanmagan taqdirda qarzni to’lashga tayyor bo’lgan kafilni olib kelish.

    Yomon kredit tarixini tuzatish qiyin, ammo mumkin:

    • MKO bilan bog’laning va qisqa muddatga kichik miqdorga dastlabki mikroqarz olish uchun ariza bering. Ketma-ket bir nechta kreditlarni o’z vaqtida berib, to’lab, o’z omadingizni sinab ko’rishingiz va kattaroq miqdorda qarz olishingiz mumkin.
    • Bank mahsulotlarining faol foydalanuvchisi bo’lish. Kredit tarixingiz buzilganmi yoki hali ham kredit tarixingiz yo’qmi, muhim emas, bir bank bilan uzoq vaqt hamkorlik qilib, qo’shimcha ball olishingiz mumkin. Masalan, depozit qo’ying, muntazam ravishda karta hisobvarag’idan foydalaning, ish haqi oling, yuridik shaxs sifatida joriy hisob raqamini oching.

    Noto’g’ri yomon kredit tarixi – nima qilish kerak?

    Qarz oluvchi har doim ham buzilgan obro’ uchun aybdor emas:

    • Ro’yxatga olish kitobida xatolik paydo bo’lishi mumkin. Ba’zida tizim muvaffaqiyatsizlikka uchraydi va kelajakdagi qarz oluvchi noto’g’ri boshqa birovning qarzlari bilan «mukofotlanadi». Nima qilishim kerak? Mas’ul organlarga murojaat qiling, so’rov yuboring va rasmiy tasdiqni oling.
    • Hujjatlar o’g’irlangan va kredit berilgan. Afsuski, kredit tarixiga ega bo’lmagan odam to’satdan kimdandir qarzdor ekanligini bilib qolishi odatiy voqea. Bunday holda, darhol huquqni muhofaza qilish organlariga murojaat qiling.
    • Qarz yopilgan va ma’lumot ko’rsatilmaydi. Kreditni to’laganingizdan so’ng, har doim bankdan sertifikat so’rang va uni olgandan so’ng uni cheklar va cheklar bilan birga saqlang. Ba’zida kreditni to’lash haqidagi ma’lumotni yangilash uchun uzoq vaqt talab etiladi va qarzdor noto’g’ri qarzdorlarda ko’rsatiladi.

    Yomon kredit tarixi, ochiq qarzlar va to’lanmagan qarzlar bilan siz MCO bilan bog’lanishingiz mumkin. Bunday kompaniyalar ularni talabalar, pensionerlar, harbiy xizmatchilar, kam ta’minlangan fuqarolar, nogiron fuqarolar, yosh oilalar va homiladorlik va tug’ish ta’tilidagi onalarga ham beradi.

    Siz har qanday ehtiyoj uchun yomon kredit tarixi bilan kredit olishingiz mumkin: kommunal xizmatlarni to’lash, ta’lim, ijaraga olingan uy-joy yoki qarzni to’lash.

    Batafsil
    Kredit bor, pul esa yo‘q. Nima qilish kerak ?
    30.07.2024
    2 daqiqa

    Kredit bor, pul esa yo‘q. Nima qilish kerak ?

    Ba’zan, odamlar kredit olgandan keyin, uni to‘lash imkoniyati yo‘q bo‘lganda, nima qilish to‘g‘risida o‘ylab ham o‘tirmaydilar. Eng boshida bunday holat yuzaga kelmaydigandek tuyuladi. Biroq, aslida, turli xil vaziyatlar ro‘y berishi mumkin,  shuning uchun biz sizga kredit borligi, pul yo‘qligida nimalar bo‘lishini hozirni o‘zida tushunib olishni maslahat beramiz.

    Eng avvalo, bank bilan kreditni qanday to‘lash kerakligi to‘g‘risida kelishib oling. Asosiy qoida: yashirinmasdan, kreditni o‘zi yo‘qolishi yoki Siz haqingizd unutishlarini kutmasdan, bankni birinchi bo‘lib xabardor qiling.

    Agar Sizga bankdan qo‘ng‘iroq qilishmayotgan bo‘lsa, bu sizning qarzingiz to‘g‘risida unutib yuborishdi degani emas. Aksincha, foizlar hisoblanmoqda, qarz summasi ortmoqda, sizning kredit tarixingiz yomonlashmoqda.

    Bundan tashqari, ko‘plab banklar o‘z shartnomalarida qarz oluvchi, o‘zini moliyaviy holati yomonlashganda, darhol bu haqda xabar berishga majburligini ko‘rsatib o‘tadilar.  Bu esa, Siz to‘lamasangiz va bu haqda kreditorni xabardor qilmasangiz, Siz shartnomani buzayotganligingizni anglatadi.

    Bank bilan nima to‘g‘risida kelishish mumkin:

    • to‘lov muddatini kechiktirish,
    • qarzni restrukturizasiya qilish to‘g‘risida.

    Kreditni qaysi muddatlarda to‘la olishingiz haqida o‘ylab ko‘ring va bu haqda bankni xabardor qiling. Bank qaror qabul qilishi uchun siz majburiyatlaringiz bo‘yicha qachon to‘lov qila olishingizni bilishi kerak.

    1. Eskisini yopish uchun yana bir marta qarz olish kerakmi?

    Deyarli har bir holatda bu qaror muvaffaqqiyatsizlikka uchraydi. Eng avvalo, endi Sizda bir bankda kredit bor, va boshqasi esa sizga kredit bermasligi mumkin. Yoki berganda ham, yangi kredit bo‘yicha yuqori foiz stavka belgilanadi. Agar siz vahima ostda eskilarini to‘lash uchun yangi kreditlarni olib tashlasangiz, qarz botqog‘iga botib qolasiz.

    1. Meni ishdan bo’shatishdi va men kasalman. Qonun meni himoya qiladimi?

    Agar sizda ipoteka krediti bo’lsa, uning to’lovlari muntazam ravishda oilaviy byudjetning katta qismini egallaydi, qonun sizga kechiktirishni – ipoteka ta’tilini berish huquqini beradi. Ammo bunday ta’tillar kredit shartnomasining amal qilish muddati davomida faqat bir marta ruxsat etiladi va ularning eng uzoq muddati – olti oy.

    Boshqa kreditlar, hatto eng og’ir omon qolish va nogironlik stsenariylarida ham hech qanday imtiyozlar bermaydi. Bunday holda, barcha xavflar sizga tushadi. Bunday holatda sizga faqat sug’urta yordam berishi mumkin. Shu sababli, kredit shartnomasini imzolashdan oldin, kreditning qaytarilmasligi xavfidan sug’urta shartnomasini tuzishingizni qat’iy tavsiya qilamiz.

    1. To’lamaganim uchun jarimaga tortiladimi?

    Qarzni o’z vaqtida to’lamaganlik uchun bank penya yoki foizlar undirishi mumkin. Jinoiy jazo faqat firibgarlik holatlarida yuzaga kelishi mumkin.

    1. Agar men hali ham qarzni to’lay olmasam, nima kutishim kerak?

    Bank sud tartibida pul talab qilish huquqiga ega. Shu bilan birga, sud sizning joriy moliyaviy ahvolingizni hisobga oladi va sizga kreditni to’lash uchun yumshoq shartlarni belgilashi mumkin, masalan, qarzni bo’lib-bo’lib to’lash.

    Batafsil
    2025-yilda O‘zbekistonda talabalar va yoshlar uchun kreditlar
    15.08.2025
    7 daqiqa

    2025-yilda O‘zbekistonda talabalar va yoshlar uchun kreditlar

    2025-yilda O‘zbekistonda ta’lim kreditlash tizimi yangi rivojlanish bosqichiga ko‘tarildi. Davlat 8,3 mingta loyiha orqali 292 mingta ish o‘rni yaratadigan yoshlar dasturlari uchun rekord darajadagi 35 milliard dollar ajratdi.

    1. Davlat dastaklari

    2025-yil O‘zbekistonda ta’limni moliyalashtirish uchun tub burilish yili bo‘ldi. Prezident Shavkat Mirziyoyev talabalarni qo‘llab-quvvatlashga yondashuvni tubdan o‘zgartirgan bir qator farmonlarni imzoladi:

    • →
      Dunyoning TOP 300 oliy o‘quv yurtlari talabalari uchun 20 000$ gacha imtiyozli kreditlar. O‘zbekiston tarixida birinchi marta banklar xalqaro ta’lim uchun bunday katta miqdorda mablag‘ bera boshladi.
    • →
      «El-yurt umidi» jamg‘armasi 2024-yilga nisbatan STEM (fan, texnologiya, muhandislik, matematika) yo‘nalishlari uchun kvotalarni 3 barobarga oshirdi.
    • →
      Beruniy nomidagi xalqaro maktab har yili 3000 nafar istiqbolli o‘quvchilarni, jumladan, kam ta’minlangan oilalarning 300 nafar farzandini tayyorlashni boshladi.

    Qiziqarli fakt

    2025-yilda O‘zbekiston talabalar soni bo‘yicha dunyoning eng yaxshi 500 ta oliy o‘quv yurtida Markaziy Osiyoda birinchi o‘rinni egalladi: 30 kishi eng yaxshi 10 ta, 500 kishi eng yaxshi 100 ta, 1500 kishi eng yaxshi 300 ta oliy o‘quv yurtida tahsil olmoqda.

    2. Ta’lim krediti

    2025-yilda ta’lim kreditlari tizimi turli toifadagi talabalar uchun moslashuvchan shart-sharoitlarni taklif etadi:

    2.1. Imtiyozli stavkalar

    Yiliga 0%

    Yetim bolalar va I-II guruh nogironlari uchun. Kreditning butun muddati davomida foizlardan to‘liq ozod qilish.

    14% yillik

    Talaba qizlar uchun – standart bozor stavkalaridan 4-6 foizga past.

    Markaziy bank asosiy stavkasi

    Qolgan toifadagi talabalar uchun. 2025-yil iyul oyida 17 foizni tashkil etadi.

    2.2. Kredit shartlari

    Kurs Moliyalashtirish Talablar
    1-kurs Shartnoma qiymatining 100% O‘zlashtirish shartlarisiz
    2-6 kurslar Narxning 80% gacha O‘rtacha ball ≥3

    Ta’lim kreditlarini qaytarish muddati 15 yilgacha, shu jumladan o‘qishni tugatgandan keyin 7 yilgacha uzaytirildi. Bu bitiruvchilarga ishga joylashish va moliyaviy ahvolini barqarorlashtirish uchun yetarli vaqt beradi.

    «2025-yilda biz ta’lim kreditlari tizimini butunlay qayta ko‘rib chiqdik. Endi har bir iqtidorli yosh, oilaning moliyaviy ahvolidan qat’i nazar, O‘zbekistonda yoki xorijda sifatli ta’lim olishi mumkin.»

    – O‘zbekiston Respublikasi Moliya vazirligining rasmiy bayonoti

    2.3. Kreditni qanday rasmiylashtirish mumkin

    2025-yilda ta’lim kreditini rasmiylashtirish jarayoni maksimal darajada soddalashtirildi:

      1. Talim-krediti.mf.uz yoki my.gov.uz:cite[3]

    portali orqali onlayn ariza berish

    1. Hujjatlarni tasdiqlash:
      • Pasport yoki ID karta
      • OTM bilan shartnoma
      • Daromadlar haqida ma’lumotnoma (ota-onalar/vasiylar uchun)
    2. Murojaat 3-5 ish kuni ichida ko‘rib chiqiladi
    3. To‘g‘ridan-to‘g‘ri ta’lim muassasasi hisobiga pul o‘tkazish

    Bilish muhim

    2025-yildan boshlab ta’lim kreditlari faqat kunduzgi ta’lim shakli talabalariga beriladi. Ushbu o‘zgarish byudjet mablag‘laridan foydalanish samaradorligini oshirishga qaratilgan.

    3. Qo‘shimcha imkoniyatlar

    Ta’lim kreditlaridan tashqari, 2025-yilda O‘zbekiston talabalari boshqa qo‘llab-quvvatlash dasturlaridan foydalanishlari mumkin:

    • 1
      «Yoshlar biznesi» dasturi – o‘z biznesingizni rivojlantirish uchun 100 million so‘mgacha (~8 000$) 14% lik kreditlar
    • 2
      Xorijda amaliyot o‘tash – har yili 100 nafar yosh mutaxassis yetakchi xalqaro kompaniyalarga o‘qishga yuboriladi
    • 3
      Startap grantlari – «Eng yaxshi ijodiy g‘oya» tanlovi orqali talabalarning biznes g‘oyalarini amalga oshirish uchun 300 million so‘mgacha

    2025-yilda O‘zbekiston talabalarining 68 foizi ta’lim uchun kredit dasturlaridan foydalanadi. Davlat iste’dodli yoshlarni qo‘llab-quvvatlash uchun rekord darajadagi 1,2 trillion so‘m (≈100 million dollar) ajratdi.

    1. Ta’limni imtiyozli kreditlash davlat dasturi

    2024-yil may oyidan boshlab O‘zbekistonda Prezidentning PF-82-son Farmoniga muvofiq yangilangan ta’lim kreditlash tizimi joriy etildi. 2025-yildagi asosiy o‘zgarishlar:

    • 1
      Moliyalashtirish limiti oshirildi – birinchi kurs talabalari uchun shartnoma qiymatining 100% gacha va 2-6 kurs talabalari uchun 80% gacha
    • 2
      Imtiyozli toifalar kengaytirildi – endi nafaqat yetimlar, balki oyiga 2 million so‘mdan kam daromadga ega bo‘lgan oilalarning farzandlari uchun ham yillik 0% to‘lash imkoniyati mavjud
    • 3
      Tarmoq kvotalari joriy etildi – kreditlarning 45 foizi STEM-mutaxassisliklari (texnik va tabiiy fanlar) uchun zaxiralangan

    Ta’lim kredit statistikasi

    Oliy ta’lim vazirligining 2025-yil iyul oyi ma’lumotlariga ko‘ra:

    • 3,2 ming talaba chet elda o‘qish uchun kredit oldi
    • 14 500 ta ariza 0% chegirma bilan tasdiqlandi
    • Qarz oluvchilarning 78 foizi talabalar (imtiyozli stavka 14%)
    • O‘rtacha kredit miqdori – 28 mln so‘m (≈2300$)

    2. Yetakchi universitetlarda o‘qish uchun kredit dasturlari

    2025-yildan boshlab O‘zbekistonda dunyoning eng yaxshi oliy o‘quv yurtlarida ta’lim olishni moliyalashtirish bo‘yicha maxsus dastur amal qiladi:

    Jahonning eng yaxshi 300 ta universiteti uchun

    Chegarasi: yiliga 20 000$ gacha

    Kvota: yiliga 3000 ta joy

    Ustuvorlik: texnik mutaxassisliklar

    Kam ta’minlangan talabalar uchun

    Chegarasi: yiliga 25 000$ gacha

    Kvota: 300 ta maxsus joy

    Shartlar: ishga kirgandan keyin to‘liq qaytarish

    2.1. Tayyorgarlikning ustuvor yo‘nalishlari

    2025-yilda O‘zbekiston iqtisodiyoti uchun strategik ahamiyatga ega bo‘lgan mutaxassisliklarga alohida e’tibor qaratilmoqda:

    Yo‘nalish Kvota ulushi maks. summa Bonuslar
    Energiya va qayta tiklanadigan manbalar 25% 25 000$ stipendiyaga +10%
    Transport va logistika 20% $22,000 Kafolatlangan amaliyot
    Shaharsozlik va aqlli shahar 15% $20,000 Hukumatdan mentor

    «2025-yilda biz birinchi marta kam ta’minlangan oilalardan chiqqan talabalar uchun alohida kvotalar ajratdik. Endilikda 300 nafar iqtidorli yoshlar ota-onalarining moliyaviy ahvolidan qat’i nazar, dunyoning eng yaxshi oliy o‘quv yurtlarida tahsil olishlari mumkin bo‘ladi.»

    – Oliy ta’lim vaziri o‘rinbosari

    3. 2025-yilda ta’lim krediti olish

    Talaba kreditini rasmiylashtirish tartibi soddalashdi, biroq quyidagi tafsilotlarga e’tibor qaratish talab etiladi:

    3.1. Bosqichma-bosqich ko‘rsatma

    1

    Dasturni tanlash

    Kredit turini (mahalliy/xalqaro) aniqlang va mezonlarga mosligini tekshiring

    2

    Hujjatlarni tayyorlash

    Pasport, oliy ta’lim muassasasi bilan shartnoma, oilaviy daromad ma’lumotnomasi, akademik yutuqlar

    3

    Talabnoma yuborish

    Talim-krediti.mf.uz portali orqali yoki 12 ta vakolatli bank filiallarida

    4

    Mablag‘ olish

    Tasdiqlangandan keyin 10 ish kuni ichida to‘g‘ridan-to‘g‘ri universitetga o‘tkazish

    Rasmiylashtirishdan oldin bilish muhim

    • Arizani ko‘rib chiqish muddati – kredit turiga qarab 5 dan 15 ish kunigacha
    • Xalqaro dasturlar uchun oliy ta’lim muassasasiga qabul qilinganlik tasdig‘i talab etiladi
    • Imtiyozli toifalar maqomini tasdiqlovchi hujjatlarni taqdim etishi kerak
    • Muddatidan oldin to‘lash 1 yillik o‘qishdan keyin jarimalarsiz amalga oshiriladi

    Yoshlarni moliyaviy qo‘llab-quvvatlash: 2025-yilda O‘zbekiston talabalari va tadbirkorlari uchun kredit dasturlari

    2025-yilda O‘zbekistonda yoshlarni ta’lim va biznesga kreditlash tizimi yangi rivojlanish bosqichiga ko‘tarildi. Davlat iqtidorli talabalar va yosh tadbirkorlarni qo‘llab-quvvatlash uchun rekord darajadagi 1,2 trillion so‘m (≈100 million dollar) ajratdi.

    Yosh tadbirkorlar uchun biznes kreditlari: startaplar va innovatsiyalar

    O‘zbekiston yosh tadbirkorlari 2025-yilda startaplar va kichik biznesni qo‘llab-quvvatlash uchun ishlab chiqilgan maxsus kredit dasturlaridan foydalanishlari mumkin. Ushbu moliyaviy vositalar innovatsion g‘oyalarni muvaffaqiyatli tijorat loyihalariga aylantirishga yordam beradi.

    Dastur maks. summa Stavka Muddati Xususiyatlar
    «Kelajakka qadam» 100 mln so‘m (~$8,000) 14% 5 yil Har qanday biznes g‘oyalar uchun
    «Startap yoshlar» 50 mln so‘m (~$4,000) 10% 3 yil Faqat IT-loyihalar uchun

    «Kelajakka qadam» dasturi yosh tadbirkorlarga o‘z biznesini rivojlantirish uchun 100 million so‘mgacha mablag‘ olish imkonini beradi. Ushbu mablag‘lar asbob-uskunalar sotib olish, binolarni ijaraga olish yoki marketing faoliyati uchun ishlatilishi mumkin. Dasturning o‘ziga xos xususiyati dastlabki 6 oyda imtiyozli davr bo‘lib, bunda faqat kredit bo‘yicha foizlar to‘lanadi.
    IT-startaplar uchun yillik 10 foizlik pasaytirilgan foiz stavkasi bilan «Startap-yoshlar» maxsus dasturi ishlab chiqilgan. Ushbu tashabbus O‘zbekistonning raqamli iqtisodiyotini qo‘llab-quvvatlashga qaratilgan bo‘lib, yosh dasturchilar, dizaynerlar va texnologiya sohasidagi boshqa mutaxassislarga o‘z loyihalarini amalga oshirishda yordam beradi.

    «2025 yilda yoshlar tadbirkorligini qo‘llab-quvvatlashga alohida e’tibor qaratdik. Har bir iqtidorli yosh boshlang‘ich kapitaldan qat’i nazar, o‘z biznes g‘oyalarini amalga oshirish imkoniyatiga ega bo‘lishi kerak.»

    – O‘zbekiston Respublikasi Moliya vazirligi vakili

    Kreditlarni rasmiylashtirish tartibi: raqamli yechimlar va hujjatlar

    2025-yilda yoshlar uchun ta’lim va biznes kreditlarini olish jarayoni maksimal darajada sodda va shaffof bo‘ldi. Jarayonning asosiy qismi rasmiy davlat portallari orqali onlayn tarzda o‘tkaziladi.

    Ta’lim krediti olish uchun ariza berish uchun talim-krediti.mf.uz maxsus portaliga tashrif buyurish yoki my.gov.uz yagona davlat xizmatlari portalidan foydalanish lozim. Ushbu platformalar so‘rovnomani to‘ldirish, hujjatlar skanerini yuklash va real vaqt rejimida ariza holatini kuzatish imkonini beradi.

    Qarz oluvchilarga qo‘yiladigan asosiy talablar O‘zbekiston fuqaroligi va kunduzgi ta’limni o‘z ichiga oladi. Ijtimoiy himoyaga muhtoj oilalardan bo‘lgan talabalar uchun soddalashtirilgan shartlar mavjud – ularga garov yoki kafillar talab qilinmaydi. Buning o‘rniga davlat bunday kreditlar bo‘yicha kafil bo‘ladi.

    Kredit rasmiylashtirish uchun zarur hujjatlar

    Ta’lim kreditlari uchun pasport yoki ID-karta, ta’lim muassasasi bilan tuzilgan shartnoma va oilaning daromadlari to‘g‘risidagi ma’lumotnoma talab qilinadi. Biznes kreditlari batafsilroq hujjatlar to‘plamini, jumladan biznes-reja, moliyaviy bashoratlar va kasbiy malakani tasdiqlovchi hujjatlarni talab qiladi.

    Arizani ko‘rib chiqish muddati kredit turi va tizimning yuklanganligiga qarab 3 kundan 10 ish kunigacha. Eng qizg‘in davrlarda (avgust-sentyabr) murojaatlarning ko‘pligi sababli ishlov berish vaqti 15 kungacha cho‘zilishi mumkin.

    Ariza ma’qullangach, mablag‘lar to‘g‘ridan-to‘g‘ri ta’lim muassasasi yoki biznes-loyiha hisob raqamiga o‘tkaziladi. Bu kredit mablag‘laridan maqsadsiz foydalanish imkoniyatini istisno qiladi va pullarning aynan ta’limga yoki tadbirkorlik faoliyatini rivojlantirishga sarflanishini kafolatlaydi.

    Batafsil
    Avtokreditlash O‘zbekistonda kreditlash bozorining o‘sishining yetakchisi
    21.06.2024
    3 daqiqa

    Avtokreditlash O‘zbekistonda kreditlash bozorining o‘sishining yetakchisi

    Jismoniy shaxslar uchun avtokredit – bu mashinaga yillab pul yeg`masdan, hoziroq olishning eng qulay usuli. Mashina uchun tejashga urinishda siz inflyatsiyaga duch kelishingiz mumkin, bu sizning jamg’armalaringizni «yeb qo’yadi». Kredit rasmiylashtirish uchun ariza topshirib, hozirda mashina haydash va bir necha yil davomida teng bo‘lib to‘lash foydaliroqdir.

    Toshkentdagi iste’mol krediti va avtokredit o’rtasidagi farq nima?

    Avtomobil krediti – bu o’ziga xos xususiyatlarga ega bo’lgan maqsadli kredit turi:

    • Garov. Xarid qilingan mashina garov sifatida xizmat qiladi. Bank oldidagi qarzingizni to’lamaguningizcha, mashinani sotish/hayriya/almashtirish mumkin emas. Agar qarz oluvchi kreditni to’lashni to’xtatsa yoki to’lovlarni muntazam ravishda kechiktira boshlasa, bank avtomobilni olish huquqiga ega.
    • Maqsad. Bankdan avtokredit olish transport vositasini sotib olish uchun maxsus qarz mablag’larini berishni o’z ichiga oladi. Deyarli har doim bank to’g’ridan-to’g’ri sotuvchiga pul o’tkazadi. Agar qarz oluvchiga mablag’ berilgan bo’lsa, ular faqat mashina sotib olishga sarflanishi kerak. Agar xarajatlar ko’zda tutilmagan bo’lsa, qarz beruvchi shartnomada ko’rsatilgan muddatdan oldin foizlar bilan birga butun kreditni yopishni talab qilishga haqli.
    •    Maxsus so’rov. Ko’pincha jismoniy shaxslarga avtokreditlar ma’lum bir dastur uchun beriladi: faqat ma’lum bir mamlakatda ishlab chiqarilgan, ma’lum bir marka yoki modeldagi yangi avtomobil uchun. Agar qarz oluvchi dastur shartlariga mos kelmaydigan avtomobilni tanlasa, kredit tasdiqlanmasligi yoki boshqa shartlar taklif qilinishi mumkin.
    • Sug’urta. Deyarli 100% hollarda, transport vositasi uchun kredit olishda sug’urta qilish kerak – to’liq kompleks sug’urta. Bu bankka baxtsiz hodisa yoki o’g’irlik holatlarida xarajatlarni minimallashtirish imkonini beradi.Ba’zan banklar sug’urta narxini umumiy kredit miqdoriga kiritishni taklif qilishadi. Bunday holda, kredit bo’yicha ortiqcha to’lov yuqoriroq bo’ladi, chunki foizlar siyosat narxiga ham undiriladi.

    O’zbekistonda qayerdan avtokredit olish mumkin?

    Mashina sotib olish uchun bank yoki avtosalonga murojaat qilishingiz mumkin. Bankdan qarz olish:

    • Bank bilan hamkorlik qilib, istalgan avtosalonga borishingiz mumkin.
    • Bitimni yakunlashdan oldin, bankning litsenziyasi borligiga ishonch hosil qiling.
    • Barcha shartlarni o’qing, qanday jarimalar yoki kechikish to’lovlari nazarda tutilganligini, jismoniy shaxslar uchun avtokreditni muddatidan oldin to’lash mumkinmi, «kredit ta’tillari» bormi, bank komissiyasining miqdori qancha ekanligini bilib oling.
    • Barcha hujjatlarni tayyorlang. Odatda, butun ro’yxat bankning saytida joylashtirilgan. Standart to’plam: pasport, haydovchilik guvohnomasi, qarz oluvchining ariza shakli, daromadni tasdiqlovchi hujjat, kafilning mavjudligi. Agar qo’shimcha daromadingiz bo’lsa – yarim kunlik ish, mulkni ijaraga berish, buni ham ko’rsatish lozim.
    • Bank bilan iloji boricha halol bo’ling. Agar sizda o’tgan kreditlar yoki boshqa «xatoliklar» bo’yicha kechikishlar bo’lsa, bu haqda bizga xabar bering. Kredit tarixingizni tekshirganda, bank buni bilib oladi va u darhol kreditni rad etadi.
    • Tasdiqlangandan so’ng, agar bank ushbu turdagi avtokreditga ruxsat bersa, avtosalonda yoki o’zingizdan avtomobil tanlang. Naqd pulsiz to’lov usuli va sotuvchi tafsilotlari ko’rsatilganligiga ishonch hosil qiling.
    • Shundan so’ng bank bilan shartnoma tuziladi, sug’urta beriladi.
    • Bank pulni sotuvchiga o’tkazadi va avtomobilni topshirish va qabul qilish dalolatnomasi tuziladi.

    Avtosalonda kredit olish uchun ariza berish:

    • Avtosalon qaysi banklar bilan hamkorlik qilayotgani va jismoniy shaxslarga avtokredit olish uchun maslahatchi bilan maslahatlashib olishingiz kerak.
    • Hujjatlarni olib keling. Ko’pincha talab qilinadigan hujjatlar bank bilan bir xil.
    • Ilova ma’qullangandan so’ng, dastlabki shartlar o’zgarganligini tekshiring.
    • Agar hamma narsa yaxshi bo’lsa, siz dastlabki to’lovni amalga oshirishingiz va sug’urta qilishingiz mumkin.
    • Kredit shartnomasi va avtomobilni qabul qilish sertifikatini imzolang.
    Batafsil
    Kredit tarixida xato ? Kredit tarixini qanday to‘g‘irlash mumkin.
    22.10.2026
    2 daqiqa

    Kredit tarixida xato ? Kredit tarixini qanday to‘g‘irlash mumkin.

    Ko‘p qarz oluvchilar o‘zlarining kredit tarixlari salbiyligidan aziyat chekishadi. Kredit tarixini qanday qilib to‘g‘irlash mumkinligini ozchilik biladi. Kredit tarixidagi xatolarga, kredit byurolarga ma’lumotlarni uzatishda xatoga yo‘l qo‘ygan banklarning o‘zlari ham sababchi bo‘lishlari mumkin. Ba’zan oilaviy va shaxsiy ishlar kreditni o‘z vaqtida to‘lashga yo‘l qo‘ymaydi, shuningdek begona pasportga kreditni rasmiylashtiradigan firibgarlarning hatti-harakatlari sababli ham kredit tarixi salbiy bo‘lishi mumkin.

    Lombarda biror-bir narsani topshirishdan avval, birinchi navbatda durust va  batartib kompaniyanini tanlash kerak bo‘ladi. Sizga uch yildan ortiq faoliyat yuritayotgan va yirik lombardlar tarmog‘iga tegishli bo‘lgan lombardni tanlashni maslahat beramiz.

    Kredit tarixini buzishi mumkin bo‘lgan eng ko‘p uchraydigan 2 sababni batafsil ko‘rib chiqamiz:

    •  Bankdagi texnik nosozlik va xato tufayli kredit tarixini salbiylashishi.  Bu holat sizning kredit tarixingizni to‘g‘irlashning eng oson yo‘lining biridir.  Odatda, xatoni yuzaga kelishi aybdor bo‘lgan kreditorni o‘zi uni to‘g‘irlashdan manfaatdor bo‘ladi. Kredit tarixi u (qarz berayotgan bank) tomondan shakllanishidan kelib chiqib, muammo tavsifi bilan kredit tarixini tuzatish to‘g‘risida ariza berilishi kerak.Kredit tarixi kreditor tomonidan tiklanishi shart. Shuningdek, kredit tarixi byurosiga to‘g‘ridan-to‘g‘ri qo‘ng‘iroq qilishingiz mumkin. Noto‘g‘ri ma’lumot yuzasidan nizolashish to‘g‘risidagi sizning arizangiz berilgan keyin, byuro tekshiruv o‘tkazadi va  kredit tarixini to‘g‘irlashi mumkin.
    • Kredit tarixi firibgarlarning aralashuvi sababli salbiylashuvi. Bu holat firibgarlar o‘g‘irlangan hujjatlar yoki undagi ma’lumotlar bo‘yicha kreditni rasmiylashtirganda yuzaga keladi. Bugungi kunda bunday holatlar kam emas. Ko‘pincha, qarindoshlaringizni o‘zi sizning ma’lumotlaringizdan foydalangan holda, kreditni rasmiylashtirishi mumkin. Aslida, shuning uchun mutaxassislar maxinasiyalarni o‘z vaqtida ko‘rish va ma’lumotlarni to‘g‘irlash bo‘yicha choralarni amalga oshirish maqsadida o‘z kredit tarixini muntazam ravishda kuzatib borishni  tavsiya etadilar. Agar sizning tarixingizda Siz olmagan kreditlar borligini bilib qolsangiz, zudlik bilan kredit bergan tashkilotni bu to‘g‘risida xabardor qilishingiz va aybsiz ekanligingizni isbotlashga tayyor bo‘lib turishingiz kerak.

    Bank kredit tarixidagi xatolarni tuzatishdan bosh tortsa qanday yo‘l tutishi kerak ?

    Bunday holatda Siz bankni javobgarlikka tortish uchun sudga murojaat etishingizga to‘g‘ri keladi. Ko‘pincha sud uzoq davom etadi.

    Biroq, bu muammodan xalos bo‘lishning boshqa yo‘li yo‘q. Agar sud sizni haq deb topsa, bankning zimmasiga kredit tarixidagi xatolarni to‘g‘irlash majburiyati yuklatilgan qaror qabul qilinadi.

    Bankka murojaat qilishdan avval, o‘z tarixingizni batafsil o‘rganib chiqing va shaxsiy kredit reytingizni so‘rab oling. Bu nafaqat o‘z imkoniyatlariz bo‘yicha bilimlaringizni kengayishiga, balki  kredit berilishini rad etmaydigan bankni tanlab olishga yordam beradi.

    Batafsil

    Biz cookie-fayllardan foydalanamiz. Sayt ishini yaxshilash va sizga ko‘proq imkoniyatlar taqdim etish uchun. Saytdan foydalanishda davom etish orqali cookie-fayllardan foydalanish shartlariga rozilik bildirasiz.