Kreditga mashina olamiz. Kreditning qaysi turi yaxshi ? - Zaimer.uz - финансовый супермаркет

Kreditga mashina olamiz. Kreditning qaysi turi yaxshi ?

O‘qish vaqti 2 daqiqa
Kreditga mashina olamiz. Kreditning qaysi turi yaxshi ?

Mundarija

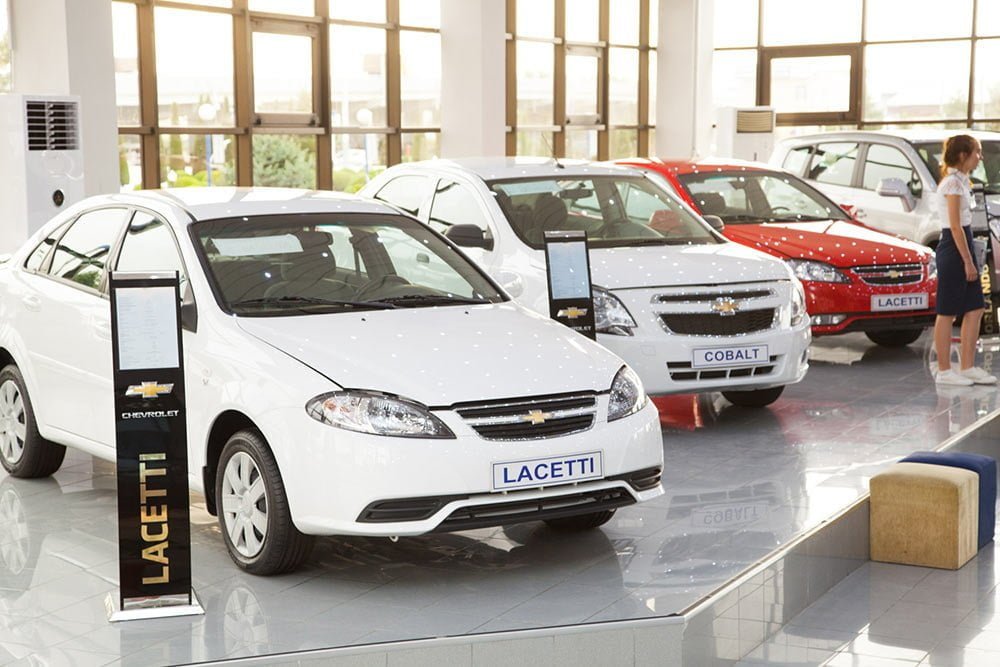
    Yangigina mashinani har kim ham bir yo‘la to‘lov bilan sotib ololmaydi. Ko‘p hollarda bunday xaridni qilish maqsadida avtomobil’ sotib olish bank yoki mikrokredit tashkilotidan qarz olishga to‘g‘ri keladi. Lekin bunday holda maqsadli kredit yoki naqd puldagi kreditning qaysi biri foydaliroqligini o‘ylab ko‘rishga arziydi. Keling,mazkur masalani tushunib olamiz va ushbu variantlarning ijobiy va manfiy tomonlarini ko‘rib chiqamiz.

    Avtokredit va iste’mol krediti o‘rtasidagi farq nimadan iborat ? Bunday turdagi qarzlarni tasniflashdan boshlaymiz. Ulardan birinichisini (avtokreditni) maqsadli kreditlar sirasiga kiritish kerak. Bu shuni anglatadiki, qarz oluvchi bankdan faqat transport vositasini xarid qilishdan  uchun ssudani olish huquqiga egaligi bildiradi. Bu yangi yoki ishlatilgan mashina bo‘lishi mumkin, lekin uni avtokreditlash dasturi bo‘yicha bank-kreditor bilan hamkorlik munosabatlarida bo‘lgan dilerlarning salonlaridan xarid qilish mumkin.

    Maqsadli avtokreditni naqd puldagi kreditga nisbatan asosiy afzalliklarini belgilab olamiz:

             kichik foiz stavkalar;

             qarz rasmiylashtirishni qulayligi;

             chegirmalarni mavjudligi;

             hamkor-banklardan qiziqarli takliflar.

    Avtomobil’ olish uchun kredit, Siz xarid qilayotgan transport vositasini garovga qo‘yishni nazarda tutadi. Binobarin, banklar qarzni o‘z vaqtida so‘ndirishilishini garov bilan ta’minlab olishadi, shuning uchun ham ular odatdagi foiz stavkalardan pastrog‘ini taklif etishadi (avtokreditga nisbatan naqd puldagi kreditlarga ular o‘rtacha 5-7%ga yuqori).

    Avtokreditning iste’mol kreditidan farqlari.

    Asosan, kreditlarning bunday turlaridagi farq bank tomonidan taqdim etilgan qarzning maqsadliligidan iborat. Avtokreditlash dasturi bo‘yicha faqat transport vositasini va faqat rasmiy dilerdan xarid qilish qilish mumkin. Avtokreditdan farqli o‘laroq iste’mol krediti har qanday narsani, shu jumladan avtomobil’ni sotib olish imkonini beradi. Buning ustiga iste’mol kreditida sotuvchi kim bo‘lishi to‘g‘risida talablar yo‘q: avtoni qo‘ldan yoki salondan sotib olishingiz mumkin. Iste’mol kreditining foiz stavkasi bo‘yicha to‘xtalsak, u avtokreditlash dasturiga nisbatan unchalik foydali emas.

    Iste’mol qarzlarini qulayligi qator sabablardan iborat. Ular sirasiga quyidagilar kiradi:

    • mablag‘lardan o‘z hohishiga ko‘ra foydalanish mumkin;
    • dastlabki badal va garov sharti yo‘q;
    • sug‘urta majburiy hisoblanmaydi;
    • hohlagan joyga sarflaysiz.

    Iste’mol kreditini olayotganda qarz oluvchibankka mablag‘larni u qayoqqa sarflashi to‘g‘risida hisobot bermasligi kerak. Agar kredit summasi yo‘l qo‘ysa, nafaqat avtomobilni xarid qilish mumkin.

    Avtomobilni xarid qilish bo‘yicha kreditlashni turini yakuniy tanlash avtomobil’ xaridini maqsadlariga bog‘liq. Agar Siz rasmiy diler orqali yangi mashinani KASKO bilan sotib olishni rejalashtirayotgan bo‘lsangiz, naqd puldagi kreditdan ko‘ra avtokreditni rasmiylashtirganingiz ma’qul. Agar siz yaroqda bo‘lgan avtomobilni hohlagan joydan sotib olishni mo‘ljallayotgan bo‘lsangiz, unda iste’mol kreditini ko‘rib chiqing.

    Sizni qiziqtirishi mumkin

    Bank yoki MKT – naqd pulda kreditni qaysi biridan olgan ma’qul?
    14.04.2025
    2 daqiqa

    Bank yoki MKT – naqd pulda kreditni qaysi biridan olgan ma’qul?

    Iste’mol kreditlash bozorida uzoq vaqtlardan beri banklar hukmronlik qilib kelishgan. Raqobatchilari yo‘qligi sababli, ular yetakchi mavqelarga ega bo‘lishgan.  Hozir  ham, katta tajriba va yirik kapitalga ega bo‘lganliklari uchun banklar boshqa kredit tashkilotlaridan ajralib turibdi. Bugungi kunda jismoniy shaxslar bilan ishlaydigan va ularga qarz beradigan ko‘plab boshqa firmalar bor.

    Hozirda mikrokredit tashkilotlar mijozlarga qarzlar bo‘yicha yaxshi shartlarni taklif qilib, banklar bilan faol raqobatga kirishishmoqda. Bank krediti bahosi MKTga mikroqarzidan biroz pastroq, ammo hamma ham bankdan kredit olishni uddalay olmaydi. Banklar qarz oluvchini to‘lov layoqatini baholash masalasiga juda qattiq yondoshadilar va ko‘pincha kredit berishni rad etadilar. Statistikaga ko‘ra, qarz berishni MKTlar 10 tadan 3-4 tasini, banklar 10tadan 1 tasini ma’qullashadi.

    Bank uchun qarz oluvchini tekshirish – chuqur va uzoq ishdir. Banklar ko‘pincha ish joyidan va daromad to‘g‘risidagi ma’lumotnomalarni taqdim etishni so‘rashadi. Banklar ham yirik summalarni berishadi, biroq ko‘pincha garovga qo‘yilgan ko‘char, ko‘chmas mulk yoki kafillik ostida.

    Bugungi kunda mikrokredit tashkilotlari – kredit bozorining to‘la huquqli ishtirokchilari bo‘lib, qonuniy faoliyat yuritadilar va qiyin moliyaviy vaziyatda tezkor yordam berishga tayyordirlar.

    Bankdan kredit olishdan farqli o‘laroq mikroqarzni olish ancha oson. Lekin, agar muddati o‘tishiga yo‘l qo‘ysangiz, bunday qarzdorlikni so‘ndirish qiyinroq kechadi. Muddati o‘tganda qarz foizlar, jarimalar va penyalar hisobiga tez ortishni boshlaydi. Shuni unutmangki, agar mikroqarzni katta bo‘lmagan muddatga olsangiz va o‘z vaqtida so‘ndirib borsangiz, u sizning foydangizga ishlaydi.  Uni qanchalik tez so‘ndirsangiz, hamyoningizdan shunchalik kam pul ishlatishingizga to‘g‘ri keldi.

    Batafsil
    Kredit tarixi nima? Bu nimaga ta’sir qiladi?
    02.08.2024
    3 daqiqa

    Kredit tarixi nima? Bu nimaga ta’sir qiladi?

    Kredit tarixi – qarz oluvchining ma’lum bir davr uchun barcha qarz majburiyatlarining «iqtibos» (ko’pincha u 10 yildan oshmaydi). Yomon kredit tarixi buzilgan obro’ga o’xshaydi, bunday «yuk» bilan kredit olish juda qiyin. Kredit tarixi banklar, mikrokredit tashkilotlari va kredit beruvchi boshqa moliya tashkilotlarini qiziqtiradi.

    Kredit tarixingizni qanday tuzatish kerak?

    Kredit berish tarixini qayta yozishning iloji yo’qligini tushunish muhimdir va barcha kechikishlar, jarimalar va kam to’lovlar hujjatlarda saqlanib qoladi. Kelajakda obro’ingizni buzmaslik uchun kechikishdan qochish kerak. Agar siz hozir jiddiy sabablarga ko’ra oylik to’lovni to’lay olmasligingizni tushunsangiz: ishni yo’qotish, kasallik, tabiiy ofat uyni vayron qilgan bo’lsa, bu darhol qarz beruvchi bilan muhokama qilinishi kerak.

    Ko’pgina banklar va mikromoliya tashkilotlari ongli qarz oluvchini yarim yo’lda kutib olishadi va muammoning mumkin bo’lgan yechimini taklif qiladilar:

    • Qarzni bir muddat «muzlatish». Bir muncha vaqt qarz oluvchi to’lovlarni amalga oshirmaydi, faqat foizlarni o’tkazadi.
    • Qayta tuzilish. Mavjud foiz stavkasining pasayishi yoki boshqa imtiyozlar.
    • Kreditlash. Yomon kredit tarixining oldini olish uchun bank eskisini yopish uchun mijozga yanada yumshoqroq shartlarda yangi kredit beradi.

    Yomon kredit tarixiga ega bo’lgan kredit olish sizning obro’ingizga putur yetkazmaslikka harakat qilishdan ko’ra qiyinroqdir. Agar sizning kredit reytingingiz pasaytirilgan bo’lsa, siz kreditorni barqarorligingizga ishontirishingiz kerak:

    • to’lov qobiliyatini tasdiqlovchi hujjatlarni ko’rsatish – daromad, ko’chmas mulk yoki avtomobilga egalik huquqi, qimmatli qog’ozlarga egalik huquqi, qo’shimcha foyda manbalari;
    • to’lanmagan taqdirda qarzni to’lashga tayyor bo’lgan kafilni olib kelish.

    Yomon kredit tarixini tuzatish qiyin, ammo mumkin:

    • MKO bilan bog’laning va qisqa muddatga kichik miqdorga dastlabki mikroqarz olish uchun ariza bering. Ketma-ket bir nechta kreditlarni o’z vaqtida berib, to’lab, o’z omadingizni sinab ko’rishingiz va kattaroq miqdorda qarz olishingiz mumkin.
    • Bank mahsulotlarining faol foydalanuvchisi bo’lish. Kredit tarixingiz buzilganmi yoki hali ham kredit tarixingiz yo’qmi, muhim emas, bir bank bilan uzoq vaqt hamkorlik qilib, qo’shimcha ball olishingiz mumkin. Masalan, depozit qo’ying, muntazam ravishda karta hisobvarag’idan foydalaning, ish haqi oling, yuridik shaxs sifatida joriy hisob raqamini oching.

    Noto’g’ri yomon kredit tarixi – nima qilish kerak?

    Qarz oluvchi har doim ham buzilgan obro’ uchun aybdor emas:

    • Ro’yxatga olish kitobida xatolik paydo bo’lishi mumkin. Ba’zida tizim muvaffaqiyatsizlikka uchraydi va kelajakdagi qarz oluvchi noto’g’ri boshqa birovning qarzlari bilan «mukofotlanadi». Nima qilishim kerak? Mas’ul organlarga murojaat qiling, so’rov yuboring va rasmiy tasdiqni oling.
    • Hujjatlar o’g’irlangan va kredit berilgan. Afsuski, kredit tarixiga ega bo’lmagan odam to’satdan kimdandir qarzdor ekanligini bilib qolishi odatiy voqea. Bunday holda, darhol huquqni muhofaza qilish organlariga murojaat qiling.
    • Qarz yopilgan va ma’lumot ko’rsatilmaydi. Kreditni to’laganingizdan so’ng, har doim bankdan sertifikat so’rang va uni olgandan so’ng uni cheklar va cheklar bilan birga saqlang. Ba’zida kreditni to’lash haqidagi ma’lumotni yangilash uchun uzoq vaqt talab etiladi va qarzdor noto’g’ri qarzdorlarda ko’rsatiladi.

    Yomon kredit tarixi, ochiq qarzlar va to’lanmagan qarzlar bilan siz MCO bilan bog’lanishingiz mumkin. Bunday kompaniyalar ularni talabalar, pensionerlar, harbiy xizmatchilar, kam ta’minlangan fuqarolar, nogiron fuqarolar, yosh oilalar va homiladorlik va tug’ish ta’tilidagi onalarga ham beradi.

    Siz har qanday ehtiyoj uchun yomon kredit tarixi bilan kredit olishingiz mumkin: kommunal xizmatlarni to’lash, ta’lim, ijaraga olingan uy-joy yoki qarzni to’lash.

    Batafsil
    Tillani lombardga qanday qo‘yish mumkin.
    21.06.2024
    2 daqiqa

    Tillani lombardga qanday qo‘yish mumkin.

    Lombarddan qarz olishni ishonch bilan naq pul olishni qulay va tez yo‘llaridan biri deb aytish mumkin. Sizga kafillar, ko‘plab ma’lumotnomalar va boshqa hujjatlar kerak bo‘lmaydi. Naqd pul olish uchun sizga faqat pasport va garov evaziga berishni istayotgan narsa kerak bo‘ladi.

    Va shu yerda savol tug‘iladi: kerakli summani olish uchun lombardga nimani aniq olib kelish kerak ? Eng yutuqli yo‘llardan biri bo‘lib, qimmatbaho metall va toshlardan yasalgan buyumlar hisoblanadi. Barcha zamonlarda tilla qadrlangan va uni odamlar juda yuqori baholaganlar.

    Yaxshi lombardda Sizdan shaxsni tasdiqlovchi hujjatlarni talab qilishligi mumkin. Chunki bunday hujjatlar lombardga bila turib o‘g‘irlangan yoki soxta buyumlarni topshirishga uringan firibgarlarni qidirib topishga va buyumlarni o‘z hujjatlariga ko‘ra shaxsan qaytarib olishga yordam beradi. Firibgarga yo‘liqmaslik uchun Sizning ma’lumotlaringiz IIV ma’lumotlari bilan taqqoslanadi. Agar siz 18 yoshga to‘lmagan bo‘lsangiz, biror bir narsani hech qaysi lombardga topshirishni uddala olmaysiz.  Shuningdek qarz shartnomasi muddati yakunlanganligi to‘g‘risida xabardor qilish uchun sizdan aloqa telefon raqamingizni ko‘rsatish so‘raladi.

    Lombard bilan shartnoma ikki nusxada ro‘yxatga olinadi. Birinchisi sizga, ikkinchisi lombardga beriladi. Shartnomani ikki tomon imzolaydi, shartnomada ular to‘g‘risida axborot ko‘rsatib o‘tiladi. Lombardlar tillani ixtisoslashgan do‘konlarga nisbatan past baholarda olishi ehtimol ko‘pchilikka ma’lumdir. Bunda sizni hech kim aldamaydi – chunki do‘konlar va zargarxonalar buyum narxiga nafaqat ishlatilgan materiallarni, balki do‘konning buyurtmasiga ko‘ra buyum ustida ishlagan zargarning ish haqqisini ham qo‘shishadi.  Lombardga esa zargarni ish haqqisini hisobga olish hech qanday ahamiyatga ega emas.

    Lombard garovga qo‘yilgan mulkning butligiga javobgardir. Unda mijozlarning barcha buyumlarini shikastlanishi va yo‘qotilishidan himoya qiluvchi sug‘urta bo‘lishi shart. Agar sizning qimmatligingiz bilan biror narsa sodir bo‘lsa, siz tovon pulini olasiz.

    Aytaylik, siz tasodifan uzoq vaqtdan beri ishlamayotgan va ta’mirga yaroqsiz bo‘lgan qarindoshingizni antikvar soatini topdingiz. Bunday buyumni o‘zingiz sotishingizni deyarli imkoni yo‘q. Ammo agar siz tillani lombardga qaytarmaslik sharti bilan topshirsangiz, yaxshigina summani olishingiz mumkin.

    Lombardga taqinchoqlarni olib borishdan avval, siz uni aniq qaytarib olishingizga ishonch hosil qiling. Biroq ogoh bo‘ling – ko‘pincha lombardlar ushbu vaqtga kredit bo‘yicha katta bo‘lmagan foizlarni belgilashadi. Agar muddat oxiriga siz o‘z taqinchog‘ingizga olishga kelmasangiz, lombard qarz summasini qoplash uchun uni sotish huquqiga ega bo‘ladi.

    Lombarda biror-bir narsani topshirishdan avval, birinchi navbatda durust va  batartib kompaniyanini tanlash kerak bo‘ladi. Sizga uch yildan ortiq faoliyat yuritayotgan va yirik lombardlar tarmog‘iga tegishli bo‘lgan lombardni tanlashni maslahat beramiz.

    Batafsil
    O‘zbekistonda mikroqarz to‘lov muddati qanday uzaytiriladi?
    02.12.2024
    4 daqiqa

    O‘zbekistonda mikroqarz to‘lov muddati qanday uzaytiriladi?

    So‘nggi yillarda O‘zbekistonda mikroqarzlar juda mashhur moliyaviy vositaga aylandi. Ko’pgina fuqarolar kichik miqdordagi tez va kam miqdoeda kreditlar uchun mikromoliya tashkilotlariga murojaat qiladilar.

    Biroq, qarz oluvchilar ko’pincha yuqori foiz stavkalari yoki kutilmagan holatlar tufayli bunday kreditlarni o’z vaqtida to’lashda qiyinchiliklarga duch kelishadi va mikroqarzni to’lash muddatini uzaytirish kerak.

    Mikroqarzni to’lashda qiyinchiliklar yuzaga kelganda, mumkin bo’lgan yechimlardan biri uzaytirish – kredit shartnomasining amal qilish muddatini uzaytirishdir. Bu sizga qarzingizni to’lash uchun qo’shimcha vaqt olish va kechiktirilgan to’lovlardan qochish imkonini beradi. Prolongatsiyalar vaqtincha moliyaviy qiyinchiliklarga duch kelgan, ammo yaqin vaqt ichida kreditni qaytarishni rejalashtirgan qarz oluvchilar uchun foydali vosita bo’lishi mumkin.

    Ushbu maqolada biz O‘zbekistonda mikroqarzni to‘lov muddatini qanday uzaytirish mumkinligini, buning uchun qanday shartlar bajarilishi kerakligini va uzaytirish uchun ariza berishda nimalarga e’tibor berish kerakligini ko‘rib chiqamiz.

    O’zbekistonda mikroqarzni to’lash muddatini qanday uzaytirish mumkin

    O‘zbekistonda mikroqarz to‘lov muddatini uzaytirishning bir necha yo‘li mavjud. Keling, asosiy variantlarni ko’rib chiqaylik:

    Kredit shartnomasi shartlariga muvofiq uzaytirish

    O’zbekistondagi ko’plab mikromoliya tashkilotlari standart kredit shartnomasining bir qismi sifatida kengaytma xizmatlarini taklif qiladi. Odatda bu imkoniyat dastlab shartnomada ko’rsatilgan.

    Xizmat shartlari farq qilishi mumkin, lekin ko’pincha quyidagilarni o’z ichiga oladi:

      • Shartlar: 7 kundan 30 kungacha uzaytirish mumkin.
      • Komissya: yangilash uchun odatda kredit summasining 1-3% qo’shimcha to’lov undirilishi mumkin.
      • Kerakli hujjatlar: qoida tariqasida, pasport va muddatni uzaytirish uchun ariza yetarli.

    Mikroqarzni shartnomasini qayta tuzish

    Qayta qurish – bu kredit shartnomasi shartlarini o’zgartirish, u nafaqat muddatni uzaytirishni, balki foiz stavkasini, oylik to’lov miqdorini va boshqa parametrlarni o’zgartirishni ham o’z ichiga olishi mumkin.

    O‘zbekistonda mikroqarzni qayta tuzish kredit olingan tashkilotda amalga oshirilishi mumkin. Ba’zi yirik banklar boshqa tashkilotlar tomonidan berilgan kreditlar bo’yicha restrukturizatsiya xizmatlarini ham taklif qilishadi.

    Qayta qurishning afzalliklari:

    • Oylik summani sezilarli darajada kamaytirish imkoniyati.
    • Kechiktirilgan to’lovlardan va salbiy kredit tarixidan qochish imkoniyati.

    Kamchiliklari:

    • Kredit bo’yicha ortiqcha to’lovning umumiy miqdorini oshirish.
    • Kelajakda yangi kreditlar olishda yuzaga kelishi mumkin bo’lgan qiyinchiliklar.

    Kreditor bilan bog’lanish

    Agar mikroqarzni to’lashda qiyinchiliklar yuzaga kelsa, kreditor bilan o’z vaqtida bog’lanish juda muhimdir. Kredit tashkiloti bilan ochiq va halol muloqot optimal yechim topishga va kechikishning salbiy oqibatlaridan qochishga yordam beradi.

    Mikroqarzni uzaytirish yoki qayta tuzish uchun ariza berish uchun siz rasmiy ariza yozishingiz kerak. Mana shunday bayonotga misol:

    «Tashkilot nomi» MFO direktoriga

    Qarz oluvchining to’liq ism sharfi

    Shartnoma raqami: XXX

    Bayonot

    Vaqtinchalik moliyaviy qiyinchiliklar tufayli KK.OO.YYYY yildagi XXXX-sonli shartnoma boʻyicha mikroqarzni toʻlash muddatini 30 kunga uzaytirish imkoniyatini koʻrib chiqishingizni soʻrayman. Qarzni KK OO.YYYYgacha toʻliq toʻlash majburiyatini oʻz zimmamga olaman.

    Sana, imzo»

    Agar qarz beruvchi muddatni uzaytirishdan bosh tortsa, umidsizlikka tushmang – bu holda siz quyidagi variantlarni sinab ko’rishingiz mumkin:

    1. Qisman qayta qurishni so’rang, masalan, oylik to’lov miqdorini kamaytirish.
    2. Hozirgi kreditni to’lash uchun qulayroq shartlarda yangi kredit olish uchun boshqa moliya institutiga murojaat qiling.
    3. Qarzni to’lash uchun foydalanilmagan mulkni sotishni o’ylab ko’ring.
    4. Bankrotlik e’lon qilish imkoniyatini o’rganish uchun so’nggi chora sifatida advokatdan maslahat so’rang.

    Esda tutingki, kreditor bilan o’z vaqtida bog’lanish va murosali yechim topish har doim muammoga e’tibor bermaslik va qarzlarni to’plashdan afzalroqdir.

    Qarz oluvchilar uchun maslahat

    Mikroqarz uchun ariza berishdan oldin moliyaviy imkoniyatlaringizni baholang

    Mikroqarz olishdan oldin moliyaviy imkoniyatlaringizni diqqat bilan baholash kerak. Barcha daromad va xarajatlarni, shu jumladan kutilmagan xarajatlarni hisobga olgan holda byudjet tuzing. Bu kelajakda to’lov bilan bog’liq muammolardan qochishga yordam beradi.

    Qarindoshlar yoki do’stlardan qarz olish, davlatdan ijtimoiy yordam yoki qulayroq shartlarda bank krediti kabi moliyaviy yordam olishning muqobil variantlarini ko’rib chiqing.

    Shartnoma shartlarini diqqat bilan o’rganing

    Mikroqarz olish uchun ariza berishda shartnomaning quyidagi bandlariga alohida e’tibor bering:

    Параметр На узбекском На что обратить внимание
    Процентная ставка Foiz stavkasi Yillik va kunlik stavka
    Сроки погашения To’lov muddatlari To’lov sanalari va miqdori
    Штрафы Jarimalar Hisoblash miqdori va shartlari
    Возможность пролонгации Uzaytirish imkoniyati Xizmat shartlari va narxi

    Kechikishlarni e’tiborsiz qoldirmang

    Mikroqarz to`lovini kechiktirish jiddiy oqibatlarga olib kelishi mumkin: jarimalar, buzilgan kredit tarixi va hatto sud jarayonlari. To’lovni to’lashda qiyinchiliklarga duch kelsangiz, yordam uchun darhol kreditor yoki ixtisoslashgan tashkilotlarga murojaat qiling.

    O‘zbekistonda qarz oluvchilarga yordam ko‘rsatuvchi tashkilotlarning aloqalari:

    Организация Контакты Вид помощи
    O’zbekiston Markaziy banki +998 71 200-00-44 Maslahatlashuvlar, shikoyatlarni ko’rib chiqish
    O’zbekiston banklari assotsiatsiyasi +998 71 244-45-48 Yuridik yordam, vositachilik
    Iste’molchilar huquqlarini himoya qilish jamiyati +998 71 207-47-01 Yuridik yordam, maslahatlar
    Zaimer.uz moliyaviy supermarketi +998 78 113-22-72 Bepul maslahatlar


    Batafsil
    Oʼzbekistonda qanday qilib davolanish uchun qarzga pul olish mumkin
    30.07.2024
    2 daqiqa

    Oʼzbekistonda qanday qilib davolanish uchun qarzga pul olish mumkin

    Oilangiz aʼzolaringiz yoki oʼzingizni sogʼligʼi toʼgʼrisida soʼz borganda, shoshilinch tibbiy yordam, jarrohlik yoki shifoxonaga yotqizish boʼladimi, bunga darhol eʼtibor qaratish  va eng yaxshi parvarish kerak boʼladi.

    Tibbiy xizmatlar narxi oshib borayotgan bir vaqtda, Siz uchun davolanish uchun qarzga qaerdan pul olish mumkinligi toʼgʼrisida bilish juda muhimdir. Sizga qanday qilib imkon qadar qarzga pul olishni aytib beramiz.

    Davolanish uchun qarzga pul olishni 2 ta varianti mavjud.

    1 variant

    MKTdan davolanish uchun qarz

    MKTlar minimal talablar bilan soddalashtirilgan tarzda qarzni rasmiylashtirishlari mumkin:

    • qarzni rasmiylashtirish chogʼida, banklar tomonidan, qoidaga koʼra soʼraladigan keragidan ortiq hujjatlar talab etilmaydi;
    • qarz oluvchini toʼlov qobiliyatini va kredit tarixini baholashda soddalashtirilgan metodikani qoʼllanadi;
    • qarz berish toʼgʼrisida qaror imkon qadar tez chiqariladi, zarur hujjatlar imzolangandan keyin pul beriladi;
    • garovsiz va kafilsiz sodda tartibda pul olish.

    2 variant

    Bankdan davolanish uchun kredit

    Davolanish uchun kreditni bevosita bankdan ham olish mumkin. Biroq, bunday turdagi kreditni kam sonli banklar berayotganligi va hozirgi kunda ularning soni oʼntadan ham ortiq emasligini yodda tutish kerak.

    Bankdan davolanish maqsadida kredit olish uchun, odatdagi hujjatlar toʼplamidan tashqari analiz, muolaja jarayoni, dori-darmonlar va  sarflanadigan materiallar bahosi, bevosita muolaja, jarrohlik aralashuv, reabilitatsiya va shu kabilarni oʼz ichiga olgan klinikaning toʼlov hujjatlarini taqdim etish talab etiladi.

    Shu bilan birga, banklar bemorga nisbatan uning qarindoshi boʼlgan qarz oluvchilarga koʼproq ijobiy qarashadi: bunday holatda, bu odam kasallikni choʼzilishi oqibatida toʼlov qobiliyatini yoʼqotmasligi hisobiga mablagʼlarni oʼz vaqtida qaytarish imkoniyatini oshiradi.

    Аgar potentsial qarz oluvchi bankning doimiy mijozi sanalsa, benuqson kredit tarixi va yaxshi moliyaviy holatga ega boʼlsa, unda uni kredit olish boʼyicha imkoniyatlari  sezilarli darajada oshadi.

    Batafsil
    Avtomobil bilan garovga olingan kredit. Afzalliklari va kamchiliklari.
    30.07.2024
    3 daqiqa

    Avtomobil bilan garovga olingan kredit. Afzalliklari va kamchiliklari.

    Avtokredit – bu vositachilarsiz katta miqdordagi mablag’ni olishning qulay usuli. Bitimning asosiy afzalliklaridan biri bu foiz stavkasini pasaytirishdir. Mashina qarz beruvchiga garovga qo’yilgan bo’lsa-da, qarz oluvchi transport vositasidan shaxsiy ehtiyojlari uchun foydalanishni davom ettirishi mumkinligini tushunish muhimdir. Avtomobil qanchalik qimmat va yangi bo’lsa, past foiz stavkasida katta summani olish imkoniyati shunchalik yuqori bo’ladi.

    Avtomobil garovi bilan qanday qilib kredit olish mumkin?

    Kafolatlangan kredit olish imkoniyati (Toshkent) quyidagi majburiyatlarni nazarda tutadi:

    • qarz mablag’lari miqdori avtomobilning taxminiy qiymatining 50% dan oshmaydi;
    • banklarda o’rtacha foiz stavkasi yiliga 24-30%, MKO-larda esa 40% ni tashkil qiladi;
    • kredit shartnomasi 5 yilgacha muddatga tuziladi;
    • qarz oluvchining hayoti va sog’lig’ini, shuningdek garovni majburiy sug’urta qilish;

    Avtomobil garovi bilan kredit olish uchun ariza berishda qarz oluvchiga qo’yiladigan asosiy talablar:

    • O‘zbekiston fuqarosining pasporti.
    • Avtomobil uchun hujjatlar.

    Agar qarz oluvchi kredit mablag’larini to’lashda muammolarga duch kelgan bo’lsa: kechiktirilgan to’lovlar, jarimalar, yomon kredit tarixi bo’lsa, bank avtomobil garovi bilan kredit berishdan bosh tortishi mumkin. Qarzga olingan mablag’larni berish 21 yoshdan 65 yoshgacha bo’lgan fuqarolar uchun mo’ljallangan. Yosh/katta qarz oluvchilarga yuqori foiz stavkalari qo’yiladi yoki umuman rad etiladi.

    Avtomobil garovi bilan qayerdan kredit olish va unga qanday murojaat qilish kerak?

    Siz bankdan yoki jismoniy shaxslardan avtomobil garovi bilan kredit olishingiz mumkin. Bankda ro’yxatdan o’tish xavfsizroq va arzonroq usuldir.

    Ro’yxatdan o’tish qanday ishlaydi:

    1. Avtomobil garovi bilan kredit berishga tayyor bankni tanlang.
    2. Shartlarni o’qing va onlayn kredit arizasini to’ldiring.
    3. Moliyaviy muassasaning xodimi kelajakdagi qarz oluvchi bilan bog’lanadi va hamkorlik shartlari haqida gapiradi: foiz stavkasi, sug’urta, kredit miqdori va boshqa xususiyatlar.
    4. Agar qaror ijobiy bo’lsa, qarz beruvchi va qarz oluvchi o’rtasida shartnoma tuziladi.

    Kredit to’lanayotganda, qarz oluvchining transport vositasiga taqiq qo’yiladi: mashinani sotish, sovg’a qilish yoki almashtirish mumkin emas.

    Avtomobil kafolatlangan kredit: ijobiy va salbiy tomonlari

    Dastur, har qanday mahsulot/xizmat kabi, o’zining kuchli va zaif tomonlariga ega.

    Asosiy afzalliklari:

    • Tez qaror – hujjatlarning to’liq paketini taqdim etsangiz, javob 1-2 kun ichida keladi.
    • Egalik huquqi qarz oluvchiga beriladi, bank avtomobilga egalik qilmaydi.
    • Kredit tarixi nol bo’lgan qarz oluvchilar uchun javob beradi – garov ishonchli kafolat bo’lib xizmat qiladi.
    • Minimal hujjatlar to’plami. Avtomobil garovi bilan kredit olish uchun siz faqat daromadni tasdiqlovchi hujjatni oldindan taqdim etishingiz kerak.
    • Maqsadli bo’lmagan kreditlash. Pul sizning shaxsiy xohishingizga ko’ra ishlatilishi mumkin.

    Kafolatlangan avtokreditning kamchiliklari (Toshkent):

    • Qarz oluvchi kredit muddati davomida avtomobilni to’liq tasarruf eta olmaydi – sovg’a qilish/almashtirish/sotish.
    • Agar shartnomaga ko’ra, bank shartnoma muddati tugagunga qadar avtomashinani qaytarib olsa, mashinadan foydalanish mumkin emas.
    • O’z vaqtida to’lanmagan/kechiktirilgan/qarz bo’lgan taqdirda, kreditor garovni olib, kimoshdi savdosiga qo’yishga haqli.
    • Avtomobildan tijorat maqsadlarida foydalanish mumkin emas – yuk tashish, taksi xizmatlari.

    Agar avtomobil bilan garovga olingan kreditning amal qilish muddatida avtomobil o’g’irlangan yoki baxtsiz hodisa yuz bergan bo’lsa, bank bitim shartlarini qayta ko’rib chiqishi va foiz stavkasini oshirishi mumkin.

    Hamkorlik shartnomasini imzolashdan oldin barcha xavflarni ko’rib chiqing. Qaror o’ylangan va muvozanatli bo’lishi kerak hamda oylik to’lov sizning umumiy oylik daromadingizning 30-35 % danoshmasligi kerak.

    Batafsil
    Pensioner qarz olishi mumkinmi?
    21.06.2024
    1 daqiqa

    Pensioner qarz olishi mumkinmi?

    Аgar Siz munosib dam olishga – pensiyaga chiqqan boʼlsangiz ham, qarz olishingiz mumkinligi toʼgʼrisida bilasizmi? Ha, albatta, olishingiz mumkin!  Qarzni imkon qadar soddalashtirilgan tartibda, ortiqcha hujjatlar toʼplamini yigʼmasdan olishingiz mumkin. Buning uchun faqat pasport va bank kartasi kerak boʼladi.

    Pensionerlar uchun keng turdagi takliflarni banklarni va mikrokredit tashkilotlarni kreditlash dasturlaridan izlab topsa boʼladi. Hozirgi kunda savjud boʼlgan dasturlarni umumlashtirib, quyidagilarni taʼktdlashimiz mumkin:

    • Siz har oy pensiya oladigan Oʼzbekiston Respublikasi fuqarosi boʼlishingiz shart;
    • Sizning yoshingiz 75 yoshdan yuqori boʼlishi kerak emas;
    • kreditlash muddati 1 yildan yuqori boʼlmaydi, aksariyat hollarda undan ham qisqaroq boʼladi;
    • 5 000 000 soʼmdan 25 000 000 soʼmgacha – pensiya yoshida boʼlgan potentsial qarz oluvchiga beriladigan qarz summasi, u oladigan oylik pensiya toʼlovlariga toʼgʼridan-toʼgʼri bogʼliq hisoblanadi;
    • foiz stavka yillik 14,0 dan 18,0 gacha.

    Shuni alohida taʼkidlash kerakki, pulga shoshilinch ehtiyoj yuzaga kelganda, banklarning xizmatlaridan foydalanish imkoniyati, ularda masalani hal etish muddati choʼzilishi sababli nisbatan qisqaroq boʼladi.  Bunday holatda mikrokredit tashkilotlar yordamga keladi. Bank kartasiga yarim soat ichida pul tushirish uchun, soʼrovnomani toʼldirishingiz va uni MKT saytiga yuborishingizni oʼzi kifoya.

    Batafsil
    O‘zbekistonda ishsizlar uchun mikroqarzlar
    15.08.2025
    8 daqiqa

    O‘zbekistonda ishsizlar uchun mikroqarzlar

    2025-yilda ishsiz O‘zbekiston fuqarolari rasmiy bandligi bo‘lmasa-da, bir necha usulda mikroqarz olishlari mumkin. Banklar va mikromoliya tashkilotlari to‘lov qobiliyatini tasdiqlashning muqobil usullarini hisobga olgan holda maxsus dasturlar ishlab chiqdilar.

    1. Ishsizlarga mikrokredit olish uchun qonuniy asoslar

    O‘zbekistonning zamonaviy kredit qonunchiligi rasmiy bandlik bo‘lmagan taqdirda ham qarz olish imkonini beradi. 2023-2025-yillardagi asosiy o‘zgarishlar ushbu toifadagi qarz oluvchilar uchun imkoniyatlarni sezilarli darajada kengaytirdi:

    • Muqobil skoring – banklar oxirgi 12 oydagi xarajatlar va to‘lovlarni (kommunal xizmatlar, mobil aloqa, bank o‘tkazmalari) tahlil qiladi. Barqaror to‘lov tarixi bilan tasdiqlash imkoniyati 40-60% ga oshadi.
    • O‘zini o‘zi band qilgan shaxs maqomi – yakka tartibdagi tadbirkor yoki o‘zini o‘zi band qilgan shaxs sifatida ro‘yxatdan o‘tish yillik 24% dan yuqori foiz stavkalari bilan maxsus kredit dasturlarida ishtirok etish huquqini avtomatik ravishda beradi.
    • Moslashuvchan baholash shartlari – 2024-yildan boshlab banklar qarz oluvchining mol-mulki, ma’lumoti va hatto boshqa moliya muassasalaridagi kredit tarixini ham hisobga olishi mumkin.

    2. Mikroqarz olishning asosiy usullari

    Mulk garovi ostida

    Ishsizlar uchun eng ishonchli variant – garov kreditlari. 2025-yilda banklar qabul qiladi:

    • Ko‘chmas mulk (kvartiralar, uylar, yer uchastkalari) – baholash qiymatining 70% gacha qismi
    • Avtomobillar (10 yildan oshmagan) – bozor narxining 50% gacha
    • Zargarlik buyumlari (probir tamg‘asi bilan) – narxining 90% gacha

    Garovli mikroqarzlar bo‘yicha o‘rtacha stavkalar yillik 22-28 foizni tashkil etadi, muddati – 3 oydan 5 yilgacha.

    O‘zini o‘zi band qilganlar uchun

    O‘zini o‘zi band qilganlar soliq organlarida ro‘yxatdan o‘tganidan keyin maxsus dasturlardan foydalanish imkoniyatiga ega bo‘ladi:

    • «Boshlang‘ich kapital» – yillik 25% bilan 30 mln so‘mgacha
    • «Biznesni rivojlantirish» – 3 yilga 50 mln so‘mgacha
    • Soddalashtirilgan sxema bo‘yicha tezkor kreditlar – 1 ish kunida yechim

    Daromadni tasdiqlash uchun ko‘chirma yoki oxirgi 3 oylik chek kifoya.

    Muqobil skoring orqali

    Faol moliyaviy tarixga ega ishsizlar quyidagilarni olishi mumkin:

    • Svet, gaz va suv uchun to‘lovlar tahlili asosida 10 mln so‘mgacha mikroqarzlar
    • Mobil banking ma’lumotlariga ko‘ra 5 million so‘mgacha bo‘lgan kredit kartalar
    • Ijobiy kredit tarixi mavjud bo‘lganda MFOga ekspress-qarzlar

    Bu holatda foiz stavkalari yuqori – yillik 36 foizdan 49 foizgacha.

    Onlayn mikroqarzlar

    Daromadni tasdiqlamasdan pul olishning eng tezkor usuli:

    • Mobil ilovalar (SQB, Hamkorbank) orqali tezkor qarzlar – 30 kunga 3 million so‘mgacha
    • Elektron hamyonlardagi kredit liniyalari (Payme, Click) – 5 million so‘mgacha limit
    • Biometrik ma’lumotlar bo‘yicha ekspress kreditlar – 15 daqiqada rasmiylashtirish

    Onlayn qarzlarning o‘rtacha stavkasi kuniga 1,5-2%, maksimal muddati – 60 kun.

    Muhim: 2025-yilda O‘zbekiston Markaziy banki mikroqarzlar bo‘yicha eng yuqori foiz stavkasini yillik 49 foiz darajasida belgiladi. Yuqori stavkali barcha takliflar noqonuniy hisoblanadi.

    3. 2025-yilda ishsizlar uchun Top 5 bank

    «Turon bank» ATB

    Bank Dastur Shartlar
    Mikrokreditbank «Ommabop 2» 10 mln so‘mgacha, 27% garovsiz
    Xalq banki «Onlayn mikro» Pasport bo‘yicha 32%, 5 mln so‘mgacha
    Agrobank «Mahalla loyihasi» Kafolat ostida 50 mln so‘mgacha, 25%
    «Mikroqarz» 3 mln so‘mgacha, kuniga 1,8% kafolat bilan, onlayn
    Ipak yo‘li banki «Qulay mikroqarz» 10 mln so‘mgacha, 32%, ikki hujjat bo‘yicha 12 oygacha

    2025-yilda mikroqarz tanlashda ishsizlar shartnoma shartlarini, ayniqsa yashirin komissiyalar va kechiktirilgan to‘lovlar uchun jarimalarni diqqat bilan o‘rganib chiqishlari lozim. Eng maqbul variant – to‘lov qobiliyatingizni sinab ko‘rish uchun qisqa muddatga kichik mablag‘lardan (2-3 million so‘m) boshlashdir.

    O‘zbekistonda ishsizlar uchun mikroqarzlar: olish shartlari va 2025-yilning eng yaxshi takliflari

    2025-yilda O‘zbekistonning ishsiz fuqarolari rasmiy bandligi yo‘qligiga qaramay, mikroqarz olishning bir nechta variantlariga ega. Bank muassasalari moslashuvchan kreditlash shartlari va to‘lov qobiliyatini tasdiqlashning muqobil usullari bilan maxsus dasturlarni taklif etadi.

    Joriy kredit shartlari va mikroqarzlar bo‘yicha bank takliflari

    O‘zbekiston moliya muassasalari 2025-yilda ishsizlar uchun mahsulotlar qatorini sezilarli darajada kengaytirdi. Mikroqarzning asosiy parametrlari:

    • Kreditlash summalari – 2 mln so‘mdan (tezkor onlayn kreditlar) 100 mln so‘mgacha (ko‘chmas mulk garovi ostida). Ta’minotsiz mikroqarzning o‘rtacha miqdori 5-15 million so‘mni tashkil etadi.
    • Qaytarish muddatlari – 3 oydan (tezkor kreditlar) 5 yilgacha (ishsizlar uchun ipoteka dasturlari). Mashhur variant – 12-24 oylik qarzlar.
    • Foiz stavkalari yillik 22 foizdan (garov evaziga) 49 foizgacha (bir zumda onlayn kreditlar) o‘zgaradi. Bozor bo‘yicha o‘rtacha ko‘rsatkich garovsiz mahsulotlar uchun 30-35% ni tashkil etadi.

    Turonbank: mol-mulkni garovga olgan holda qarzlar

    Bozor yetakchilaridan biri ishsizlarga qulay shartlarni taklif qiladi:

    • Yillik 29% dan yuqori stavka
    • Avtomobil garovi ostida 50 million so‘mgacha bo‘lgan summa
    • Ko‘chmas mulk qiymatining 70% gacha olish imkoniyati

    Ariza 1-3 ish kunida tasdiqlanadi, minimal kredit muddati – 6 oy.

    Mikrokreditbank: ishsizlar uchun maxsus dasturlar

    Rasmiy ish joyi bo‘lmagan fuqarolar uchun noyob takliflar:

    • 27-28% ta’minotsiz foiz stavkasi
    • Kafil mavjud bo‘lganda 20 million so‘mgacha cheklov
    • Birinchi to‘lovni kechiktirish bilan moslashuvchan to‘lov jadvali

    Rasmiylashtirish uchun faqat pasport va shaxsni tasdiqlovchi har qanday hujjat talab qilinadi.

    Xalq banki: ma’lumotnomalarsiz onlayn kreditlash

    Mikroqarz olishning eng qulay usuli:

    • 25 foizdan (uzoq muddatli) 32 foizgacha (tezkor kreditlar)
    • Bo‘limga tashrif buyurmasdan maksimal summa – 15 million so‘m
    • Mobil ilova orqali 15 daqiqada yechim

    Majburiy shart – bank tizimida ro‘yxatdan o‘tish va biometrik ma’lumotlar orqali tasdiqlash.

    Qarz oluvchilarga qo‘yiladigan talablar va mikrokreditlarni tasdiqlash shartlari

    Soddalashtirilgan kreditlash sxemalariga qaramay, O‘zbekiston banklari barcha toifadagi qarz oluvchilar uchun asosiy mezonlarni belgilaydi:

    • Fuqarolik va yosh – faqat 18 yoshdan 60 yoshgacha bo‘lgan O‘zbekiston fuqarolari (ba’zi banklarda yuqori chegara 65 yoshgacha ko‘tarilgan). Chet elliklar va fuqaroligi bo‘lmagan shaxslarga mikroqarzlar berilmaydi.
    • Moliyaviy tarix – muqobil skoring uchun kamida 12 oylik faol to‘lovlar (kommunal xizmatlar, mobil aloqa, bank o‘tkazmalari) talab qilinadi. Salbiy kredit tarixi mavjud bo‘lsa, ma’qullanish ehtimoli 40-60 foizga kamayadi.
    • Texnik talablar – onlayn kreditlar faqat banklarning mobil ilovalarida ro‘yxatdan o‘tgan mijozlarga taqdim etiladi. SMS yoki biometrik tizim orqali tasdiqlash majburiydir.

    Foydali maslahat: Mikroqarz olish uchun ariza topshirishdan oldin O‘zbekiston Markaziy banki orqali kredit tarixingizni tekshiring. Hisobotdagi xatolarni tuzatish ma’qullash ehtimolini 25-30% ga oshirishi mumkin.

    Qo‘shimcha imkoniyatlar va maxsus dasturlar

    2025-yilda ishsizlar bir nechta maxsus takliflardan foydalanishi mumkin:

    • Ijtimoiy kreditlar – yillik 22 foizlik qat’iy stavkada davlat tomonidan qo‘llab-quvvatlash dasturlari. Maksimal summa – 2 yilga 10 million so‘m.
    • Mavsumiy aksiyalar – ko‘plab banklar yilning ma’lum davrlarida (odatda yanvar-fevral va sentyabr-oktyabr oylarida) stavkalarni 3-5% ga pasaytiradi.
    • Kredit ta’tillari – murakkab moliyaviy holat tasdiqlanganda to‘lovlarni 1-3 oyga kechiktirish imkoniyati.

    2025-yilda mikroqarz tanlashda turli banklarning shartlarini sinchkovlik bilan taqqoslash, yashirin komissiyalar va muddatidan oldin to‘lash uchun jarimalarga alohida e’tibor qaratish lozim. Eng maqbul strategiya – o‘z to‘lov qobiliyatingizni jiddiy xavf-xatarsiz sinab ko‘rish uchun qisqa muddatga kichik miqdorlardan (3-5 million so‘m) boshlashdir.

    2025-yilda ishsizlar uchun mikroqarzlar: rasmiy daromadsiz pulni qayerdan olish mumkin

    Joriy yilda O‘zbekistonda ishsizlar banklar va mikromoliya tashkilotlari orqali 2 mln so‘mdan 100 mln so‘mgacha mikroqarz olishlari mumkin. Yangi kreditlash qoidalari to‘lov qobiliyatini tasdiqlashning muqobil usullaridan foydalangan holda daromadlar to‘g‘risidagi ma’lumotnomasiz qarzlarni rasmiylashtirish imkonini beradi.

    Ishsizlar uchun mikrokreditlarning asosiy xatarlari va cheklovlari

    Rasmiy ishga joylashmasdan mikroqarz olishda qarz oluvchilar bir nechta muhim xavflarga duch kelishadi. Bunday mahsulotlar bo‘yicha foiz stavkalari garov ta’minoti mavjud bo‘lmaganda yillik 49% ga yetadi, bu esa ishlaydigan fuqarolar uchun standart bank takliflaridan 1,5-2 baravar yuqori.

    Garovli kreditlarni rasmiylashtirishda mol-mulkni yo‘qotishning haqiqiy xavfi mavjud – banklar to‘lovlar kechiktirilganidan 90 kun o‘tgach, garovni amalga oshirish tartibini boshlashga haqli. Statistik ma’lumotlarga ko‘ra, ishsiz qarz oluvchilarning taxminan 15 foizi birinchi yarim yillikda to‘lov muammolariga duch kelmoqda.

    Ushbu toifadagi qarz oluvchilar uchun mikroqarzlarning maksimal miqdori odatda kafillar mavjud bo‘lgan taqdirda ham 50 mln so‘m bilan cheklanadi. 30% hollarda banklar qo‘shimcha ravishda kredit sug‘urtasini talab qiladi, bu esa kreditning umumiy qiymatini 5-7% ga oshiradi.

    Ishsiz fuqarolarni kreditlashning muqobil variantlari

    Rasmiy ishga ega bo‘lmagan, ammo moliyalashtirishga muhtoj bo‘lganlar uchun muqobil yechimlar mavjud. O‘zini o‘zi band qilgan shaxs sifatida ro‘yxatdan o‘tish yillik 24 foizdan boshlab pasaytirilgan stavkalar bilan maxsus kredit dasturlariga kirish imkonini beradi. «Mikrokreditbank» bandlik markazlarida ro‘yxatdan o‘tgan fuqarolar uchun 22% lik ijtimoiy kreditlarni taklif etadi.

    Mikro moliya

    Kredit turi maks. summa Stavka Muddati Xususiyatlar
    Garovli mikroqarz 100 mln so‘m 22-29% 5 yoshgacha Mulkni baholash talab etiladi
    O‘zini o‘zi band qilganlar uchun kredit 30 mln so‘m 24-27% 3 yoshgacha Soliq idorasida registratsiya
    Ijtimoiy kredit 10 mln so‘m 22% 2 yoshgacha Faqat ro‘yxatdan o‘tgan ishsizlar uchun
    MFOga ekspress-kredit 5 mln so‘m Kuniga 1,5% 30 kungacha 15 daqiqada yechim

    2025-yilda ishsizlarni kreditlashdagi yangiliklar

    Yil boshidan buyon barcha onlayn kreditlar faqat biometrik identifikatsiya bilan rasmiylashtirilmoqda. Yangi tizim shaxsni tasdiqlash vaqtini 5 daqiqagacha qisqartirish imkonini beradi, biroq yagona biometrik ma’lumotlar bazasida oldindan ro‘yxatdan o‘tishni talab qiladi.

    Banklar garov mahsulotlari qatorini sezilarli darajada kengaytirdilar – endi ular nafaqat ko‘chmas mulk va avtomobillarni, balki qishloq xo‘jaligi texnikasi, asbob-uskunalar va ba’zi hollarda hatto kelajakdagi hosilni ham garovga oladilar. Bunday dasturlar uchun limitlar 2024-yilga nisbatan 25% ga oshdi.

    SQB Mobile, Hamkor Mobile va Uzumbank mobil ilovalari 15 million so‘mgacha mikroqarzlarni to‘liq masofaviy rasmiylashtirishni taklif etadi. Tezkor baholash texnologiyasi 20 dan ortiq parametrlarni, jumladan internet-bankingdagi faollik va kommunal to‘lovlar tarixini tahlil qiladi.

    Ekspert fikri: Markaziy bank mutaxassislari ishsizlarga kichik miqdorlardan (3-7 million so‘m) boshlashni va jarimalarsiz muddatidan oldin qaytarish imkoniyati bilan kreditlarni tanlashni tavsiya etadi. Bu ortiqcha to‘lovni minimallashtirish va to‘lov qobiliyatini tekshirish imkonini beradi.

    Mikroqarz tanlashda shartnoma shartlarini, ayniqsa kechiktirilgan jarimalar va yashirin komissiyalar haqidagi bandlarni diqqat bilan o‘rganib chiqish lozim. 2025-yilda barcha banklar shartnomaning dastlabki bo‘limlarida kreditning to‘liq qiymatini ko‘rsatishlari shart – bu ko‘rsatkich ortiqcha to‘lovni real baholashga yordam beradi.

    Bank mahsulotlariga muqobil kredit kooperativlari va o‘zaro yordam dasturlari bo‘lishi mumkin, bu yerda stavkalar odatda yillik 15-18% dan oshmaydi. Biroq, bunday variantlar kirish to‘lovlarini talab qiladi va ko‘pincha mablag‘lardan foydalanish muddatlari bo‘yicha cheklovlarga ega.

    Batafsil
    Kreditlar va qarzlar: ular qanaqa boʼladi?
    16.05.2024
    2 daqiqa

    Kreditlar va qarzlar: ular qanaqa boʼladi?

    Muddatlari, shartlari va qarz oluvchiga boʼlgan talablardan kelib chiqib – kreditlar va qarzlarning koʼplab turlari bor.

    Qarz oluvchi uchun qancha muddat va talablar boʼyicha – qulay shartlar koʼp boʼlsa – kreditor uchun xavf yuqori va oʼz navbatida, kredit va qarzning qiymati ham yuqori boʼladi. Shuning uchun har bir muayyan holat oʼz yechimiga ega.

    Kredit va qarzlarni nafaqat banklar, balki turli moliyaviy tashkilotlar – MKTdan lombardgacha berishi mumkin.

    Masalan, maqsadli kreditni aniq tugal ravishda bayon etilgan maqsadda (masalan, yer, koʼchmas mulk). Maqsadsiz kreditni har qanday maqsadlarda olish mumkin (masalan, taʼtil yoki davolanish uchun). Odatda uning foiz stavkasi maqsadli nisbatan yuqori boʼladi.

    BIR VАQTDА YoKI BOSQIChMА-BOSQICh. Kredit yoki qarzgi bosqichma-bosqich yoki bir yoʼla soʼndirish mumkin – bu odatda muayyan kredit shartlariga bogʼliq boʼladi.

    Qarzlar shuningdek foiz stavkasidan kelib chiqib farqlanadi. Banklar oʼz mijozlariga nisbatan past stavkalarni taklif qilishga tayyordirlar. Аmmo ular faqat oʼzlarining talablariga javob beradigan qarz oluvchilar bilan ishlashga tayyorligidan kelib chiqsak, buni afzallik toʼlaqonli afzallik deb hisoblab boʼlmaydi. MKTda esa stavkalar, qarz olish imkoniyati singari yuqoriroq.

    Kredit yoki qarz ? Kredit qarzdan nimasi bilan farq qiladi ?

    Kredit

    Kim bermoqda: Bank
    Rasmiylashtirish muddati: Sekinroq
    Shaxsiy ishtirok: Deyarli har doim
    Qarz oluvchiga boʼlgan talablar: Yuqori
    Kredit qiymati: Past

    Qarz

    Kim bermoqda: MKT, lombardlar
    Rasmiylashtirish muddati: Tezroq
    Shaxsiy ishtirok: Deyarli har doim
    Qarz oluvchiga boʼlgan talablar: Past
    Kredit qiymati: Yuqori

    Kredit olishdan avval, siz tanlagan kreditorda Oʼzbekiston Respublikasi Markaziy banki bergan maxsus litsenziyasi borligini albatta tekshirib koʼring.

    Batafsil
    Аvtokreditni qanday olish mumkin: qadam-baqadam yoʼriqnoma
    30.07.2024
    3 daqiqa

    Аvtokreditni qanday olish mumkin: qadam-baqadam yoʼriqnoma

    Аgar Sizda jamgʼarib qoʼygan mablagʼingiz yetarli boʼlmasa, unda sizga katta ehtimol bilan avtokredit olish uchun ariza berishingizga toʼgʼri keladi. Yaxshiyamki, hozirgi vaqtda avtokreditni olish anchagina oson boʼldi.

    1-qadam: Аvtokreditlashni asosiy shartlarini quyidagilar orqali oʼrganib chiqing

    • banklar va mikrokredit tashkilotlarida;
    • avtomobilь ishlab chiqaruvchilarini rasmiy dilerlarini salonlarida;
    • xarid qilish uchun eng yaxshi kreditlarni tanlab olish boʼyicha ixtisoslashtirilgan agregatorlarda.

    2-qadam: Oʼz qarz yukingizni baholang

    Qarz yuki – barcha joriy qarzdorlik va rejalashtirilayotgan kreditni oʼrtacha oylik daromadga foizli nisbati.

    Masalan, Sizning oylik maoshingiz 4,0 mln.soʼmni tashkil etsa, Sizga  2 mln.dan do 2,6 mln soʼmgacha miqdorda oylik toʼlov hisobladigan kreditni olish tavsiya etiladi.

    3-qadam: Oʼz kredit tarixingizni tekshiring

    Sizning kreditni toʼla olish qobiliyatingiz, sizga avtokredit ajratilishida muhim omil boʼlib hisoblanadi. Аgar siz yaxshi kredit tarixiga ega boʼlsangiz, moliyaviy muassasalar ishonch bilan  sizga yondoshadi. Yomon kredit tarixiga ega boʼlsangiz, buning aksi boʼladi.

    Shunga qaramay, yomon kredit tarixiga ega boʼlish Sizga kredit ajratilmaydi degan tushunchani hosil qilmaydi, biroq Sizga dastlabki badalni koʼp miqdorda kiritishingizga yoki yuqoriroq foiz  stavkalarda toʼlov qilishingizga toʼgʼri keladi.

    4-qadam: Kreditni dastlabki maʼquloviga erishing

    Kreditni dastlabki maʼqulovi – kreditor (u bank, MKT yoki avtomobil ishlab chiqaruvchisini dileri boʼladimi), agar oʼz qaroringizni oʼzgartirsangiz, undan voz kechish imkoniyati bilan muayyan mablagʼ miqdorida kredit ola olishingiz huquqini tasdiqlaydi.

    Dastlabki maʼqullov sizning moliyaviy holatingizni baholanishini talab qilishi sababli sizning arizangizni maʼqullashini kafolatlamasa ham, u sizga kredit ajratilish yoki ajratilmasligi toʼgʼrisida yaxshi tassavvur yaratadi. Bundan tashqari, dastlabki maʼqullov sizga qarzni soʼndirish boʼyicha oʼz imkoniyatlaringizni real baholashda asqotadi.

    5-qadam: Dastlabki badalni kiriting

    Keynigi qadam – avtomobilьni sotayotan shaxs bilan oldi-sotdi shartnomasini tuzish. Bir qaqtni oʼzida dastlabki badal kiritiladi. Dastlabki badalning miqdori 0% dan — 50% gacha iborat boʼlib, dastlabki badal qancha koʼp boʼlsa, shuncha foiz stavkasi pastroq boʼladi.

    6-qadam: KАSKO sugʼurta polisini rasmiylashtiring

    Аvtokreditni ajratilishida KАSKOni rasmiylashtirish talab qilinadi. Bunda kredit tashkilotlari sugʼurta polisini sotib olish mumkin boʼlgan kompaniyalarni, oʼz hamkorlarini roʼyxati bilan cheklab qoʼyishadi.

    7-qadam: Quyidagi hujjatlarni moliyaviy muassasaga taqdim qiling

    • avtokreditini berish toʼgʼrisidagi ariza;
    • pasport nusxasi;
    • avtomobilni oldi-sotdi shartnomasi;
    • jismoniy shaxsning daromad manbalari toʼgʼrisida maʼlumotnoma, pensiya yoki boshqa daromad manbalari toʼgʼrisida maʼlumotnoma.

    8-qadam: Аvtomobilni sotuvchidan olib keting

    Аvtokredit qarz oluvchining ssuda hisob raqamidan kredit shartnomasi asosida sotuvchining  talab qilib olinadigan depozit hisob raqamiga mablagʼ oʼtkazish yoʼli bilan beriladi, bundan keyin bitim tuzilgan hisoblanadi.

    Topshirish dalolatnomasini imzolashdan oldin, avtomobilni koʼrikdan oʼtkazish va hujjatlarda xato bor yoʼqligini tekshirib olish muhim hisoblanadi. Аniqlangan kamchiliklarni dalolatnoma kiritish lozim – shunda oʼz huquqlaringizni zarur boʼlganda sud tartibida himoyaqilish oson boʼladi.

    Shundan soʼng qarz oluvchiga faqat avtobilni hisobga qoʼyishi va kreditor foydasiga avtomobilni garov taʼminoti sifatida taqdim etishi kerak boʼladi.

    Batafsil

    Biz cookie-fayllardan foydalanamiz. Sayt ishini yaxshilash va sizga ko‘proq imkoniyatlar taqdim etish uchun. Saytdan foydalanishda davom etish orqali cookie-fayllardan foydalanish shartlariga rozilik bildirasiz.